Négocier des futures margés en USDT sur Bitbase coûte 0,0200 % en maker et 0,0600 % en taker à l’échelon de base, et descend à 0,0050 % et 0,0250 % au VIP 7. Mais la grille n’est qu’une partie de la facture : le financement est prélevé séparément, et l’écart entre maker et taker est ici trois fois plus large que sur le spot. Ce guide couvre les trois coûts et calcule ce que revient un aller-retour.
Une position futures porte trois coûts, pas un
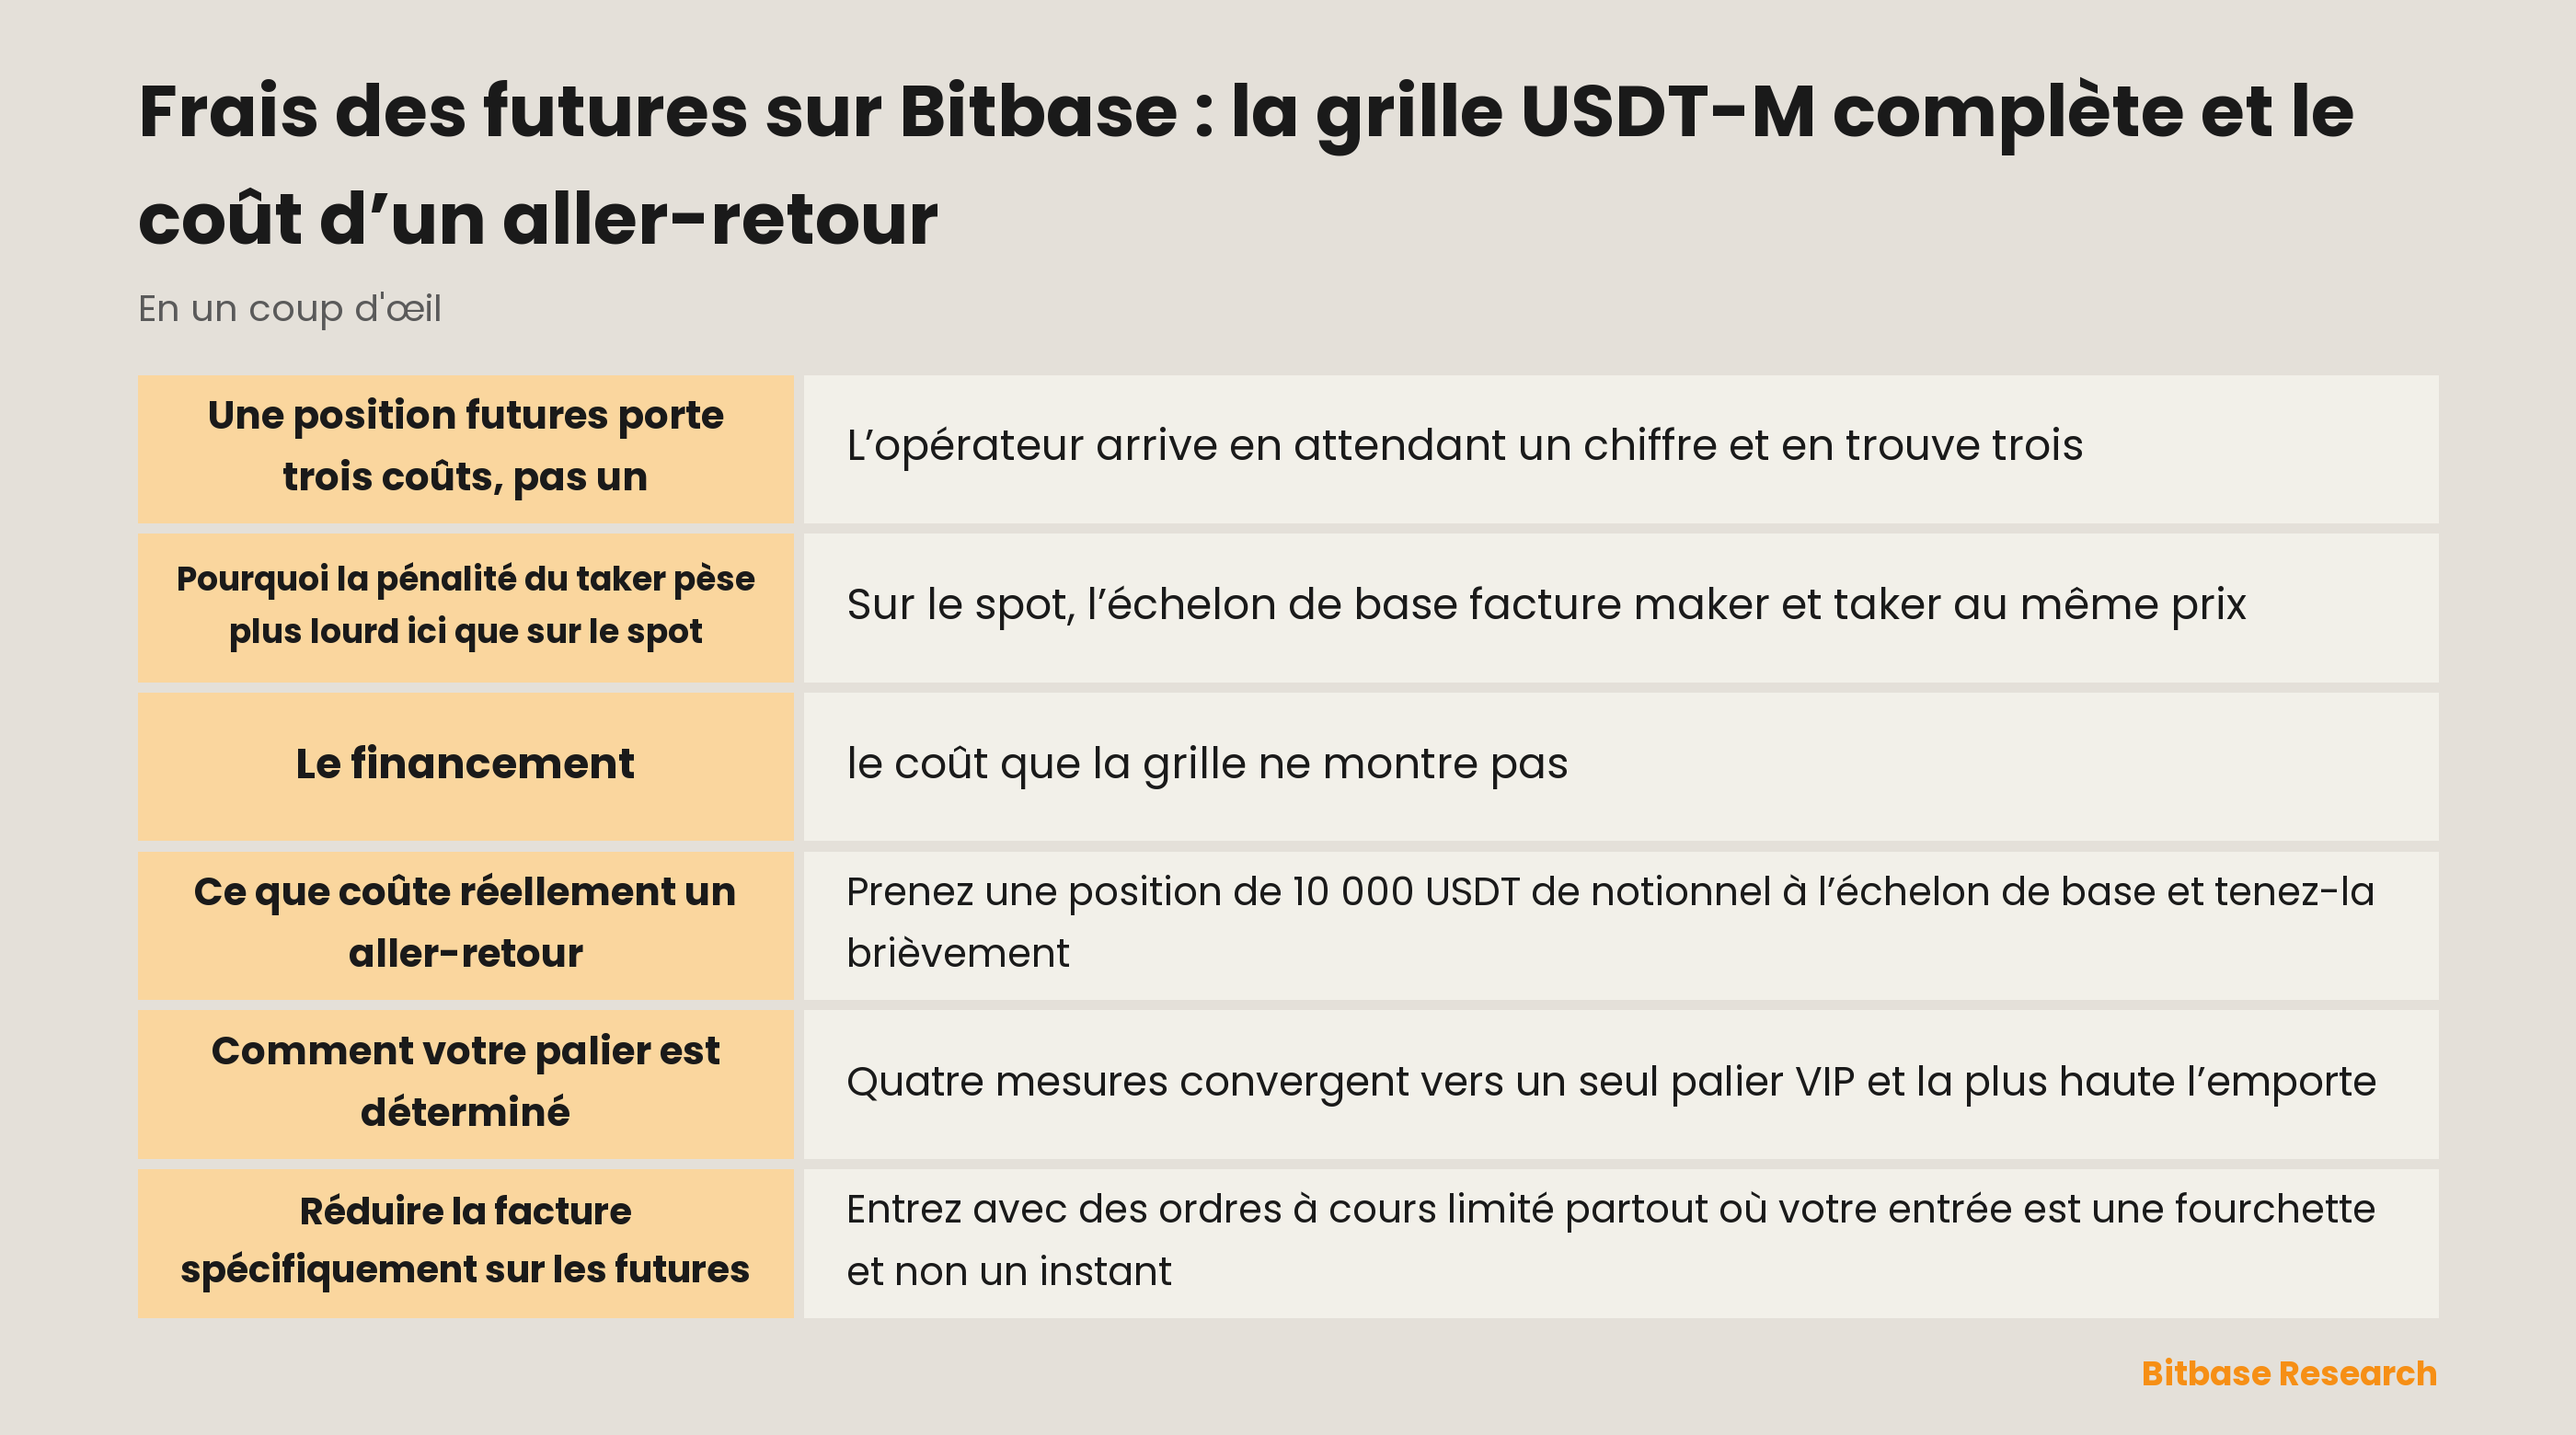
L’opérateur arrive en attendant un chiffre et en trouve trois. Le premier est le frais de négociation, prélevé en pourcentage du notionnel à l’ouverture puis de nouveau à la clôture. Le deuxième est le financement, un paiement échangé entre positions longues et courtes toutes les huit heures environ tant que vous détenez. Le troisième est le glissement, qui n’est pas un frais mais sort du même compte.
Seul le premier figure dans la grille. Les deux autres expliquent pourquoi deux opérateurs au même palier VIP, tenant la même position sur le même mouvement, peuvent terminer la semaine avec des résultats sensiblement différents.
L’ordre compte au moment de décider quoi optimiser. Sur une position de quelques minutes, le frais de négociation domine. Sur une position de plusieurs semaines, le financement le dépasse généralement de loin. Savoir lequel des deux régimes vous suivez est la première étape, et cela dépend de la durée de détention et non du palier.
La grille complète des frais futures USDT-M
Chaque palier ci-dessous est publié sur la page des frais et y est mis à jour en temps réel. Ces valeurs ont été relevées le 9 septembre 2026 : considérez donc le tableau comme la carte et la page des frais comme le terrain.
| Niveau VIP | Volume futures 30 jours (USDT) | Solde courant (USDT) | Solde moyen 30 jours (USDT) | Maker | Taker |
|---|---|---|---|---|---|
| VIP 0 | ≥0 | ≥0 | ≥0 | 0,0200 % | 0,0600 % |
| VIP 1 | ≥5 000 000 | ≥30 000 | ≥30 000 | 0,0180 % | 0,0550 % |
| VIP 2 | ≥10 000 000 | ≥50 000 | ≥50 000 | 0,0160 % | 0,0500 % |
| VIP 3 | ≥20 000 000 | ≥250 000 | ≥250 000 | 0,0140 % | 0,0450 % |
| VIP 4 | ≥50 000 000 | ≥750 000 | ≥750 000 | 0,0120 % | 0,0400 % |
| VIP 5 | ≥100 000 000 | ≥2 000 000 | ≥2 000 000 | 0,0100 % | 0,0350 % |
| VIP 6 | ≥300 000 000 | ≥5 000 000 | ≥5 000 000 | 0,0080 % | 0,0300 % |
| VIP 7 | ≥1 000 000 000 | ≥10 000 000 | ≥10 000 000 | 0,0050 % | 0,0250 % |
Deux choses ressortent quand on la lit face au tableau spot. Les seuils de volume sont ici bien plus élevés, cinq à dix fois plus aux paliers qu’occupent la plupart des opérateurs, si bien que le volume futures est une manière coûteuse de monter. Les seuils de solde, en revanche, sont identiques à ceux du spot, ce qui fait des actifs la voie économique pour les deux côtés à la fois.
Pourquoi la pénalité du taker pèse plus lourd ici que sur le spot
Sur le spot, l’échelon de base facture maker et taker au même prix. Sur les futures, jamais : le taux taker vaut le triple du taux maker à l’échelon de base et le quintuple au VIP 7. En proportion, le prix du franchissement du spread augmente à mesure que l’on monte, au lieu de diminuer.
Il en découle une conséquence pratique sur la manière d’entrer. Sur le spot, un débutant qui paie le taux taker ne perd rien face à un ordre maker à l’échelon de base. Sur les futures, ce même débutant paie le triple. Entrer avec un ordre à cours limité en attente vaut davantage ici que dans le carnet spot, et cela vaut de plus en plus à mesure que votre palier monte.
La raison est structurelle et non arbitraire. Les carnets de perpétuels reposent sur des teneurs de marché qui cotent en continu à travers la volatilité, et la grille de frais est l’un des instruments qui les rémunèrent pour cela.
Le financement : le coût que la grille ne montre pas
Le financement maintient le prix du perpétuel arrimé au spot. Quand le contrat se traite au-dessus de l’indice, les longs paient les courts ; quand il se traite en dessous, les courts paient les longs. Le règlement intervient toutes les huit heures environ, et seuls ceux dont la position est ouverte à l’instant du règlement paient ou reçoivent.
Deux propriétés le rendent facile à sous-estimer. Il porte sur le notionnel et non sur la marge, donc à fort levier il est important au regard du capital réellement engagé. Et il est prélevé que l’opération fonctionne ou non, ce qui signifie qu’une position simplement à plat peut continuer de saigner.
Sur une position tenue des jours ou des semaines dans un régime de financement durablement positif, le paiement cumulé peut dépasser largement l’ensemble des frais de négociation. Ni la grille ni votre palier VIP n’y touchent, car il s’agit d’un transfert entre opérateurs et non d’un prélèvement de la plateforme. La mécanique est traitée dans comment trader les futures sur Bitbase.
Ce que coûte réellement un aller-retour
Prenez une position de 10 000 USDT de notionnel à l’échelon de base et tenez-la brièvement, pour que le financement n’intervienne pas. Ouvrir et clôturer en taker coûte deux fois 0,0600 %, soit 0,1200 % du notionnel, c’est-à-dire 12 USDT. Ouvrir et clôturer en maker coûte deux fois 0,0200 %, ce qui donne 4 USDT.
Autrement dit, la même opération coûte trois fois plus cher lorsque vous franchissez le spread sur les deux jambes que lorsque vous attendez sur les deux. Cet écart est disponible à tous les paliers et se décide entièrement par le type d’ordre.
Deux précautions à la lecture de ce chiffre. Il est notionnel et non margé : à fort levier, ces mêmes 12 USDT représentent une part bien plus grande de ce que vous avez engagé. Et il exclut totalement le financement, ce qui est la bonne façon de chiffrer un scalp et la mauvaise de chiffrer un swing.
Comment votre palier est déterminé
Quatre mesures convergent vers un seul palier VIP et la plus haute l’emporte : volume spot sur 30 jours, volume futures sur 30 jours, solde courant et solde moyen sur 30 jours. Vous détenez un palier unique, et les tableaux spot et futures y lisent chacun leur propre taux.
Le solde est mesuré par échantillonnage et non par un relevé : plusieurs instantanés à des moments aléatoires chaque jour couvrant le spot, les futures USDT-M, les futures USDC et Earn, convertis en USDT et moyennés. Le solde moyen sur 30 jours se construit à part, à partir d’un instantané par jour à 00:00 (UTC+0). Les paliers sont rafraîchis chaque jour à 00:00 (UTC+0), l’activité d’aujourd’hui atteint donc vos taux demain.
Comme les seuils de solde sont communs, des actifs détenus pour un compte futures abaissent aussi vos taux spot, et l’inverse vaut également. Le mécanisme complet, y compris la carte d’essai et la clause de contrôle du risque, figure dans le guide des frais VIP de Bitbase, et l’autre moitié de l’échelle dans la grille des frais spot de Bitbase.
Réduire la facture spécifiquement sur les futures
Entrez avec des ordres à cours limité partout où votre entrée est une fourchette et non un instant, car la remise maker y est proportionnellement plus forte que partout ailleurs sur la plateforme. C’est le changement qui ne coûte rien et agit dès l’ordre suivant.
Alignez ensuite votre durée de détention sur le coût qui la domine. Si vous tenez des heures, la facture est le frais de négociation et le levier est le type d’ordre. Si vous tenez des semaines, la facture est le financement, et le levier est le côté du marché où vous vous situez et le fait que le régime de financement vous paie ou vous prélève.
Le levier mérite une mention ici bien qu’il ne soit pas un frais. Il ne change pas le pourcentage que vous payez, mais il change la part que ce pourcentage représente de votre propre capital, car frais et financement portent l’un et l’autre sur le notionnel. Doubler le levier double la charge de frais sur la marge engagée sans toucher au taux publié. Les spécifications en vigueur figurent sur la page produit futures.
En résumé
Les futures USDT-M de Bitbase démarrent à 0,0200 % en maker et 0,0600 % en taker et descendent à 0,0050 % et 0,0250 % au VIP 7, un palier VIP unique étant fixé par celle des quatre mesures qui vous place le plus haut et rafraîchi chaque jour à 00:00 (UTC+0).
Deux choses pèsent plus que le palier. L’écart entre maker et taker vaut ici trois à cinq fois, au lieu du taux identique que le spot applique à son échelon de base : le type d’ordre est donc le plus grand levier sous votre contrôle. Et le financement se situe entièrement hors de la grille, ce qui signifie que plus vous tenez longtemps, moins votre palier explique ce que la position vous a réellement coûté. Les taux évoluent : vérifiez la page des frais avant de vous appuyer sur un chiffre pris ici. Poursuivez votre lecture avec Bitbase Academy.
Articles associés
Autres articles Bitbase sur ce sujet :
- Qu'est-ce qu'une commission de transaction crypto ?
- Les frais de trading crypto expliqués : ce que vous payez vraiment
- Combien de temps prend une transaction crypto ?
- Avis sur Bitbase : les faits, les numéros d’enregistrement et comment les vérifier vous-même
- La DeFi institutionnelle et à permissions
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance. Les cryptoactifs sont volatils ; évaluez votre propre risque. Rédigé en septembre 2026 ; référez-vous aux informations officielles les plus récentes.
Sources
[1] Bitbase, page des frais — paliers VIP et taux maker et taker sur le spot et les futures www.bitbase.com