Sur un perpétuel sur action, le nombre qui décide si une position survit n’est presque jamais celui qui s’affiche dans le carnet d’ordres. La liquidation se calcule sur un prix mark, ce mark est ancré à un indice, et l’indice dépend d’un marché fermé la plus grande partie des heures de la semaine. La marge, la taille de position et le trou de la nuit découlent tous de ce seul montage.
Trois prix, et un seul ferme les positions
Un perpétuel sur action porte trois prix à la fois, et les confondre en un seul nombre est la plus coûteuse des habitudes avec lesquelles ouvrir une position.
Le dernier prix est un fait qui concerne une transaction unique : la plus récente dans le carnet du contrat lui-même. C’est lui que dessine le graphique, et un ordre déterminé suffit à le déplacer.
Le prix de l’indice est la référence prise sur le marché que suit le contrat, construite à partir du cours de l’action sous-jacente tel que le rapportent les sources retenues par la plateforme.
Le prix mark est la valorisation que la plateforme applique aux positions ouvertes. C’est sur lui que se mesurent le résultat latent, le niveau de marge et la liquidation.
| Prix | Ce que c’est | Ce qu’il décide |
|---|---|---|
| Dernier prix | La transaction la plus récente sur le contrat | Le graphique et l’endroit où atterrit un ordre au marché |
| Indice | La référence prise sur le marché sous-jacent | Ce à quoi le mark est ancré |
| Mark | La valorisation des positions ouvertes | Résultat latent, niveau de marge, liquidation |
Que la liquidation se calcule sur le mark et non sur la dernière transaction tient à une raison simple. Le carnet du perpétuel est au plus mince précisément quand le marché sous-jacent est fermé ; si la dernière transaction servait de déclencheur, un seul ordre agressif pourrait allumer des liquidations, et chacune enverrait de nouveaux ordres dans ce même carnet. Ancrer le déclencheur sur un prix construit hors du contrat rend cette boucle bien plus difficile à amorcer. Le mécanisme général est exposé dans prix mark et prix de l’indice.
Il en découle qu’une position peut être fermée à un niveau qui n’a jamais été traité sur le contrat, et qu’elle affiche une perte bien avant qu’aucune part n’en soit réalisée.
Ce que fait le mark pendant que la bourse est fermée
Un perpétuel crypto se réfère à un marché spot qui ne ferme jamais : son indice dispose toujours d’une transaction fraîche. Un perpétuel sur action se réfère à un marché qui ferme chaque soir ouvré, reste fermé tout le week-end et chôme les jours fériés. Pendant la plus grande partie des heures de la semaine, le sous-jacent ne produit aucun prix nouveau.
Ce qu’une plateforme fait alors de son indice et de son mark, les sources sur lesquelles elle se replie et le fait que le financement continue ou non de courir, relève d’un paramètre de plateforme et non d’une propriété de l’instrument. La réponse se trouve sur la page des règles du contrat de la plateforme utilisée.
Pourquoi la fermeture pèse ici plus lourd que pour un actionnaire se dit sans ouvrir la moindre page de règles. Les entreprises publient l’essentiel des informations capables de bouger leur cours pendant que leur propre marché est fermé. Les résultats tombent après la clôture ou avant l’ouverture par construction, les prévisions et les documents réglementaires suivent le même calendrier, et les données macro arrivent avant le début de la séance. Une action accomplit une large part de son trajet quand personne ne peut la traiter, si bien que le premier prix d’une séance est un prix neuf et non la suite du précédent.
Une seule fermeture produit donc deux sauts plutôt qu’un. Le premier a lieu dans le contrat : l’information de la nuit se valorise entièrement dans le dérivé, sur un carnet plus mince que celui de la séance. Le second arrive quand le sous-jacent rouvre et que l’indice reçoit sa première vraie transaction du jour, le mark le suivant jusque-là. Une position peut survivre au premier saut et être fermée par le second.
La marge est un coussin, la liquidation le moment où il s’épuise
Deux exigences pèsent sur toute position à effet de levier. La marge initiale est ce qu’il faut déposer pour l’ouvrir ; la marge de maintenance est le plancher qui doit rester derrière elle pour que la plateforme continue de la porter. Chaque plateforme fixe les deux, par contrat et le plus souvent par paliers de taille, les deux sont révisées, et aucun guide ne devrait avancer de chiffre pour l’une ou l’autre.
Le mécanisme est partout le même. La plateforme valorise la position au mark, intègre la marge déposée, le financement prélevé et les frais, puis compare ce qui reste à l’exigence de maintenance. La liquidation est un événement comptable et non un événement de marché : elle se déclenche quand cette comparaison échoue, que quiconque ait voulu traiter là ou non. L’arithmétique est déroulée dans prix de liquidation et résultat à effet de levier, et l’exigence elle-même dans exigences de marge et appel de marge.
Les interfaces présentent ce niveau comme figé. Un prix de liquidation est une estimation qui bouge. Il bouge quand on ajoute ou retire de la marge, quand le financement est prélevé période après période, quand les frais s’accumulent et quand un changement de taille fait passer la position dans un autre palier. En marge croisée, il bouge aussi lorsque des positions étrangères à celle-ci commencent à perdre.
L’isolée et la croisée changent la forme du risque, pas sa taille
La marge isolée clôture la position : la marge qui lui est attribuée constitue tout le coussin, la liquidation arrive donc plus tôt et c’est cette marge qui est en jeu. La marge croisée laisse le reste du solde défendre la position, la liquidation arrive donc plus tard et c’est le solde qui est en jeu. Aucun des deux réglages ne rend la position plus petite, aucun ne change ce que coûte un mouvement de prix. La comparaison complète figure dans marge croisée et marge isolée.
Sur un perpétuel sur action, ce choix s’enchevêtre en plus avec le calendrier. Plusieurs positions de ce type en marge croisée ne partagent pas seulement un solde : elles partagent d’ordinaire une même fenêtre fermée et une même ouverture. Des valeurs qui se comportaient indépendamment pendant la séance peuvent être revalorisées par la même publication macro à la même minute, parce que les marchés auxquels elles renvoient ouvrent ensemble. La corrélation qui ressemblait de jour à de la diversification devient, à l’ouverture, une position unique adossée à un coussin unique.
Dimensionner à rebours, en quatre étapes
Le texte sur les futurs perpétuels sur actions pose structurellement que la molette qui change les résultats est la taille, pas le levier. Cette molette se tourne à rebours : la taille ne se choisit pas d’abord pour se vérifier ensuite, elle sort en dernier.
| Étape | La question à laquelle elle répond | Ce qui en sort |
|---|---|---|
| Première | Combien cette position a-t-elle le droit de perdre | Un montant, décidé avant l’ouverture |
| Deuxième | À quel prix l’idée serait-elle démentie | Un niveau, tiré de l’idée elle-même |
| Troisième | À quelle distance ce niveau est-il de l’entrée, par unité | Une distance |
| Quatrième | La perte admise divisée par la distance | La taille |
Supposons que la position ait le droit de perdre $100 et que le niveau qui démentirait l’idée se situe à $4 de l’entrée sur chaque unité d’exposition. Le premier divisé par le second donne vingt-cinq unités, et tout le calcul est là. Les deux chiffres sont posés ici pour montrer l’arithmétique : le premier est une décision, le second se lit sur le graphique.
L’étape que l’on saute est la suivante. Une taille n’est achevée qu’une fois le niveau de liquidation confronté à elle. Reconvertis la taille en marge exigée par la plateforme, cherche où tomberait la liquidation et compare-la au niveau de la deuxième étape. Si la liquidation se tient plus près de l’entrée, la plateforme ferme la position avant que l’idée ait été éprouvée, et c’est la taille, non l’idée, qui aura décidé du résultat.
Vient ensuite la comparaison qu’impose le calendrier. Mesure la distance de l’entrée à la liquidation et confronte-la au chemin qu’une action peut parcourir entre une clôture et l’ouverture suivante. Si un mouvement de nuit ordinaire atteint ce niveau, la position est dimensionnée pour la séance et non pour la nuit, alors qu’elle passera l’essentiel de sa vie dans la nuit.
Ce que la page des règles doit répondre
Quatre réponses décident si tout ce qui précède se comporte comme prévu, et aucune ne se déduit du comportement d’un perpétuel crypto : comment le prix mark est construit et ce qu’il devient pendant que le marché sous-jacent est fermé ; l’exigence de maintenance à la taille réellement traitée, et non au palier le plus bas ; si le financement continue de courir pendant une fermeture, car un coût qui tourne alors que la référence est immobile change la valeur d’un week-end conservé ; et ce qui se passe en cas de déficit, c’est-à-dire si une perte peut dépasser la marge déposée.
Le mécanisme est partagé avec tous les autres perpétuels ; les paramètres, non.
En résumé
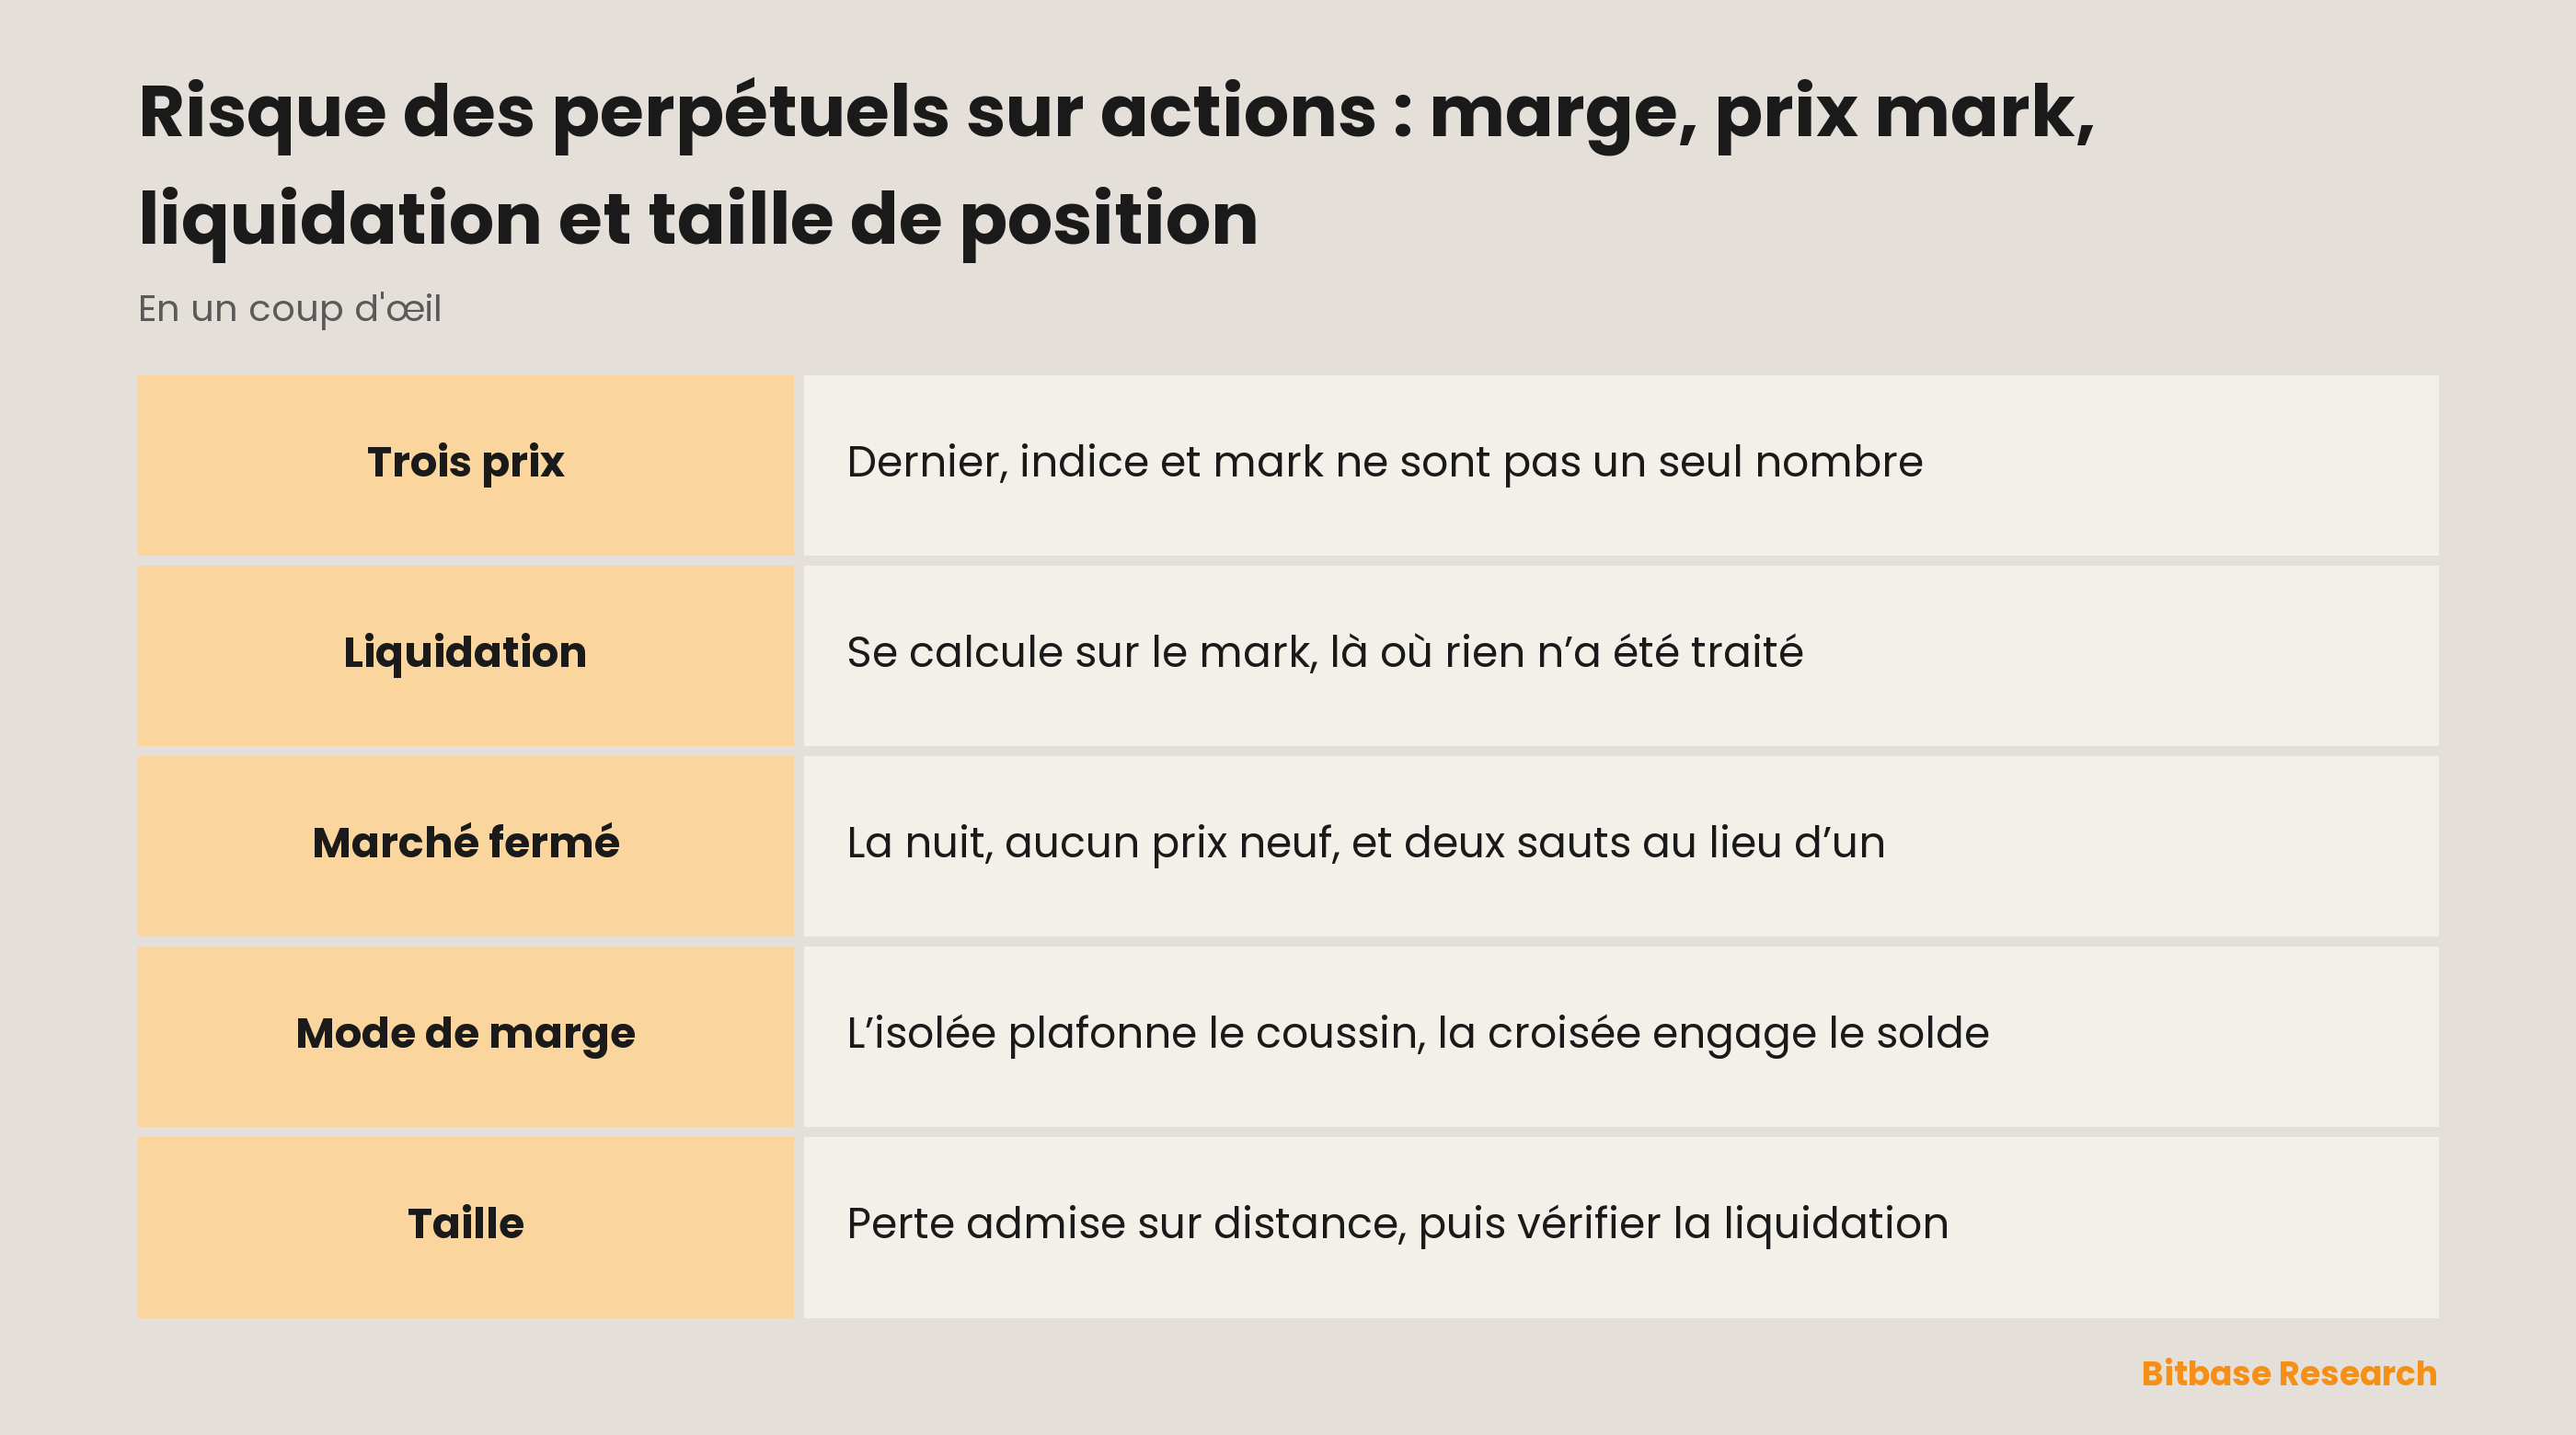
Trois prix, un coussin et un calendrier expliquent l’essentiel de ce qui tourne mal sur un perpétuel sur action. La liquidation se calcule sur le mark, le mark suit un indice qui se tait chaque nuit, et la taille de la position décide de ce que coûte ce silence. Dimensionner à rebours depuis une perte admise, puis confronter le niveau de liquidation à un mouvement de nuit réaliste, voilà la part que le trader contrôle vraiment. Tout le reste figure sur la page des règles du contrat de la plateforme, qui prime sur n’importe quel guide, celui-ci compris.
Articles associés
Autres articles Bitbase sur ce sujet :
- Financement des perpétuels sur actions : calcul, sens et coût de portage
- Mécanique du risque des futures crypto : fonds d'assurance et ADL
- Options crypto : calls, puts, prix d’exercice et échéance
- Bitcoin ou Ethereum : quelle est la différence ?
- Jetons soulbound et réputation en chaîne
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Investopedia, valorisation au marché : comment les positions ouvertes sont évaluées investopedia.com
[2] Investopedia, marge de maintenance : le plancher au-dessus duquel la position doit rester investopedia.com
[3] Investopedia, appel de marge : ce qui se passe quand le coussin est épuisé investopedia.com