Quand une action tokenisée et son titre affichent deux prix différents le même après-midi, rien n’est forcément cassé. Le jeton n’est pas l’action, et ce qu’il est réellement dépend de son émetteur. Ce qui suit est une liste de vérification, pas un avertissement : cinq endroits où loge le risque, et la question qui tranche chacun.
Le risque émetteur n’est pas un risque unique
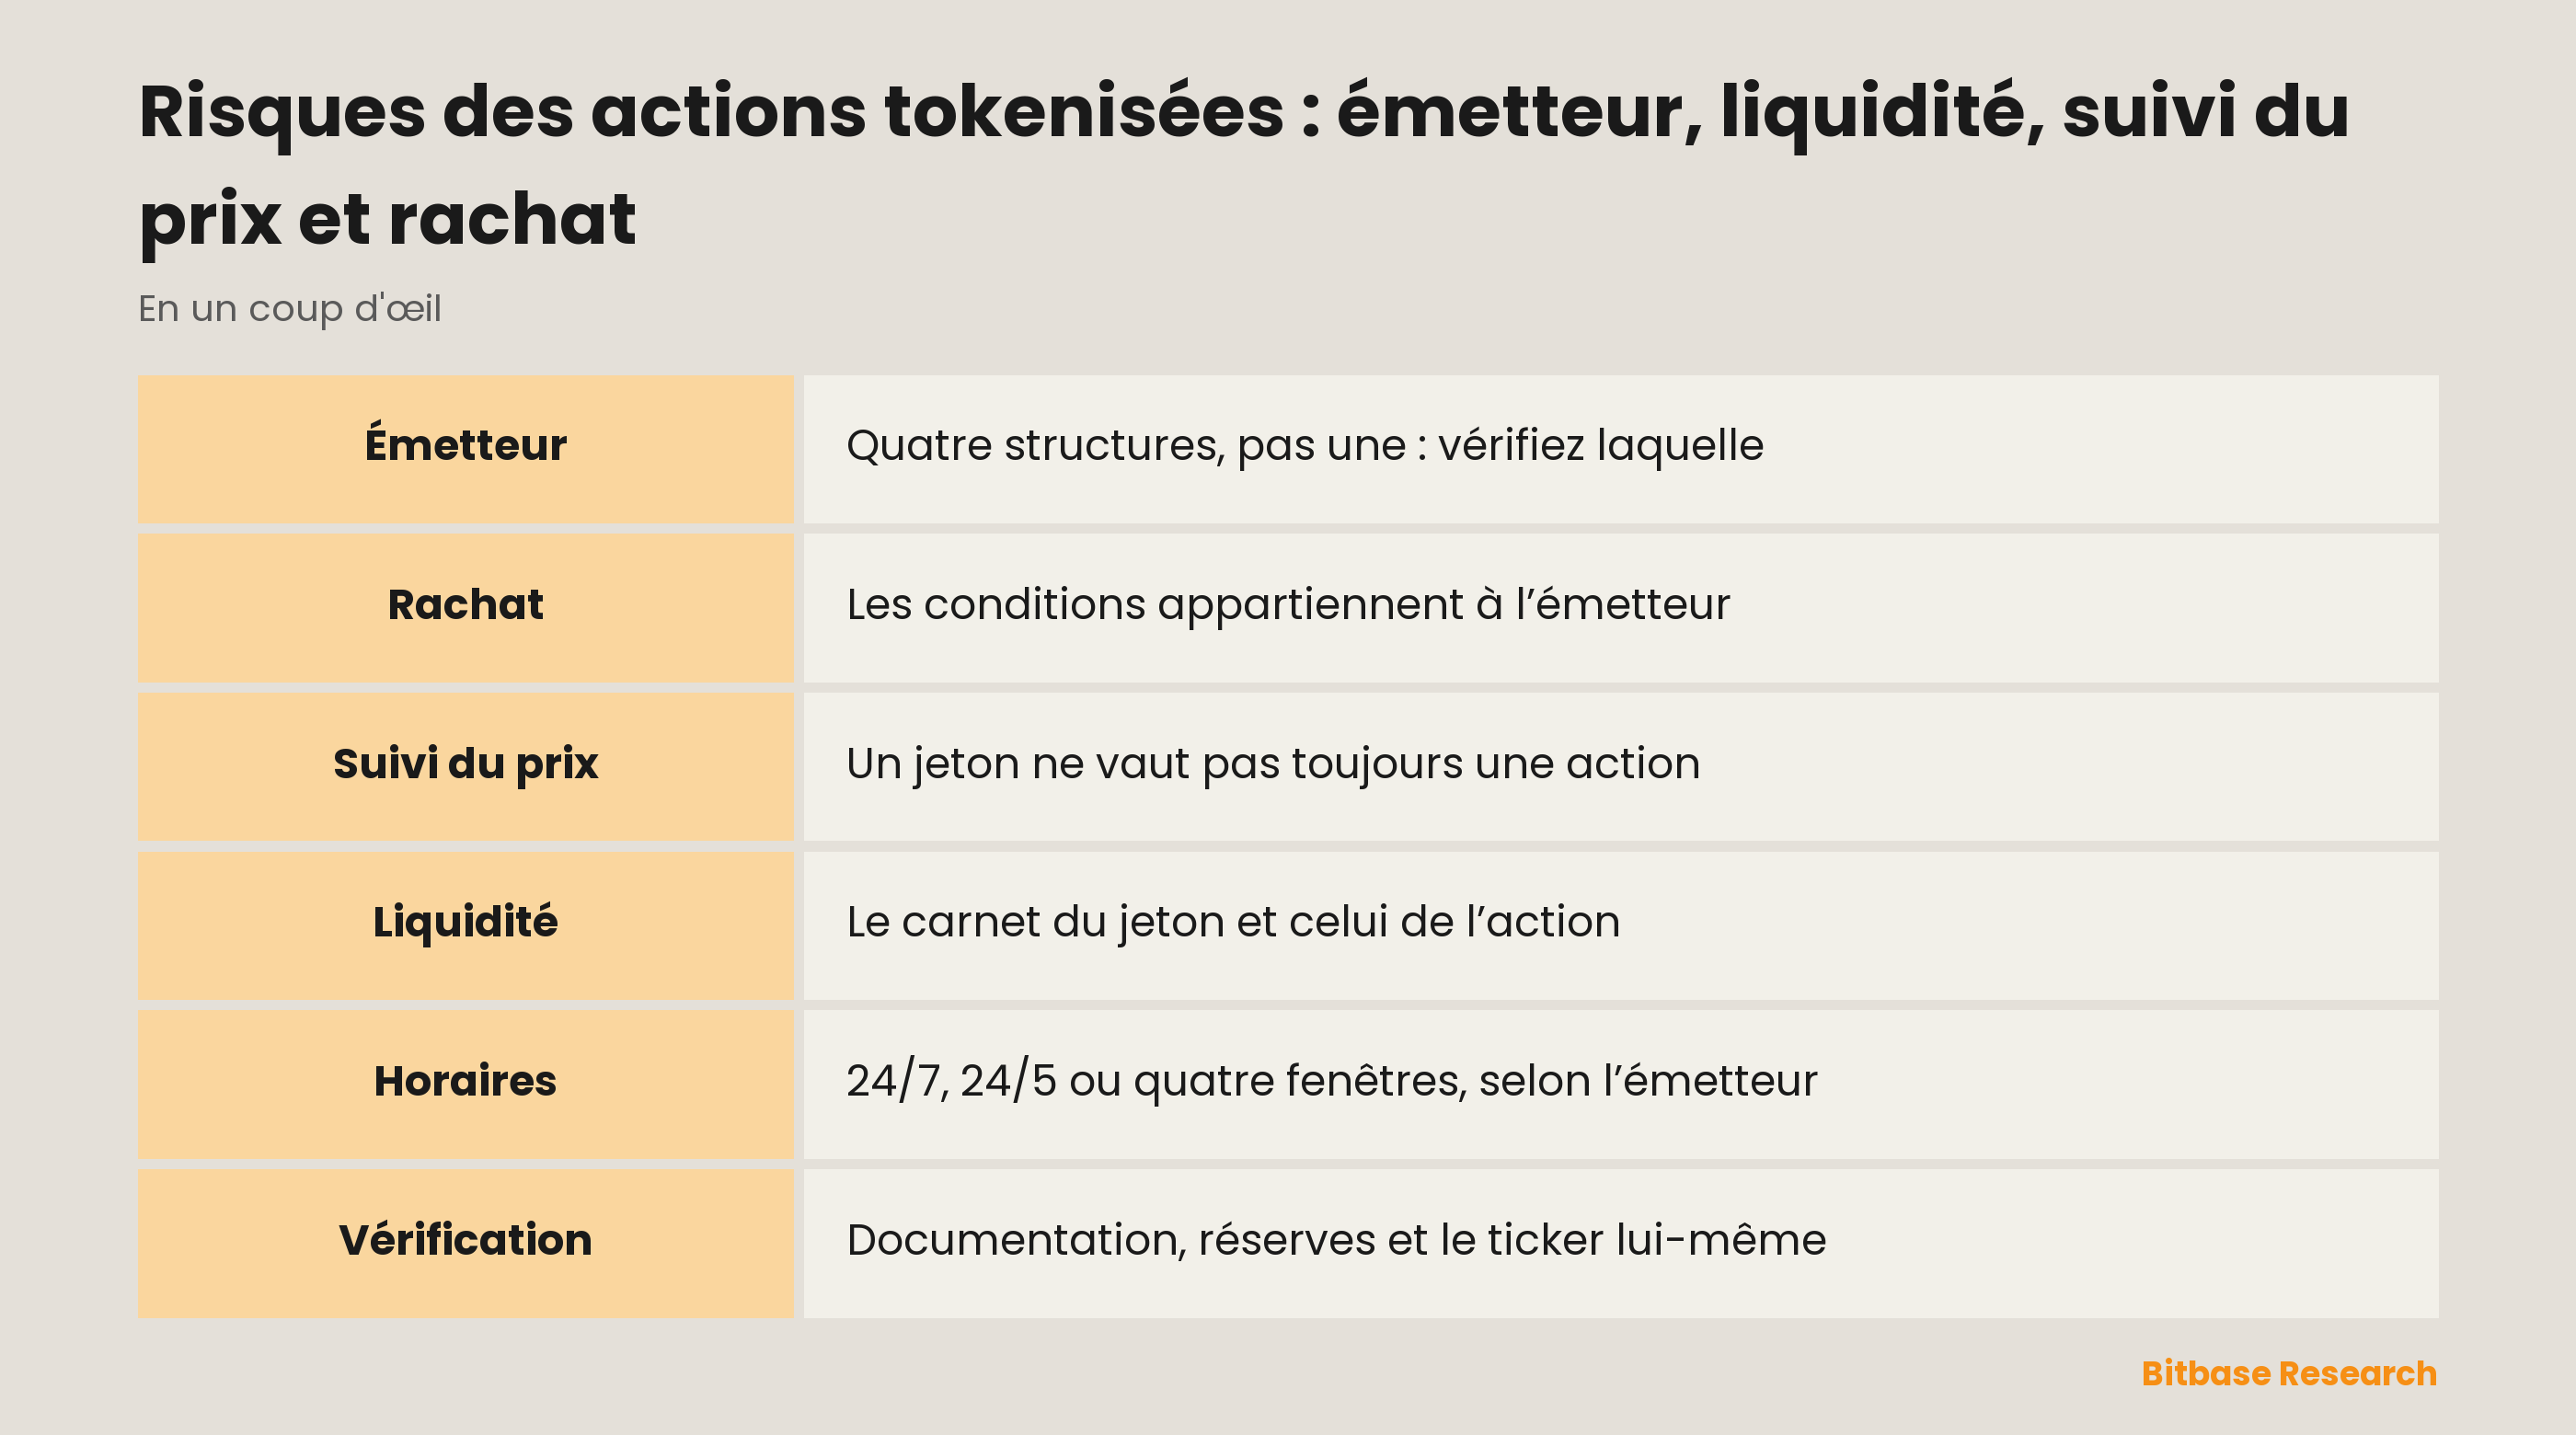
Commencez par l’émetteur, car les actions tokenisées ne forment pas un produit unique au profil unique. Quatre émetteurs très répandus les construisent de façons structurellement différentes, et ces écarts tombent où le risque se mesure.
| Émetteur | Ce qu’est le jeton | Adossement | Horaires |
|---|---|---|---|
| Ondo | Action tokenisée, tracker de performance totale | Pas un jeton par action | 24/5, une partie hors séance |
| xStocks, de Backed Assets (JE) Limited | Titre tokenisé d’une société de Jersey | 1:1, sous-jacent en conservation régulée | 24/7 en chaîne |
| Robinhood Europe, UAB | Un contrat dérivé avec Robinhood | Le sous-jacent appartient à Robinhood | Du lundi 02:00 au samedi 02:00 CET |
| Dinari | dShare, émis après exécution de l’ordre via Alpaca | 1:1 avec le titre | Quatre fenêtres, 24/7 pour certains tickers |
Une ligne diffère par nature des trois autres. Les Classic Stock Tokens de Robinhood sont des contrats dérivés entre vous et Robinhood, valorisés aux prix des titres sous-jacents sans conférer de droits sur eux ; ces sous-jacents appartiennent à Robinhood et sont déposés auprès d’un établissement agréé aux États-Unis. L’exposition est donc de contrepartie : ce qui la tranche n’est pas où les actions sont conservées, mais ce qu’il advient du contrat si l’émetteur n’exécute pas. Robinhood Europe, UAB est supervisée par la Banque de Lituanie. Mais un émetteur supervisé n’est pas un produit sans risque, et les deux sont confondus sans arrêt.
Les trois autres font porter le poids sur la conservation et le rachat. Leur émetteur décrit les xStocks comme des représentations tokenisées d’actions et d’ETF américains, chacune adossée 1:1 au sous-jacent en conservation régulée. Un dShare est adossé 1:1 à un titre, que Dinari n’émet ou ne brûle qu’une fois l’ordre de courtage exécuté via Alpaca. Ondo sort du rang : Ondo écrit noir sur blanc qu’un jeton ne représente pas nécessairement la valeur d’une action, car ses jetons sont des trackers de performance totale qui réinvestissent les dividendes, nets de retenue à la source, au lieu de les verser.
Les seuls dividendes montrent le peu qui se transpose d’un émetteur à l’autre. Ondo les réinvestit. Robinhood reverse en espèces un montant correspondant aux porteurs éligibles. Dinari distribue une fois les liquidités du sous-jacent reçues : les porteurs directs reçoivent des USD+, les positions enveloppées des dShares. Pour xStocks, le traitement n’a pas été vérifié et n’est pas décrit.
Les droits d’actionnaire s’éparpillent pareil. Ondo écrit que les porteurs ne reçoivent ni droit de vote, ni droit légal à l’information, ni aucun autre droit d’actionnaire. Robinhood écrit que ses jetons ne confèrent aucun droit sur les actions ou ETP sous-jacents. Backed décrit un xStock comme une créance sur la valeur du collatéral et non sur les droits qui y sont attachés : une autre phrase. La documentation de Dinari, dans les pages lues, n’aborde pas la question. Il n’existe pas de règle générale sur les droits d’actionnaire : il existe quatre positions, et l’une d’elles est le silence.
Le rachat tourne sur des conditions que l’émetteur peut changer
Une action tokenisée est conçue pour donner une exposition économique à un actif sous-jacent, et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. C’est une description de construction, pas une mise en garde : le rachat est une politique de la société qui a émis le jeton, et les politiques se réécrivent.
Le rachat est aussi où les déclarations publiques cessent de concorder. Chez xStocks, le site de l’émetteur et ses pages d’actualité décrivent la forme différemment : l’un se lit comme la valeur en espèces ou le sous-jacent lui-même, l’autre comme des espèces au prix de marché, mais pas l’actif. Puisqu’elles divergent, seule l’affirmation étroite reste exacte : le jeton est rachetable auprès de l’émetteur, sous la forme que fixent ses conditions en vigueur.
Les taux, les montants minimaux et les délais manquent ici volontairement : des frais de rachat périmés valent moins que pas de chiffre. L’éligibilité se comporte pareil. Ondo décrit ses jetons comme généralement accessibles aux investisseurs non américains, sous réserve de restrictions juridictionnelles et autres, et xStocks indique ne pas être disponible aux États-Unis ni pour les personnes américaines. Et la documentation d’au moins un émetteur pointe dans deux directions sur une question de juridiction : l’argument même pour lire les pages de l’émetteur plutôt que des résumés.
Un écart de suivi n’est pas un décrochage
Ondo publie la formulation la plus claire des quatre sur le suivi : un jeton ne représente pas nécessairement la valeur d’une action, et le prix d’un jeton ne correspond pas toujours au prix de l’actif sous-jacent. Cela décrit l’instrument ; ce n’est pas un avis de défaut.
Dans la crypto, un prix qui quitte sa référence s’appelle un décrochage, et ce mot masque trois mécanismes. Un décrochage de stablecoin et un écart de suivi ne sont pas le même événement. Un décrochage de stablecoin est une déviation par rapport à une cible fixe, et cette cible est le produit tout entier. Une action tokenisée n’a pas de cible fixe : elle se réfère à un prix mobile, et l’écart peut venir de la construction elle-même, du marché de référence fermé, ou simplement de l’absence de quiconque en face dans le carnet à cet instant.
Le prix auquel un jeton s’échange et le prix de référence calculé par la plateforme sont deux autres choses distinctes. Quelles sources alimentent cette référence, comment elles sont lissées et ce qui se passe sans transactions fraîches sur le sous-jacent sont des paramètres propres à chaque plateforme, et seule sa page de règles du contrat fait autorité. Un oracle qui lit un marché fermé lit le dernier prix qu’il a vu, aussi ancien soit-il.
Deux carnets d’ordres, pas un
Le jeton et l’action se négocient dans des lieux différents, pour des gens différents et à des heures différentes : la profondeur de l’un ne dit rien de celle de l’autre. Un titre peut compter parmi les plus liquides du monde pendant que sa version tokenisée repose sur un carnet assez mince pour qu’un ordre ordinaire le déplace. C’est cela, deux carnets d’ordres, pas un, la surprise la plus courante pour qui arrive des actions.
La liquidité compte surtout à la sortie. Le rachat auprès de l’émetteur ne remplace pas une offre d’achat : il suit les conditions et le calendrier de l’émetteur, pas la demande. La fragmentation aggrave la chose : un même jeton peut exister sur plusieurs chaînes et plateformes, sa profondeur se répartissant au lieu de se cumuler.
Dinari le met par écrit. Hors des heures régulières, les ordres au marché deviennent des ordres à cours limité exécutables au marché, servis en totalité, en partie ou pas du tout. Sa fenêtre Open ne fonctionne qu’en chaîne, couvre peu de tickers et porte une liquidité moindre : ce n’est pas le défaut d’un émetteur, c’est ce que fait un carnet mince.
Le calendrier sous le jeton
Les quatre émetteurs ne partagent pas d’horloge. Les xStocks sont décrits comme négociables 24/7 en chaîne. Ondo traite 24/5, avec un ensemble plus restreint hors séance, et suspend autour des opérations sur titres et des événements de risque. Robinhood va du lundi 02:00 au samedi 02:00 CET. Dinari découpe la journée en une séance régulière, des fenêtres avant et après n’acceptant que des ordres à cours limité, une fenêtre de nuit et une fenêtre Open couvrant le week-end pour une partie des tickers.
Sous ces quatre calendriers se trouve le même marché de référence, qui ferme chaque soir de semaine, tout le week-end et les jours fériés. Le jeton continue de former un prix pendant que le marché de référence est fermé. Une nouvelle tombée après la clôture est absorbée d’abord par le jeton, puis par l’action quand sa place rouvre : les deux peuvent être très éloignés à la cloche, et le porteur vit cette distance comme un trou, pas comme une tendance.
Comment vérifier un jeton avant de le détenir
Trois pages tranchent l’essentiel, et aucune n’est un graphique.
Commencez par la documentation de l’émetteur, trouvée par son nom et non par la plateforme qui liste le jeton. Les quatre constructions sont divulguées par les émetteurs eux-mêmes, dans leurs mots et brièvement : ce que le jeton est juridiquement, ce qui se tient derrière, comment les dividendes sont traités, ce que disent les conditions de rachat.
Lisez ensuite la page des réserves. La preuve de réserves montre ce qui est détenu à l’instant du rapport. Elle ne dit pas ce que vous pourrez racheter, auprès de qui, ni à quelle vitesse, et ce n’est pas un audit.
Vérifiez enfin que le ticker désigne bien cette société. D’un marché à l’autre, un ticker n’est pas un identifiant : la même suite de lettres appartient souvent à un projet crypto sans rapport. ES mène à Eclipse, CME à Commodity Market Exchange, ICE à Ice Open Network et VIX à un memecoin : aucun n’est le titre ni l’indice que ces lettres suggèrent. Vérifier le nom derrière le ticker coûte peu et attrape l’erreur la plus chère de la liste.
En résumé
Le risque d’une action tokenisée ne se généralise pas, et les quatre émetteurs en sont la preuve : l’un vend un contrat dérivé, l’autre un tracker dont il est écrit qu’il ne vaut pas une action par jeton, et deux vendent des jetons adossés un pour un mais rachetables à leurs conditions. Le mécanisme est commun ; l’émetteur ne l’est pas. Les sources primaires sont les pages de documentation des émetteurs, listées ci-dessous ; et pour ce qui est propre à une plateforme, sa page de règles du contrat prime sur tout guide.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter SCHD : exposition aux dividendes, coûts et comparaison avec QQQ
- Comment acheter l’action Snowflake (SNOW) : méthodes de négociation, coûts et risques
- Comment acheter l’action SoFi (SOFI) : méthodes de négociation, coûts et risques
- VTI ETF expliqué : un échantillon de tout le marché actions américain
- Qu'est-ce qu'un horodatage dans une blockchain ? Pourquoi il est approximatif
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Ondo : trackers de performance totale, pas un jeton par action docs.ondo.finance
[2] Site xStocks : émetteur Backed Assets (JE) Limited, adossement 1:1 xstocks.com
[3] Robinhood UE : les Classic Stock Tokens sont des contrats dérivés robinhood.com
[4] Dinari : le dShare est adossé 1:1 et émis via Alpaca docs.dinari.com
[5] Horaires Dinari : quatre fenêtres et séances à cours limité docs.dinari.com
[6] Dividendes Dinari : USD+ aux porteurs directs, dShares aux enveloppées docs.dinari.com