Un perpétuel sur action ne détient rien, n’expire jamais et vous facture la direction choisie. De cette combinaison naît un instrument qui ne se comporte ni comme l’action qu’il suit, ni comme une option, ni comme les futures sur indice auxquels on le confond souvent. Et ce qui sépare un perpétuel sur action d’un perpétuel crypto n’est pas le levier : c’est que le marché auquel il se réfère ferme tous les soirs.
Ce qu’est un perpétuel sur action
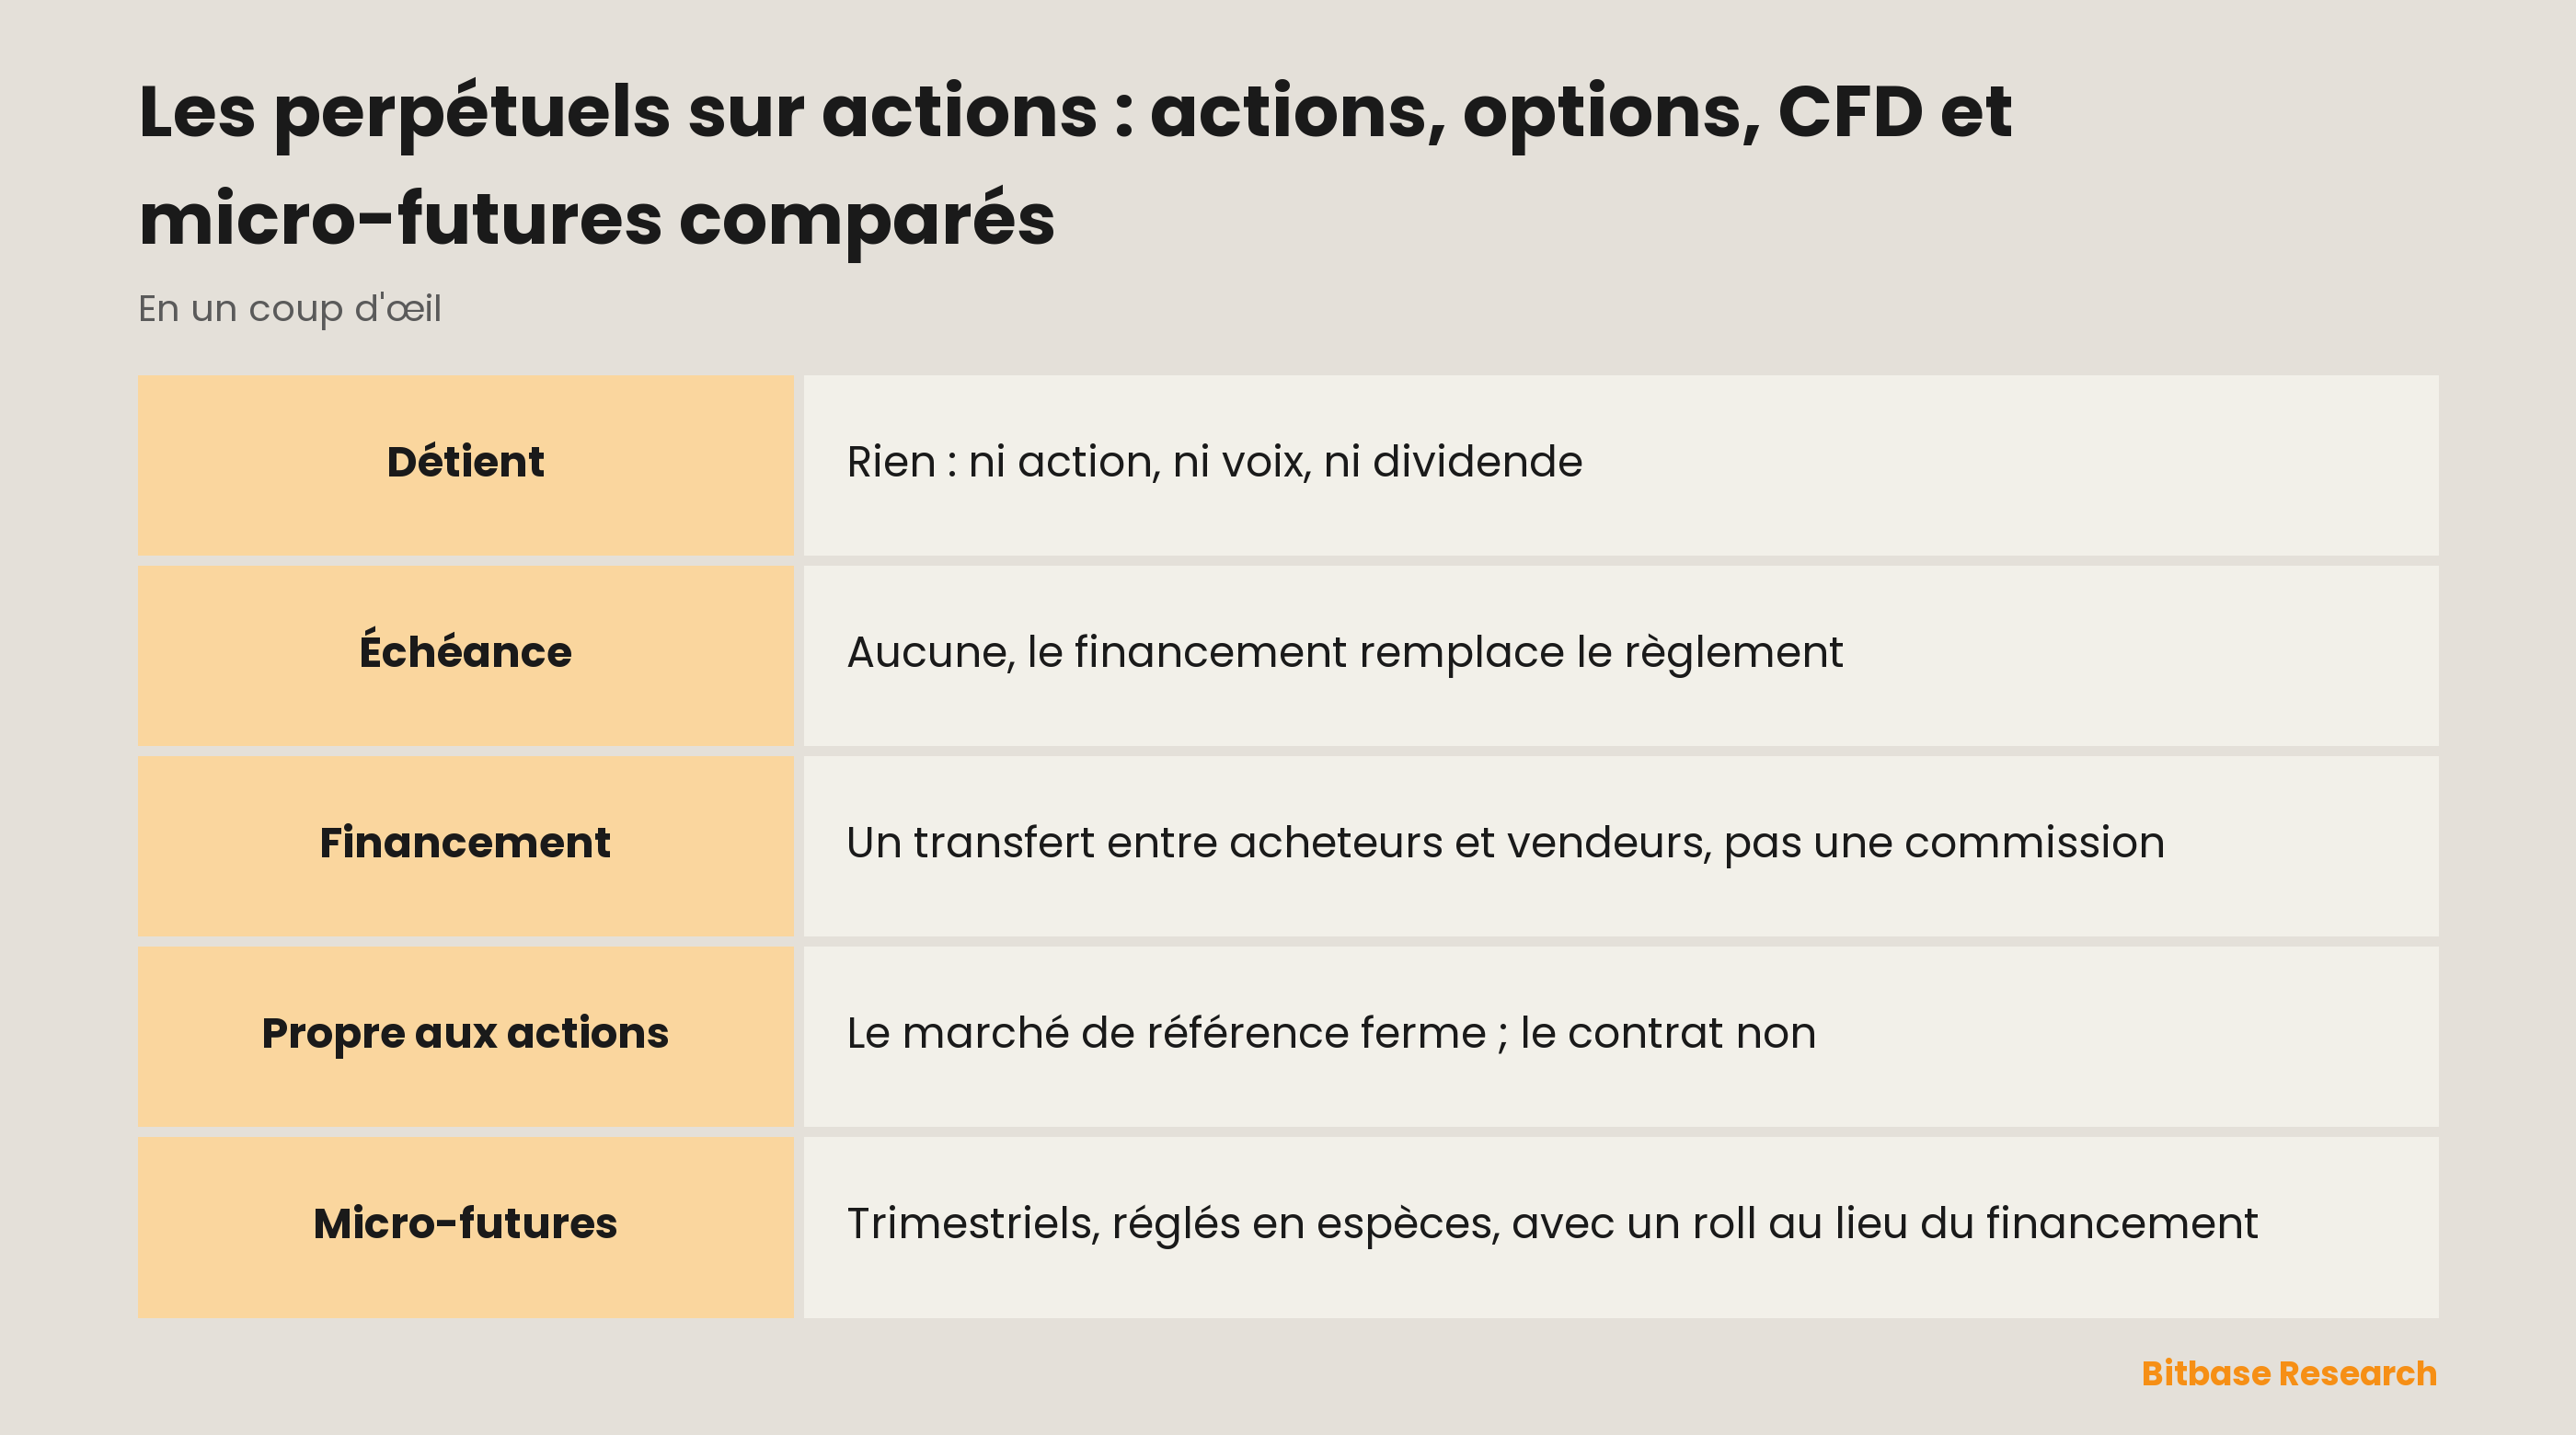
Un contrat à terme perpétuel sur une action est un accord dont la valeur suit le cours de cette action. Il ne détient aucune action, ne confère aucun droit d’actionnaire et n’a pas de date de règlement. La marge et le règlement se font en stablecoin, pas dans la devise où se négocie le sous-jacent.
Trois propriétés découlent de cette définition, et toute question pratique sur l’instrument y ramène. Il n’y a pas d’échéance, une position peut donc se garder indéfiniment et il n’y a rien à rouler. Rien n’est détenu, donc pas de dividende, pas de voix, aucune créance sur l’entreprise. Et comme aucune livraison n’arrime le contrat au sous-jacent, il faut que quelque chose d’autre s’en charge : c’est là qu’intervient le financement.
Pourquoi le financement existe
Un future doté d’une échéance converge vers le cours au comptant parce qu’il se règle contre lui. Un perpétuel n’a pas cette date : il lui faut un mécanisme continu qui maintienne son prix près de la référence. Ce mécanisme est le taux de financement : un paiement périodique entre acheteurs et vendeurs, calculé sur le notionnel de la position et non sur la marge déposée.
Le sens du flux mérite d’être retenu. Quand le perpétuel cote au-dessus de sa référence, les acheteurs paient les vendeurs : tenir une position longue coûte plus cher, ce qui ramène le contrat vers le bas. Quand il cote en dessous, les vendeurs paient les acheteurs. Le financement n’est donc pas une commission encaissée par la plateforme : c’est un transfert entre intervenants, et le barème propre de la plateforme se superpose séparément.
Conséquence pratique : le temps est un coût. Une vue directionnelle qui se vérifie au bout de six semaines peut quand même perdre de l’argent si le financement est allé contre la position pendant ces six semaines. Le détail du calcul est déroulé dans ce que coûte la détention d’un perpétuel ; ici, c’est la structure qui compte. Un perpétuel valorise la direction en continu plutôt qu’à une date de règlement unique, et valoriser en continu signifie un coût continu.
La couche propre aux actions
Tout ce qui précède vaut pour un perpétuel sur n’importe quel actif. Ce qui rend un perpétuel sur action différent, c’est le calendrier qui se trouve dessous.
Un perpétuel crypto se réfère à un marché au comptant qui ne ferme jamais. Il y a toujours une transaction fraîche pour construire un indice, et l’écart entre deux prix de référence se mesure en secondes. Un perpétuel sur action se réfère à un marché qui ferme chaque soir de semaine, reste fermé tout le week-end et n’ouvre pas les jours fériés. Pendant ces heures, le sous-jacent n’a aucune transaction nouvelle.
De ce seul fait découle l’essentiel de ce qui surprend :
La référence s’arrête, le contrat continue. La formation des prix pendant une fermeture se fait entièrement dans le dérivé, sur l’information qui arrive. Les ouvertures laissent des trous. Une nouvelle tombée après la clôture est absorbée d’abord par le perpétuel, puis seulement par l’action quand son marché rouvre : à la cloche, les deux peuvent être très éloignés. Et une position peut être fermée pendant la nuit : la liquidation s’appuie sur le prix de marquage, qui continue de bouger que la bourse de cotation de l’action soit ouverte ou non.
La façon dont une plateforme donnée construit son prix de marquage pendant une fermeture — quelles sources, quel lissage, si le financement court normalement — est un paramètre propre à cette plateforme. Lisez la page des règles du contrat de la plateforme sur laquelle vous négociez. C’est la seule réponse qui fasse autorité, et elle change.
Face aux alternatives
| Instrument | Ce que vous détenez | Échéance | Coût de portage | Horaires |
|---|---|---|---|---|
| Action | Des titres inscrits à votre nom | Aucune | Aucun, sauf financement | Séance de bourse |
| Action tokenisée | La structure d’un émetteur, pas des titres | Aucune | Selon les conditions de l’émetteur | Fixés par l’émetteur |
| Perpétuel sur action | Rien | Aucune | Financement, dans les deux sens | En continu |
| Micro-future sur indice | Rien | Trimestrielle | Roulement, pas financement | Globex, avec pause quotidienne |
| Option | Un droit, pas une obligation | Oui | Prime et érosion du temps | Séance de bourse |
| CFD | Un contrat avec un teneur | En général aucune | Financement au jour le jour | Horaires du teneur |
Deux lignes méritent une lecture lente.
Les micro-futures sur indice sont le parent le plus proche, et pourtant pas la même chose. Le Micro E-mini Nasdaq-100 du CME vaut $2 fois l’indice Nasdaq-100, contre $20 pour l’E-mini de taille normale ; le Micro E-mini S&P 500 vaut $5 contre $50. Les deux micros cotent par pas de 0,25 point d’indice, comme leurs aînés : la valeur d’un pas en dollars est donc le dixième. Ils se négocient sur CME Globex du dimanche soir au vendredi après-midi avec une pause de maintenance quotidienne, et expirent trimestriellement, réglés en espèces contre une cotation d’ouverture spéciale le troisième vendredi de mars, juin, septembre et décembre. Un perpétuel n’a rien de cette structure : pas de date trimestrielle, pas de roulement, pas de pause de maintenance — en échange, du financement à chaque période.
Une note sur les noms, l’erreur étant fréquente : NQ suit l’indice Nasdaq-100, et QQQ est un ETF qui suit ce même indice. Ce sont des produits différents, aux mécaniques différentes. Un future sur indice n’est pas « un future sur l’ETF ».
Les options répondent à une autre question. Le détenteur d’une option peut avoir raison sur la direction et perdre quand même la prime face au temps. Le détenteur d’un perpétuel peut avoir raison sur la direction et perdre quand même face au financement. Sur un relevé, les deux pertes se ressemblent alors qu’elles viennent d’endroits totalement différents : l’une est l’érosion d’un droit qui expire, l’autre un transfert vers l’autre côté d’un contrat ouvert.
Régler la taille, pas le levier
L’erreur de cadrage la plus courante consiste à traiter le levier comme le bouton du risque. Il ne l’est pas. Le levier détermine la marge qu’exige une position ; la taille de la position détermine ce que coûte un mouvement de cours.
Une habitude utile est de raisonner à l’envers : décider d’abord ce que la position a le droit de perdre, trouver le cours auquel cette perte survient, puis dimensionner pour que les deux coïncident — et vérifier ensuite que le niveau de liquidation obtenu se situe en dehors de ce que l’action parcourt plausiblement d’une séance à l’autre. Sur un perpétuel sur action, cette dernière vérification pèse davantage que sur un perpétuel crypto, précisément parce qu’un trou de cotation nocturne y est un événement ordinaire et non une rareté.
Le mode de marge change la forme du risque, pas sa taille. La marge isolée et la marge croisée diffèrent par ce qui peut absorber une perte : l’isolée cantonne la marge de la position elle-même, la croisée laisse le reste du solde la défendre et expose donc ce reste.
Les taux de marge de maintien, les paliers et le levier maximal sont fixés par chaque plateforme et par contrat, et ils sont révisés. Leur place est la page de règles de la plateforme, pas un guide.
À vérifier avant la première position
Quatre éléments décident si l’instrument se comporte comme prévu, et tous les quatre sont propres à la plateforme :
1. Le calendrier de financement : à quelle fréquence il se règle, et s’il se règle seulement pendant que le marché sous-jacent est fermé.
2. La construction du prix de marquage : à partir de quoi l’indice est bâti, et ce qu’il devient pendant une fermeture.
3. Les paliers de marge : le taux de maintien à la taille effectivement négociée, pas à la plus petite.
4. La disponibilité : les produits et les conditions d’accès diffèrent selon les juridictions et changent sans préavis.
Aucun de ces quatre points ne se déduit du comportement d’un perpétuel crypto. Le mécanisme est commun, les paramètres ne le sont pas.
En résumé
Les chiffres sur les micro et E-mini ci-dessus proviennent en source primaire des pages de spécifications de contrat du CME Group. La mécanique qu’un perpétuel sur action partage avec tout autre perpétuel est détaillée dans les articles liés depuis cette page. Pour tout ce qui relève de la plateforme — intervalles de financement, construction du prix de marquage, paliers de marge, disponibilité par juridiction — la page des règles du contrat de la plateforme utilisée fait seule autorité, et elle prime sur n’importe quel guide.
Articles associés
Autres articles Bitbase sur ce sujet :
- ES face au MES : taille du contrat, dépôt, horaires et roulement
- La FOMC et les dérivés actions : volatilité, exécution et risque de position
- NQ contre MNQ : taille du contrat, marge, horaires et roulement
- L'ADX et la mesure de la force d'une tendance
- Les moyennes mobiles expliquées pour la crypto
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Spécifications du CME Micro E-mini Nasdaq-100 : multiplicateur, pas, horaires et règlement www.cmegroup.com
[2] CME Micro E-mini S&P 500 : taille du contrat et règlement trimestriel en espèces au SOQ www.cmegroup.com