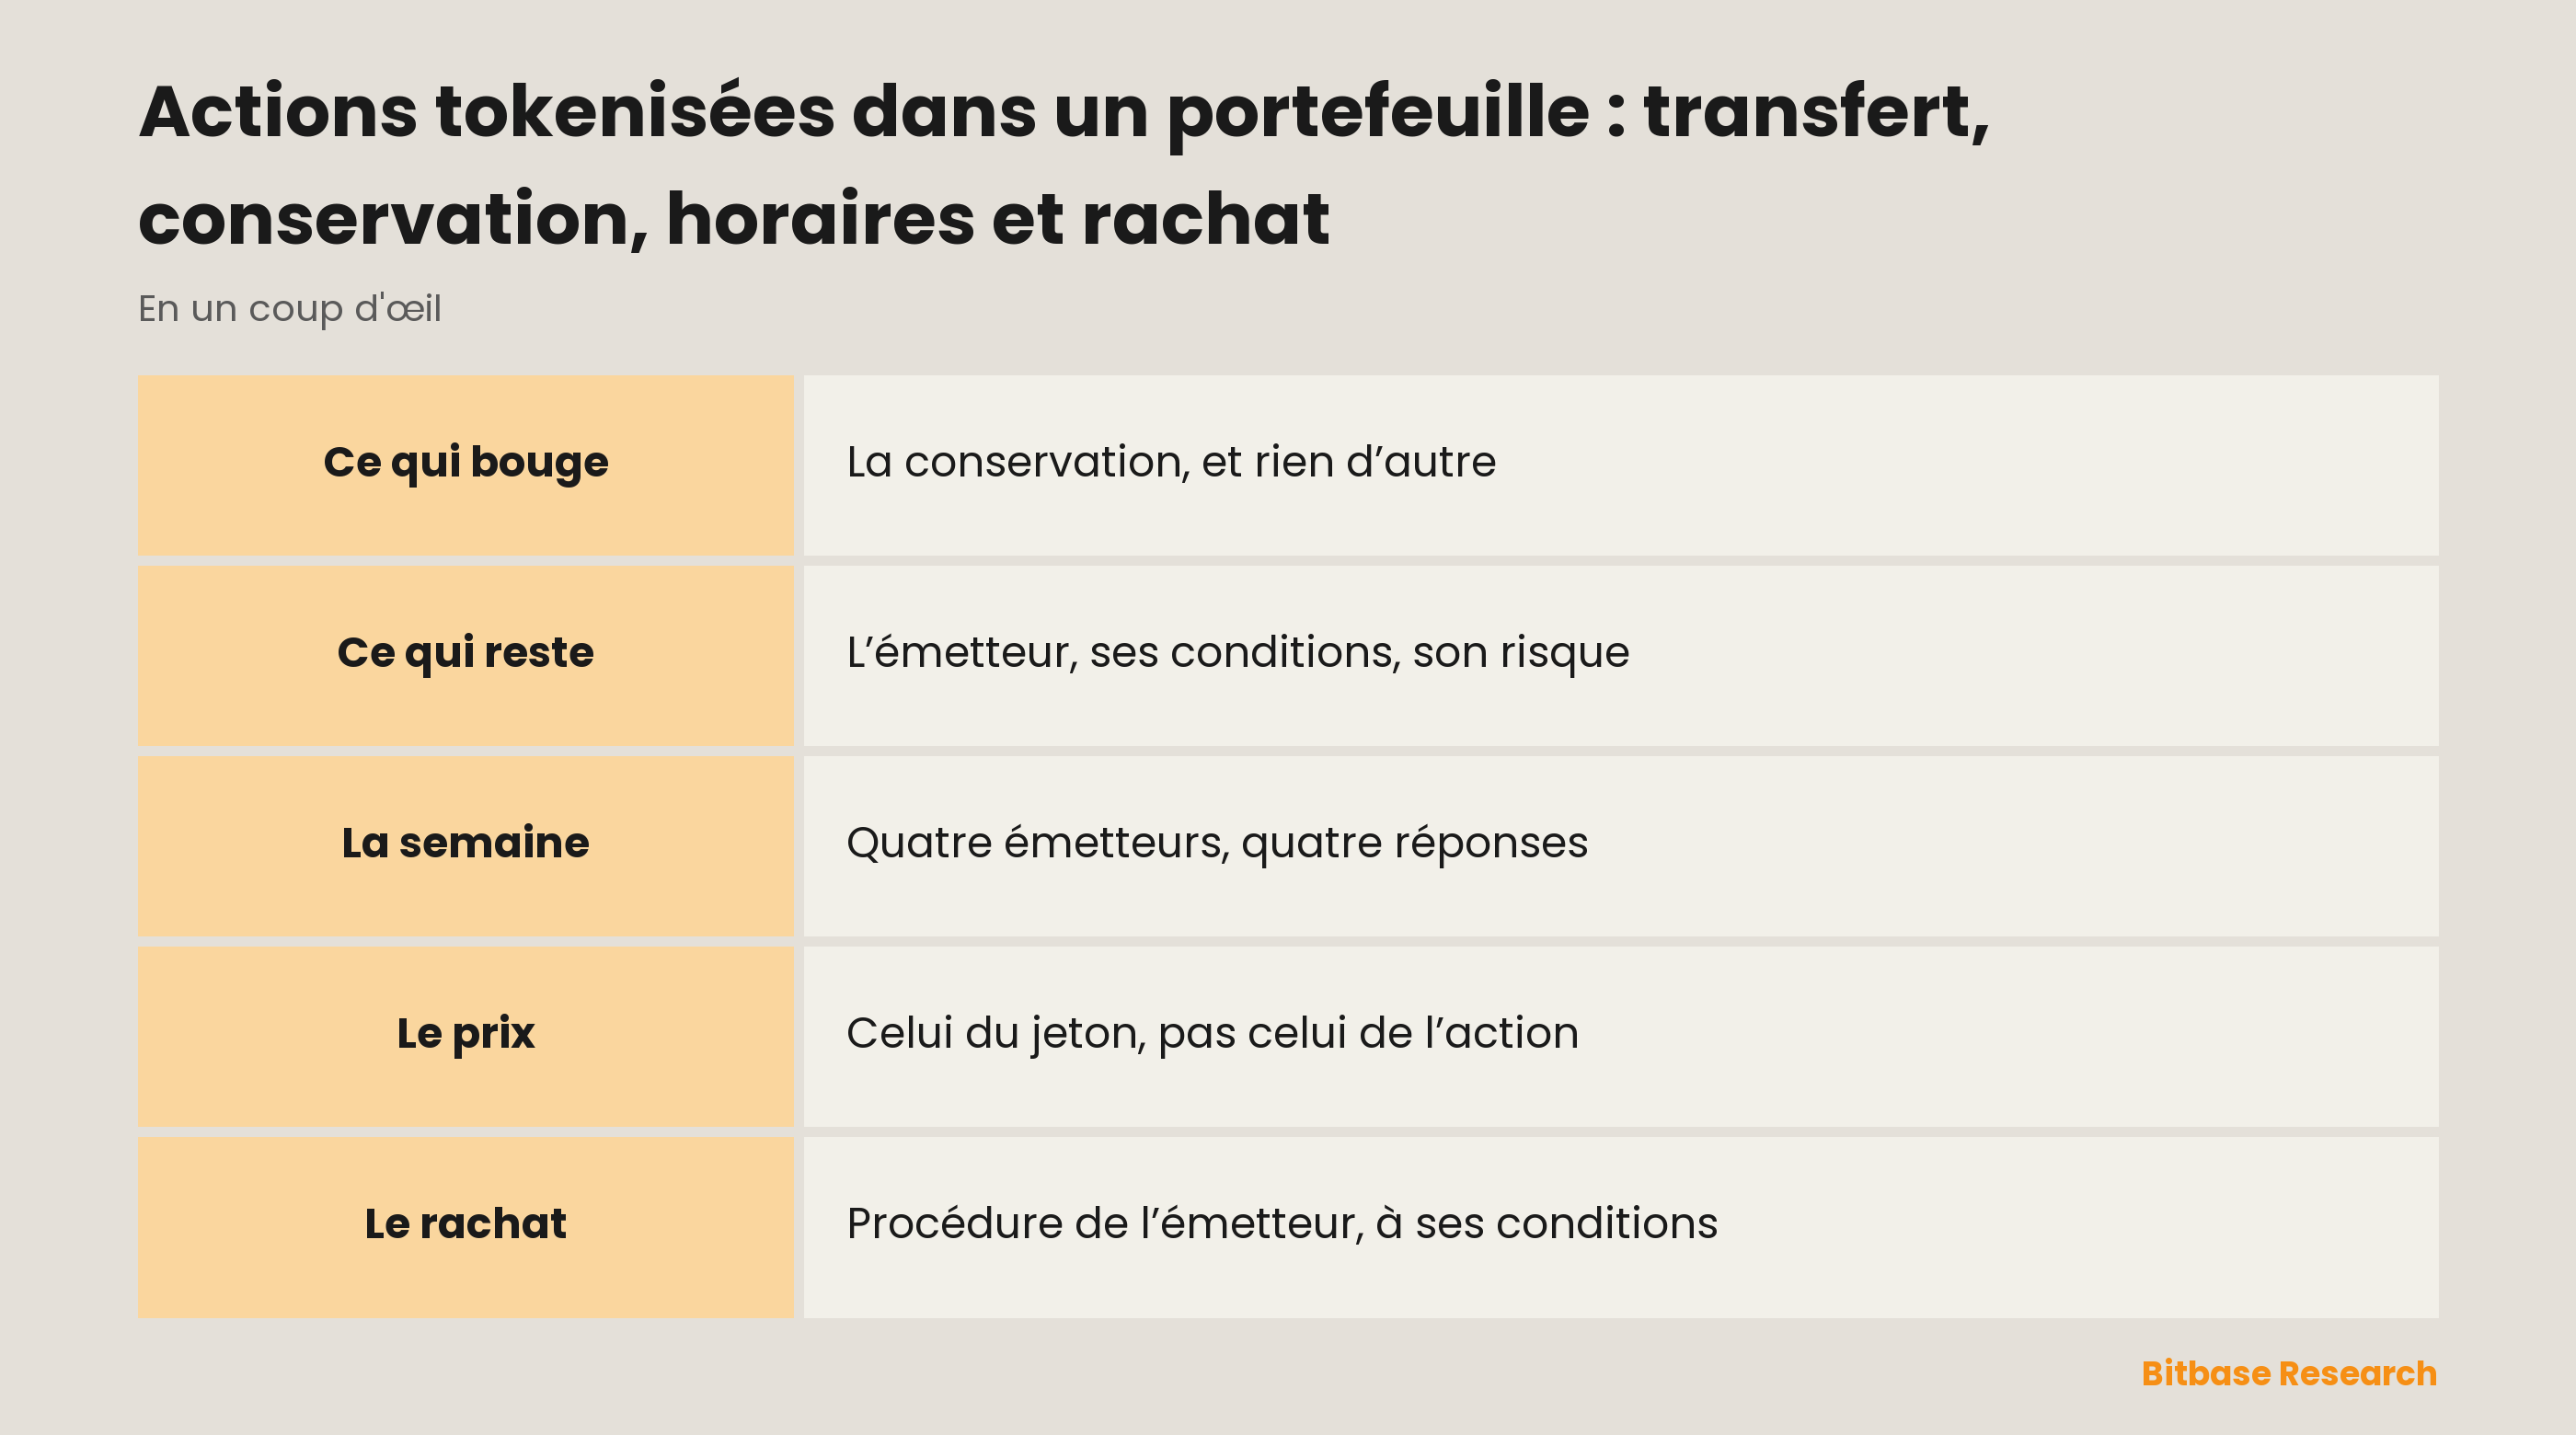
Un transfert sort l’action tokenisée de la conservation de la plateforme pour la placer sous la vôtre, et la conservation est la seule chose qui bouge. L’émetteur qui a écrit le jeton décide toujours de ce qu’il vaut, du moment où il se négocie et de la possibilité de le rendre un jour. Ce qui change, c’est qui supporte les conséquences quand quelque chose tourne mal.
Ce qu’un transfert change réellement
Transférer une action tokenisée vers un portefeuille que vous contrôlez met fin à une relation et en ouvre une autre. La plateforme cesse de détenir l’actif pour vous ; vous commencez à le détenir vous-même. C’est un changement de dépositaire, et c’est pourquoi la différence entre un portefeuille dépositaire et un portefeuille non dépositaire est le bon cadre pour cette décision.
Tout ce qui se situe en amont du dépositaire reste à sa place. Le jeton a été créé par un émetteur, selon sa structure et ses conditions, et il l’est toujours. Sa valeur continue de dépendre de ce que cet émetteur fonctionne, qu’il détienne ce que sa documentation dit qu’il détient et qu’il honore des conditions qu’il reste libre de modifier. Une adresse inscrite dans un registre public se place entre vous et la plateforme, pas entre vous et l’émetteur.
Vous avez changé de dépositaire, pas d’émetteur. Le geste donne l’impression de supprimer un intermédiaire, et l’un d’eux disparaît vraiment : la place de marché. L’émetteur n’a jamais été un intermédiaire en ce sens. Il est la contrepartie, et déplacer un jeton d’un portefeuille à l’autre le laisse exactement là où il était.
Le risque que vous abandonnez et celui que vous reprenez
La conservation personnelle d’actions tokenisées est presque toujours présentée comme une suppression de risque, et elle en supprime un, réel. Tant qu’une plateforme détient l’actif pour vous, sa solvabilité, ses contrôles internes et ses décisions d’exploitation s’interposent entre vous et ce que vous avez acheté. Sortez le jeton et elles ne s’interposent plus.
À leur place arrive un risque dont la chaîne de responsabilité est très courte. Un jeton conservé par soi-même se déplace pour qui sait produire la signature, et pour personne d’autre : aucun compte à geler, aucun contrôle entre une instruction et son exécution, aucune partie habilitée à défaire un transfert après coup. La différence entre une clé privée et une phrase de récupération cesse ici d’être une question de vocabulaire.
La conservation personnelle échange le risque du dépositaire contre le vôtre et laisse intact celui de l’émetteur. Choisir entre un portefeuille matériel et un portefeuille logiciel n’agit que sur le maillon du milieu. Rien dans ce menu ne change ce qui se passe si l’émetteur modifie ses conditions ou cesse son activité.
La chaîne tourne toute la semaine, le jeton pas forcément
Un samedi, une blockchain produit des blocs. Cela indique que le réseau est disponible. Cela ne dit rien du tout sur l’existence d’un marché pour le jeton qui dort dans votre portefeuille, et coller ces deux énoncés l’un sur l’autre est l’erreur la plus fréquente de tout ce domaine.
Les horaires de négociation des actions tokenisées sont fixés par l’émetteur, et les quatre émetteurs que la plupart des gens croisent ont abouti à quatre semaines différentes.
| Émetteur | La semaine telle que l’émetteur la décrit | Ce qu’il reste pour un week-end |
|---|---|---|
| Ondo | 24/5, avec des pauses liées aux opérations sur titres et aux contrôles de risque | La semaine ouvrée ; une partie des tickers se négocie en plus lors de séances hors horaires |
| xStocks (Backed) | Décrit par l’émetteur comme négociable 24/7 sur la chaîne | Ouvert, selon la description que l’émetteur donne du jeton |
| Robinhood | Du lundi 02:00 CET au samedi 02:00 CET | Fermé du samedi matin au lundi matin, heure européenne |
| Dinari | Préouverture, séance américaine ordinaire, après-clôture et une fenêtre de nuit ; hors séance ordinaire, seuls les ordres à cours limité sont acceptés | Une fenêtre sur la chaîne du vendredi soir au dimanche soir, heure de l’Est américain, sur une partie de la gamme et avec une liquidité plus mince |
La question du week-end pour les actions tokenisées n’a pas de réponse générale : elle en a quatre. La dernière colonne parcourt toute l’étendue : un jeton est décrit comme négociable en continu, une semaine s’arrête le samedi matin, une autre reste une semaine ouvrée assortie d’une exception étroite, et une dernière ouvre un canal mince sur la chaîne pour une partie de la gamme.
Détenir ses propres clés ne crée pas de marché. Le calendrier appartient à l’émetteur et à la place qui cote le jeton, et un portefeuille n’est ni l’un ni l’autre. Ce que la conservation personnelle vous donne, c’est de voir le solde à toute heure, ce qui n’est pas la même chose que pouvoir en faire quelque chose.
Ce que le suivi de prix suit vraiment
Une ligne de portefeuille se lit comme une participation au capital, et c’est là que la difficulté commence. Le suivi de prix des actions tokenisées, ce sont deux questions sous une même étiquette : combien vaut ce jeton, et combien vaut l’action. La plus grande partie de la semaine, les deux nombres sont assez proches pour être confondus. Ils restent deux nombres.
Ondo écrit la réserve noir sur blanc : « Un jeton ne représente pas nécessairement la valeur d’une action, et le prix d’un jeton ne correspondra pas toujours au prix de l’actif sous-jacent. » Un outil qui remplit cette ligne avec la dernière cotation du ticker vous montre donc quelque chose de voisin de votre position, et non la position elle-même.
Tant que la cotation sous-jacente est fermée, rien ne tient les deux nombres ensemble. L’action ne se négocie pas, si bien que toute information qui arrive n’a que le côté jeton pour se poser, et elle se pose contre la profondeur disponible à cette heure-là. À la réouverture, l’action se revalorise en un seul mouvement, et tout l’écart qui s’était creusé se résorbe en public.
Le rachat est une procédure, pas une transaction
Vendre et faire racheter sont deux opérations distinctes, et c’est la seconde que l’on suppose. Une vente trouve une contrepartie sur un marché. Un rachat remonte vers l’émetteur, et seul l’émetteur peut y consentir.
La question de savoir comment faire racheter des actions tokenisées porte donc le nom d’un émetteur plutôt qu’une réponse générale. Qui peut demander un rachat, ce qu’il faut présenter, par quelle voie et dans quels délais : tout cela est écrit par l’émetteur, publié par l’émetteur et modifié par l’émetteur. Aucun chiffre ne figure dans ce paragraphe pour cette raison précise : tout nombre imprimé ici ne serait que les conditions d’un émetteur à une date donnée.
Conserver soi-même n’ouvre aucun droit. Les clés prouvent que vous contrôlez le jeton. Elles ne prouvent pas que vous êtes quelqu’un avec qui l’émetteur accepte de traiter. Ondo décrit ses actions tokenisées comme généralement accessibles aux investisseurs non américains, sous réserve de certaines restrictions juridictionnelles et autres : un énoncé sur qui vous êtes, pas sur l’endroit où le jeton est rangé.
Là où les émetteurs décrivent la mécanique, celle-ci est rapide. Ondo indique que l’émission et la destruction sont instantanées et décrit un achat ou une vente comme une transaction atomique unique. Dinari lie la création et la destruction à l’exécution d’un ordre de bourse via Alpaca : tant qu’un ordre réel n’est pas exécuté, rien n’existe. Chez xStocks, le rachat remonte vers l’émetteur. Robinhood présente encore une autre forme : sa documentation décrit les Classic Stock Tokens comme des contrats dérivés entre vous et Robinhood, valorisés aux prix des titres sous-jacents mais sans conférer de droits sur eux, et un contrat avec une contrepartie n’est pas ce pour quoi le mot rachat a été fabriqué.
Trois choses qu’un portefeuille ne peut pas vous dire
Un portefeuille affiche un solde, une adresse et un historique de transactions. Trois des questions ci-dessus sortent de ce qu’il sait répondre.
La première : qui a émis le jeton. Un ticker nomme une entreprise, et l’entreprise ne décide aucune ligne du tableau ci-dessus ; la structure derrière une position doit donc se lire dans quel émetteur l’a construite plutôt que se deviner d’après les lettres. La deuxième : quand il se négocie, ce à quoi un solde ne répondra jamais. La troisième : ce que disent les conditions de rachat et si elles vous concernent, ce que seule la documentation de l’émetteur tranche.
Un portefeuille est un excellent relevé de ce que vous détenez et une piètre description de ce que c’est. Cet écart n’est pas un défaut du portefeuille. Il découle de ce que le jeton est une créance sur un émetteur et non un objet qui transporte ses conditions avec lui.
En résumé
Faire passer une action tokenisée en conservation personnelle tranche une seule chose : qui la détient. C’est une vraie décision, elle supprime une exposition réelle, mais elle en prend une autre et ne change rien à la structure qui donne sa valeur au jeton.
Le calendrier reste celui de l’émetteur et varie d’un émetteur à l’autre au lieu de suivre la chaîne. Le prix reste celui du jeton, pas celui de l’action. Le rachat reste une procédure menée par l’émetteur, selon des conditions qu’il fixe et peut modifier. Chaque formulation d’émetteur citée plus haut provient de sa propre documentation, liée ci-dessous, et c’est cette version qui compte le jour où vous la lisez.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter SCHD : exposition aux dividendes, coûts et comparaison avec QQQ
- Comment acheter l’action Snowflake (SNOW) : méthodes de négociation, coûts et risques
- Comment acheter l’action SoFi (SOFI) : méthodes de négociation, coûts et risques
- Zebec expliqué : paiements continus sur chaîne
- Qu'est-ce que la réutilisation d'adresse en crypto ? Pourquoi l'éviter
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Documentation Ondo sur les actions tokenisées : pas un jeton par action, négociation 24/5, émission et destruction atomiques instantanées, accès docs.ondo.finance
[2] Site officiel xStocks : adossement 1:1 en conservation réglementée, émetteur Backed Assets (JE) Limited, négociable 24/7 sur la chaîne xstocks.com
[3] Robinhood Europe : les Classic Stock Tokens sont des contrats dérivés sans droits sur le sous-jacent, du lundi 02:00 au samedi 02:00 CET robinhood.com
[4] Documentation Dinari : séances ordinaire, de préouverture, d’après-clôture et de nuit, ordres à cours limité hors séance ordinaire, et une fenêtre continue sur la chaîne pour une partie de la gamme docs.dinari.com