Vous pouvez vous positionner sur une même société de trois façons, et une seule inscrit votre nom au registre des actionnaires. Une action tokenisée et un perpétuel sur action suivent tous deux un cours sans faire de vous un actionnaire, mais ce ne sont pas deux versions d’une même idée : derrière le jeton se tient un émetteur nommé, avec ses propres conditions, tandis qu’un perpétuel ne détient absolument rien. Ce qui suit détaille ce que chacun des trois donne réellement en matière de propriété, de dividendes et de droit de vote.
L’échelle de la propriété compte trois barreaux
Acheter une action via un courtier vous inscrit au registre de la société émettrice, directement ou via un mandataire, et tout le reste en découle. Le dividende, le vote et les droits légaux à l’information sont attachés à l’inscription au registre, pas à la courbe de prix. Avec l’inscription, ils arrivent d’eux-mêmes ; suivez le cours sans elle et aucun n’arrivera, sauf si quelqu’un a bâti un chemin exprès.
Une action tokenisée est une tentative de construire ce chemin, et ce n’est pas un produit unique. Au moins quatre structures se vendent sous cette étiquette, et elles répondent à la propriété de façon si différente qu’une phrase vraie pour l’une est fausse pour la suivante. Il faut donc d’abord établir quel émetteur se tient derrière un ticker ; le symbole le trahit souvent, ce que détaille l’article ce que le symbole d’une action tokenisée dit de son émetteur.
Un perpétuel sur action occupe l’autre extrémité de la même échelle. Il ne détient rien, se réfère à un cours et ne se dénoue jamais en un actif.
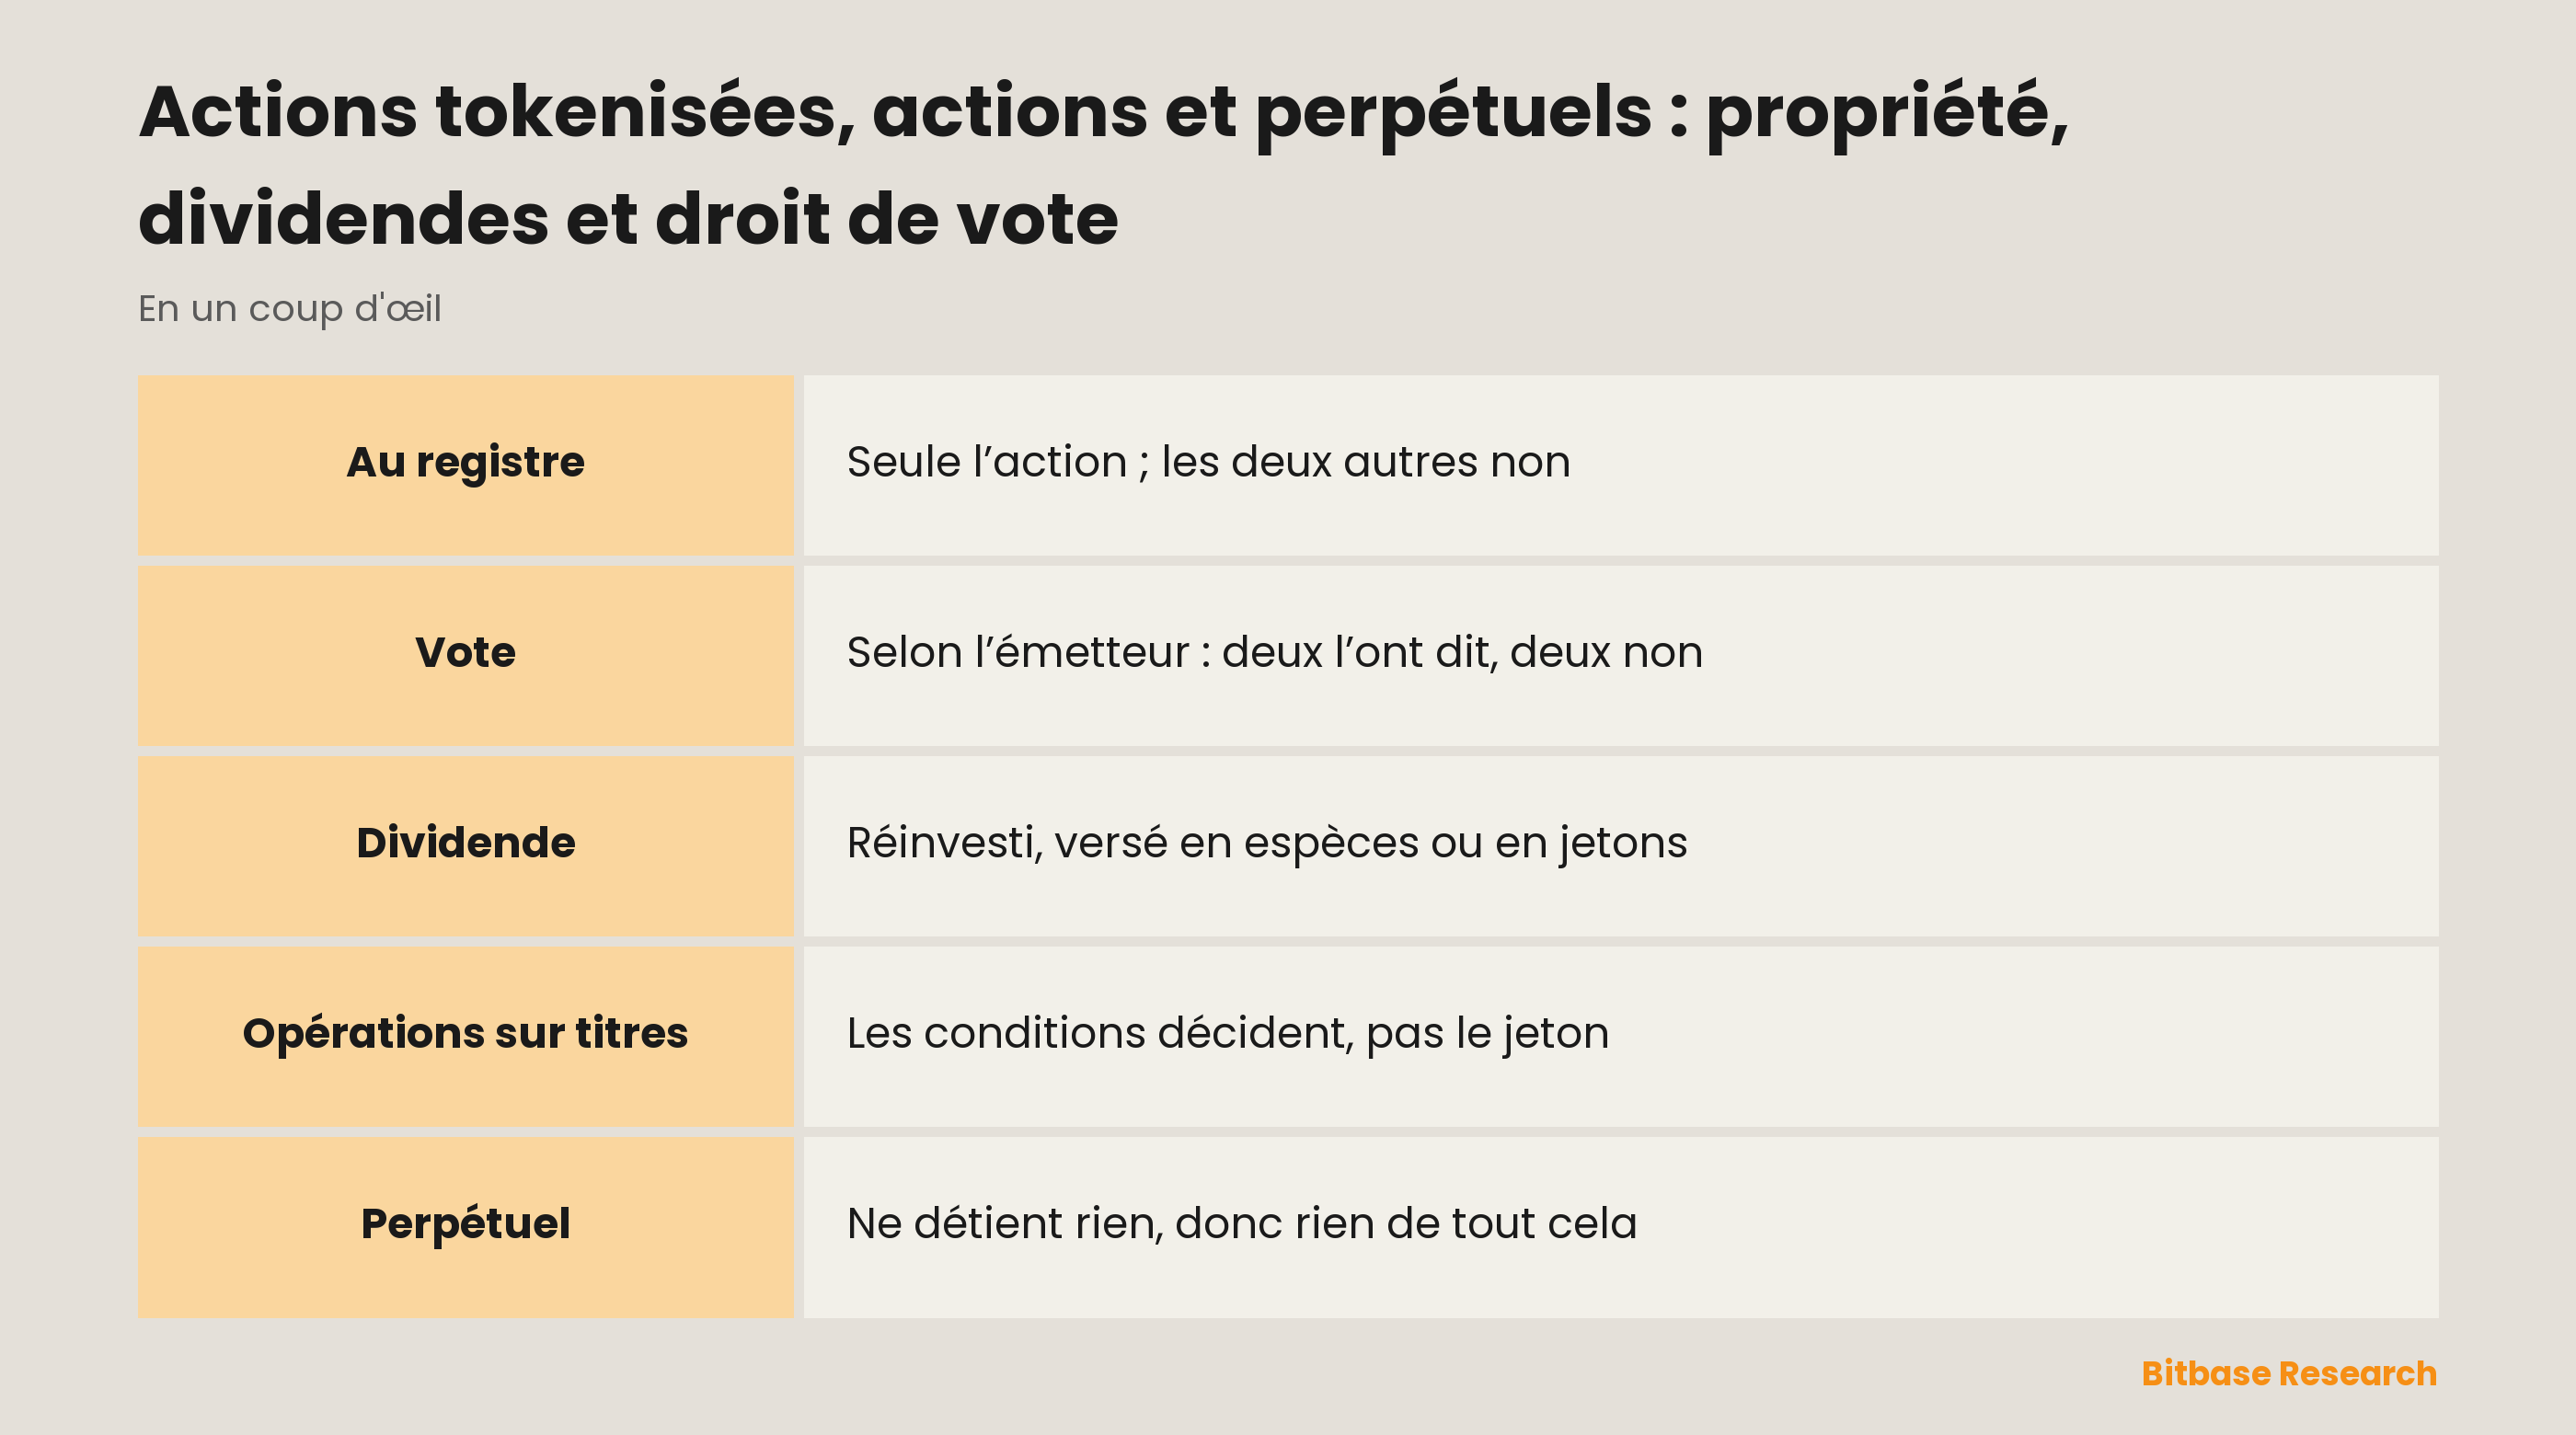
| Ce que vous détenez | Inscription au registre | Dividende | Vote |
|---|---|---|---|
| Action achetée via un courtier | Oui | Oui, selon la décision de la société | Oui, selon la catégorie d’actions |
| Action tokenisée | Non, la structure de l’émetteur à la place | Selon les conditions de l’émetteur | Selon les conditions de l’émetteur |
| Perpétuel sur action | Non, rien du tout | Non | Non |
Tout le travail se trouve dans la ligne du milieu. « Selon les conditions de l’émetteur » n’esquive pas la question : c’est la réponse.
Les droits d’actionnaire se lisent émetteur par émetteur
Il existe une phrase qui sonne prudente et ne l’est pas : les actions tokenisées ne confèrent aucun droit d’actionnaire. Deux des quatre émetteurs disent quelque chose de très proche de leur produit. Les deux autres ne l’ont pas dit, et le prononcer à leur place transforme un silence en affirmation.
Ondo l’écrit sans détour dans sa propre documentation : les détenteurs ne reçoivent ni droit de vote d’actionnaire, ni droits légaux à l’information, ni aucun autre droit d’actionnaire. C’est une description nette et non une formule prudente, et elle colle à la structure : un jeton Ondo est construit comme un instrument de rendement total, pas comme une créance sur une action précise.
Robinhood arrive à un endroit voisin par une autre route : par sa forme juridique, son produit n’est pas une action tokenisée. Les Classic Stock Tokens sont des contrats dérivés entre vous et Robinhood, valorisés aux cours des titres sous-jacents sans conférer de droits sur ceux-ci ; les actifs sous-jacents appartiennent à Robinhood et sont conservés chez un établissement agréé aux États-Unis. Rien à transmettre, puisque le contrat lie le courtier et non la société.
C’est chez xStocks que le dossier public s’arrête. Backed indique que chaque xStock est adossé 1:1 à l’actif sous-jacent en dépôt réglementé, et décrit ce que détient le porteur comme une exposition à la valeur de ce collatéral et une créance sur elle, non sur les droits juridiques qui y sont attachés. C’est une affirmation sur le collatéral, pas sur le vote, que le site officiel n’aborde pas.
Chez Dinari, le trou est au même endroit. Sa documentation explique ce qu’est un dShare, comment l’émission suit un ordre exécuté via Alpaca et comment les dividendes sont traités, sans jamais aborder les droits d’actionnaire. Une déclaration absente n’est pas une déclaration.
| Émetteur | Ce qu’est le jeton | Adossement | Sur les droits d’actionnaire |
|---|---|---|---|
| Ondo | Action tokenisée en instrument de rendement total | Pas un jeton pour une action | Déclaré : aucun, vote compris |
| Robinhood | Contrat dérivé avec Robinhood | Sous-jacent détenu par Robinhood | Déclaré : aucun droit sur le sous-jacent |
| xStocks | Titre tokenisé par une société de Jersey | 1:1, en dépôt réglementé | Non abordé sur le site officiel |
| Dinari | dShare émis lorsqu’un ordre est exécuté | 1:1 avec le titre | Non abordé dans sa documentation |
La règle de travail qui sort du tableau est lire l’émetteur avant le ticker, et traiter les deux cases vides comme vides plutôt que comme un « non » silencieux.
Les dividendes empruntent trois chemins, et un émetteur se tait
Sur une action ordinaire, le dividende est décidé par la société et versé en numéraire à qui détient le titre à la date d’arrêté. Rien de cela ne se transpose automatiquement à un jeton.
Ondo n’en verse aucun. Les dividendes du sous-jacent sont réinvestis, nets de retenue à la source, dans ce que le jeton suit : rien n’arrive dans un portefeuille à la date de paiement. C’est aussi pourquoi Ondo indique qu’un jeton ne représente pas nécessairement la valeur d’une action et que les deux cours ne coïncident pas toujours.
Robinhood reverse les espèces. Si l’action ou l’ETP sous-jacent verse un dividende, Robinhood reverse un montant correspondant en espèces aux porteurs éligibles.
Dinari distribue une fois les espèces du sous-jacent reçues. Les porteurs directs reçoivent des USD+, ceux de la version emballée le dShare sous-jacent crédité sur leur position : le versement arrive en jetons, pas en devise.
Chez xStocks, le dossier est vide. Des descriptions d’un mécanisme de rebasing ou de multiplicateur circulent dans des sources secondaires ; aucune n’émane de l’émetteur et aucune n’a sa place sur une page qui demande à être vérifiée.
Trois chemins et un trou, pour ce qui est formellement le même événement sur titres.
Les splits et opérations sur titres relèvent des conditions, pas du jeton
Un split modifie le nombre de titres et la cotation du côté du registre. Ce qu’il fait à un jeton relève des conditions de l’émetteur, et la documentation qui sous-tend cette page n’en fixe le traitement pour aucun des quatre. Un fait voisin est établi : Ondo indique que la négociation peut être suspendue autour des opérations sur titres et pour contrôle du risque, ce qui montre que la structure y réagit.
Au-delà, tout ce qui serait écrit ici relèverait de l’invention ; à la place de la conjecture, voici donc la règle. Le traitement des opérations sur titres est une condition de la documentation de l’émetteur lui-même, et c’est le seul endroit où la lire. L’émetteur peut modifier ses conditions : la réponse porte donc une date, et cette date pèse autant que la réponse.
Les horaires de négociation le disent encore plus vite. Ondo décrit ses jetons comme négociables 24/5 et non en continu, tandis que le site xStocks décrit les siens comme négociables 24/7 en chaîne. Ce sont deux émetteurs décrivant deux structures, et non une propriété de la « tokenisation » elle-même.
La colonne du perpétuel dissout la question
Un perpétuel sur action ne détient pas une version atténuée de ces droits : il n’a nulle part où les loger. Pas d’inscription au registre, pas d’émetteur détenant un actif pour vous, pas de date de versement. Rien n’est détenu, donc rien ne peut être transmis. Les dividendes, les votes et les opérations sur titres n’ont aucune voie d’entrée dans un contrat dont tout le contenu est une référence de prix.
À la place d’une date de règlement, le perpétuel porte le financement : un paiement périodique entre acheteurs et vendeurs qui maintient le contrat près de sa référence ; le mécanisme et son coût sont détaillés dans le guide des perpétuels sur actions. Les comparer case par case ne fonctionne pas : l’une des questions porte sur la structure d’un tiers, l’autre sur un contrat.
Comment répondre soi-même à ces trois questions pour un ticker donné
Commencez par l’émetteur plutôt que par la société, dont le nom est la partie familière et justement celle qui ne dit rien du contenu. Établissez laquelle des quatre structures se tient derrière le symbole, ouvrez ensuite la documentation de l’émetteur lui-même plutôt qu’un résumé, et lisez trois choses dans cet ordre : les droits, les dividendes, les opérations sur titres. Là où un document se tait, notez-le comme un silence ; c’est cette seule habitude qui empêche un trou de devenir discrètement un fait.
Notez aussi la date de lecture, car les règles d’éligibilité, les conditions de rachat et les horaires appartiennent à l’émetteur et peuvent changer. Les voies d’accès diffèrent en outre selon la juridiction, ce que traite à part comment acheter des actions américaines avec des stablecoins, tandis que le tableau d’ensemble se trouve dans comment les actifs du monde réel sont tokenisés.
En résumé
Une action vous inscrit au registre, et les droits découlent de cette inscription. Un perpétuel vous place dans un contrat qui ne détient rien, si bien que la question des droits ne se pose jamais. L’action tokenisée se tient entre les deux et n’admet pas de réponse unique : il y a quatre réponses de quatre émetteurs, dont deux se sont prononcés sur les droits d’actionnaire et deux non. Chaque affirmation ci-dessus remonte à une page de l’émetteur, listée plus bas ; là où ces pages se taisent, celle-ci se tait aussi, et la documentation en vigueur prime sur tout résumé, y compris celui-ci.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter l’action SoFi (SOFI) : méthodes de négociation, coûts et risques
- Comment acheter SQQQ : exposition inverse quotidienne contre vente à découvert de QQQ
- Comment acheter TLT : horaires de négociation, coûts et risques d’un ETF obligataire
- XLK ETF expliqué : qui décide de ce que détient le fonds
- Qu'est-ce que la dominance du Bitcoin ?
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Ondo Finance, documentation Ondo Tokenized Stocks, section Overview docs.ondo.finance
[2] xStocks, site officiel xstocks.com
[3] Robinhood Europe, UAB, pages produit Invest pour l’Union européenne robinhood.com
[4] Dinari, documentation, What is a dShare docs.dinari.com
[5] Dinari, documentation, Dividend Payments docs.dinari.com