Nasdaq ferme chaque soir de semaine et reste fermé tout le week-end, tandis qu’un perpétuel suivant une action qui y est cotée continue de coter sans interruption. Vers ce second marché partent les quatre mêmes instructions que d’habitude, sauf qu’elles atterrissent dans un autre carnet : un carnet derrière lequel, la plus grande partie de la semaine, aucune transaction fraîche n’a lieu sur l’action elle-même. Voici ce qui arrive à chacune de ces instructions sur le chemin de l’exécution.
Deux carnets d’ordres, deux calendriers
Un ordre passé sur un perpétuel sur action n’atteint jamais la Bourse où l’action est cotée. Il se pose dans le carnet propre à la plateforme pour ce contrat et s’exécute face à d’autres porteurs du même contrat. Aucune action ne change de mains au passage, et c’est précisément pour cela que l’instruction peut être acceptée à une heure où la Bourse de cotation est éteinte.
Deux prix comptent ici, et ce n’est pas le même prix. Le prix d’exécution est ce que le carnet donne à l’ordre. Le prix de marquage est la référence propre de la plateforme, et la marge comme la liquidation se mesurent par rapport à lui, pas par rapport à la dernière transaction. Un ordre peut donc s’exécuter à un nombre pendant que la position qu’il ouvre est valorisée à un autre.
Ordres à cours limité et ordres au marché quand le sous-jacent est fermé
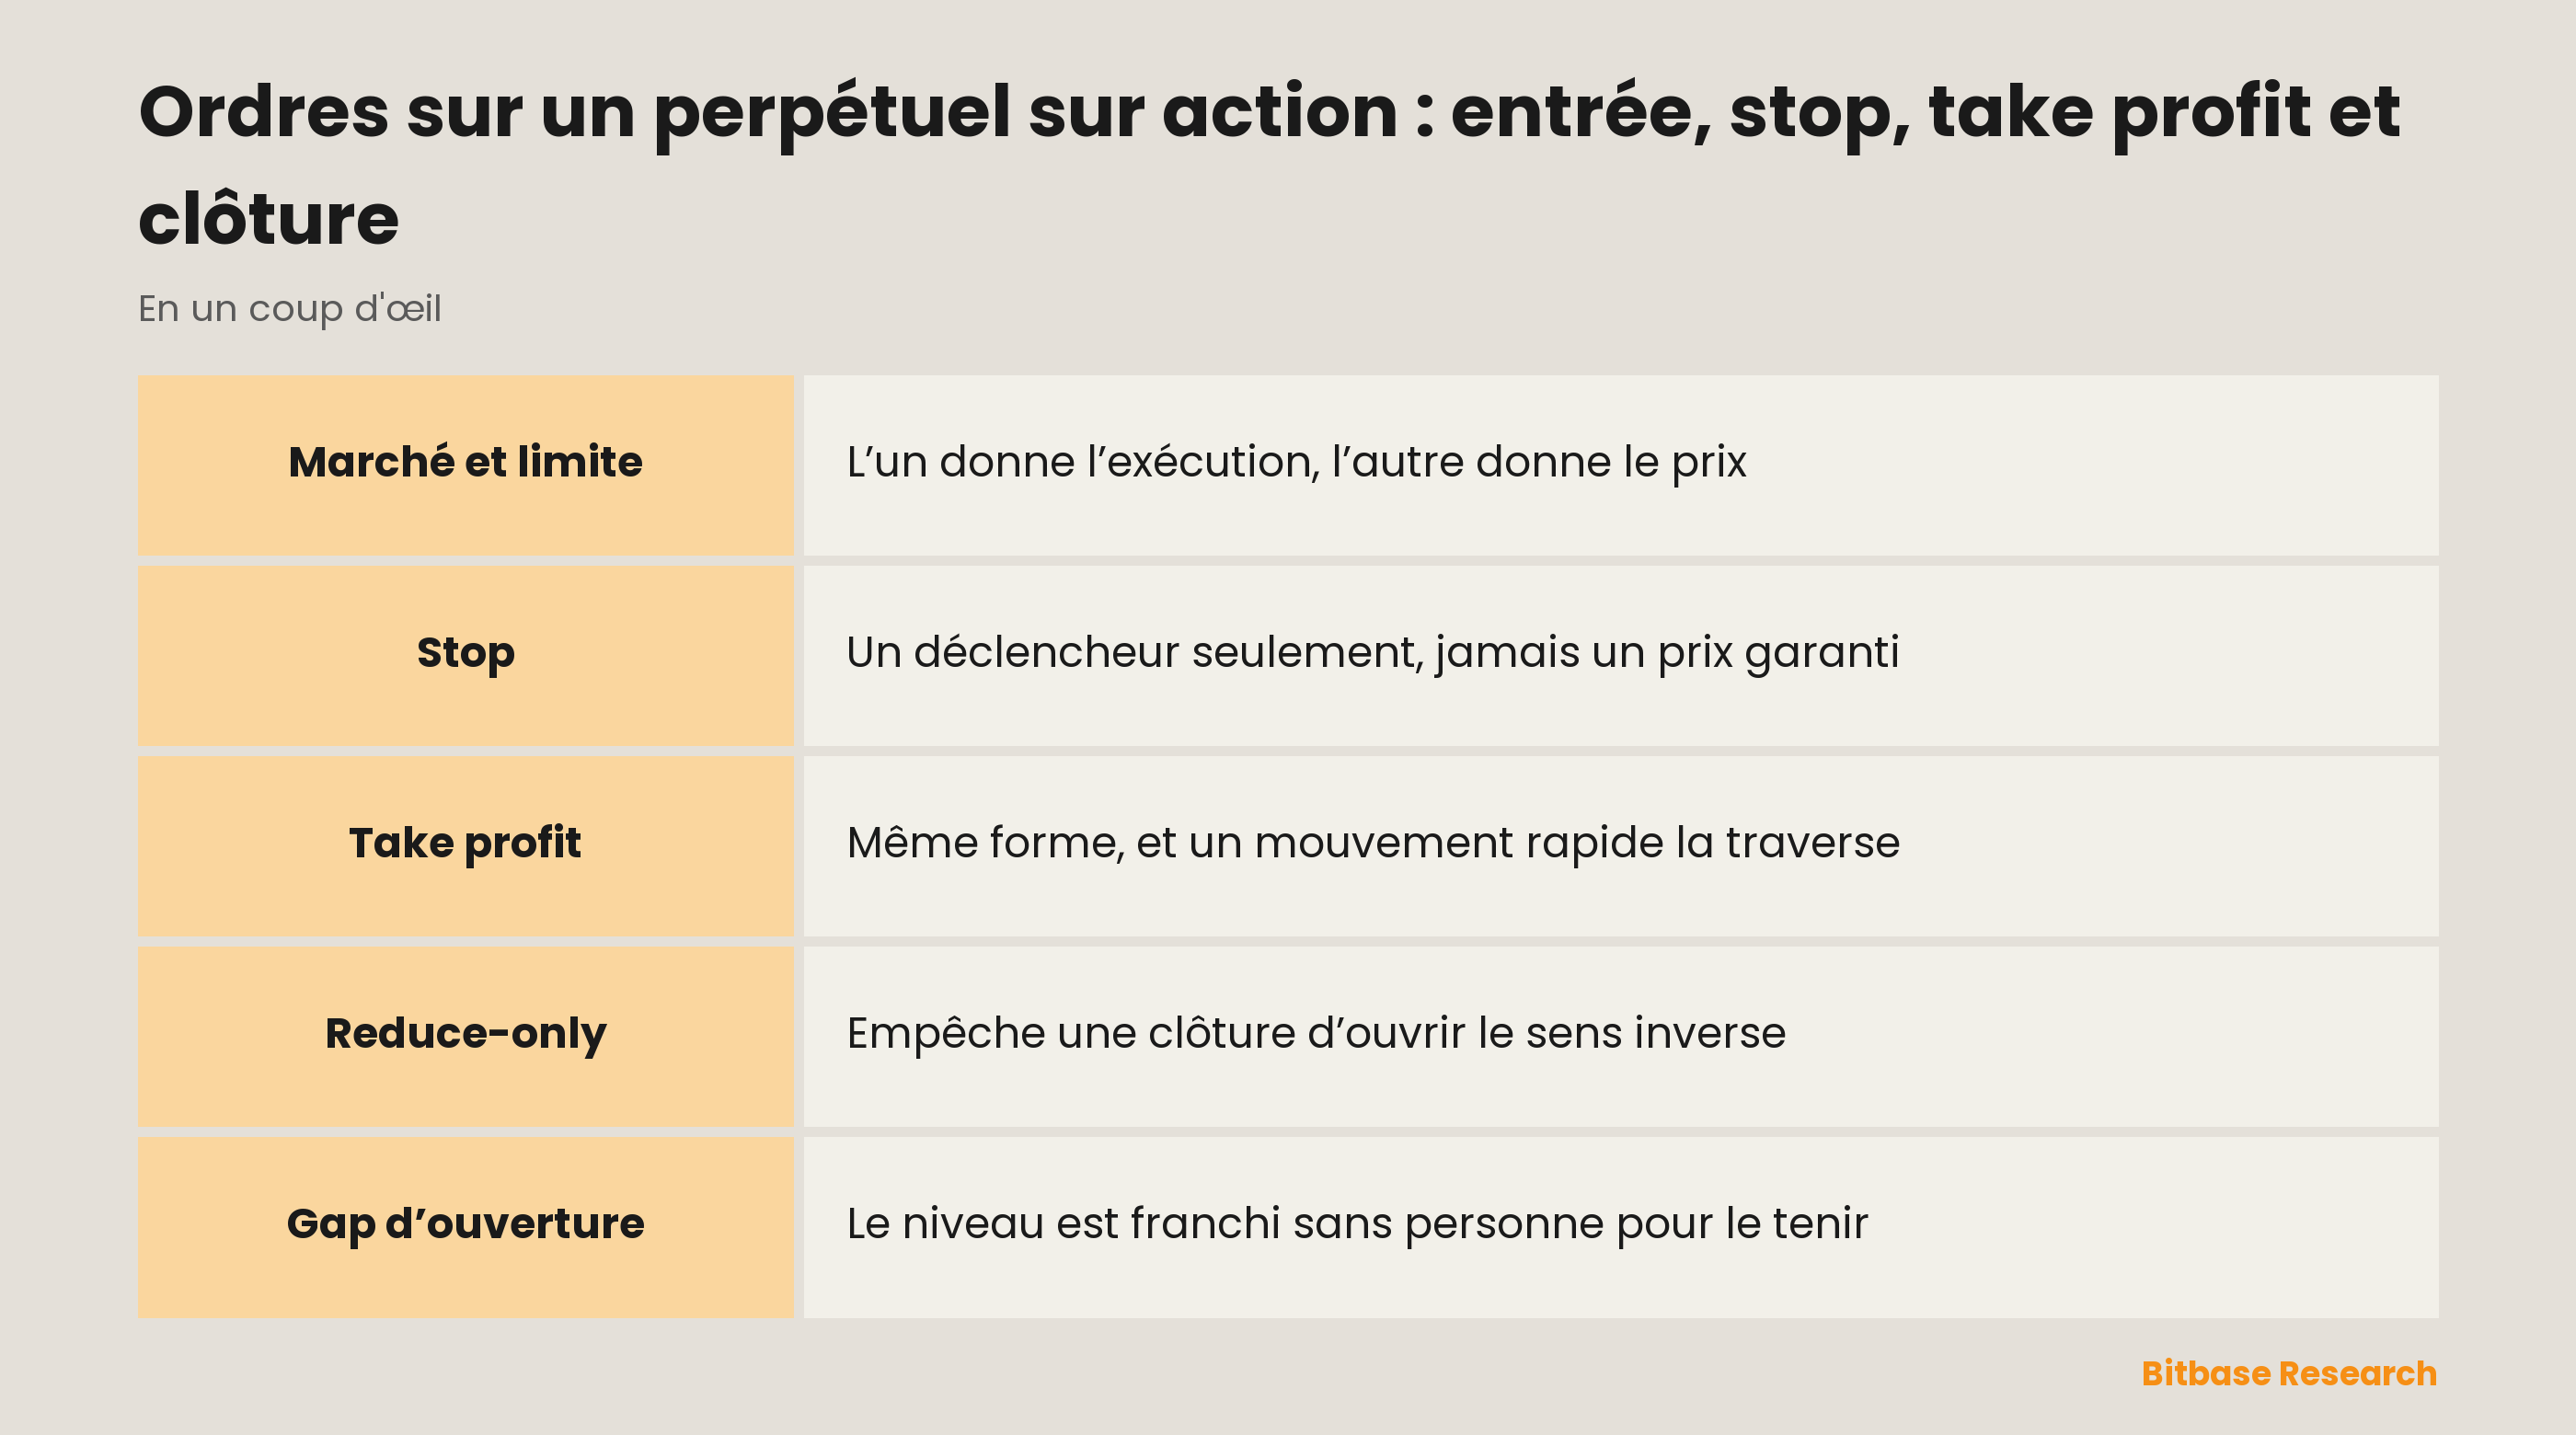
Un ordre au marché est une instruction sur la certitude : prends ce qui est posé, tout de suite. Un ordre à cours limité est une instruction sur le prix : exécute à ce nombre ou mieux, et sinon attends. Un ordre au marché ne peut promettre un prix, et un ordre à cours limité ne peut promettre une exécution.
Le poids de cet arbitrage se déplace avec l’horloge. Dès que l’action cesse d’imprimer des transactions, moins d’animateurs acceptent d’afficher un prix qu’ils ne peuvent couvrir : l’écart s’élargit et la taille posée à chaque palier s’amincit. Un ordre qui traversait un palier l’après-midi peut en franchir plusieurs la nuit. La distance entre le prix vu et le prix obtenu est le glissement, et il appartient au carnet, non au type d’ordre.
Un ordre à cours limité répond à un carnet mince en nommant d’avance le pire nombre acceptable. Il peut ensuite se remplir par morceaux, et il peut ne pas s’exécuter du tout. Ces deux issues sont l’ordre qui fonctionne correctement.
Un stop est un déclencheur, pas un prix garanti
Un stop porte deux prix, et les fondre en un seul est le contresens le plus coûteux de cette page. Le déclencheur est le niveau qui réveille l’ordre. L’exécution est tout ce qui se passe ensuite, et elle obéit aux règles ordinaires ci-dessus.
Un stop au marché se déclenche puis prend le carnet : il met donc presque toujours fin à la position et ne promet jamais où. Un stop à cours limité se déclenche puis pose une limite : il promet un prix et non une sortie. Aucun des deux n’est le sûr ; ils échouent dans des directions opposées.
La référence que surveille le déclencheur, la dernière transaction ou le prix de marquage, est un paramètre de la plateforme et non une propriété des stops. Elle décide si une seule transaction mince à une heure calme suffit à réveiller l’ordre. Lisez la page des règles du contrat de la plateforme sur laquelle vous négociez.
Le take profit a la même forme, tournée dans l’autre sens
Un take profit est lui aussi un déclencheur plus une exécution, le déclencheur étant du côté favorable. Un take profit à cours limité peut être traversé par un mouvement rapide et laisser la position ouverte au-delà du prix demandé. Un take profit au marché porte la même certitude, et la même indifférence au prix, que n’importe quel ordre au marché.
On les apparie généralement pour que l’exécution de l’un annule l’autre. Sans cet appariement, un take profit exécuté laisse le stop posé sous une position qui n’existe plus, or un stop posé sous aucune position est un ordre d’ouverture.
Le reduce-only et l’accident qu’il empêche
Le reduce-only est un indicateur porté par l’ordre, pas un type d’ordre. Il dit au moteur d’appariement que cet ordre n’a le droit que de réduire la position. Si son exécution devait faire passer la position par zéro puis de l’autre côté, le moteur le rabote à ce qui reste réellement, ou le refuse.
L’accident qu’il empêche est des plus ordinaires. Une position est clôturée à la main alors que le stop reste posé dessous ; la taille d’un ordre de clôture est calculée sur la position d’il y a une heure ; deux sorties partent sur le même mouvement. Chaque fois, une instruction censée mettre fin à l’exposition en fabrique l’inverse. Le reduce-only et les contrôles d’ordre voisins existent parce que cette erreur est mécanique et non une étourderie. Qu’une plateforme rabote un tel ordre ou le refuse est, là encore, un paramètre de la plateforme.
Quatre façons de sortir et ce que chacune coûte
| Façon de sortir | Ce qu’elle garantit | Ce qu’elle coûte | Où elle échoue |
|---|---|---|---|
| Clôture au marché | Que la position se termine | L’écart, plus chaque palier traversé | Les heures minces, quand le trajet est le plus long |
| Clôture à cours limité | Le prix, si tant est qu’elle s’exécute | Du temps et le risque de ne pas s’exécuter | Les mouvements rapides qui laissent l’ordre derrière |
| Stop ou take profit posé | Une règle qui agit sans vous | Déclencheur et exécution sont deux nombres | Les gaps qui sautent par-dessus le niveau |
| Clôture par morceaux | Un contrôle partiel sur les deux | Plus de passages de l’écart et un reste à suivre | Le reste oublié |
La forme qui convient dépend de ce qui mérite d’être payé à cet instant : le prix ou la certitude. Il existe encore une cinquième fin, et ce n’est pas du tout un ordre : quand la marge s’épuise, la plateforme clôture elle-même la position, au prix de marquage et selon son propre calendrier, et cette arithmétique est détaillée dans le texte sur le prix de liquidation et le résultat avec levier.
Ce que le gap d’ouverture fait aux ordres en attente
Cette partie n’a pas d’équivalent sur un perpétuel crypto, dont le marché au comptant ne ferme jamais. Supposons que l’action imprime sa dernière transaction avant la clôture à $200, qu’une nouvelle tombe dans la nuit et que la Bourse rouvre sur une première transaction à $180. Un stop dont le déclencheur est à $190 ne s’exécute pas à $190. Le niveau est franchi à un moment où personne ne s’y tient, donc l’ordre se réveille et prend le premier prix que le carnet veut bien donner. Un stop à cours limité dont la limite est juste sous ce même déclencheur ne s’exécute pas du tout, et la position reste ouverte. Les deux ordres ont fait exactement ce pour quoi ils ont été construits.
Le contrat continue de se négocier pendant la fermeture, si bien que le gap s’ouvre dans le dérivé à l’heure où tombe la nouvelle, et non à la cloche d’ouverture. La cloche est seulement le moment où l’action rattrape. Un ordre en attente est donc exposé à la fenêtre d’information et non à la séance d’ouverture, et tout ce qui est porté à travers cette fenêtre continue d’accumuler le paiement périodique décrit dans le texte sur le taux de financement d’un perpétuel.
En résumé
Entrée, stop, take profit et sortie sont quatre instructions, et chacune promet exactement l’une de deux choses : un prix, ou une exécution. Un stop promet un déclencheur et jamais un prix d’exécution. Le reduce-only est le seul indicateur qui se dresse entre une clôture et une ouverture accidentelle. Tout ce qui rendrait cela concret, du pas de cotation et de la taille minimale jusqu’au prix que surveille un déclencheur, est fixé par la plateforme et change sans préavis ; la page des règles du contrat de la plateforme négociée en est la seule autorité.
Articles associés
Autres articles Bitbase sur ce sujet :
- Financement des perpétuels sur actions : calcul, sens et coût de portage
- Mécanique du risque des futures crypto : fonds d'assurance et ADL
- Options crypto : calls, puts, prix d’exercice et échéance
- Comment fonctionne l’analyse du sentiment social crypto
- Les niveaux de support et de résistance en crypto
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Investopedia sur l’ordre à cours limité : exécution au prix fixé ou mieux investopedia.com
[2] Investopedia sur les ordres stop : le niveau de déclenchement et la suite investopedia.com
[3] Investopedia sur les ordres take profit : un déclencheur du côté favorable investopedia.com
[4] Investopedia sur le glissement : la distance entre le prix attendu et le prix obtenu investopedia.com