Lire une liste d’actions de l’infrastructure de tokenisation, c’est lire surtout des noms de sociétés dont personne ne peut acheter les titres. Derrière les actions tokenisées dont il est question ici se tiennent quatre émetteurs : trois sont des sociétés privées et le quatrième est la filiale d’une maison mère cotée. Les noms qui se négocient vraiment touchent ce travail de biais, et leurs rapports annuels en disent bien moins que ne le promet l’étiquette.
L’étiquette nomme un travail, pas une série de tickers
La tokenisation est un empilement de métiers distincts : émettre le jeton, conserver l’actif sous-jacent, exploiter le lieu où l’instrument est coté et négocié, et faire tourner la chaîne sur laquelle il se dénoue. Rien n’impose que ces quatre activités logent dans une même société, encore moins dans une société cotée. L’empilement lui-même est décrit dans les bases de la tokenisation des actifs réels ; cette page ne traite que d’une chose : à qui appartient chaque couche.
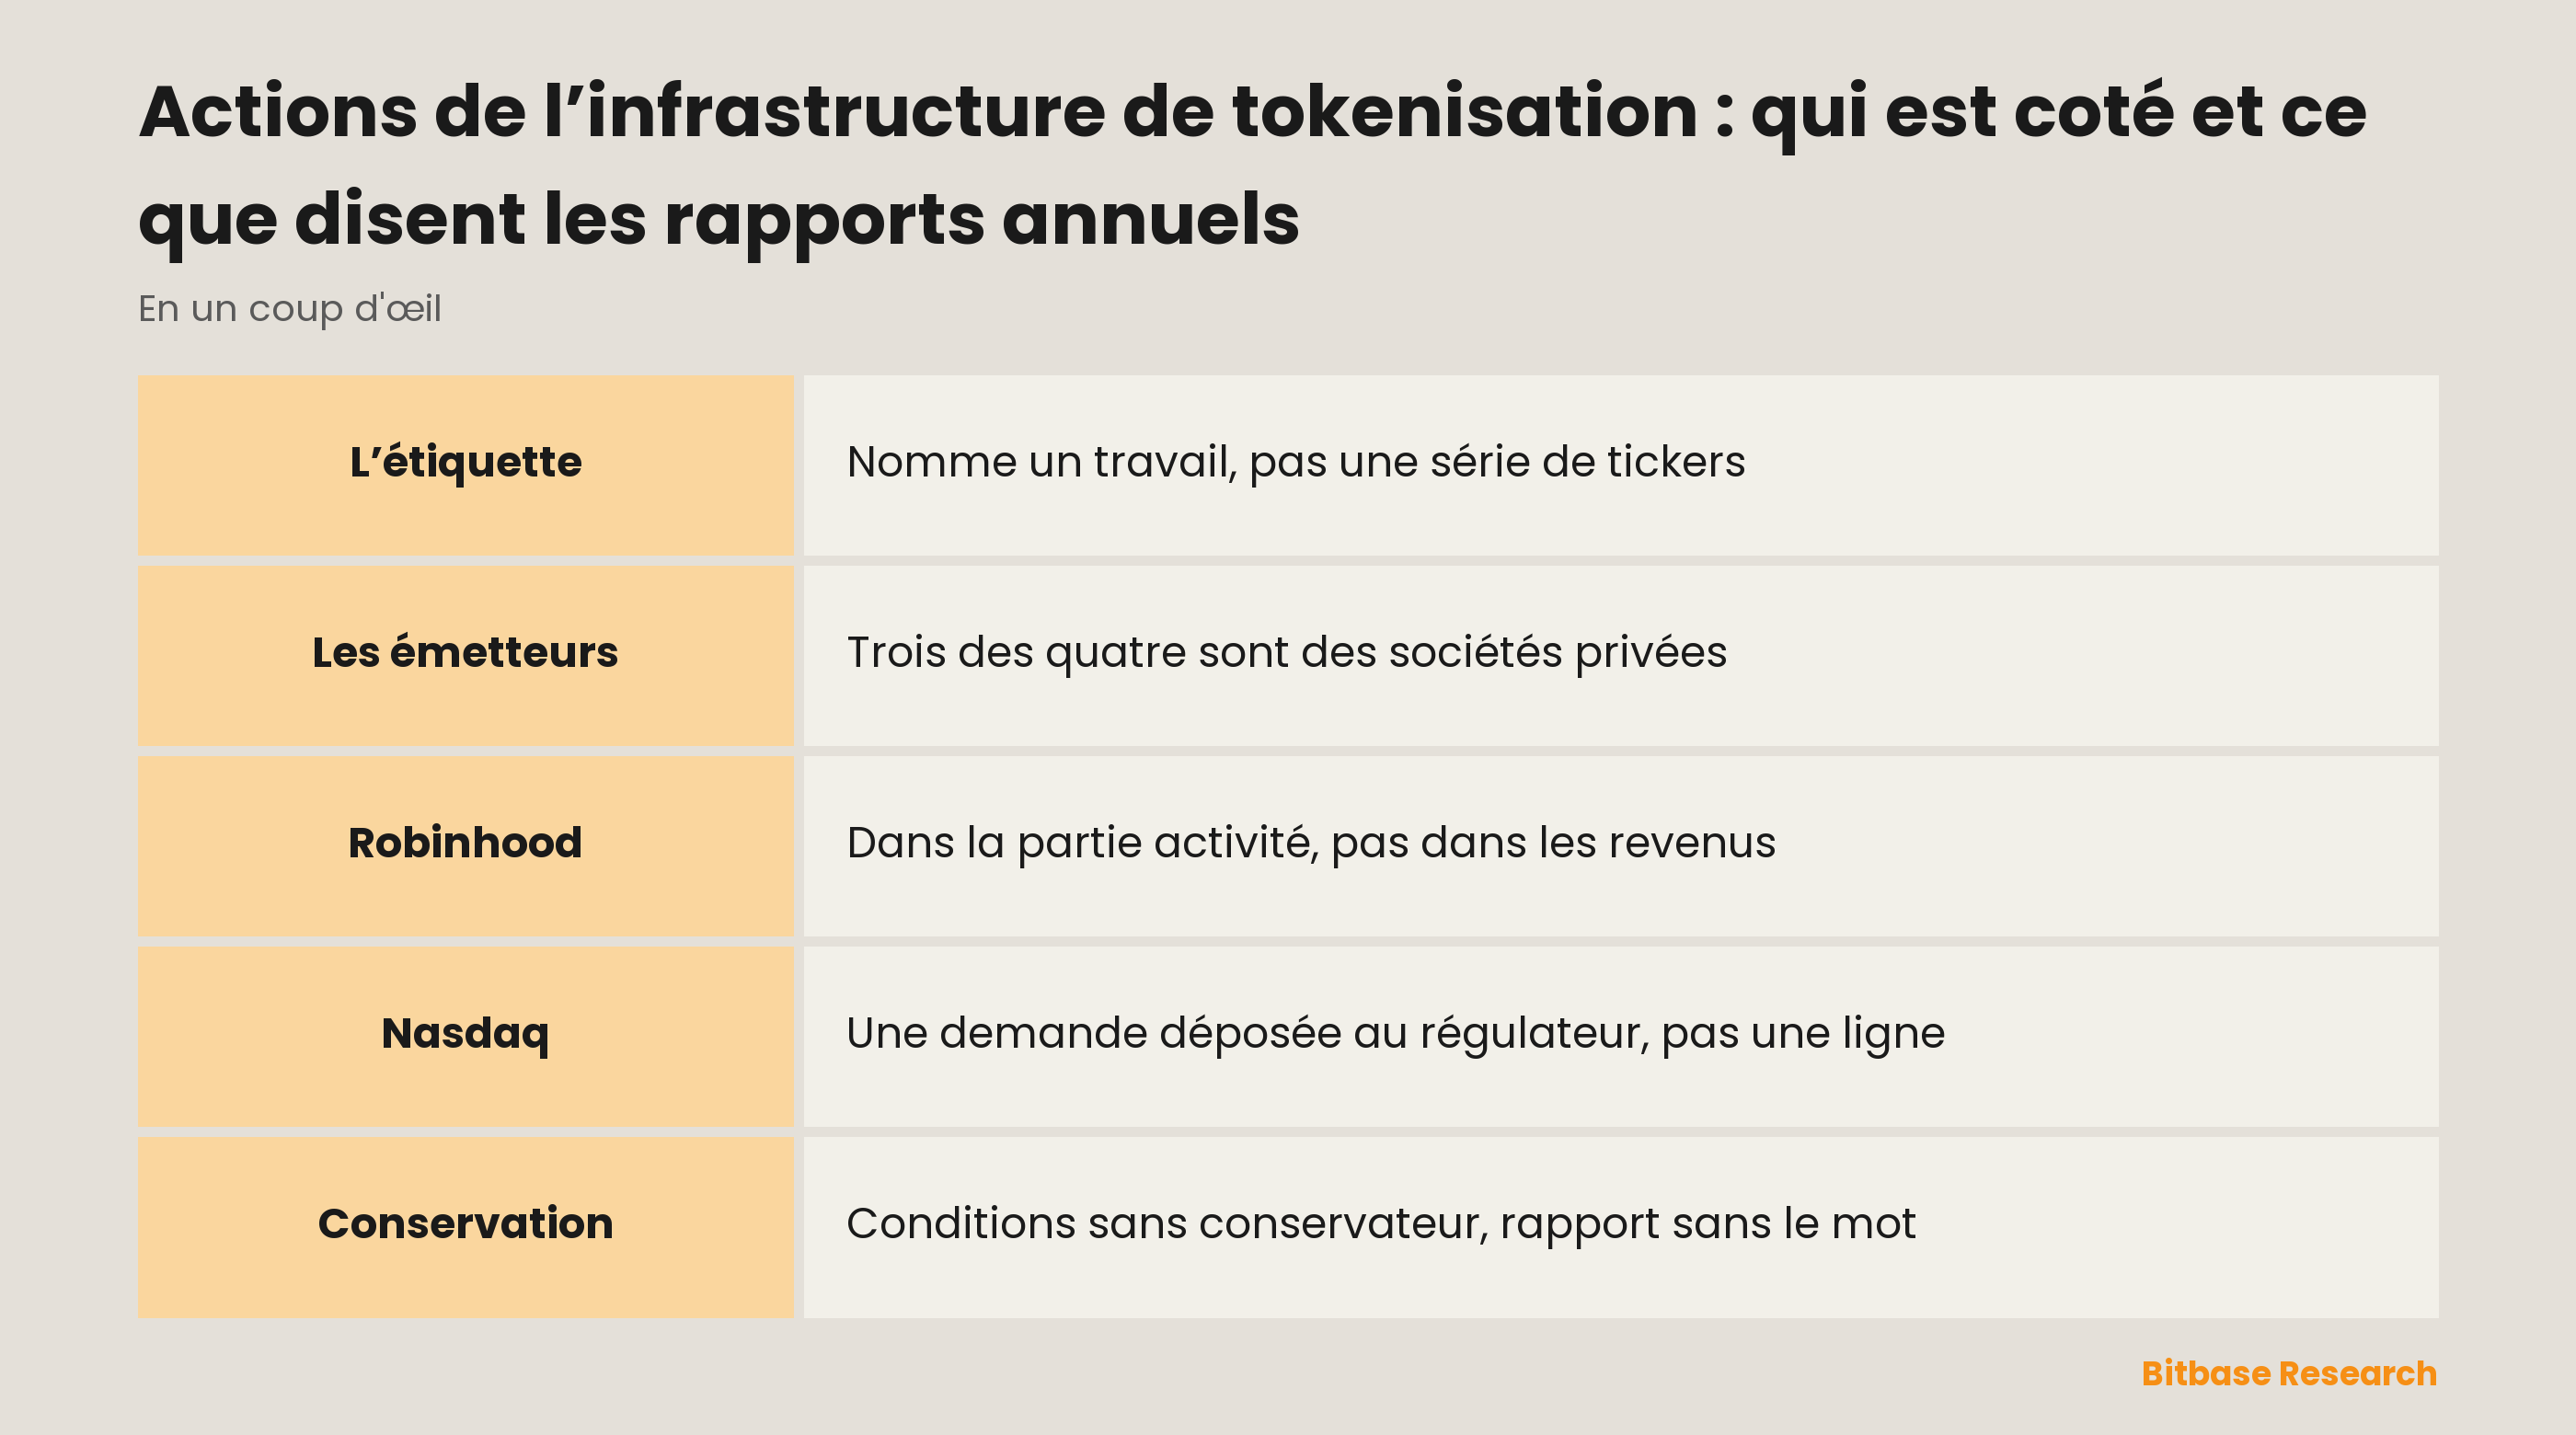
Partez des produits. Les actions tokenisées qu’un lecteur peut réellement détenir sont émises par Ondo, par la société jersiaise Backed Assets (JE) Limited qui se trouve derrière xStocks, par Dinari et par Robinhood Europe, UAB, supervisée par la Banque de Lituanie. Trois de ces quatre sont des sociétés privées. Elles n’ont ni ticker ni rapport annuel à ouvrir.
Il ne reste alors que deux mauvaises façons de bâtir une liste. Bâtie sur qui fait le travail, elle se remplit de noms inachetables. Bâtie sur qui évoque la tokenisation, elle se remplit de langage de communiqué, le mode de défaillance démonté dans avoir crypto dans son nom ne fait pas d’une société une valeur crypto. Reste une troisième voie : nommer les sociétés cotées qui décrivent ce travail dans leurs propres documents, puis dire exactement ce que ces documents permettent de lire.
Robinhood Markets : présent dans la partie activité, absent du tableau des revenus
Robinhood Markets, Inc. est une société du Delaware dont les actions ordinaires de catégorie A sont enregistrées au titre de la section 12(b) et cotées sous le symbole HOOD sur The Nasdaq Stock Market. Son rapport annuel définit le produit en une ligne : « Un stock token est un contrat dérivé qui suit le cours d’une action américaine ou d’un ETP et qui donne aux clients éligibles de l’UE une exposition aux actions américaines sans détenir les titres sous-jacents. » L’entité qui les émet est la filiale lituanienne, pas la maison mère cotée.
La direction en fait aussi un risque nommé. Les facteurs de risque comportent un intitulé sur « les risques réglementaires, contentieux, contractuels, opérationnels et de réputation liés au lancement de produits tels que les Robinhood Stock Tokens dans l’EEE ».
Ensuite, la lecture s’arrête. Robinhood publie un seul secteur opérationnel, et sa note sur les revenus répartit les revenus de transaction entre options, cryptomonnaies, actions et autres, à côté des revenus nets d’intérêts et des autres revenus. Aucune ligne de ce tableau n’est une ligne de stock tokens. Le document confirme donc que le produit existe et que la société le juge assez risqué pour le nommer, sans rien dire de ce qu’il rapporte. Négocier l’action cotée elle-même est un autre sujet, traité dans comment trader HOOD.
Nasdaq : une demande déposée n’est pas une ligne publiée
Nasdaq, Inc. est une société du Delaware dont les actions ordinaires se négocient sous le symbole NDAQ sur The Nasdaq Stock Market ; elle publie trois secteurs : Capital Access Platforms, Financial Technology et Market Services. À propos de sa technologie, le rapport indique : « En outre, au troisième trimestre 2025, Nasdaq a déposé auprès de la SEC une demande de modification réglementaire visant à permettre la négociation de titres de capital tokenisés et d’ETP sur sa plateforme. Cette demande constitue une étape vers l’intégration des actifs fondés sur la blockchain dans l’infrastructure existante du marché actions américain. »
Lisez cette phrase pour ce qu’elle est. C’est un fait relatif à une procédure réglementaire, énoncé par la société elle-même, et il apporte quelque chose : un lieu de négociation ne dépose pas une modification réglementaire pour un objet qu’il n’a pas l’intention d’accueillir. Ce n’est pas une preuve en matière de revenus, car aucun des trois secteurs ne sépare cette activité du reste de ce qu’il contient.
Coinbase : le tableau des revenus répond à une autre question
Coinbase Global, Inc. est immatriculée au Texas et ses actions ordinaires de catégorie A se négocient sous le symbole COIN sur The Nasdaq Stock Market LLC. Ses revenus sont ventilés par source entre transactions des particuliers, transactions institutionnelles et autres transactions, puis en revenus d’abonnement et de services composés des revenus du stablecoin, des récompenses de blockchain, des intérêts et produits de financement, et des autres revenus d’abonnement et de services.
Aucune de ces catégories n’est une ligne de tokenisation. Quoi que le document dise ailleurs des actifs tokenisés, l’argent est présenté dans des bacs conçus pour d’autres questions, de sorte qu’une exposition de ce type arrive à l’intérieur d’une ligne portant un autre nom. Le résumé des risques porte en revanche la question structurelle qui sous-tend toute l’étiquette : savoir si un cryptoactif, un produit ou un service donné compte comme un titre financier dans telle ou telle juridiction. Ce risque appartient à la couche, pas à une société en particulier. L’action elle-même est traitée dans comment trader COIN.
La couche conservation n’a de ticker à aucun bout
La conservation est l’endroit où la tokenisation est censée rejoindre le système traditionnel, et c’est là que la piste se refroidit le plus vite. Côté produit, les conditions décrivent le montage sans nommer la contrepartie : xStocks écrit que chaque jeton est « adossé 1:1 à l’actif sous-jacent détenu en conservation réglementée » et ne nomme pas le conservateur ; Robinhood écrit que les actifs sous-jacents de ses stock tokens « sont la propriété de Robinhood et sont détenus auprès d’un établissement agréé aux États-Unis », sans nom non plus. Aucune de ces phrases ne mène d’une page produit à un ticker.
Dans l’autre sens, ce n’est pas mieux. The Bank of New York Mellon Corporation, société du Delaware dont les actions ordinaires se négocient sous le symbole BK au New York Stock Exchange, publie ses comptes par Securities Services, Market and Wealth Services et Investment and Wealth Management, la conservation se logeant dans Asset Servicing au sein du premier. Cherchez dans son rapport annuel les mots tokenized ou tokenization : ils n’y sont pas ; cherchez digital assets : ils y sont. Un mot qui n’apparaît jamais ne peut pas être la ligne d’activité que vous croyez acheter.
Ce qu’il vous reste vraiment
| Couche du travail | Ce que nomment les conditions du produit | Société cotée à vérifier | Ce que son rapport permet de lire |
|---|---|---|---|
| Émettre le jeton | L’émetteur, avec sa dénomination sociale | Seulement là où une mère cotée le détient | Une définition du produit et un risque nommé |
| Conserver le sous-jacent | Conservation réglementée, conservateur non nommé | Aucune que les conditions permettent d’identifier | Des noms de secteurs ; la conservation est une ligne parmi d’autres |
| Lieu de cotation et de négociation | Ne relève pas des conditions du produit | Oui | Une modification déposée auprès du régulateur |
| Chaîne et lieu d’achat | Variable selon le produit | Oui | Des revenus par source, sans ligne pour cela |
Le tableau est la véritable conclusion : le travail et les cotations ne se recouvrent pas. Dans un secteur ordinaire, ils se recouvrent, puisque les sociétés qui font la chose sont celles que vous achetez. Ici, le faire loge dans des entités privées et des filiales étrangères, tandis que les noms cotés tiennent des morceaux du périmètre.
Parcourez donc la séquence dans le sens où elle s’achève. Ouvrez les conditions du produit, trouvez l’entité juridique qui y est nommée, et seulement ensuite demandez si elle a une mère cotée. Partir d’un ticker qui mentionne la tokenisation n’a aucune règle d’arrêt, et c’est pour beaucoup la raison pour laquelle toute version classée de ces noms se périme. Ce qu’un jeton accorde à son détenteur est une question distincte, traitée dans actions tokenisées face aux actions.
En résumé
La liste honnête est courte, et elle l’est pour une raison structurelle, non parce qu’il se passerait peu de choses. Une société cotée définit le produit dans sa propre partie activité et le nomme comme risque sans le publier comme revenu. Une autre a déposé une demande pour négocier ces instruments. Une autre exploite des rails qu’ils empruntent et comptabilise ses produits dans des catégories conçues pour d’autres questions. Une autre occupe la couche conservation sans jamais employer le mot. Le reste de cette couche est privé. Chaque affirmation ci-dessus se trouve dans un document que l’on peut ouvrir et vérifier de nouveau à sa prochaine publication, et c’est cette partie-là qui survit quand une liste cesse de servir.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter SCHD : exposition aux dividendes, coûts et comparaison avec QQQ
- Comment acheter l’action Snowflake (SNOW) : méthodes de négociation, coûts et risques
- Comment acheter l’action SoFi (SOFI) : méthodes de négociation, coûts et risques
- Actions tokenisées dans un portefeuille : transfert, conservation, horaires et rachat
- La mécanique de l'offre d'un jeton
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Rapport annuel Form 10-K de Robinhood Markets, Inc. pour l’exercice 2025 www.sec.gov
[2] Rapport annuel Form 10-K de Nasdaq, Inc. pour l’exercice 2025 www.sec.gov
[3] Rapport annuel Form 10-K de Coinbase Global, Inc. pour l’exercice 2025 www.sec.gov
[4] Rapport annuel Form 10-K de The Bank of New York Mellon Corporation pour 2025 www.sec.gov
[5] Site officiel xStocks, mention sur l’adossement et la conservation xstocks.com
[6] Page produit Robinhood UE, définition des Classic Stock Tokens et conservation robinhood.com