Lorsque vos jetons se trouvent sur une plateforme, ce que vous détenez est une créance sur une société et non l’actif lui-même. Le risque de contrepartie est l’ensemble des façons dont cette créance peut ne pas être honorée, et il a plusieurs sources indépendantes qui se comportent différemment sous pression. Comprendre laquelle vous inquiète transforme un malaise vague en une décision sur ce que vous laissez là.
Ce qu’est réellement le risque de contrepartie
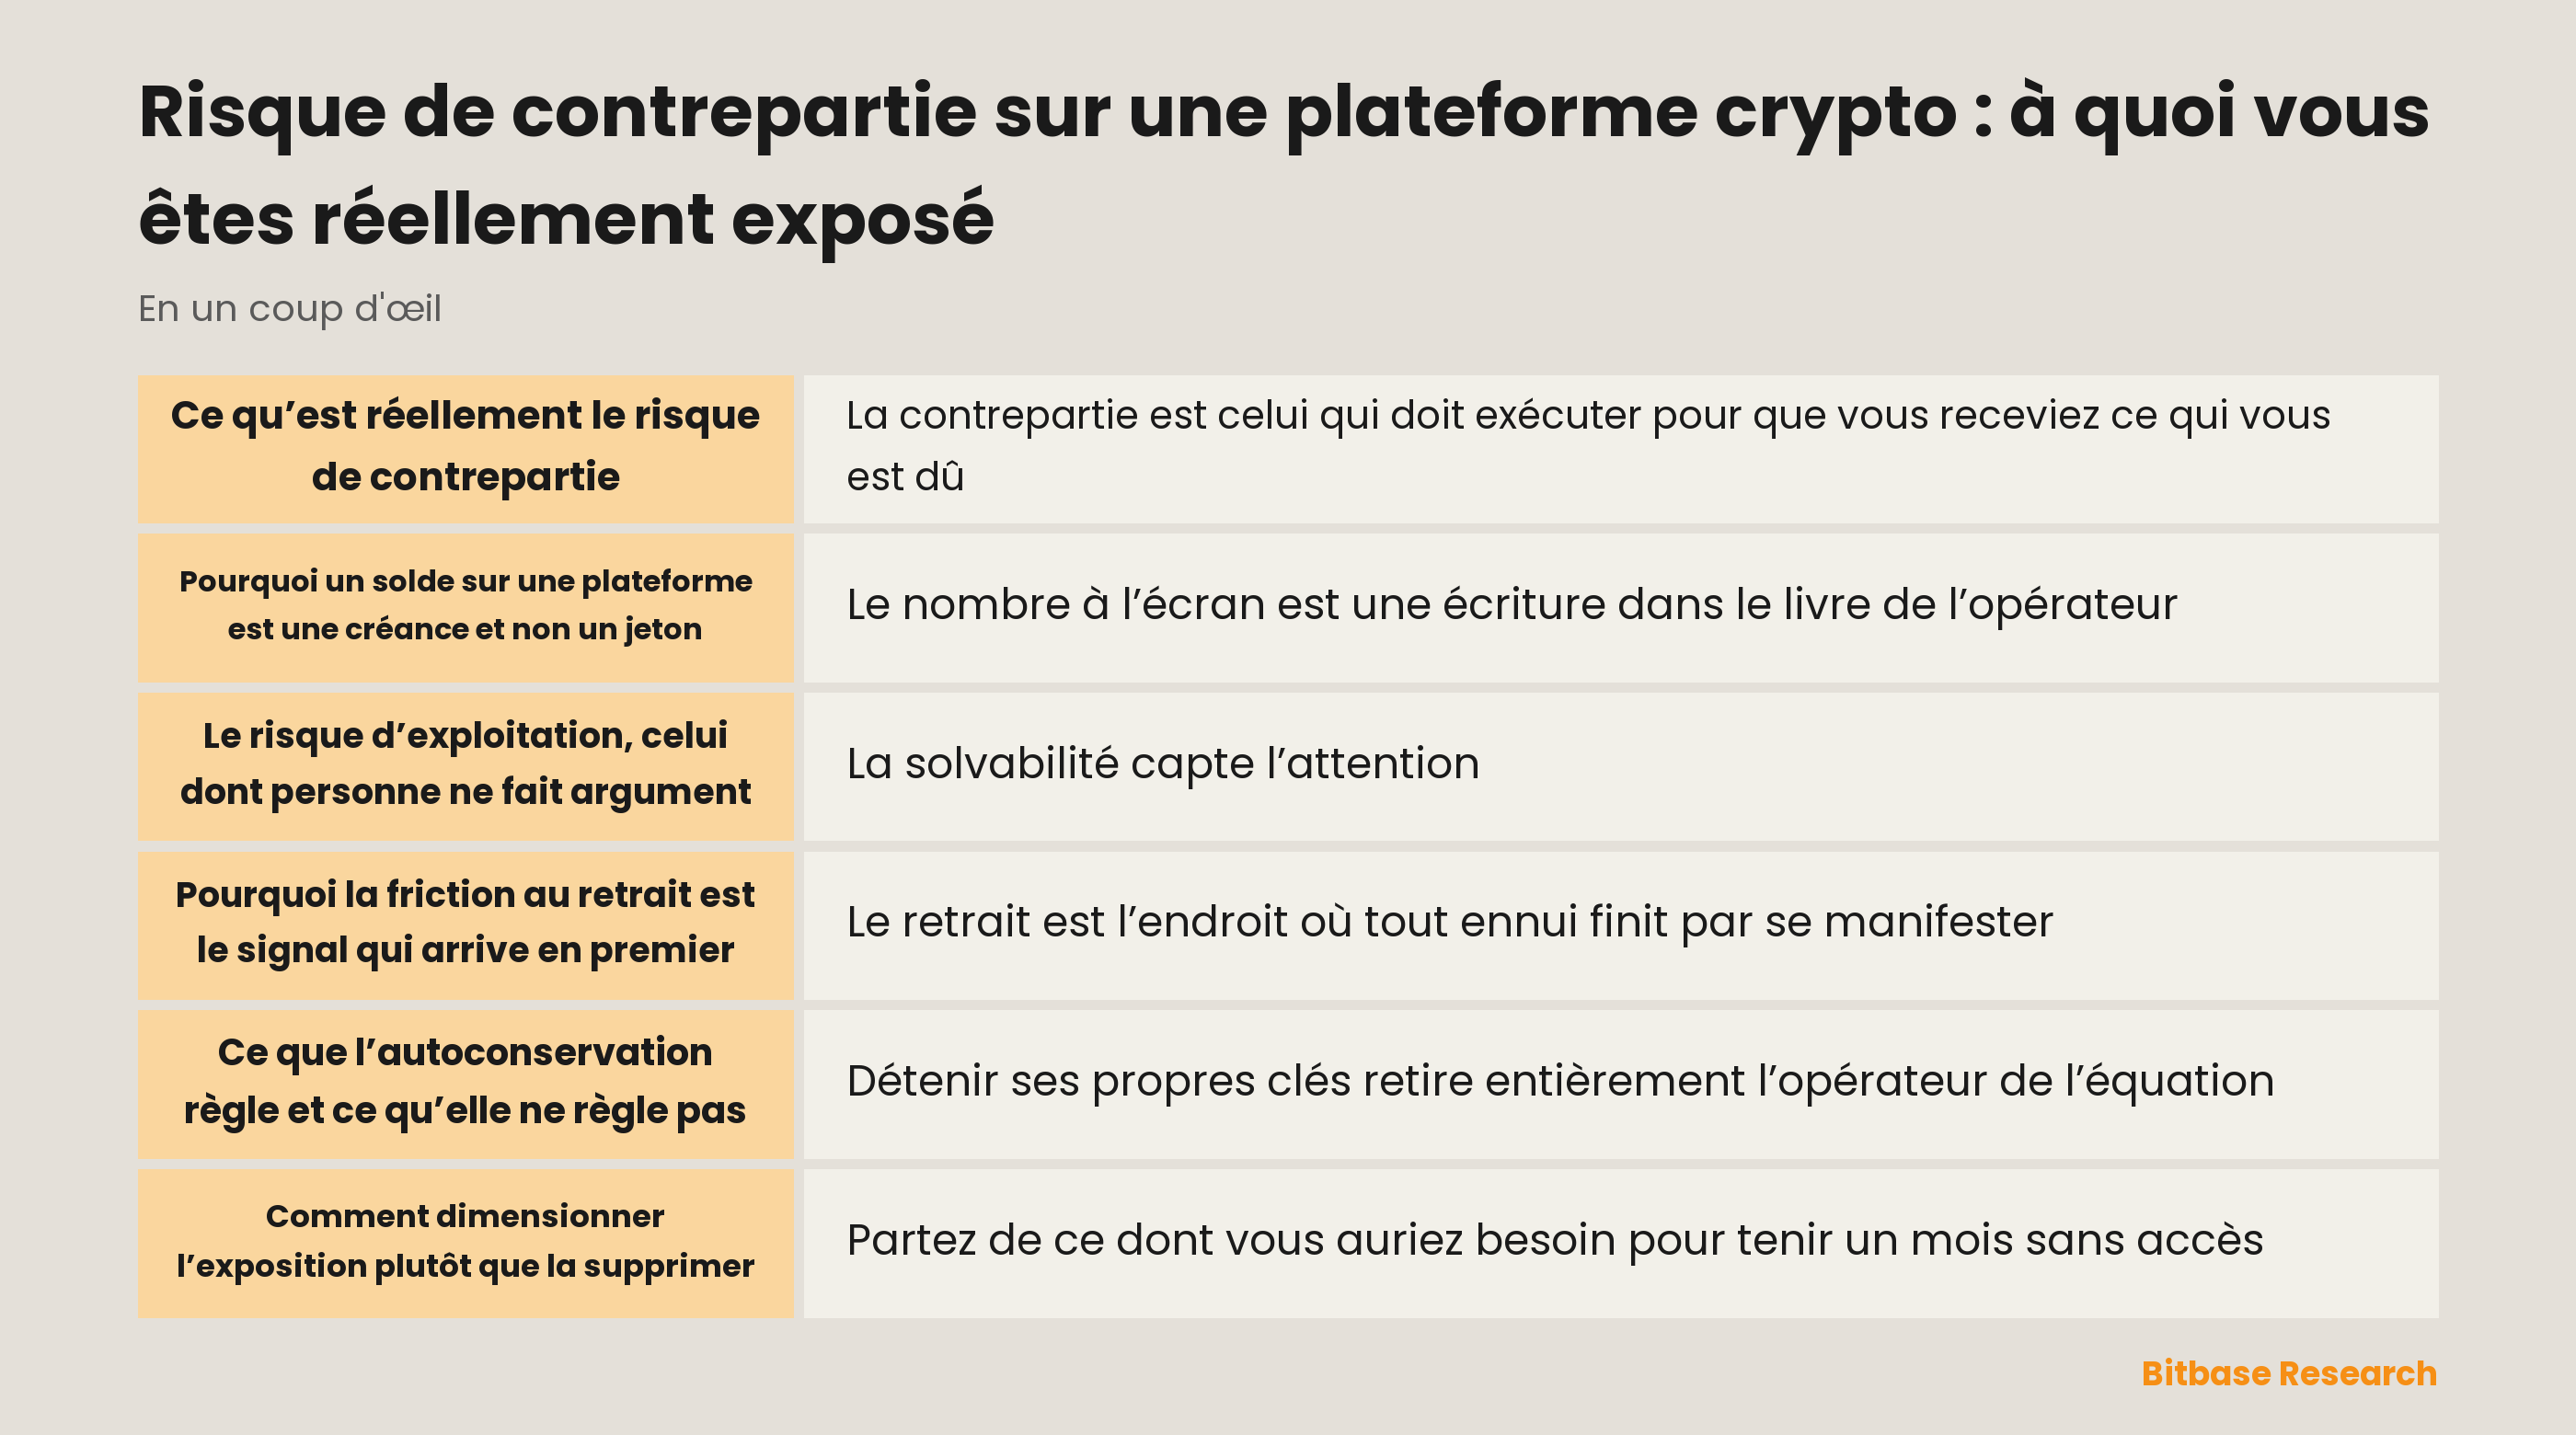
La contrepartie est celui qui doit exécuter pour que vous receviez ce qui vous est dû. Sur une plateforme, c’est l’opérateur, et l’exécution consiste ici à vous laisser retirer.
Le risque ne porte donc pas sur le prix. Votre actif peut monter toute l’année et vous pouvez malgré tout être incapable de le déplacer, car ce sont deux questions distinctes et une seule concerne le marché. Les confondre est la manière la plus courante de sous-estimer ceci.
Une seconde confusion mérite d’être nommée : le risque de contrepartie n’est pas le risque d’un vol. Un vol est une façon dont une créance échoue, et une créance peut aussi échouer sans que rien n’ait été dérobé. Ce n’est pas non plus binaire. L’éventail va d’un retrait qui prend trois jours au lieu de trois minutes à un opérateur qui ne rend rien, et l’essentiel de ce qui arrive en pratique se tient plus près du premier bout.
D’où vient le risque
| Source | Comment cela se manifeste | Ce qui le réduit |
|---|---|---|
| Vos actifs en conservation | Des jetons que vous ne bougez pas sans accord | Des réserves publiées que vous vérifiez |
| Solvabilité de l’entreprise | Des engagements invisibles de l’extérieur | Un périmètre énoncé, une mission externe |
| Panne d’exploitation | Interruptions, retards, transferts bloqués | L’historique et la façon de communiquer |
| Droit et juridiction | Comptes gelés, conditions modifiées | Savoir quelle entité porte la relation |
| Concentration sur un seul lieu | Une défaillance emporte tout d’un coup | Répartir les soldes entre plusieurs endroits |
| Actifs employés ailleurs pour vous | Un risque hérité sans l’avoir choisi | Lire le sort des fonds inutilisés |
Lisez honnêtement la troisième colonne : plusieurs de ces lignes réduisent sans supprimer, et une source sans entrée à cet endroit ne se dimensionne que, elle ne se pilote pas. La dernière ligne est celle à laquelle les utilisateurs ne pensent presque jamais, et c’est elle qui transforme une relation en plusieurs sans que personne le signale.
Pourquoi un solde sur une plateforme est une créance et non un jeton
Le nombre à l’écran est une écriture dans le livre de l’opérateur. Les jetons qui l’adossent se tiennent à des adresses que l’opérateur maîtrise, mêlés à ceux de tous les autres, et votre écriture est une promesse d’en remettre autant sur demande.
Ce n’est pas une critique du modèle. La mutualisation est ce qui rend le trading instantané possible ; un lieu qui déplacerait des jetons sur la chaîne à chaque exécution serait plus lent et plus coûteux de plusieurs ordres de grandeur. La conception a une fonction, et l’exposition en est le prix.
Concrètement, votre position dépend de la capacité et de la volonté de l’opérateur d’exécuter. La preuve de réserves en couvre une part en rendant le côté des actifs vérifiable, et ce qu’elle laisse ouvert est décrit dans la preuve de réserves prouve-t-elle la solvabilité.
Le risque d’exploitation, celui dont personne ne fait argument
La solvabilité capte l’attention, et l’exploitation cause l’essentiel des problèmes réels. En période agitée, des systèmes tombent, un réseau s’engorge, une fenêtre de maintenance s’allonge, et les retraits font la queue.
Rien de tout cela ne signifie que le bilan cloche, et cela peut malgré tout vous empêcher d’agir au moment où vous le souhaitez le plus. Pour un opérateur actif, c’est un coût réel même si tout est réglé le lendemain.
C’est aussi la catégorie où l’historique prédit vraiment, car la qualité d’exploitation change lentement et se manifeste de façon répétée. Le signal utile n’est pas de savoir si ces événements surviennent mais comment l’opérateur se comporte pendant. Des avis clairs, des causes énoncées et une heure de reprise disent quelque chose de l’organisation ; le silence pendant une panne dit autre chose.
Pourquoi la friction au retrait est le signal qui arrive en premier
Le retrait est l’endroit où tout ennui finit par se manifester, ce qui en fait la chose la plus instructive qu’un utilisateur observe directement. Les problèmes de solvabilité, d’exploitation et de droit y émergent avant d’émerger ailleurs.
C’est pourquoi retirer réellement de temps à autre vaut mieux que lire sur le sujet. Déplacer un petit montant à un moment ordinaire établit ce à quoi ressemble la procédure quand rien ne cloche, et c’est cette référence qui rend un changement de comportement perceptible.
Le même raisonnement vaut pour les plafonds et le nombre d’étapes de confirmation : des réglages ordinaires, jusqu’à ce qu’ils bougent sans explication. Surveillez les changements plutôt que les niveaux absolus. Une plateforme qui a toujours mis une journée à traiter les retraits n’est pas la même que celle qui se met soudain à mettre une journée, et seule la seconde est une information.
Ce que l’autoconservation règle et ce qu’elle ne règle pas
Détenir ses propres clés retire entièrement l’opérateur de l’équation. Il n’y a ni créance, ni promesse, ni file d’attente, et pour les actifs que vous ne négociez pas activement c’est la réponse la plus nette au risque de contrepartie.
Elle remplace une exposition par une autre. La gestion des clés devient votre affaire, les erreurs sont irréversibles et il n’y a personne vers qui se tourner : c’est un échange, non une évasion. En quoi les deux modèles diffèrent mécaniquement figure dans les modèles de conservation des plateformes.
La lecture raisonnable est qu’ils servent des usages différents. Les soldes de négociation ont leur place là où l’on négocie, les avoirs de long terme non nécessairement, et l’essentiel du bénéfice pratique vient de cette séparation plutôt que du choix d’un camp.
Comment dimensionner l’exposition plutôt que la supprimer
Partez de ce dont vous auriez besoin pour tenir un mois sans accès. Ce cadrage transforme une inquiétude abstraite en un montant, et le montant est la seule partie que vous maîtrisez réellement.
Il aide aussi de séparer l’argent par usage plutôt que par ressenti, car un montant que vous risqueriez une semaine n’est pas le même que celui que vous risqueriez indéfiniment. Servez-vous ensuite de ce qui est vérifiable. Des réserves publiées, une ventilation par actif, des signatures que vous contrôlez et un calendrier tenu sont des indices sur l’opérateur, et leur absence en est un aussi, comme traité dans les limites de la preuve de réserves.
Rappelez-vous enfin que le risque est structurel et non personnel. Il existe dans tout dispositif où quelqu’un détient des actifs pour autrui, et l’anatomie plus profonde de sa propagation entre institutions est développée dans les architectures du risque de contrepartie.
En résumé
Le risque de contrepartie sur une plateforme est le risque qu’une créance sur une société ne soit pas honorée, et il vient de la conservation, de la solvabilité, de l’exploitation, de la juridiction, de la concentration et de ce que la plateforme fait des fonds inutilisés.
Aucun n’est effacé par un marché en hausse, et aucun n’est entièrement effacé par une publication. L’objectif réaliste est de savoir quelles sources vous concernent, d’employer celles qui sont vérifiables et de garder un montant dont vous pourriez supporter de perdre l’accès. Poursuivez votre lecture avec Bitbase Academy.
Articles associés
Autres articles Bitbase sur ce sujet :
- KYC et vérification sur Bitbase : trois contrôles différents sous un même mot
- Où Bitbase est-il enregistré ? Les enregistrements, et ce qu’ils ne signifient pas
- Comment vérifier qu’une plateforme crypto est sûre : une liste réellement exécutable
- Les redevances optionnelles des NFT expliquées
- Qu'est-ce qu'un portefeuille en lecture seule ? Voir sans dépenser
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance. Les cryptoactifs sont volatils ; évaluez votre propre risque. Rédigé en septembre 2026 ; référez-vous aux informations officielles les plus récentes.
Sources
[1] Bitbase, Preuve de réserves — publication mensuelle, racine de Merkle et vérificateur open source www.bitbase.com