Choisir entre une action crypto et un ETF bitcoin au comptant ressemble à choisir le style d’un même pari, et les deux voies aboutissent effectivement au même endroit : un titre arrive sur un compte-titres, coté sur une même place, pendant une même séance. Sauf que le droit qui se tient derrière chacun de ces titres n’est pas du tout la même chose, et les deux droits sont écrits dans des rapports annuels que l’on peut ouvrir côte à côte.
Deux dépôts, un seul nom d’actif
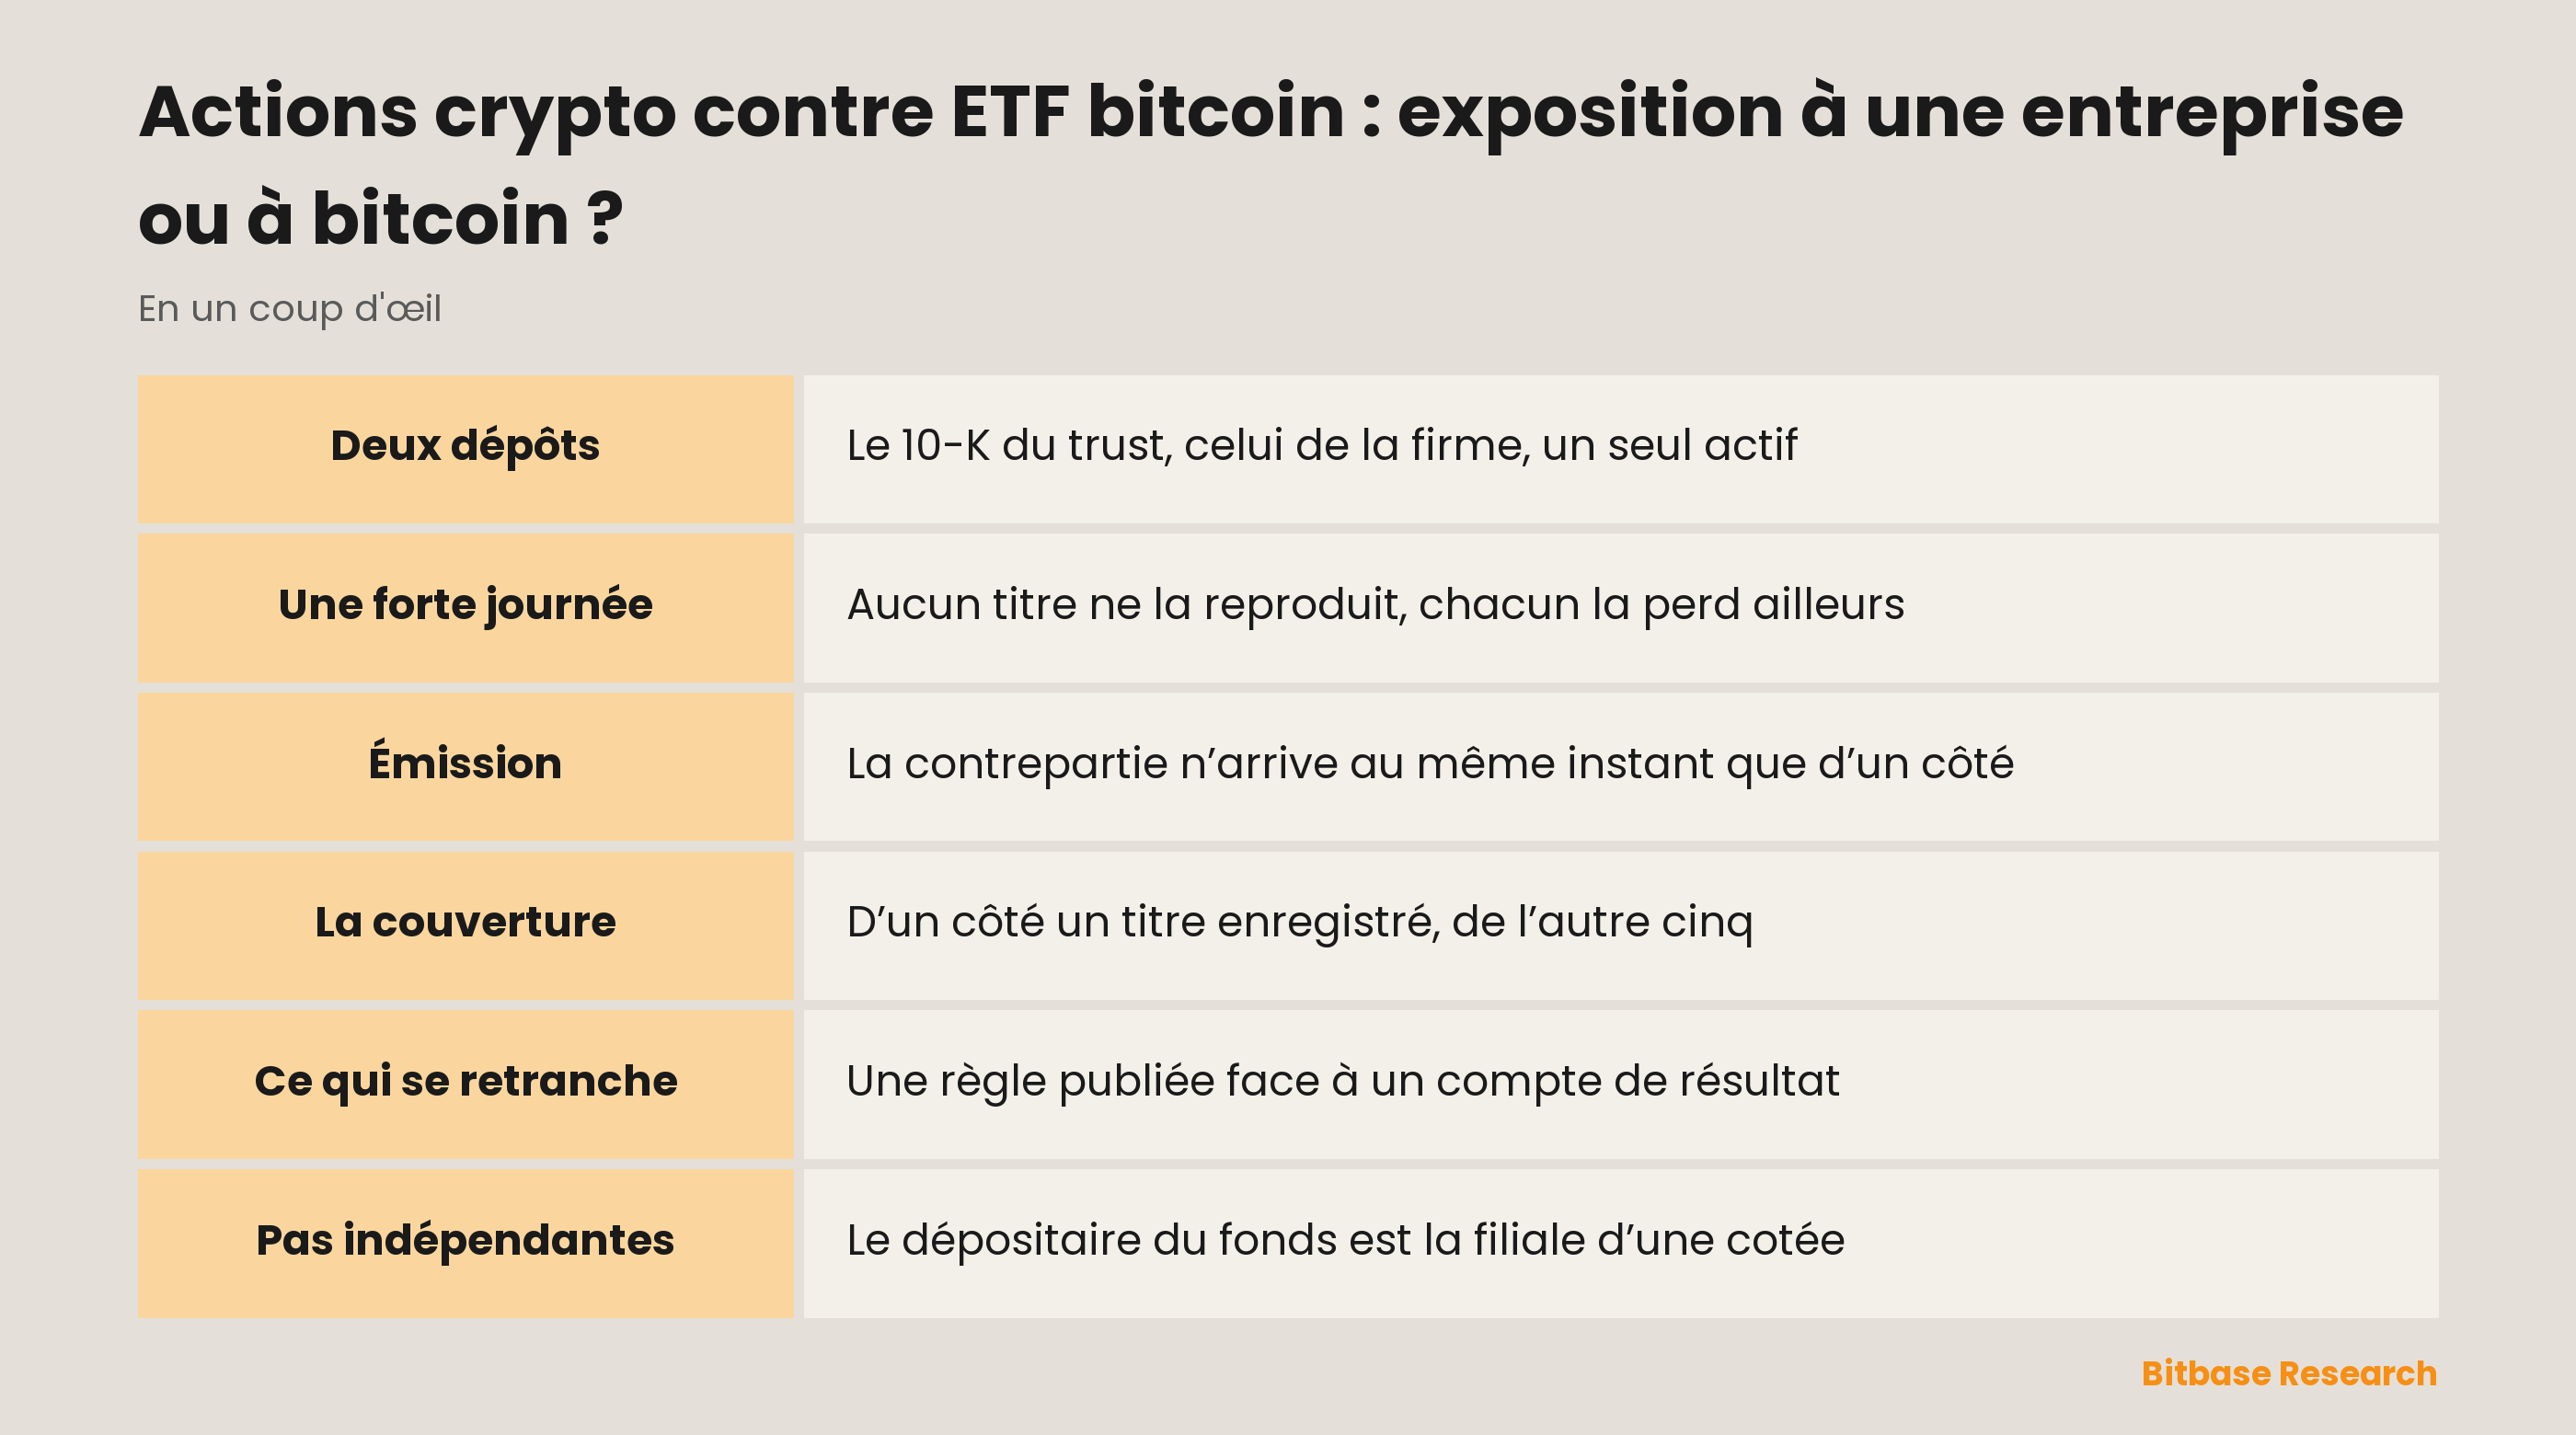
L’iShares Bitcoin Trust ETF dépose son rapport annuel sur le formulaire 10-K, celui-là même qu’utilise une entreprise en activité. L’Item 1 énonce l’objectif en une phrase : « The Trust seeks to reflect generally the performance of the price of bitcoin », soit refléter dans les grandes lignes l’évolution du prix de bitcoin, et rien d’autre. Le déposant est un trust du Delaware, ses parts se négocient au Nasdaq sous IBIT, et le même document consigne qu’il « is not registered as an investment company for purposes of U.S. federal securities laws » : en tant que société d’investissement au sens du droit fédéral des valeurs mobilières, il n’est pas enregistré.
Strategy Inc. dépose elle aussi un 10-K. Son Item 1 s’ouvre sur « Strategy is the world’s first and largest Bitcoin Treasury Company », puis l’entreprise se qualifie d’« an industry leader in AI-powered enterprise analytics software ». Ce sont là deux autodescriptions, et le document ne fournit aucune mesure derrière elles. Ce qu’il établit, en revanche, est autre chose : bitcoin « serves as the primary treasury reserve asset on an ongoing basis, subject to market conditions and anticipated needs of the business for Cash Assets », soit l’actif de réserve principal de la trésorerie, mais sous réserve des conditions de marché et des besoins de liquidités prévus par l’activité.
Mettez les deux objectifs côte à côte et toute la différence tient dans cette dernière subordonnée. L’un décrit une tâche unique sans la moindre condition ; l’autre décrit une politique, une seconde activité et une proposition qui autorise cette politique à plier. Quelles entreprises portent seulement l’étiquette crypto est trié ailleurs en cinq groupes.
Où passe une forte journée de bitcoin
Supposons que bitcoin connaisse une forte journée. Aucun des deux titres ne la reproduit, et chacun perd l’écart en un endroit que l’on peut nommer et vérifier.
| Part d’un ETF bitcoin au comptant | Action d’une entreprise crypto | |
|---|---|---|
| Droit sur quoi | Le bitcoin du trust, frais déduits | Les actifs de l’entreprise, après tous ceux qui passent avant |
| Où arrive le mouvement | Dans une valeur arrêtée une fois par jour de Bourse | Sur la ligne comptable que désigne le dépôt |
| Ce qui se retranche | Une commission du sponsor courue chaque jour | Les coûts, les intérêts et une seconde activité |
| Qui passe avant vous | Personne : il n’existe qu’une catégorie de parts | Quatre séries cotées de préférentielles |
| Ce qui bouge encore le cours | Une cotation au-dessus ou en dessous de cette valeur | Tout le reste de ce que fait l’entreprise |
| Où le lire | L’Item 1 du rapport du trust | L’Item 1, l’Item 1A et les comptes de l’entreprise |
Le trust expose l’arithmétique sans détour : chaque jour de Bourse, après la clôture de New York, il valorise le bitcoin qu’il détient par référence au CME CF Bitcoin Reference Rate (variante new-yorkaise) et arrête une valeur liquidative ; il ajoute que « Shares may trade at, above or below their NAV », autrement dit que les parts peuvent se négocier à cette valeur, au-dessus ou en dessous. Du côté de l’entreprise, aucune ligne équivalente n’existe, puisqu’aucune valeur quotidienne par action n’y est arrêtée.
Les deux émettent des titres, mais une seule reçoit la contrepartie au même instant
Le nombre de titres bouge des deux côtés, et la ressemblance s’arrête là.
Ce que le trust peut faire est borné par ses propres documents : il émet des parts par blocs que le dépôt appelle baskets, contre une contrepartie remise à son dépositaire. Une part nouvelle ne peut apparaître si la valeur qui la soutient n’arrive pas au même moment. Qui peut mener cet échange, et s’il se règle en espèces ou en nature, relève d’un mécanisme qu’il vaut la peine de lire une fois.
Chez Strategy, l’ordre est inversé. L’Item 1 indique que les achats sont financés « primarily from proceeds of our offerings of our class A common stock and various preferred stock instruments pursuant to our ATM », soit principalement par le produit du placement d’actions ordinaires de catégorie A et d’instruments préférentiels via un programme de vente au marché, et que l’entreprise a « previously used proceeds from offerings of convertible notes and senior secured notes, and a loan secured by bitcoin » : obligations convertibles, obligations garanties et un prêt gagé sur du bitcoin. Les titres sont vendus d’abord ; ce que l’argent achète se règle ensuite.
Le mot émission désigne donc des choses opposées dans les deux documents. Dans l’un, c’est le mécanisme qui maintient le titre arrimé à l’actif ; dans l’autre, c’est la manière de payer l’actif.
La file d’attente est imprimée sur la page de couverture
La page la plus utile des deux rapports se lit sans aucune notion de comptabilité.
La couverture du trust porte un seul titre enregistré au titre de la Section 12(b) : son intitulé est le mot « Shares » et son symbole est IBIT. Voilà toute la structure du capital, sur une ligne.
La couverture de Strategy en porte cinq, toutes sur la même place : l’action ordinaire de catégorie A sous MSTR, et quatre séries de préférentielles perpétuelles sous STRF, STRC, STRK et STRD. Sa propre description des titres enregistrés qualifie la catégorie A de « dividend junior stock and liquidation junior stock », subordonnée tant au dividende qu’à la liquidation, et dit d’une série préférentielle qu’elle se tient « senior to any equity security, including our Class A Stock ... with respect to the payment of dividends and with respect to the distribution of assets upon our liquidation, dissolution or winding up » : devant tout titre de capital au versement du dividende comme au partage de l’actif.
Qui détient l’action ordinaire se tient donc derrière quatre créances cotées avant d’atteindre quoi que ce soit appartenant à l’entreprise. Ce décompte figure sur la première page, avant que le moindre chiffre intérieur ait eu le temps de vieillir. Derrière une part du trust, il n’y a personne.
Une commission n’est pas une base de coûts
Les deux constructions prélèvent quelque chose, et les mécanismes ne se comparent pas.
Le prélèvement du trust tient en une seule écriture courue. Son 10-K décrit une commission du sponsor courue chaque jour sur la valeur liquidative et payable en espèces ou en nature, puis en énonce la conséquence : « The number of bitcoin represented by a Share will decline each time the Trust pays the Sponsor’s Fee or any Trust expenses not assumed by the Sponsor by transferring or selling bitcoin. » La quantité de bitcoin derrière chaque part est conçue pour baisser, selon une règle écrite d’avance. Ce qu’une telle règle promet et ne promet pas est exposé avec la conservation dans sa propre page.
Le prélèvement d’une entreprise ne suit aucune règle de ce genre. Elle emploie des gens, entretient une plateforme d’analytique, sert des obligations et doit aux séries préférentielles ce qui leur revient. Rien de tout cela n’est un pourcentage de quoi que ce soit ni fixé d’avance : c’est un compte de résultat, republié à chaque période, à lire plutôt qu’à citer.
Les deux voies ne sont pas indépendantes
Une hypothèse échappe d’ordinaire à l’examen : celle de deux paris séparés. Le 10-K du trust désigne comme dépositaire du bitcoin la Coinbase Custody Trust Company, LLC, et Coinbase Global, Inc. inscrit cette entité parmi ses filiales dans son propre rapport annuel. L’action ordinaire de catégorie A de Coinbase Global est elle-même enregistrée au titre de la Section 12(b) et cotée sous COIN.
Une dépendance opérationnelle logée dans le fonds appartient donc à une entreprise dont les actions se trouvent de l’autre côté de la comparaison. C’est une raison de lire la section sur les prestataires avant de tenir un fonds pour la détention nue d’un actif. Les vérifications applicables à une entreprise de l’un ou l’autre côté sont rédigées sous forme de liste, et chacune part d’un document plutôt que d’un classement.
Sous les deux voies subsiste une couche : un symbole ne garantit rien de ce qui est coté. La page de cours MSTR mène ici à un instrument tokenisé créé par un émetteur extérieur, et non à l’action enregistrée décrite plus haut.
En résumé
Le trust enregistre une catégorie de parts, énonce un objectif, arrête une valeur chaque jour de Bourse et retranche une commission selon une règle publiée. L’entreprise enregistre cinq titres, mène deux activités, finance ses avoirs en vendant des titres et en empruntant, et place quatre séries préférentielles devant l’ordinaire. Aucune ne remplace l’autre, et aucune ne remplace bitcoin. Lisez l’objectif, comptez les titres en couverture, et trouvez la phrase qui nomme ce qui se retranche.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter l’action Adobe (ADBE) : méthodes de négociation, coûts et risques
- Comment acheter l’action Cboe (CBOE) : méthodes, coûts et risques
- Comment acheter des actions CME Group (CME) : méthodes, coûts et risques
- Comment acheter SQQQ : exposition inverse quotidienne contre vente à découvert de QQQ
- Qu'est-ce qu'une on-ramp fiat ? Transformer l'argent en crypto
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] iShares Bitcoin Trust ETF, formulaire 10-K 2025 : objectif, valeur liquidative, commission, dépositaire www.sec.gov
[2] Strategy Inc., formulaire 10-K 2025 : autodescription, politique de trésorerie, financement www.sec.gov
[3] Strategy Inc., description des titres enregistrés : rang des séries préférentielles www.sec.gov
[4] Coinbase Global, liste des filiales 2025 : Coinbase Custody Trust Company, LLC www.sec.gov