La solvabilité est une comparaison entre deux grandeurs : ce qu’une plateforme détient et ce qu’elle doit. La preuve de réserves travaille sérieusement la première grandeur et beaucoup plus faiblement la seconde ; un rapport concluant vous dit donc que les actifs existent et ont fait l’objet d’un engagement, non que la plateforme peut honorer ses obligations. Savoir quelle moitié est couverte, c’est ce qui fait passer le rapport du slogan à la preuve.
Ce que la solvabilité signifie réellement
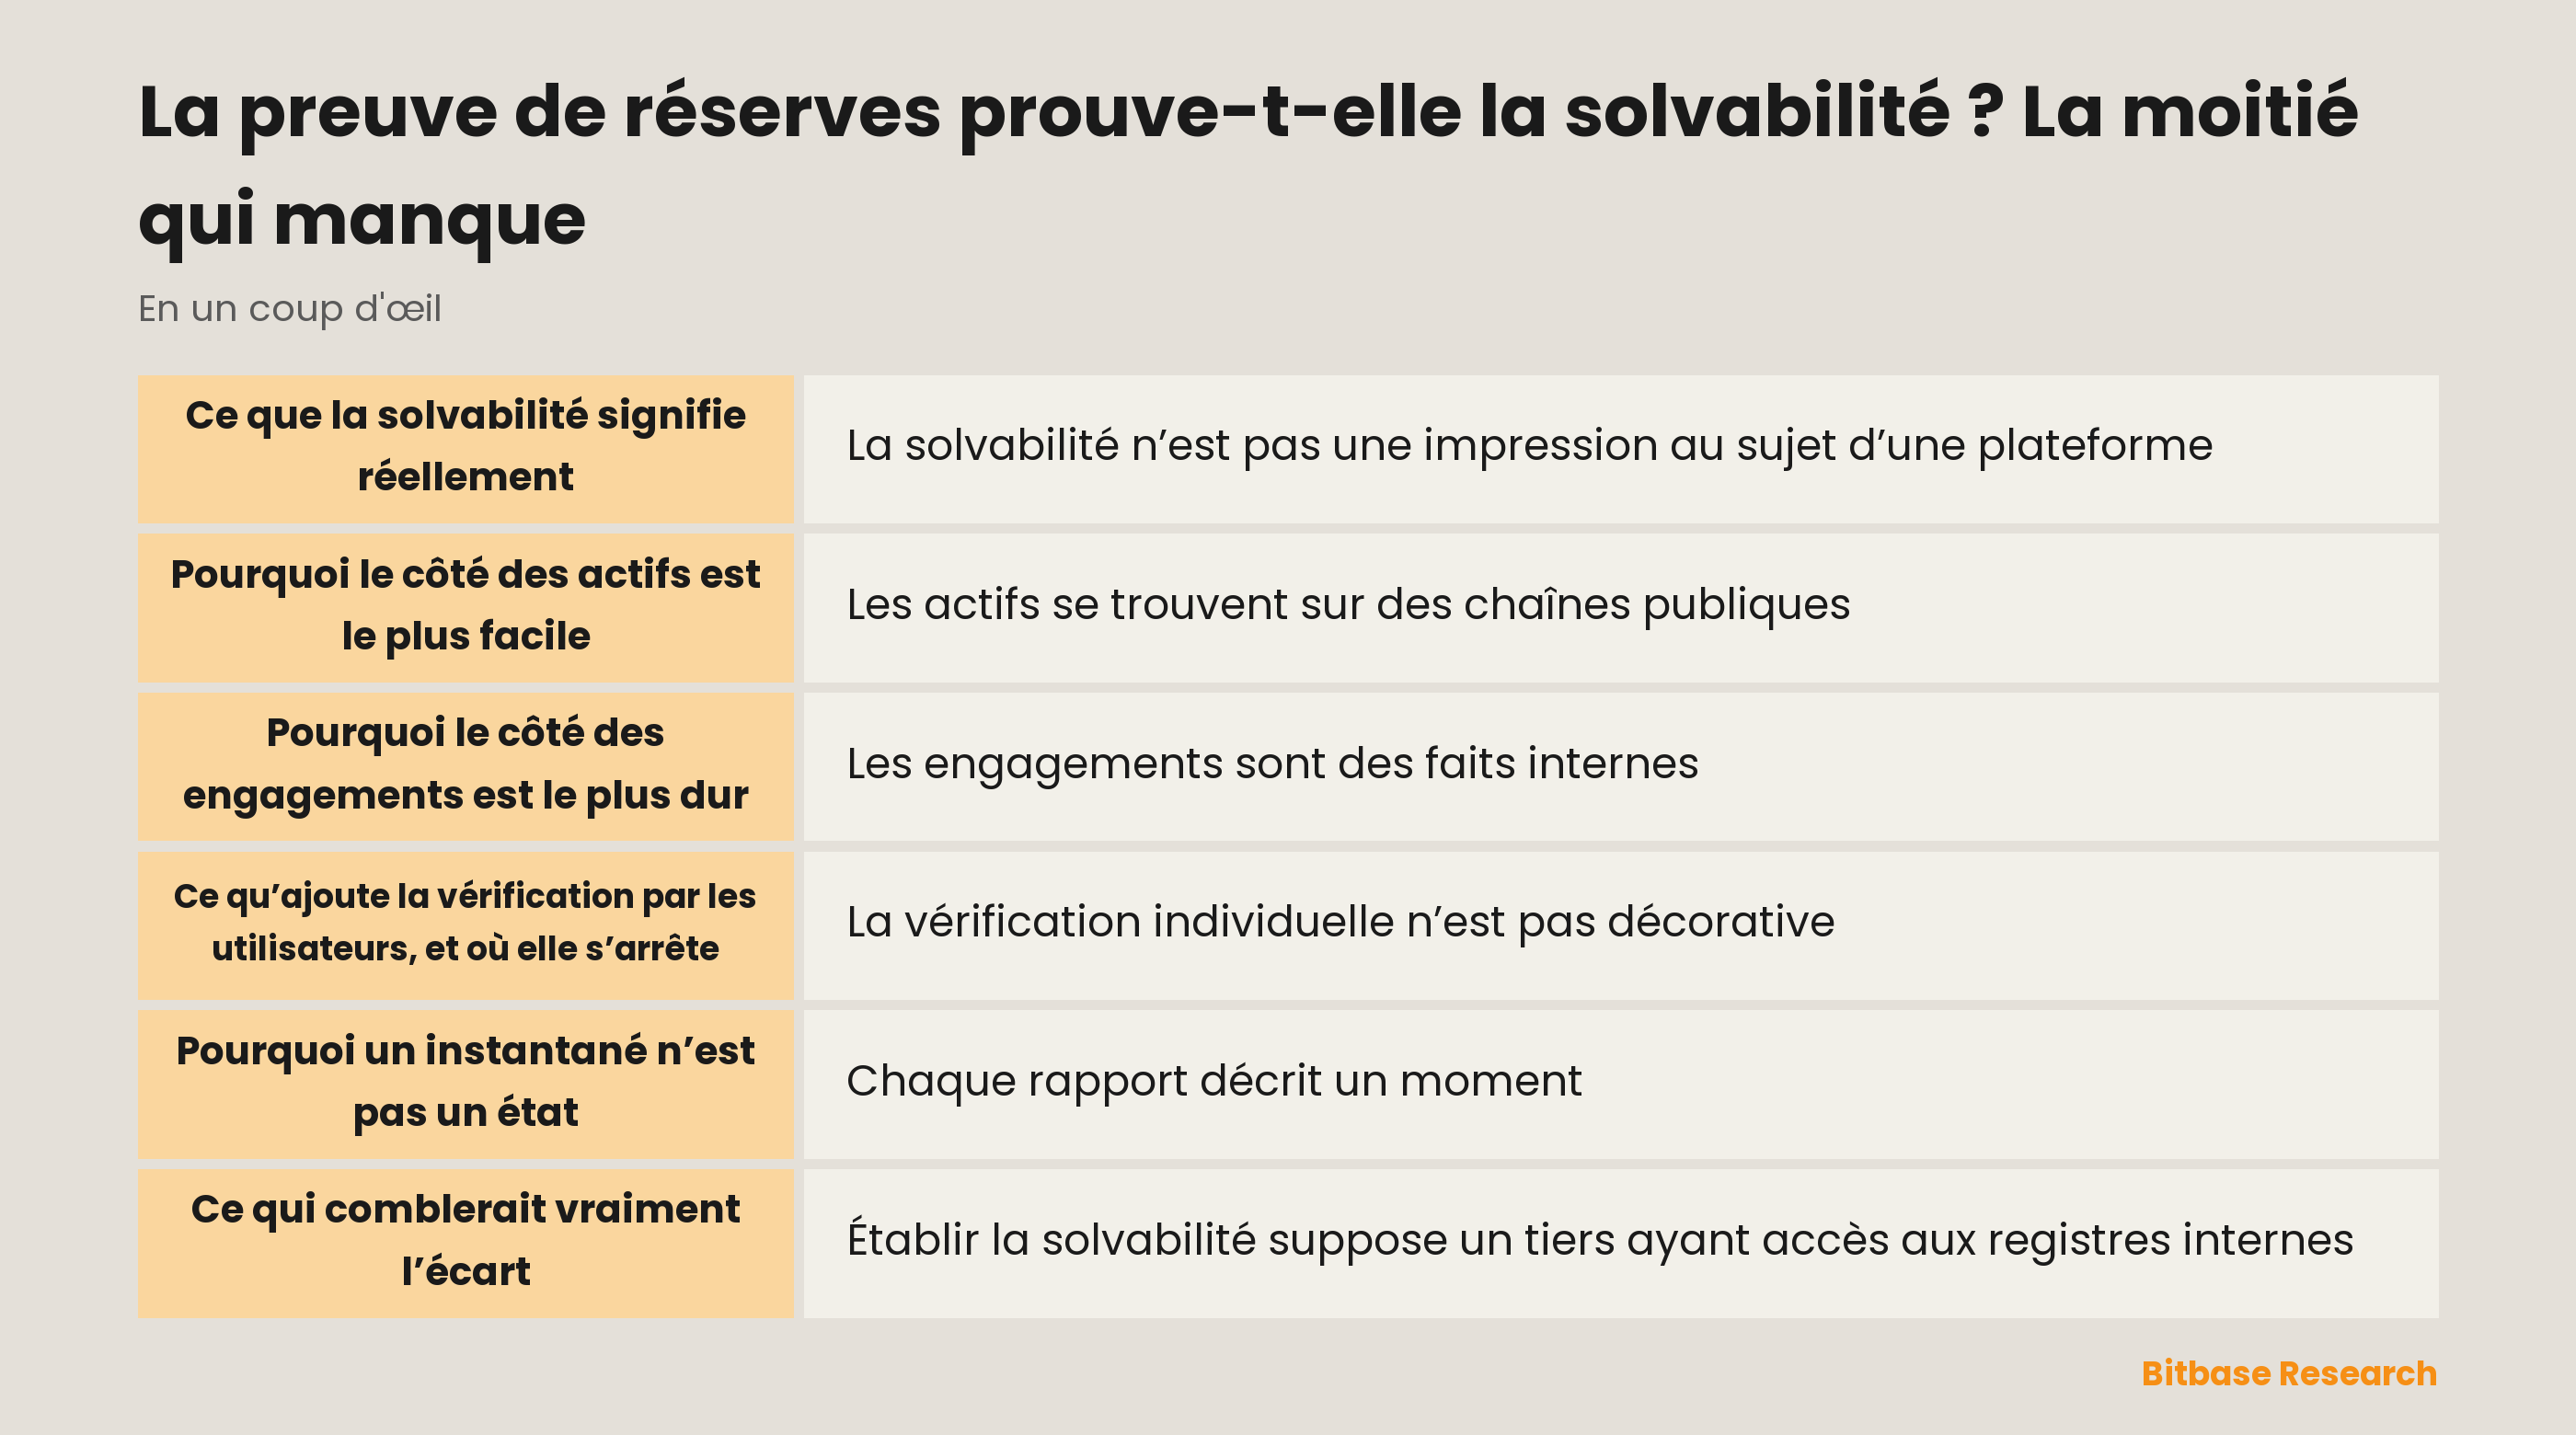
La solvabilité n’est pas une impression au sujet d’une plateforme, ni un synonyme d’avoir beaucoup d’argent. C’est une comparaison : le total des actifs face à l’ensemble des obligations envers les clients et envers tous les autres. Une entité est solvable lorsque le premier terme est au moins aussi grand que le second.
Cette définition entraîne une conséquence que l’on saute volontiers. On ne peut pas établir la solvabilité en mesurant bien un seul côté. Un tas d’actifs parfaitement mesuré ne dit rien tant qu’on ignore ce qui est dû en face, de la même façon qu’un relevé bancaire ne dit pas si quelqu’un peut rembourser ses dettes.
La preuve de réserves a été conçue pour attaquer le côté qui, auparavant, était totalement invisible. Avant elle, un client n’avait aucun moyen de voir si les jetons étaient bien détenus. C’est un progrès réel, et c’est aussi pourquoi on demande au mécanisme de porter plus qu’il ne le peut.
Les deux moitiés, côte à côte
| Affirmation | Le rapport l’établit-il | Pourquoi |
|---|---|---|
| Ces actifs existent sur la chaîne | Pour l’essentiel, oui | Adresses et soldes sont publiquement lisibles |
| La plateforme en dispose | Oui, si des signatures sont montrées | La maîtrise se démontre par la cryptographie |
| Mon solde a été compté | Oui, pour votre propre ligne | Votre preuve d’appartenance se vérifie contre la racine publiée |
| Chaque solde a été compté | Non | Un compte omis ne laisse aucune trace pour les autres |
| Les actifs dépassent les soldes clients | En partie | Uniquement face aux soldes qui ont été inclus |
| La plateforme est solvable | Non | Les obligations au-delà des soldes clients sont hors rapport |
Lisez les deux dernières lignes ensemble, car c’est là que loge la confusion. Un rapport peut être entièrement véridique et laisser malgré tout la dernière ligne sans réponse.
Pourquoi le côté des actifs est le plus facile
Les actifs se trouvent sur des chaînes publiques. N’importe qui peut lire le solde d’une adresse à tout moment, sans autorisation de la plateforme, et c’est inhabituel en finance. Ce n’est pas la plateforme qui vous donne le chiffre, c’est la chaîne.
La maîtrise est plus difficile que l’existence, mais reste abordable. Des jetons à une adresse ne signifient rien si l’on ne peut pas dépenser depuis celle-ci ; une publication qui comprend des signatures de ces adresses transforme donc une affirmation de propriété en quelque chose que le lecteur vérifie lui-même. La marche à suivre est décrite dans comment vérifier une preuve de réserves.
Ce que le côté des actifs n’établit jamais à lui seul, c’est l’exclusivité. Des jetons visibles à une adresse ont pu être empruntés pour la journée ou nantis ailleurs ; la chaîne montre le solde, pas la charge qui pèse dessus. Voilà pourquoi cette moitié, si solide soit-elle, n’équivaut pas à des actifs libres et non grevés.
Pourquoi le côté des engagements est le plus dur
Les engagements sont des faits internes. Ce qu’une plateforme doit vit dans son propre livre, et aucun observateur extérieur ne lit ce livre comme il lit une chaîne. Ce qui est publié n’est qu’un engagement portant sur un ensemble de soldes que la plateforme a elle-même rassemblé.
Le problème structurel est asymétrique. Si un compte est laissé hors de l’arbre, chaque utilisateur restant se vérifie quand même avec succès, car son propre chemin vers la racine n’est pas affecté. Personne, à l’intérieur de l’ensemble, ne peut détecter qui a été laissé dehors : l’exhaustivité ne peut donc pas être établie par des utilisateurs qui contrôlent leur propre ligne.
Les soldes clients ne constituent pas non plus la totalité de ce qui est dû. Les emprunts contractés par l’entreprise, les obligations envers des contreparties et les sommes dues au titre d’accords qui n’apparaissent jamais sur des comptes clients sont tous des engagements, et aucun n’appartient à l’ensemble auquel l’arbre se rattache. Cette distinction est développée dans preuve de réserves et engagements.
Ce qu’ajoute la vérification par les utilisateurs, et où elle s’arrête
La vérification individuelle n’est pas décorative. Lorsque de nombreux utilisateurs confirment indépendamment leur ligne face à la même racine publiée, la plateforme perd la possibilité de réduire discrètement l’ensemble des engagements, car tout compte écarté appartient à quelqu’un capable de s’en apercevoir.
La force de cet argument croît avec la participation et possède une limite nette. Elle rend l’omission délibérée risquée, non impossible, et ne dit rien des comptes dont les titulaires ne vérifient jamais. C’est une dissuasion bâtie sur beaucoup de petits contrôles, pas une preuve d’exhaustivité.
Traitez-la en conséquence. Un taux de vérification élevé est un indice significatif sur l’ensemble des engagements ; une racine que personne ne contrôle jamais est un engagement que rien ne met à l’épreuve.
Pourquoi un instantané n’est pas un état
Chaque rapport décrit un moment. Les soldes sont figés à un horodatage, l’arbre est construit à partir de ce gel, et la racine engage cet instant précis et aucun autre.
Entre deux instantanés, tout peut bouger. Des actifs peuvent sortir, des obligations peuvent être contractées, et le rapport suivant décrit un autre moment plutôt que l’intervalle entre les deux. La fréquence aide, car des écarts plus courts laissent moins de place, mais aucun calendrier de publication ne transforme une suite d’instants en couverture continue.
C’est la condition ordinaire de l’information périodique, et non un défaut propre aux cryptoactifs. Les états financiers ont la même propriété ; la différence tient à ce que leurs lecteurs ont l’habitude de s’en souvenir.
Ce qui comblerait vraiment l’écart
Établir la solvabilité suppose un tiers ayant accès aux registres internes, un périmètre défini et une signature apposée sous la conclusion. C’est un exercice différent de la publication d’une racine, et il produit un autre document, avec d’autres conséquences pour le signataire.
Les deux sont complémentaires plutôt que rivaux. Le rapport fournit des indices fréquents et vérifiables par soi-même sur le côté des actifs et sur votre propre appartenance ; une mission confiée à un cabinet qualifié peut traiter ce qu’aucune vérification personnelle n’atteint. Aucun ne rend l’autre superflu, et la répartition des rôles est exposée dans preuve de réserves et audit.
Pour un utilisateur, la posture pratique n’est ni le rejet ni la surinterprétation. Prenez les affirmations fortes pour fortes, tenez les faibles sans les serrer, et laissez cette différence influencer ce que vous laissez sur une plateforme.
En résumé
La preuve de réserves démontre que des actifs déterminés existent et sont maîtrisés, et que votre solde figurait dans l’ensemble engagé. Elle ne démontre pas que cet ensemble était complet, que les actifs étaient libres de charges, ni que les obligations situées hors des soldes clients sont couvertes.
La solvabilité est la comparaison des deux moitiés, et le rapport en mesure bien une seule. Lisez-le comme un indice fort sur les actifs et partiel sur les engagements : le mécanisme devient alors véritablement utile, au lieu d’être survendu ou écarté. Poursuivez votre lecture avec Bitbase Academy.
Articles associés
Autres articles Bitbase sur ce sujet :
- KYC et vérification sur Bitbase : trois contrôles différents sous un même mot
- Où Bitbase est-il enregistré ? Les enregistrements, et ce qu’ils ne signifient pas
- Comment vérifier une preuve de Merkle : effectuer soi-même le contrôle
- L’indicateur SOPR expliqué
- Qu'est-ce que la crypto wrappée ?
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance. Les cryptoactifs sont volatils ; évaluez votre propre risque. Rédigé en septembre 2026 ; référez-vous aux informations officielles les plus récentes.
Sources
[1] Bitbase, Preuve de réserves — publication mensuelle, racine de Merkle et vérificateur open source www.bitbase.com