ES et MES offrent la même exposition en deux tailles : ce sont deux contrats à terme du CME sur l’indice S&P 500, ils avancent tous deux par pas de 0,25 point d’indice, et l’un vaut exactement le dixième de l’autre. Ce qui les sépare n’est pas ce qu’ils suivent, mais ce que répond une fiche de spécifications : quelle taille fait un contrat, comment fonctionne le dépôt de garantie, quand le marché est réellement ouvert, et ce qui se produit le troisième vendredi de mars, juin, septembre et décembre. C’est dans cette dernière date que se loge l’essentiel des surprises, car la valeur contre laquelle un contrat trimestriel finit par être réglé n’apparaît sur aucun graphique.
Ce que sont réellement les deux contrats
ES est le code CME du contrat E-mini sur le S&P 500, MES celui de son cadet Micro E-mini. Les deux sont réglés en espèces et portent sur l’indice S&P 500, si bien qu’à l’échéance rien n’est livré et qu’aucun des deux ne donne de droit sur une action d’une société de l’indice.
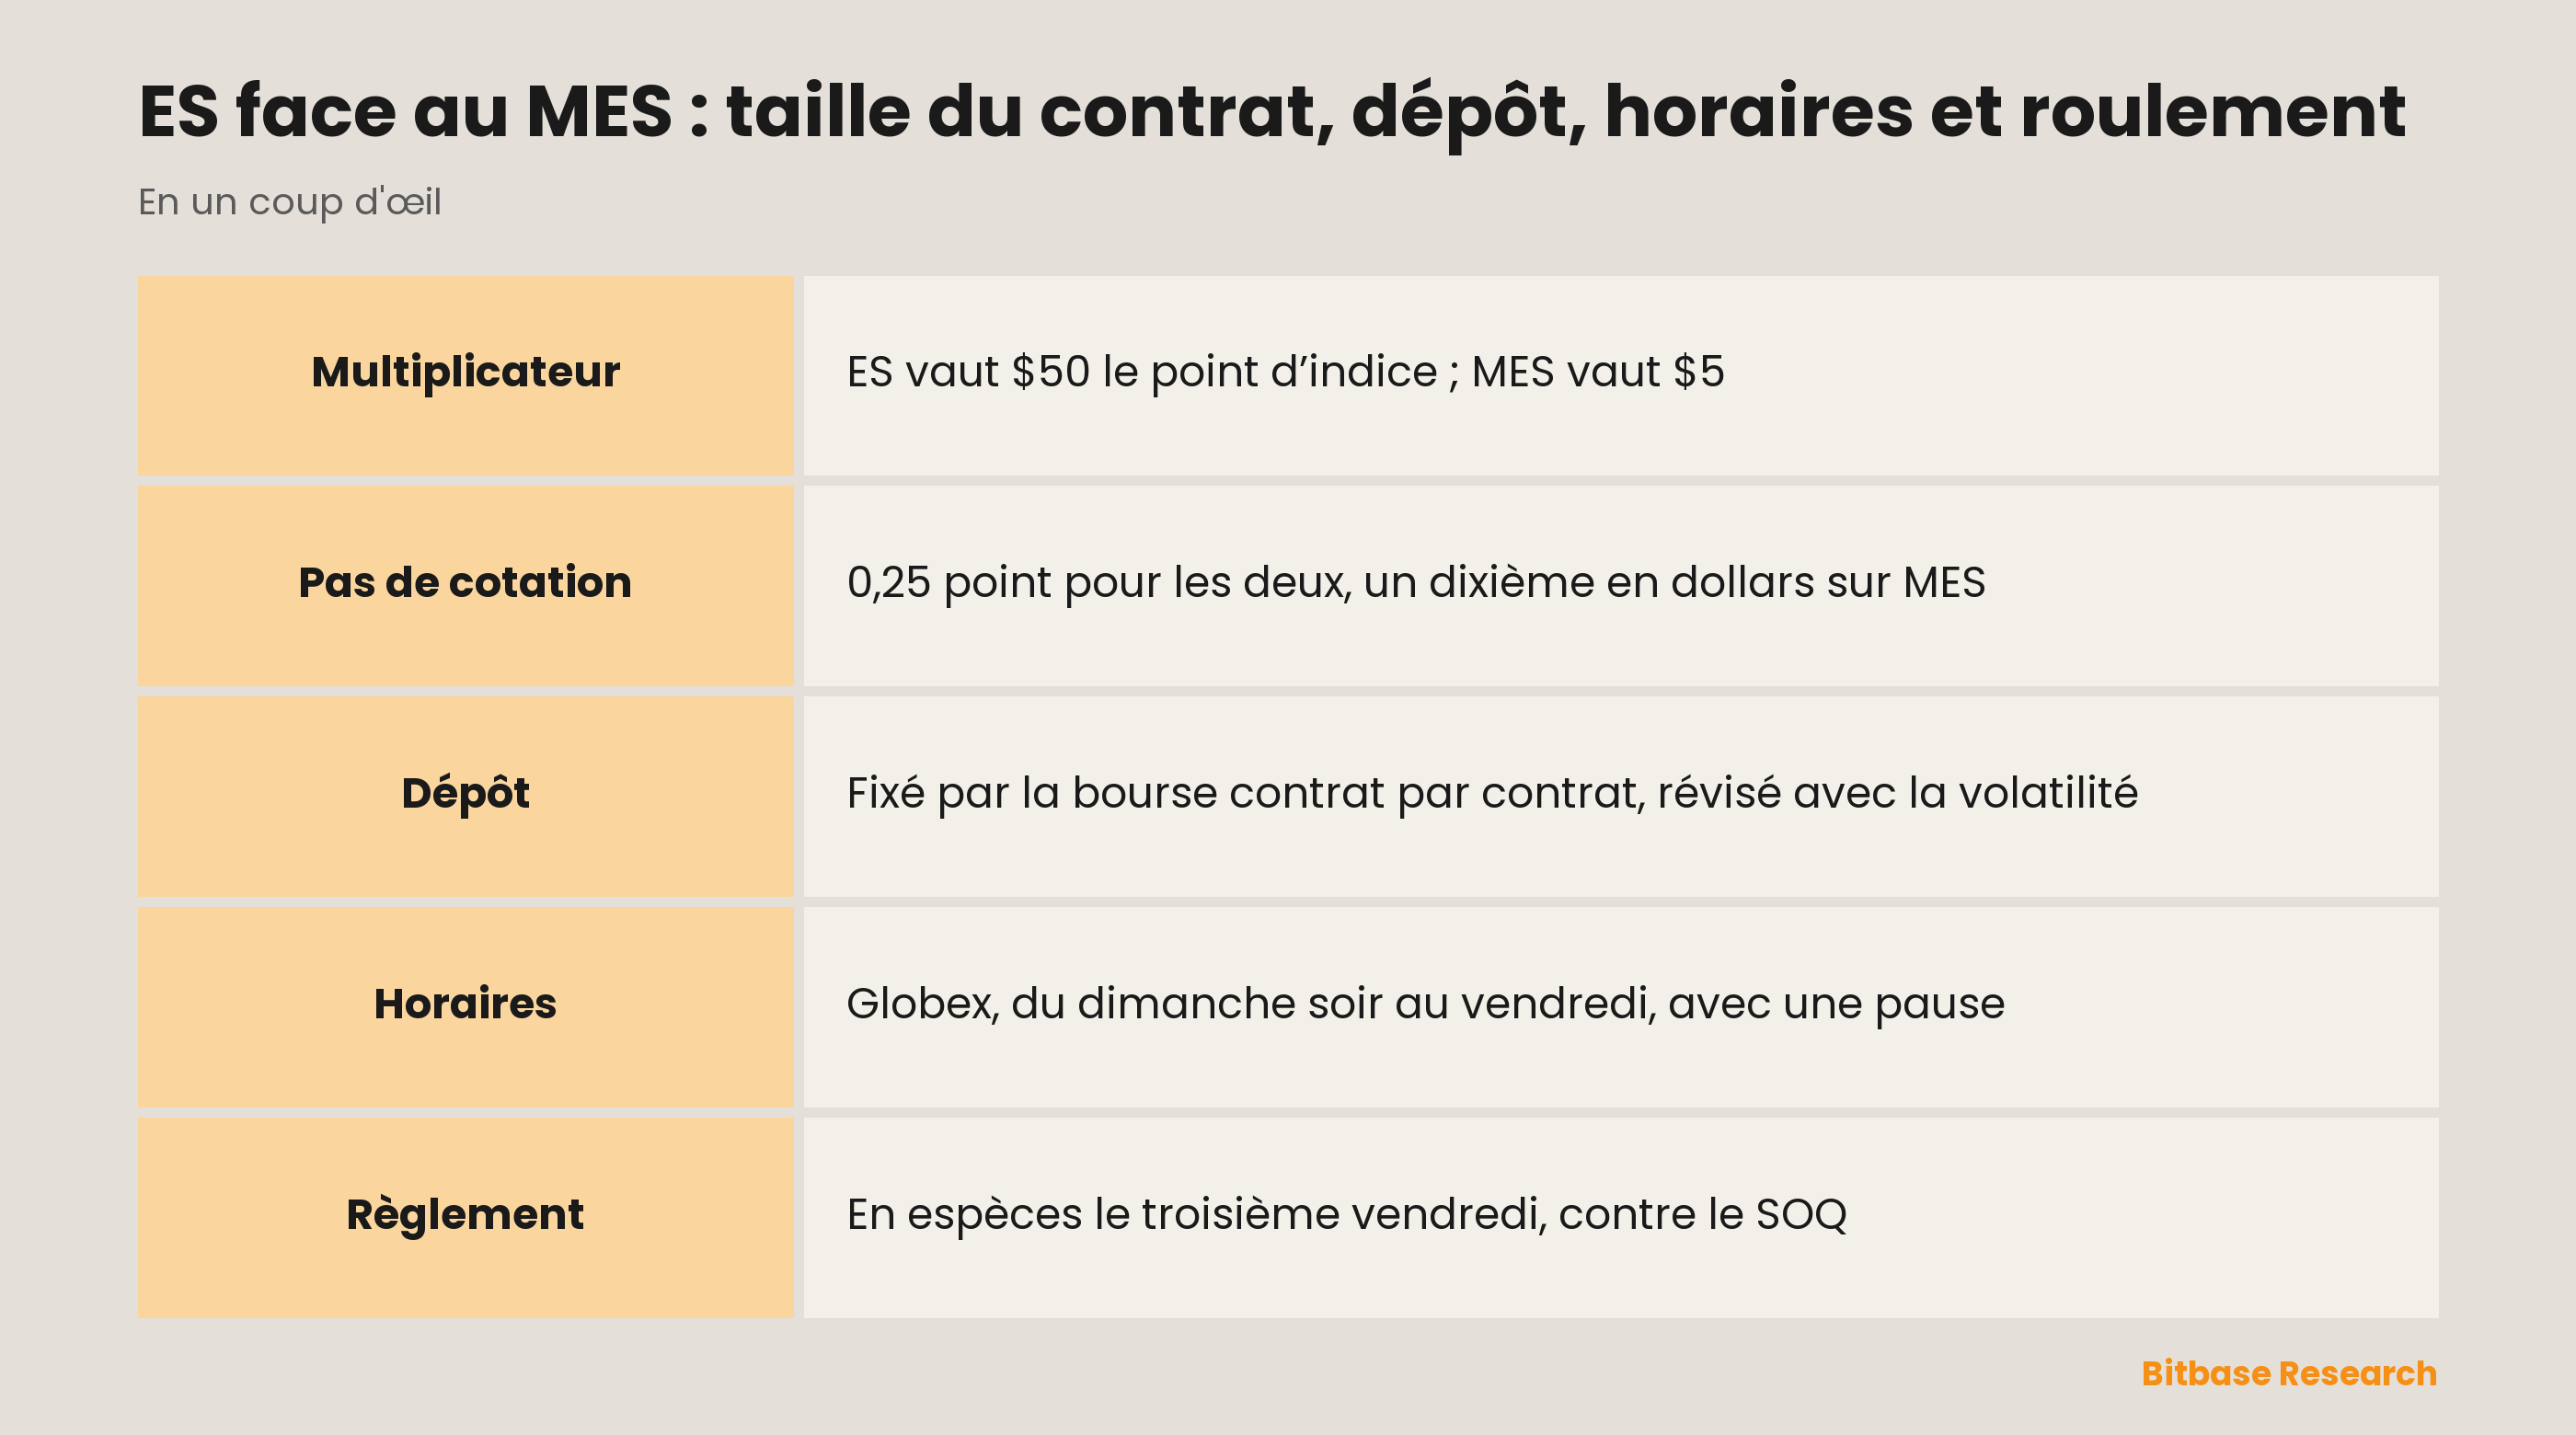
Une seule chose les distingue sur le plan structurel : le multiplicateur. Un contrat ES vaut $50 par point d’indice, un contrat MES $5 par point d’indice. Le micro représente le dixième du contrat de taille normale, et tout ce qui découle du multiplicateur suit ce même dixième : le nominal, la valeur monétaire d’un pas de cotation et la variation quotidienne créditée au compte ou prélevée sur lui.
Ce rapport est la raison d’être du couple : il permet de bâtir une position sur l’indice par paliers plus fins, avec la même convention de carnet d’ordres et le même calendrier. Si la question porte plutôt sur ce qu’est l’E-mini en lui-même et sur ce qui le fait bouger, le contrat ES dispose de son propre exposé.
Le pas est identique en points et pas en dollars
Les deux contrats cotent par pas minimal de 0,25 point d’indice. En points le pas est identique, en dollars il vaut un dixième : sur ES un pas représente $12,50, sur MES $1,25.
La distinction mérite d’être tenue, parce qu’un graphique affiche des points et un relevé de compte des dollars. Deux opérateurs qui regardent la même bougie regardent le même pas ; le montant qui atterrit sur leur compte diffère d’un facteur dix à cause du multiplicateur, et pour aucune autre raison.
Elle règle au passage une confusion tenace sur la taille des positions. Dix contrats MES portent le même nominal qu’un seul contrat ES. Le micro est une unité de compte plus fine, et le risque d’une position vient toujours de sa taille et du dépôt qui la soutient. Choisir le code le plus petit change la granularité disponible, pas l’arithmétique d’une perte.
Le dépôt de garantie est un mécanisme, pas un chiffre à retenir
Une position à terme s’ouvre en versant un dépôt initial, une fraction du nominal plutôt que la valeur entière du contrat. Ensuite la position est valorisée au marché chaque jour : les gains sont crédités et les pertes prélevées à chaque séance, et si le solde passe sous le niveau de maintien, un appel de marge intervient. Cette séquence est la même sur ES et sur MES, et elle a la forme de la mécanique de dépôt et d’appel de marge sur n’importe quel contrat à effet de levier.
Ce que ce guide ne donnera pas, ce sont les montants. Les exigences de dépôt de la bourse sont fixées contrat par contrat et révisées au rythme de la volatilité, et un courtier peut exiger davantage que le minimum de la bourse. Tout chiffre imprimé ici serait périmé à la révision suivante, et un chiffre de dépôt périmé vaut moins que rien : il produit un dimensionnement faux et sûr de lui. Cette réponse n’est à jour que sur la page de contrat de la bourse elle-même, les règles du courtier venant se superposer par-dessus.
Horaires : trois calendriers qui ne coïncident pas
ES et MES se traitent sur CME Globex du dimanche 18:00 ET au vendredi 17:00 ET, avec une interruption technique quotidienne de 17:00 à 18:00 ET. En semaine cela frôle la continuité, et pourtant ce n’est ni du vingt-quatre heures sur vingt-quatre ni la séance que suivent les actions sous-jacentes.
Trois calendriers sont donc en jeu simultanément. La séance à terme couvre la plus grande partie de la nuit. La séance au comptant, pendant laquelle les composantes de l’indice se traitent elles-mêmes, n’en occupe qu’une fraction. Et un perpétuel sur action, produit différent sur un type de plateforme différent, n’a ni échéance ni pause programmée et prélève du financement là où un contrat à terme fait payer un roulement. Lire une cotation dans un calendrier alors que la position vit dans un autre, c’est transformer un écart d’ouverture en choc plutôt qu’en événement attendu.
Le roulement : quatre dates par an, et c’est à vous de les suivre
ES et MES suivent un même cycle trimestriel : mars, juin, septembre et décembre, l’échéance tombant le troisième vendredi du mois. Rien ne reporte une position sur le contrat suivant automatiquement. Rester exposé au-delà de l’échéance suppose de solder le contrat qui expire et d’ouvrir le suivant : c’est le roulement.
Ce que le couple ajoute ici relève de l’arithmétique et non du mécanisme. Les deux codes roulent le même jour et se règlent contre le même SOQ : celui qui détient les deux prend une décision et non deux. Ce qui change, c’est la taille de ses deux jambes : l’écart de roulement se cote en points d’indice, si bien que le même écart coûte un dixième par contrat sur MES, et une exposition bâtie avec dix micros porte le même total tout en se roulant par tranches plus fines. Pourquoi le calendrier impose cette décision et de quoi est fait l’écart entre deux mois de contrat relèvent de l’exposé consacré au contrat ES, pas d’une comparaison de spécifications.
Le SOQ : la valeur de règlement que personne ne voit
À l’échéance, le contrat est réglé en espèces contre une Special Opening Quotation, que le CME décrit comme « fondée sur le cours d’ouverture de chaque action composant l’indice concerné, quelle que soit l’heure à laquelle ces actions ouvrent ».
Cette clause porte plus qu’il n’y paraît. L’indice S&P 500 est construit à partir de 500 composantes, et leur première transaction ne s’imprime pas au même instant. Le SOQ est cousu à partir de ces cours d’ouverture individuels : ce n’est donc pas un instantané de l’indice à un moment donné, et il peut s’écarter de chaque valeur d’indice diffusée ce matin-là.
C’est la largeur de l’indice qui rend la chose plus lourde ici que sur un contrat plus étroit. Plus il y a de composantes, plus il entre d’ouvertures distinctes dans la couture, et plus l’écart se creuse entre la valeur de règlement et tout ce qui était négociable à l’écran. Le même mécanisme agit sur le contrat sur le Nasdaq-100, sur une liste de noms plus courte. Une position portée jusqu’au troisième vendredi est réglée à cette valeur cousue, que ce soit prévu ou non, d’où l’argument pratique de rouler ou de solder avant la date plutôt que de la traverser.
ES, MES et un perpétuel, côte à côte
| Caractéristique | ES | MES | Perpétuel sur action |
|---|---|---|---|
| Multiplicateur | $50 par point d’indice | $5 par point d’indice | Fixé par la plateforme |
| Pas minimal | 0,25 point d’indice | 0,25 point d’indice | Fixé par la plateforme |
| Échéance | Troisième vendredi, trimestrielle | Troisième vendredi, trimestrielle | Aucune |
| Règlement | En espèces, contre le SOQ | En espèces, contre le SOQ | Pas de date de règlement |
| Séance | Globex, avec pause quotidienne | Globex, avec pause quotidienne | Pas de pause programmée |
| Coût de portage | Écart de roulement | Écart de roulement | Financement, dans les deux sens |
Les deux premières lignes épuisent la comparaison entre ES et MES, puisque toutes les autres lignes de ces deux colonnes sont identiques. La troisième colonne est un autre instrument répondant à une autre question : sans échéance, pas de roulement, et le prix du temps arrive sous forme de financement périodique. Les intervalles de financement, la construction du prix de marquage et les paliers de dépôt d’un perpétuel sont des paramètres de plateforme : c’est donc la page des règles du contrat de la plateforme utilisée qui fait autorité.
En résumé
ES et MES divergent sur un seul nombre et concordent sur tout le reste. Le multiplicateur fixe le nominal, la valeur du pas et l’ampleur de la variation quotidienne ; le calendrier trimestriel, l’échéance du troisième vendredi, la séance Globex avec son interruption technique et le règlement en espèces contre le SOQ sont communs. Tailles de contrat, pas minimaux, horaires et calendrier d’échéances figurent sur les pages de spécifications du CME Group, où les exigences de dépôt sont également tenues à jour. Tout ce qui concerne un perpétuel relève de la page des règles de la plateforme qui le cote, et cette page l’emporte sur n’importe quel guide, celui-ci compris.
Articles associés
Autres articles Bitbase sur ce sujet :
- L’ajout automatique de marge : ce qu’il fait à votre prix de liquidation
- La FOMC et les dérivés actions : volatilité, exécution et risque de position
- NQ contre MNQ : taille du contrat, marge, horaires et roulement
- Financement des perpétuels sur actions : calcul, sens et coût de portage
- L'état d'une blockchain et les arbres de Merkle
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Spécifications du CME E-mini S&P 500 : multiplicateur, pas, horaires et règlement trimestriel www.cmegroup.com
[2] CME Micro E-mini S&P 500 : taille du contrat et règlement trimestriel en espèces au SOQ www.cmegroup.com