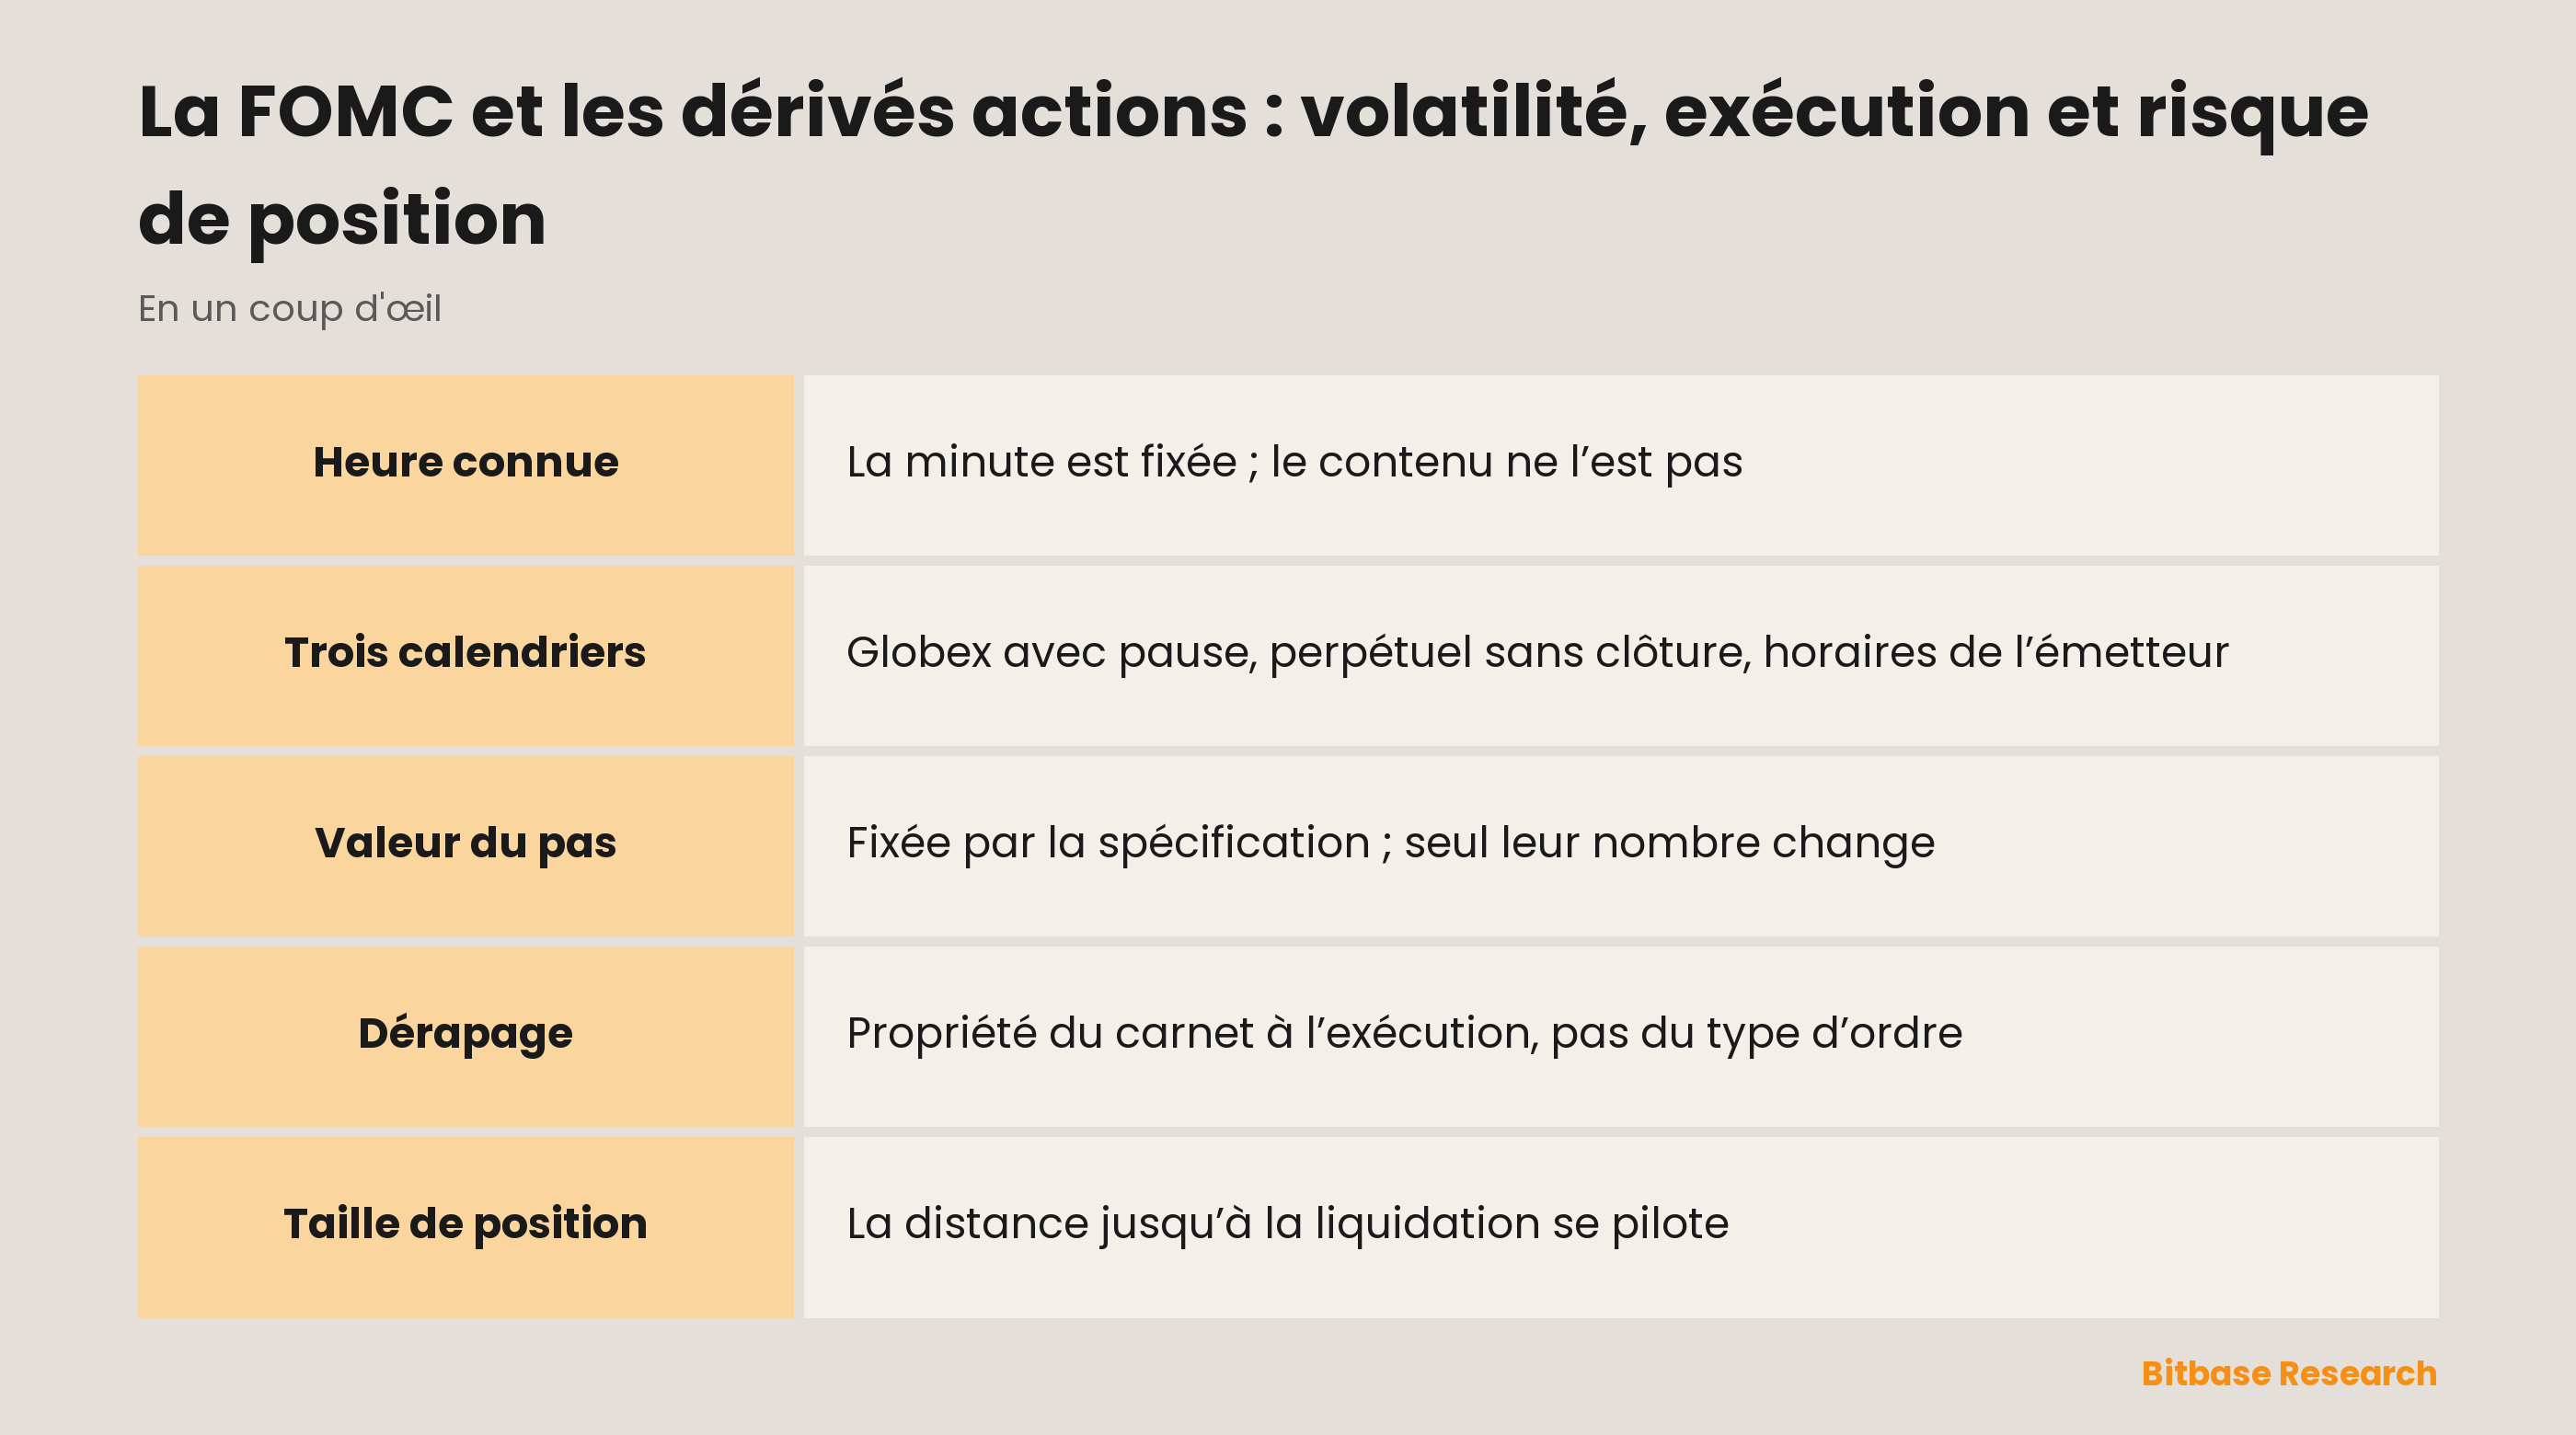
Conserver un dérivé actions pendant une décision de la FOMC relève d’abord du calendrier, et seulement ensuite de la direction. La minute est publiée ; le contenu ne l’est pas, et rien ne transforme l’un en l’autre. Ce qui se décide à l’avance est ailleurs : la manière dont la position se comportera à cette minute-là — quel calendrier suit l’instrument, ce que vaut un pas de cotation, et à quelle distance la sortie se tient de l’entrée.
Une heure connue, un contenu inconnu
Presque tout ce qui fait bouger les cours arrive sans prévenir. Une décision de politique monétaire programmée fonctionne à l’inverse : la date est affichée des semaines à l’avance, tout le monde regarde le même compte à rebours, et la seule inconnue est ce que dit le communiqué et la façon dont il sera lu.
Il faut distinguer cette forme de la publication de résultats d’une entreprise, elle aussi programmée. Les émetteurs publient presque toujours hors séance, si bien que la première transaction sur l’action intervient après des heures de digestion, et par une enchère d’ouverture. Une décision de politique monétaire n’attend derrière aucune enchère : elle tombe alors que le marché au comptant est ouvert, et la réaction se joue en cotation continue.
Les dates de réunion et l’heure de publication viennent du calendrier de la banque centrale elle-même, pas d’un guide.
Trois calendriers qui ne coïncident pas
Une exposition au même indice peut se trouver à trois endroits différents au moment de la publication, et les écarts sont structurels, pas graduels.
| Au moment de la publication | Futures sur indice du CME | Perpétuel sur action | Action tokenisée |
|---|---|---|---|
| État du marché | Globex ouvert, hors pause de maintenance quotidienne | Ne ferme pas | Séance fixée par l’émetteur |
| Unité de prix | Multiplicateur fois indice, pas minimal fixe | Coté contre un prix de marquage | Prix de référence de l’émetteur |
| Ce qui met fin à la position | Règles de marge du marché et du courtier | Liquidation au prix de marquage | Conditions de l’émetteur et de la plateforme |
| Coût qui continue de courir | Pas de financement ; un roulement à l’échéance | Financement, à son propre rythme | Selon les conditions de l’émetteur |
Globex fonctionne du dimanche soir au vendredi après-midi, avec une pause de maintenance quotidienne — ce n’est ni la séance au comptant des bourses de cotation, ni une semaine continue. Un perpétuel sur action ne ferme jamais, et son financement continue de courir au rythme fixé par la plateforme. Une action tokenisée suit un troisième calendrier, celui que décide son émetteur. Trois calendriers ouverts en même temps : voilà pourquoi une même conviction, exprimée par trois instruments, donne trois résultats différents.
L’intervalle du financement, sa formule et ses bornes sont des paramètres de plateforme, et ils sont ajustés. La seule réponse qui fasse autorité est la page des règles du contrat de la plateforme sur laquelle vous négociez.
Ce que vaut un pas de cotation, et combien on en franchit
Le contrat CME E-mini Nasdaq-100 vaut $20 par point de l’indice Nasdaq-100 et le Micro E-mini $2 par point du même indice ; l’E-mini S&P 500 vaut $50 par point de l’indice S&P 500 et son microcontrat $5. Les quatre avancent par pas minimaux de 0,25 point d’indice.
La valeur en dollars d’un pas est fixée par la spécification du contrat et ne s’élargit pas parce que le marché s’agite. Supposons un mouvement de vingt points : cela fait $400 sur l’E-mini Nasdaq-100 et $40 sur son microcontrat, avant comme après l’annonce.
Ce que la volatilité change, c’est le nombre de pas, pas la taille de l’un d’eux. Un parcours qui prendrait une heure par un après-midi calme se franchit en quelques secondes, et le compte voit la même arithmétique appliquée à bien plus d’incréments. Une remarque sur les noms, tant la confusion est fréquente : l’E-mini Nasdaq-100 réplique l’indice Nasdaq-100, tandis que QQQ est un ETF sur ce même indice. Un future sur indice n’est pas un future sur cet ETF.
Écart, profondeur et l’ordre qui doit les traverser
Autour d’une publication programmée, trois choses changent dans le carnet, et les trois se mesurent. L’écart entre la meilleure demande et la meilleure offre s’élargit : il couvre donc plus de pas. Chaque palier de prix porte moins de taille, parce que les participants incapables de valoriser l’inconnu retirent leurs cotations au lieu de les écarter. Et un ordre au marché traverse alors davantage de paliers avant d’être exécuté — là réside tout le mécanisme d’une exécution qui revient moins bonne que ne le laissait croire l’écran.
Le dérapage est une propriété du carnet à l’instant de l’exécution, pas une propriété du type d’ordre. Un ordre à cours limité ne le supprime pas : il l’échange contre le risque de ne pas traiter du tout. Un stop est une instruction d’envoyer un ordre lorsqu’un prix s’imprime, pas une promesse sur le prix que cet ordre obtiendra. Le comportement de chaque type à l’entrée et à la sortie est déroulé dans l’article sur les ordres et la clôture.
La distance à la liquidation, pas la direction
Ce qu’il faut trancher avant n’est pas le sens dans lequel la décision penchera, mais la capacité de la position à survivre au mouvement susceptible de se produire pendant que la réponse arrive.
Tout se ramène à une seule distance : de l’entrée jusqu’au niveau où la position est clôturée à votre place. Sur un future, l’arithmétique est linéaire et publique — points parcourus, multipliés par le multiplicateur, multipliés par le nombre de contrats, face à la marge déposée. Sur un perpétuel, le déclencheur est le prix de marquage et non la dernière transaction, et il continue de bouger que le marché sous-jacent soit ouvert ou non.
La distance se pilote directement ; la taille du mouvement, non. Ce sont la taille de la position et la marge qui la fixent, et les deux se décident avant la publication. L’ampleur plausible d’un mouvement à une telle minute n’est pas quelque chose qu’un guide puisse chiffrer. Un mouvement supposé est un test de résistance, pas une prévision. Calculez la distance en points d’indice, comparez-la à un parcours que vous jugeriez sévère, et dimensionnez pour que la comparaison passe avec de la marge plutôt que de justesse. Les taux de marge de maintien et les paliers sont fixés par chaque plateforme, et leur place est sa page de règles.
Quand l’événement tombe à côté d’un roulement
Les futures sur indice ne courent pas indéfiniment. Le cycle trimestriel expire le troisième vendredi de mars, juin, septembre et décembre, avec un règlement en espèces contre une cotation d’ouverture spéciale (SOQ) construite à partir du cours d’ouverture de chaque action de l’indice, quel que soit le moment où ces actions ouvrent. Le prix de règlement n’est donc l’instantané de l’indice à aucun moment précis.
Dans les séances qui précèdent cette date, les positions ouvertes migrent vers le contrat suivant : le mois proche s’amincit pendant que le suivant s’étoffe. Quand une décision de politique monétaire tombe dans cette fenêtre, deux choses arrivent au carnet en même temps, et une mauvaise exécution peut relever de la migration plutôt que de l’événement. Le calendrier et la mécanique de cette migration sont traités dans le guide du roulement.
En résumé
Un événement programmé fait partie des rares risques que l’on peut préparer mécaniquement, parce que son seul inconnu est le contenu. La spécification fixe ce que vaut un pas, le carnet décide de ce que coûte sa traversée, la taille et la marge décident de la distance entre l’entrée et la sortie. Les chiffres de contrat ci-dessus proviennent des pages de spécifications du CME Group ; chaque paramètre de financement, de marge et de disponibilité provient de la page des règles du contrat de la plateforme utilisée.
Articles associés
Autres articles Bitbase sur ce sujet :
- ES face au MES : taille du contrat, dépôt, horaires et roulement
- NQ contre MNQ : taille du contrat, marge, horaires et roulement
- Financement des perpétuels sur actions : calcul, sens et coût de portage
- Qu'est-ce qu'un pont entre blockchains ?
- La stratégie de trading sur cassure
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Spécifications du CME Micro E-mini Nasdaq-100 : multiplicateur, pas, horaires et règlement www.cmegroup.com
[2] CME Micro E-mini S&P 500 : taille du contrat et règlement trimestriel en espèces au SOQ www.cmegroup.com