Avant qu’un ordre sur une action tokenisée soit exécuté, trois choses sont déjà réglées à un endroit que vous n’avez pas regardé : quel stablecoin se tient de l’autre côté de la paire, qui a écrit le jeton, et de quoi la plus petite unité achetable est l’unité. Aucune des trois n’apparaît dans le symbole, et chacune change ce que la position coûte et ce qu’elle vous donne. Ce qui suit est le parcours d’un seul ordre, de l’actif de cotation jusqu’à la sortie, y compris le cas que l’expression recouvre sans le dire : l’ETF tokenisé, où une enveloppe repose sur une autre.
Quel stablecoin se tient de l’autre côté
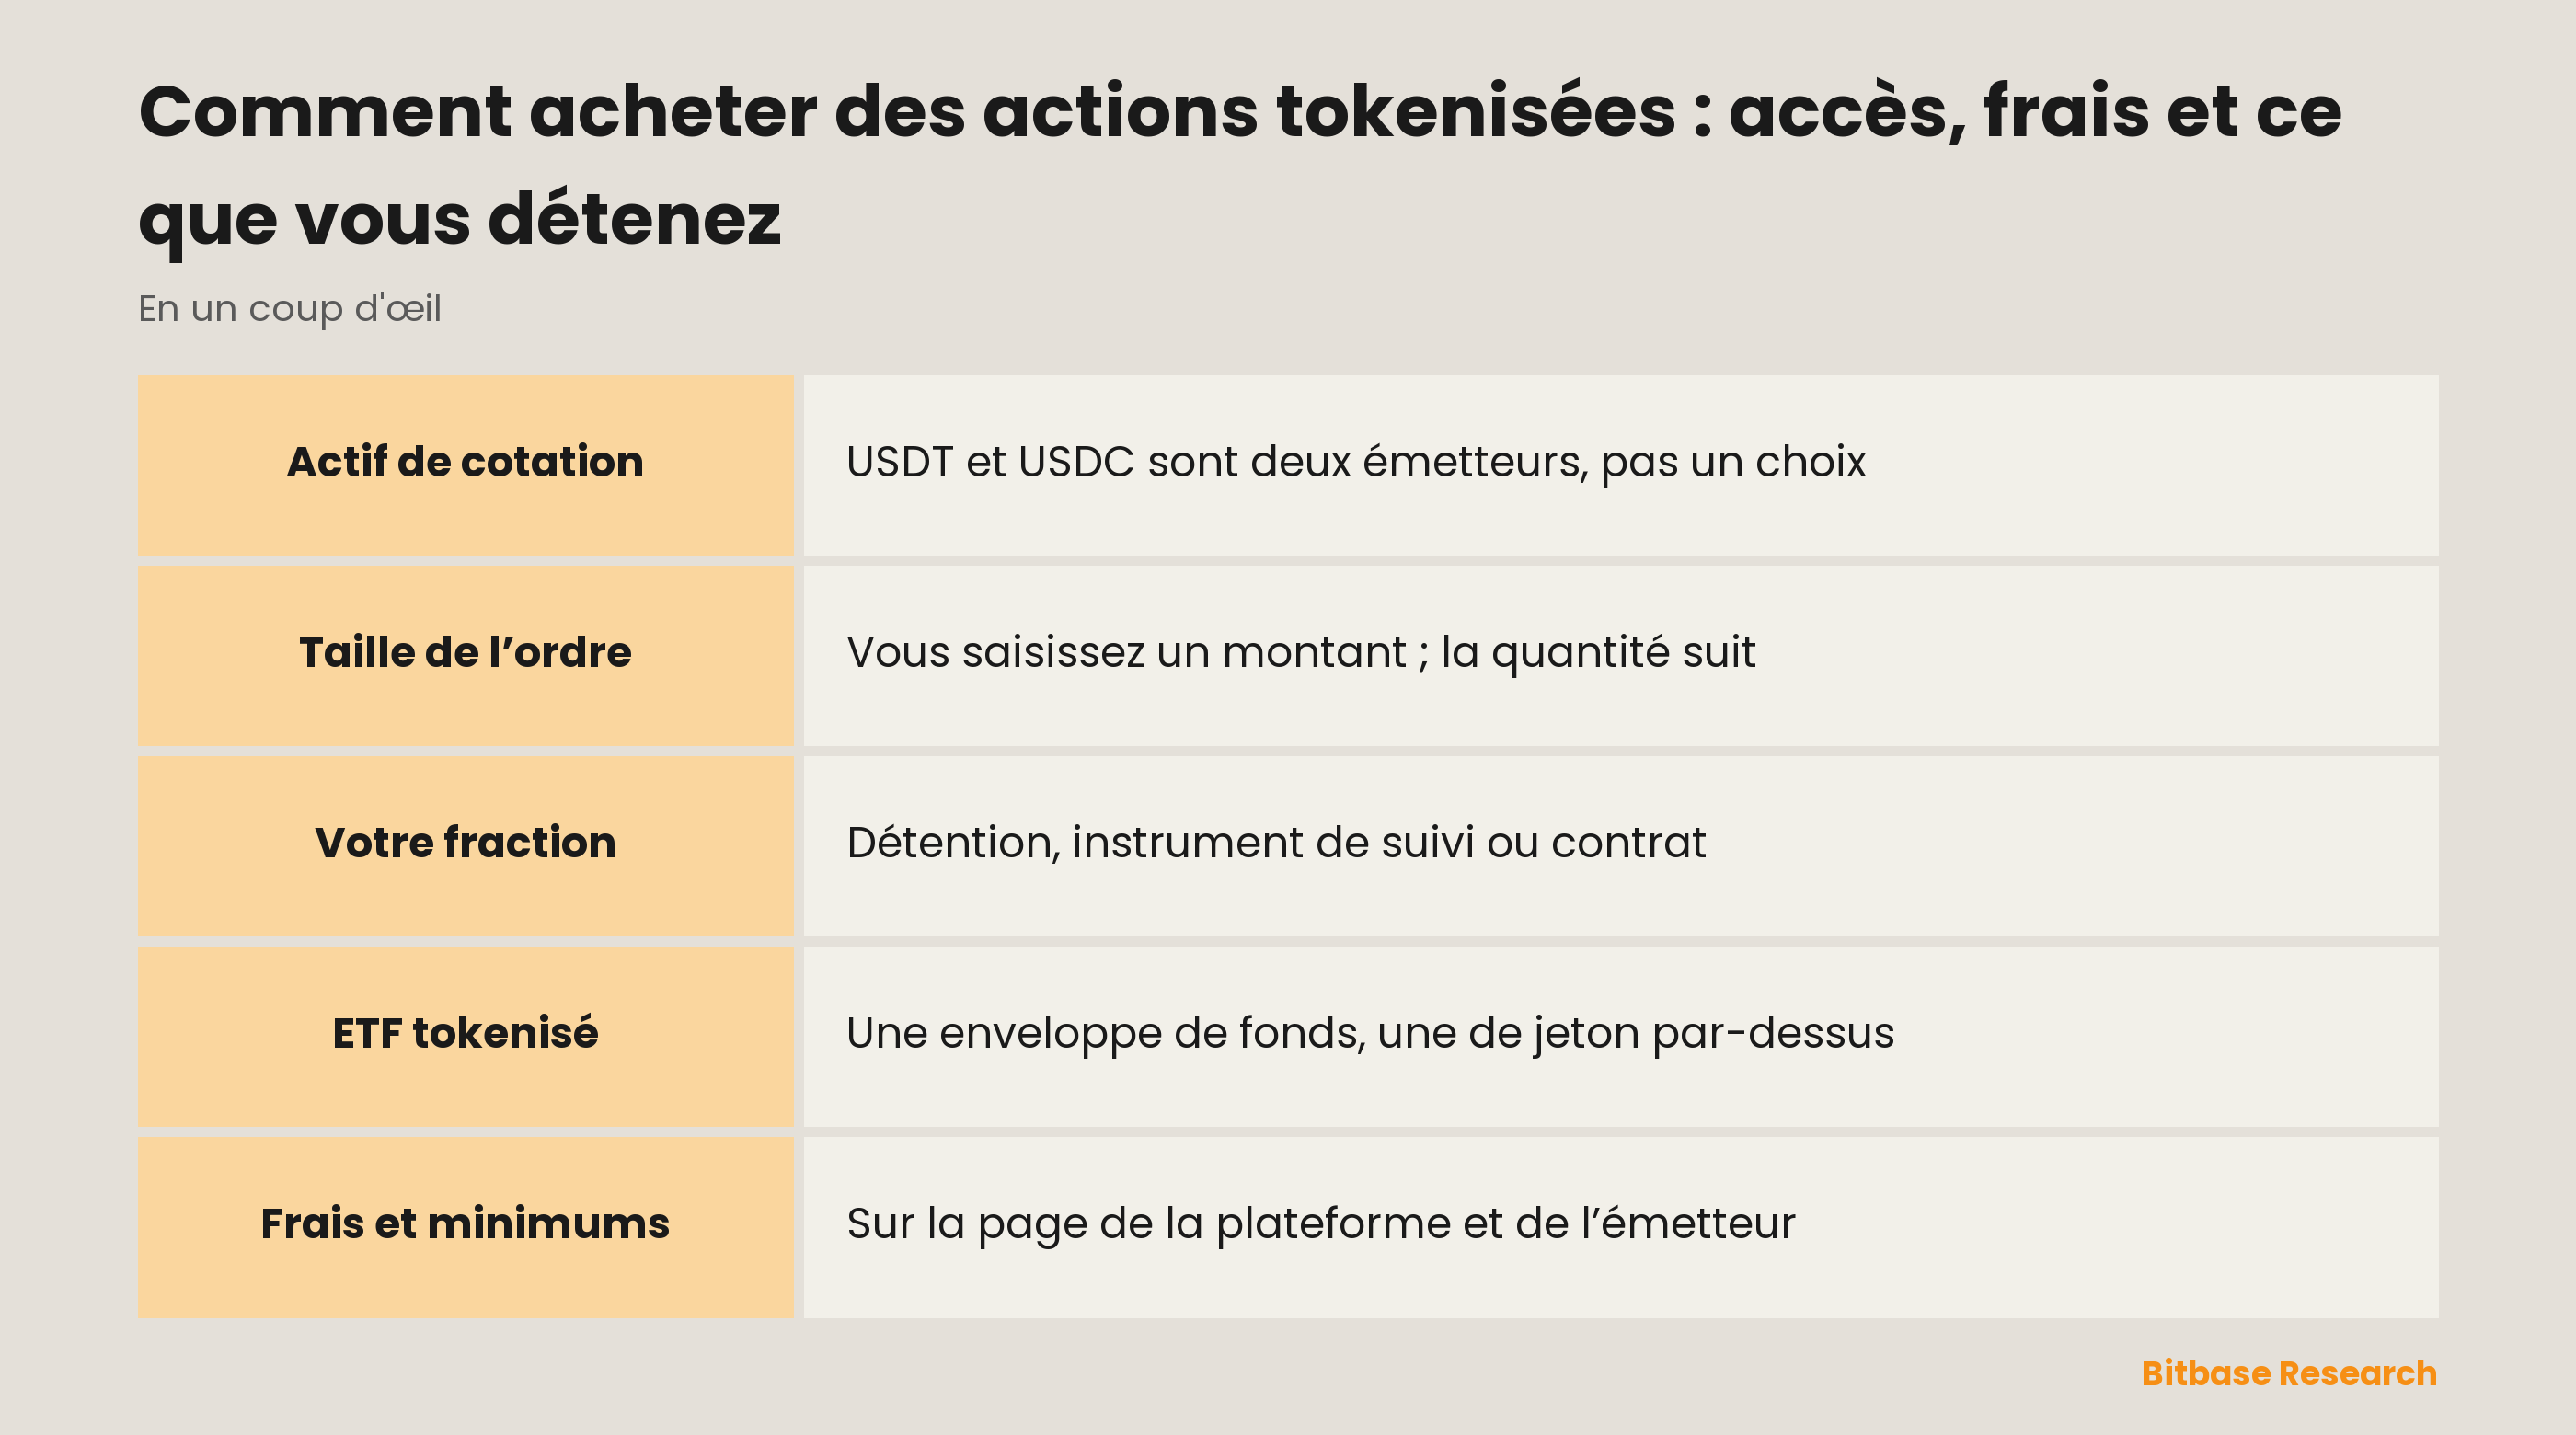
Une action tokenisée se négocie en paire, et le côté avec lequel vous payez est un actif à part entière. USDT et USDC sont tous deux construits pour tenir leur valeur face au dollar, mais ils viennent d’émetteurs différents et leurs réserves ne sont pas montées de la même façon ; ce qui distingue les deux plus grands stablecoins montre où ils divergent. Le stablecoin dans lequel un carnet donné est coté est une propriété de ce carnet, pas de l’action.
Deux choses en découlent. Si votre solde est dans l’un et que le marché qui vous intéresse est coté dans l’autre, le premier segment de l’opération est une conversion, avec son propre écart et ses propres frais, payée avant même qu’une exposition à l’action existe. Et une cotation est un rapport entre deux actifs, donc l’action tokenisée est la structure d’un émetteur valorisée dans le passif d’un autre.
Acheter le jeton ou prendre la même exposition par un perpétuel sur action, c’est la question que traite deux voies depuis un solde en stablecoin ; la comparaison entre détenir et contracter vit là-bas. Tout ce qui suit suppose que le choix s’est porté sur le jeton, et interroge l’ordre lui-même.
Passer un ordre en montant plutôt qu’en nombre d’actions
Chez un courtier, l’unité est l’action, et en acheter une fraction est un dispositif que le courtier a dû construire. Sur un marché de jetons, l’unité est le jeton, et la divisibilité tient au format : le solde porte des décimales, si bien qu’un ordre est une quantité à virgule avant que quiconque décide d’autoriser les fractions. Ce qui se vend ailleurs comme un accès fractionné n’est, sur ce rail, que ce que le format était déjà.
Cela change aussi ce que l’exécution vous apprend. Saisir un montant est aussi naturel que saisir une quantité, et un ordre en montant se résout en la quantité que le carnet rend aux prix disponibles : la quantité est un résultat et non une instruction, et le prix que vous lisez ensuite est une moyenne des exécutions.
De quoi votre fraction est-elle une fraction
La divisibilité répond à la question du plus petit. Elle ne répond pas à celle du de quoi, et cette réponse vient de l’émetteur, pas de la virgule. Les quatre y répondent différemment ; la comparaison complète se trouve dans ce que le symbole dit de l’émetteur.
Là où l’adossement est un pour un, l’arithmétique est celle que vous attendez. Backed décrit chaque xStock comme adossé 1:1 à l’actif sous-jacent en conservation réglementée ; Dinari décrit un dShare comme un jeton adossé 1:1 à un titre, créé ou détruit seulement une fois l’ordre correspondant exécuté chez son courtier, Alpaca. Un dixième de l’un ou de l’autre tient face à un dixième de la même détention.
Ondo est bâti autrement. Sa documentation indique qu’un jeton ne représente pas nécessairement la valeur d’une action et que le prix d’un jeton ne correspondra pas toujours au prix de l’actif sous-jacent. C’est un instrument de rendement total : les dividendes sont réinvestis nets de retenue à la source plutôt que versés, et Ondo précise que les détenteurs ne reçoivent ni droit de vote d’actionnaire, ni droits légaux à l’information, ni autres droits d’actionnaire. La décimale saisie là achète une part de cet instrument.
Robinhood est encore autre chose. La société décrit les Classic Stock Tokens comme des contrats dérivés entre vous et Robinhood, valorisés aux prix des titres sous-jacents sans conférer de droits sur eux, et indique que les actifs sous-jacents appartiennent à Robinhood et sont conservés auprès d’un établissement agréé aux États-Unis. La décimale saisie là achète une part d’un contrat, et de l’autre côté de ce contrat se tient la société elle-même.
Le même nombre, la même case, trois créances différentes.
Les ETF tokenisés empilent une enveloppe sur une autre
L’expression couvre les fonds autant que les sociétés : Backed décrit les xStocks comme des représentations tokenisées d’actions américaines et d’ETF précis, et Robinhood précise que ses jetons ne confèrent aucun droit sur les actions ou les ETP sous-jacents. Les deux émetteurs nomment des produits cotés dans leur propre description de ce qu’ils émettent.
Une part de fonds est déjà une enveloppe. Le fonds détient un panier, sa société de gestion décide de ce qui y entre et de ce que sa tenue coûte, et la part est une créance sur le fonds, pas sur les sociétés qui s’y trouvent. Tokenisez cette part et une seconde enveloppe se pose dessus, écrite par une autre partie.
| La question | En dessous : le fonds | Au-dessus : le jeton |
|---|---|---|
| Ce qui est détenu | Un panier de titres | Ce que donne la structure de l’émetteur |
| Qui écrit les conditions | La société de gestion, dans les documents du fonds | L’émetteur, dans sa propre documentation |
| Sur quoi porte la créance | Sur des parts du fonds, pas sur ses positions | Un pour un, un instrument de suivi ou un contrat |
| Quand cela se négocie | La séance du marché de cotation | La semaine propre de l’émetteur, qui peut différer |
| Comment arrive une distribution | Selon la politique du fonds | Réinvestie, en espèces ou déposée en jetons |
Lisez les colonnes comme une pile et non comme une comparaison : une question que l’on pose d’ordinaire une fois a désormais deux réponses, et celle qui vous parvient est la réponse externe filtrée par l’interne. D’où vient la couche du fonds est expliqué dans titres et fonds tokenisés. Identifiez d’abord le fonds, puis l’émetteur, et attendez-vous à deux jeux de conditions écrits par des parties qui ne se sont jamais concertées.
Les pages qui fixent les frais, les minimums et l’accès
Il n’y a pas ici de frais unique, parce qu’il n’y a pas de partie unique. À l’entrée comme à la sortie, vous payez les frais de négociation de la plateforme et l’écart ; en dessous se trouvent les conditions de l’émetteur pour créer et rembourser des unités ; plus bas encore, si un fonds est en jeu, ses propres frais. Trois couches, trois endroits.
Les minimums ont la même forme. Ce que l’on cherche comme investissement minimum, ce sont au moins deux nombres et non un seul : le plus petit ordre que la plateforme accepte, et la plus petite unité que l’émetteur crée ou rembourse. Ils sont fixés indépendamment et ils sont révisés, et c’est pourquoi aucun des deux n’a sa place dans un texte que l’on lira dans six mois.
L’accès est une troisième page, et celle-là appartient à l’émetteur. Ondo décrit ses actions tokenisées comme généralement accessibles aux investisseurs hors des États-Unis, sous réserve de restrictions juridictionnelles et autres ; Backed indique que les xStocks ne sont pas disponibles aux États-Unis ni pour les personnes américaines ; Robinhood propose son produit via Robinhood Europe, UAB, supervisée par la Banque de Lituanie ; Dinari publie ses propres restrictions, dont une liste de pays non pris en charge. Savoir si un nom donné est coté sur une plateforme donnée est une autre question, si bien qu’être éligible et pouvoir y accéder sont deux conditions, et un ordre a besoin des deux.
La sortie : le carnet et l’autre porte de l’émetteur
La plupart des sorties passent par l’entrée : vous vendez sur le même carnet, vous recevez le stablecoin, et les frais et l’écart sont prélevés une seconde fois. Rien n’était inscrit à votre nom, donc il n’y a pas non plus de cycle de règlement à dénouer.
L’autre porte mène à l’émetteur, et sa forme change avec chacun. Ondo décrit l’émission et la destruction comme instantanées, et un achat ou une vente comme une seule transaction atomique ; Dinari lie la création et la destruction à l’exécution d’un ordre chez son courtier, de sorte que cette porte s’ouvre au rythme de ce marché et non à celui de la chaîne. Ce qu’un remboursement verse et à quelles conditions figure dans les conditions de l’émetteur lui-même, et nulle part ailleurs.
Une chose n’obéit à aucune des deux portes. Une sortie ne vaut que ce que vaut le carnet à cet instant, et un jeton dont l’émetteur tient une semaine plus large que la cotation principale peut être vendu à des heures où le marché sous-jacent n’a rien à dire sur le prix ; des carnets minces à ces heures-là sont une caractéristique de ce montage, pas une panne.
En résumé
Un ordre sur une action tokenisée ressemble à une décision et en contient quatre. Le stablecoin de l’autre côté est un second émetteur que vous prenez à votre charge. L’émetteur du jeton décide si votre décimale est une part d’une détention, d’un instrument de suivi ou d’un contrat. Un fonds en dessous, s’il y en a un, ajoute un second jeu de conditions que personne n’a accordé avec le premier. Et les frais, les minimums et l’éligibilité sont tous publiés ailleurs qu’ici.
Le travail avant l’ordre est court et précis : lire la description que l’émetteur donne de son propre jeton, chercher les documents du fonds s’il y a un fonds, et vérifier les deux planchers et les deux portes là où ils sont fixés. Ce qui suit est un ordre ordinaire : en montant, exécuté à un prix moyen et revendu sur le même carnet.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter l’action Eli Lilly (LLY) : méthodes de négociation, coûts et risques
- Comment acheter QEW : pondération égale, coûts et comparaison avec QQQ
- Comment acheter QQQM et le comparer au QQQ
- Comment acheter WMT : un dShare Walmart et un perpétuel
- Les figures du double sommet et du double creux
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Présentation d’Ondo Stocks : pas un jeton par action, instrument de rendement total, droits et émission instantanée docs.ondo.finance
[2] Site officiel xStocks : représentations tokenisées d’actions américaines et d’ETF, adossement un pour un xstocks.com
[3] Robinhood Europe : les Classic Stock Tokens comme contrats dérivés sans droits sur les actions ou les ETP robinhood.com
[4] Documentation Dinari : un dShare est adossé un pour un et créé une fois l’ordre exécuté chez Alpaca docs.dinari.com