Les contrats à terme de Bitbase sont des perpétuels margés en USDT : aucune échéance, un taux de financement qui maintient le prix arrimé au comptant, et un levier fixé par actif selon des paramètres de risque. Ce guide couvre ce que vous détenez réellement, comment ouvrir et dimensionner une position, la différence entre marge croisée et marge isolée, le calcul de la liquidation, et les trois réglages à faire avant votre première opération plutôt qu’après.
Ce qu’est réellement un perpétuel Bitbase
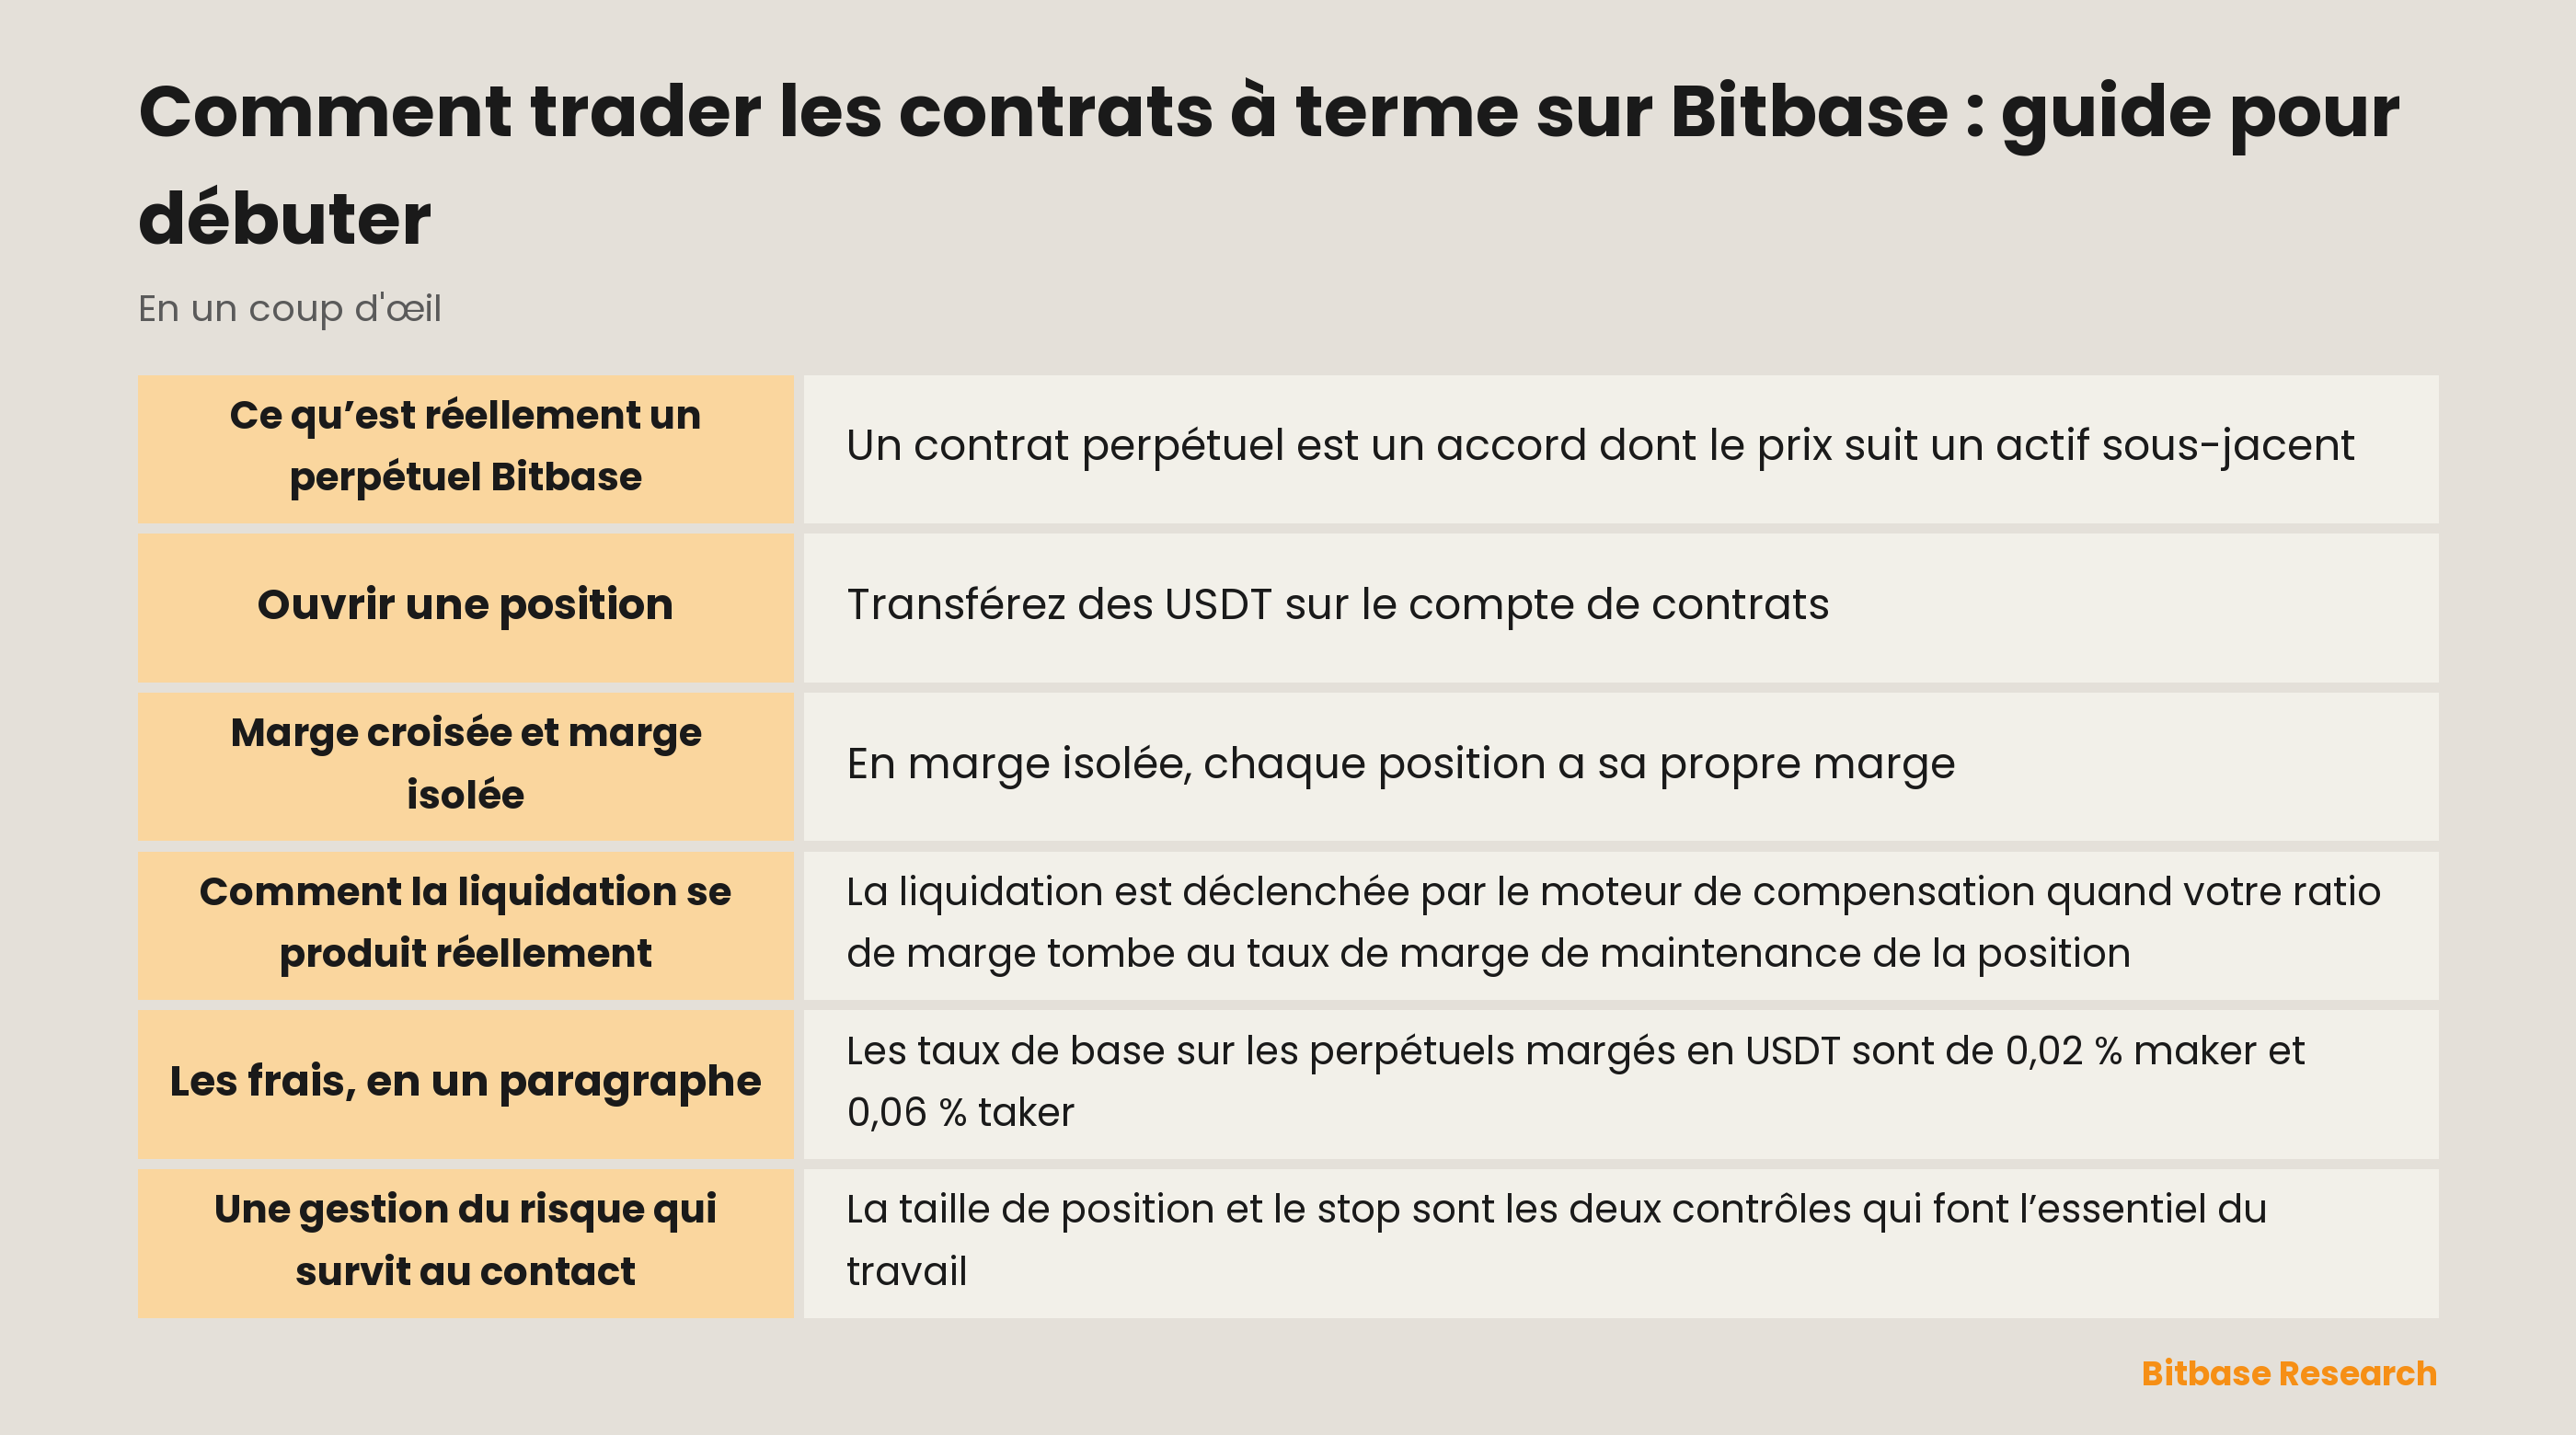
Un contrat perpétuel est un accord dont le prix suit un actif sous-jacent, réglé en USDT et sans date d’échéance. Vous ne détenez jamais le jeton. Vous détenez une position dont la valeur bouge avec le prix du jeton, et vous pouvez être long ou court avec la même facilité.
Deux mécanismes gardent ce dispositif honnête. Le taux de financement, réglé en général toutes les huit heures, est un paiement entre détenteurs longs et courts qui ramène le prix du contrat vers le comptant dès qu’il s’en écarte. Seules les positions ouvertes à l’instant du règlement paient ou reçoivent. Et le prix de marquage utilisé pour la liquidation résulte d’un marquage au prix équitable contre une moyenne pondérée d’indices au comptant de grandes places, de sorte qu’un trou de liquidité sur une seule plateforme ne peut pas déclencher des liquidations que le marché élargi ne justifie pas.
Ce second mécanisme mérite d’être compris avant d’en avoir besoin. Il existe parce que l’alternative, marquer sur le dernier prix traité de la plateforme elle-même, transforme tout carnet mince en machine à liquidations.
Avant la première opération : trois réglages
| Réglage | Que choisir | Pourquoi maintenant plutôt qu’après |
|---|---|---|
| Mode de marge | Isolée pour une première position | Elle plafonne la perte à ce que vous avez alloué à cette opération |
| Levier | Le plus bas qui rende l’opération encore intéressante | Il fixe la distance à la liquidation, qui est la vraie variable |
| Stop-loss | Placé à l’ouverture, pas quand vous êtes en perte | Choisir une sortie en tenant une position perdante est le pire moment pour décider quoi que ce soit |
Aucun ne se règle correctement sous pression, et c’est tout l’argument pour les régler d’abord. Une position ouverte sans stop est une position dont la sortie sera choisie par le premier sentiment venu.
Ouvrir une position
Transférez des USDT sur le compte de contrats, choisissez le contrat, puis réglez le mode de marge et le levier avant de régler la taille. Cet ordre compte, car le levier change ce qu’une taille donnée coûte en marge.
Choisissez le type d’ordre à dessein. Un ordre à cours limité nomme votre prix et peut ne pas s’exécuter ; un ordre au marché s’exécute maintenant à ce que propose le carnet. Dans un mouvement rapide, la différence entre les deux est celle entre un prix que vous avez choisi et un prix qui vous est arrivé.
Fixez ensuite la taille selon la perte que vous acceptez, pas selon la marge dont vous disposez par hasard. Le calcul remonte depuis le stop : décidez le maximum perdable sur l’opération, regardez la distance jusqu’au stop, et laissez ces deux nombres déterminer la taille. Dimensionner selon le solde disponible est la manière dont des comptes se ferment sur un mouvement ordinaire.
Marge croisée et marge isolée
En marge isolée, chaque position a sa propre marge. Si elle est liquidée, la perte se limite à ce que vous lui avez affecté et le reste du compte est intact.
En marge croisée, l’ensemble du solde disponible soutient chaque position. Les pertes latentes de l’une puisent dans le pot commun, ce qui éloigne la liquidation et améliore l’efficience du capital, et ce qui signifie aussi qu’un mouvement extrême sur une position peut toucher tout le compte.
L’arbitrage est net : l’isolée contient les dégâts, la croisée les diffère. Une première position relève de l’isolée, car contenir importe plus qu’être efficient tant que vous découvrez encore comment le contrat se comporte sous contrainte. Bitbase permet de basculer entre les deux modes ainsi qu’entre position unidirectionnelle et couverture.
Comment la liquidation se produit réellement
La liquidation est déclenchée par le moteur de compensation quand votre ratio de marge tombe au taux de marge de maintenance de la position. C’est de l’arithmétique et non une décision, et elle utilise le prix de marquage plutôt que la dernière transaction.
Deux conséquences en découlent. Le levier n’augmente pas votre probabilité de vous tromper ; il raccourcit la distance entre le prix actuel et celui qui vous ferme. À 10x cette distance vaut environ dix pour cent avant frais et financement ; à 50x environ deux pour cent, ce qui tient dans l’amplitude quotidienne ordinaire de la plupart des cryptoactifs. Et comme la liquidation lit le prix de marquage, une mèche sur une seule plateforme ne devrait pas fermer une position que le marché élargi n’a jamais justifiée, ce à quoi sert précisément le marquage au prix équitable.
Le financement est le coût lent qu’on oublie. Tenu des semaines, un taux durablement positif sur une position longue est une charge récurrente contre la position, et il se paie que l’opération fonctionne ou non.
Les frais, en un paragraphe
Les taux de base sur les perpétuels margés en USDT sont de 0,02 % maker et 0,06 % taker, avec une échelle VIP à sept paliers au-dessus. Les taux changent et la page des frais est la source vivante : traitez tout chiffre d’un article comme une illustration et non comme une cotation. Ce qui vaut structurellement, c’est que les ordres maker coûtent moins que les ordres taker, donc le choix entre limité et marché est aussi une décision de frais, et que le financement est un coût distinct des frais de transaction plutôt qu’une part de ceux-ci.
Une gestion du risque qui survit au contact
La taille de position et le stop sont les deux contrôles qui font l’essentiel du travail, et tous deux doivent exister avant l’opération, pas après. Placez le stop là où votre raisonnement serait démenti, pas là où la perte devient inconfortable : ce sont des prix différents et seul le premier est une information.
Deux habitudes de plus. N’ajoutez pas à une position perdante pour abaisser le prix moyen d’entrée, car cela transforme une perte bornée en perte non bornée. Et dimensionnez pour le trou : les actifs dont les marchés sous-jacents ferment la nuit peuvent bouger quand vous ne pouvez pas agir, donc une position calibrée pour un marché continu est surdimensionnée pour un marché qui ouvre en écart.
La vue d’ensemble figure dans qu’est-ce que Bitbase, les spécifications en vigueur sur la page des contrats, et la mécanique générale des perpétuels dans qu’est-ce que le trading de contrats à terme crypto.
En résumé
Un perpétuel Bitbase est un contrat réglé en USDT sans échéance, valorisé contre un indice au comptant pondéré, avec un financement réglé environ toutes les huit heures et une liquidation déclenchée arithmétiquement au taux de marge de maintenance.
Ouvrez en marge isolée, au levier le plus bas qui rende l’opération intéressante, avec un stop posé au moment de l’entrée et une taille déduite de la distance à ce stop. Ces quatre choix pèsent davantage sur le résultat que l’avis directionnel. Pour continuer à apprendre les fondamentaux, suivez les contenus de Bitbase Academy.
Articles associés
Autres articles Bitbase sur ce sujet :
- L’ajout automatique de marge : ce qu’il fait à votre prix de liquidation
- Comment le financement affecte votre résultat en perpétuel
- Mécanique du risque des futures crypto : fonds d'assurance et ADL
- Les types de réseaux DePIN
- Diamond hands, paper hands et jeets
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance. Les cryptoactifs sont volatils ; évaluez votre propre risque. Rédigé en septembre 2026 ; référez-vous aux informations officielles les plus récentes.
Sources
[1] Bitbase, À propos de Bitbase — profil de la société et enregistrements réglementaires www.bitbase.com