NQ et MNQ portent sur le même indice, cotent par le même pas et cessent de se négocier le même après-midi. Une seule grandeur les sépare : le nombre de dollars que vaut un point d’indice. Ce rapport de un à dix se propage ensuite à la marge, à la plus petite position que l’on puisse porter et au nombre de contrats qu’il faudra rouler à chaque échéance trimestrielle. Ce qu’il ne change pas, c’est le risque porté par dollar d’exposition.
Un même indice en deux tailles
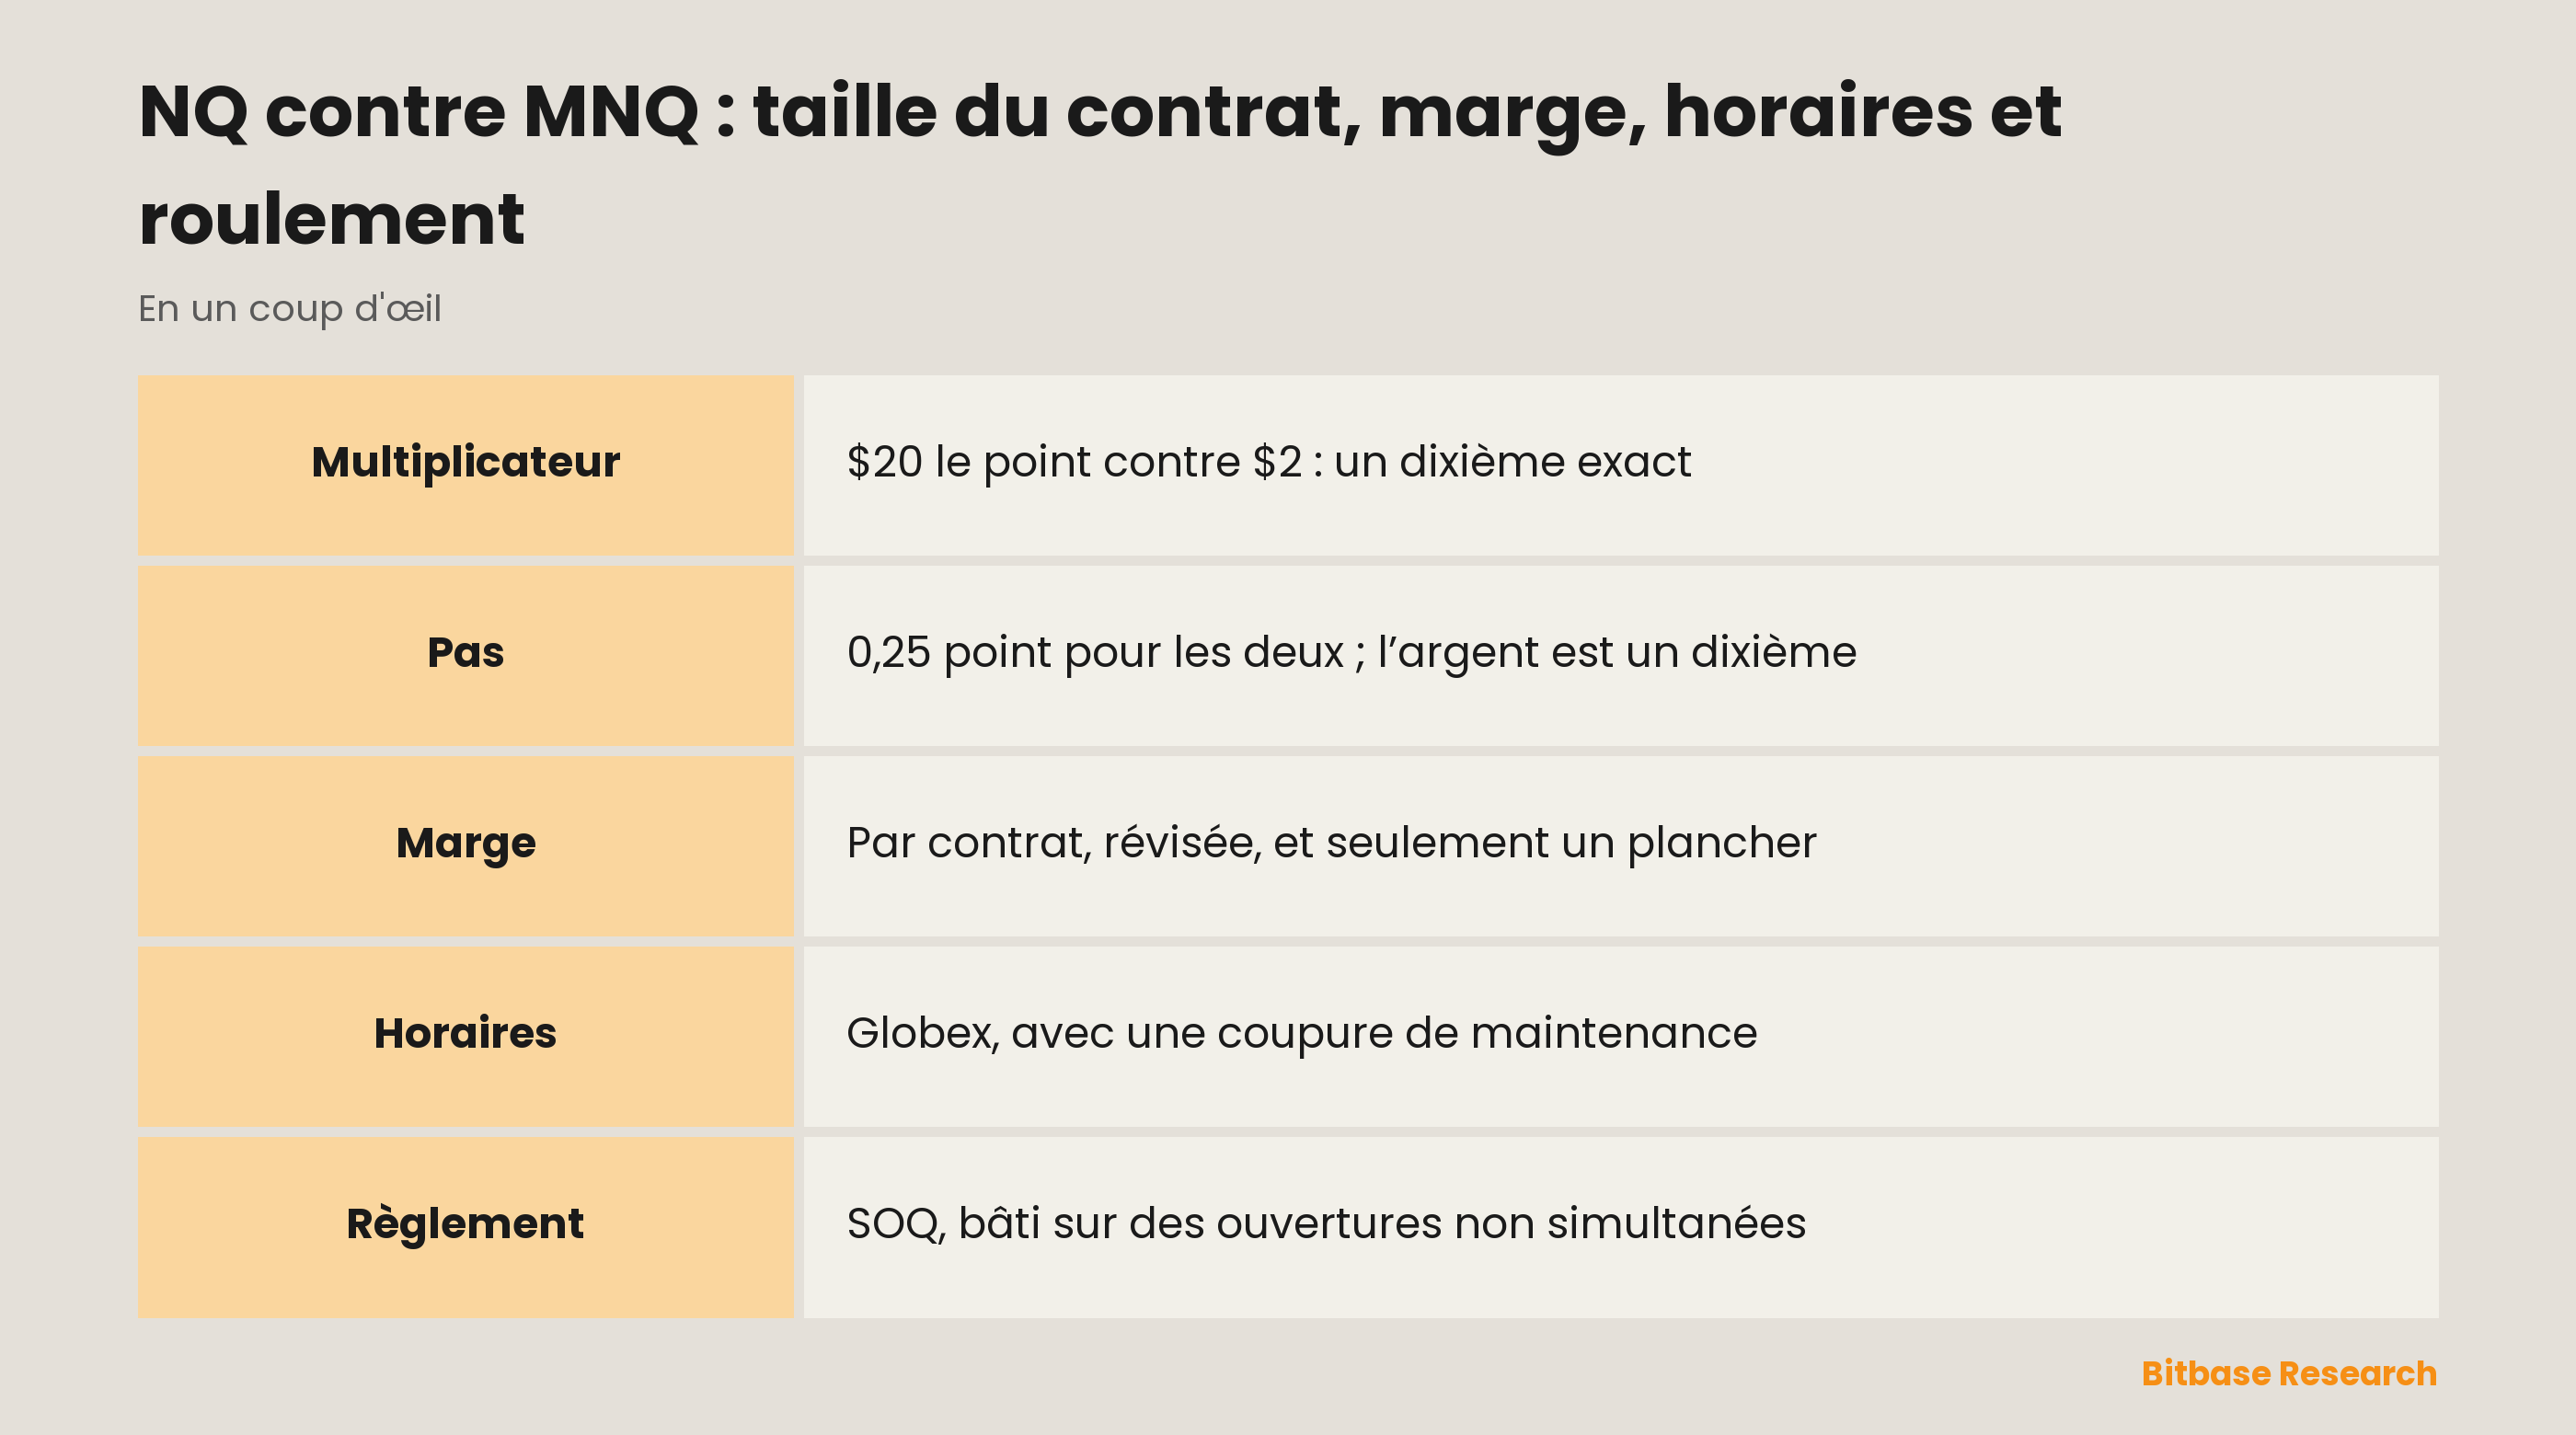
Le contrat E-mini Nasdaq-100, code NQ, vaut $20 fois l’indice Nasdaq-100. Le Micro E-mini Nasdaq-100, code MNQ, vaut $2 fois ce même indice. Rien d’autre ne bouge dans la définition : même sous-jacent, mêmes mois cotés, même place de marché, même procédure de règlement final. Le Micro, c’est l’E-mini divisé par dix, et il existe précisément pour qu’une position puisse être réduite sans rien changer au comportement de l’instrument.
Une mise au point suffit à lever l’essentiel de la confusion autour de ces deux codes. NQ suit l’indice Nasdaq-100, tandis que QQQ est un fonds coté qui suit ce même indice. Appeler NQ « future sur QQQ » fait entrer deux produits différents dans un seul nom : une part de fonds est la propriété d’un portefeuille, un future est un accord sur un niveau d’indice. Ce que devient ce fonds sur une plateforme crypto fait l’objet d’un article distinct ; la construction de l’indice lui-même est exposée dans l’article sur les futures Nasdaq-100.
L’autre endroit où il faut être exact, c’est le pas de cotation. Les deux contrats cotent par pas minimum de 0,25 point d’indice : la résolution de prix est identique, elle n’est pas dix fois plus fine. Mais le multiplicateur, lui, est dix fois plus petit, donc l’argent contenu dans un pas l’est aussi : un pas vaut $5 sur NQ et cinquante cents sur MNQ. MNQ ne donne pas une vue plus fine du marché, seulement une vue plus fine du compte.
Les deux spécifications côte à côte
| Spécification | NQ (E-mini) | MNQ (Micro E-mini) |
|---|---|---|
| Multiplicateur | $20 par point d’indice | $2 par point d’indice |
| Pas minimum | 0,25 point d’indice | 0,25 point d’indice |
| Argent dans un pas | $5 | Un dixième de l’E-mini |
| Mois cotés | Mars, juin, septembre, décembre | Identique |
| Dernier jour de négociation | Troisième vendredi du mois du contrat | Identique |
| Règlement | En espèces, contre un calcul d’ouverture | Identique |
| Séance | CME Globex, du dimanche soir au vendredi après-midi | Identique |
Seules les trois premières lignes diffèrent, et toutes trois du même facteur. Le reste est identique, et c’est là tout l’intérêt de la paire : choisir entre NQ et MNQ est une décision de taille de position, pas une décision sur le marché où se trouver.
Pourquoi le Micro appelle aussi un dixième de marge
La marge n’est ici ni une commission ni un prix. C’est un dépôt de garantie constitué en face de la position pour que la chambre de compensation reste couverte tant que celle-ci est ouverte, et il se fixe par contrat. Un Micro porte un dixième du notionnel que porte un E-mini : la garantie qui le couvre en est donc aussi le dixième, et dix MNQ appellent à peu près la marge d’un NQ, parce qu’ils sont à peu près la même position.
C’est cette équivalence qui rend fausse la phrase « le Micro est moins risqué ». Ce qui est plus petit, c’est la valeur faciale du contrat, pas le levier et pas le risque. Le levier est le rapport entre le notionnel sous la position et l’argent qui la soutient, et il dépend du nombre de contrats détenus, non de leur taille unitaire.
Deux mécanismes comptent ici davantage que n’importe quel chiffre. La marge exigée par la place est révisée au gré de la volatilité : un nombre recopié d’un guide a déjà changé. Et c’est un plancher, pas un plafond : un courtier peut demander davantage. C’est pourquoi aucun montant ne figure dans ce texte — le nombre qui engage se trouve sur la fiche de spécifications de la place et chez le courtier, et il se lit le jour où l’on en a besoin.
Trois calendriers qui ne coïncident pas
Une position sur NQ ou MNQ vit entre trois horaires, et la plupart des surprises que réservent ces contrats viennent de la croyance qu’il n’y en a qu’un. L’horaire propre au contrat, c’est le CME Globex : du dimanche 18:00 ET au vendredi 17:00 ET, avec une coupure de maintenance quotidienne de 17:00 à 18:00 ET. Presque continu, mais ce n’est pas du 24/7, et l’heure qui disparaît chaque soir est une vraie heure pendant laquelle aucun ordre ne peut être travaillé.
L’horaire du sous-jacent, c’est la séance au comptant américaine, bien plus courte. Pendant la plus grande partie d’un jour ouvré, le contrat cote un marché dont les actions composantes ne se négocient pas du tout : un mouvement de nuit existe donc d’abord dans le future et n’atteint l’indice qu’à la réouverture de ces actions.
Le troisième horaire appartient à un autre instrument : un perpétuel n’a ni coupure de maintenance ni échéance, et il paie un financement périodique au lieu de rouler ; cet arbitrage est traité en entier ailleurs. Lire une séance de futures comme s’il s’agissait de celle d’un perpétuel est le moyen le plus sûr de se faire surprendre un vendredi après-midi.
Le roulement trimestriel
Les deux contrats sont cotés sur le cycle trimestriel de mars, juin, septembre et décembre, et chacun cesse de se négocier le troisième vendredi de son mois. Une position censée survivre à cette date doit être roulée — contrat expirant fermé, contrat suivant ouvert —, car rien ne la reporte d’elle-même.
Le coût d’un roulement n’est pas une commission. C’est l’écart de prix entre les deux contrats au moment où ils se traitent, majoré de ce que coûtent ce jour-là la fourchette et la profondeur disponible. Structurellement, cela ne ressemble pas au financement : le roulement est ponctuel et inscrit au calendrier, le financement est lisse et continu. Aucun des deux n’est moins cher par principe ; ils ont des formes différentes, et c’est à cette forme que se heurte la durée de détention.
Rouler du MNQ comporte une asymétrie. Le Micro étant dix fois plus petit, la même exposition représente dix fois plus de contrats à déplacer. Invisible sur un ou deux ; à l’échelle, cela devient une question d’exécution à part entière.
Ce qu’est réellement le prix de règlement final
Les deux contrats sont réglés en espèces, et le nombre contre lequel ils se règlent s’appelle la cotation spéciale d’ouverture, abrégée en SOQ. Elle est calculée, selon les termes mêmes de la place, « à partir du cours d’ouverture de chaque action composant l’indice concerné, quel que soit le moment où ces actions ouvrent ».
Les deux moitiés de cette phrase travaillent. Les entrées sont des cours d’ouverture — ni des clôtures, ni un relevé en cours de séance —, et chacune appartient à une action donnée et se prend à l’instant où celle-ci ouvre, ce qui, un troisième vendredi, peut s’étaler sur de longues minutes.
Vient ensuite ce qui prend les gens de court. La valeur de règlement est assemblée à partir de prix qui n’ont jamais existé au même instant. Ce n’est l’instantané de l’indice à aucun moment : elle peut donc différer de tous les niveaux d’indice publiés ce jour-là, y compris celui affiché à l’arrêt des négociations. Une position portée jusqu’à l’échéance se règle contre une construction — argument suffisant pour traiter le troisième vendredi comme une date dotée de sa propre mécanique.
En résumé
NQ et MNQ sont un seul contrat en deux tailles : $20 et $2 par point d’indice, le même pas de 0,25 point, les mêmes mois trimestriels, le même règlement en espèces. Le Micro abaisse la plus petite position que l’on puisse porter ; il n’abaisse ni le levier ni le risque par dollar d’exposition. La marge suit le notionnel et ne reste qu’un plancher sous ce que réclamera un courtier. Trois calendriers tournent en même temps, et seul Globex appartient au contrat. Et quatre fois par an, tous deux se règlent contre un nombre bâti sur des cours d’ouverture qui n’ont jamais été simultanés.
Articles associés
Autres articles Bitbase sur ce sujet :
- ES face au MES : taille du contrat, dépôt, horaires et roulement
- La FOMC et les dérivés actions : volatilité, exécution et risque de position
- Financement des perpétuels sur actions : calcul, sens et coût de portage
- Prime mémétique : pourquoi les mèmes influencent les prix
- La stratégie de trading en range
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Spécifications du CME E-mini Nasdaq-100 : multiplicateur, pas, mois cotés et règlement www.cmegroup.com
[2] Spécifications du CME Micro E-mini Nasdaq-100 : un dixième de l’E-mini, même pas et mêmes horaires www.cmegroup.com