Vous présentez une carte une seule fois, et quatre sociétés différentes sont payées sur cet achat unique, chacune pour un travail différent et chacune avec une commission différente. Une action de la technologie de paiement porte sur l’une de ces couches, jamais sur la chaîne entière. La question utile n’est pas de savoir si une société fait du paiement, mais quelle commission lui parvient et chez qui le risque reste.
Quatre rôles derrière un achat
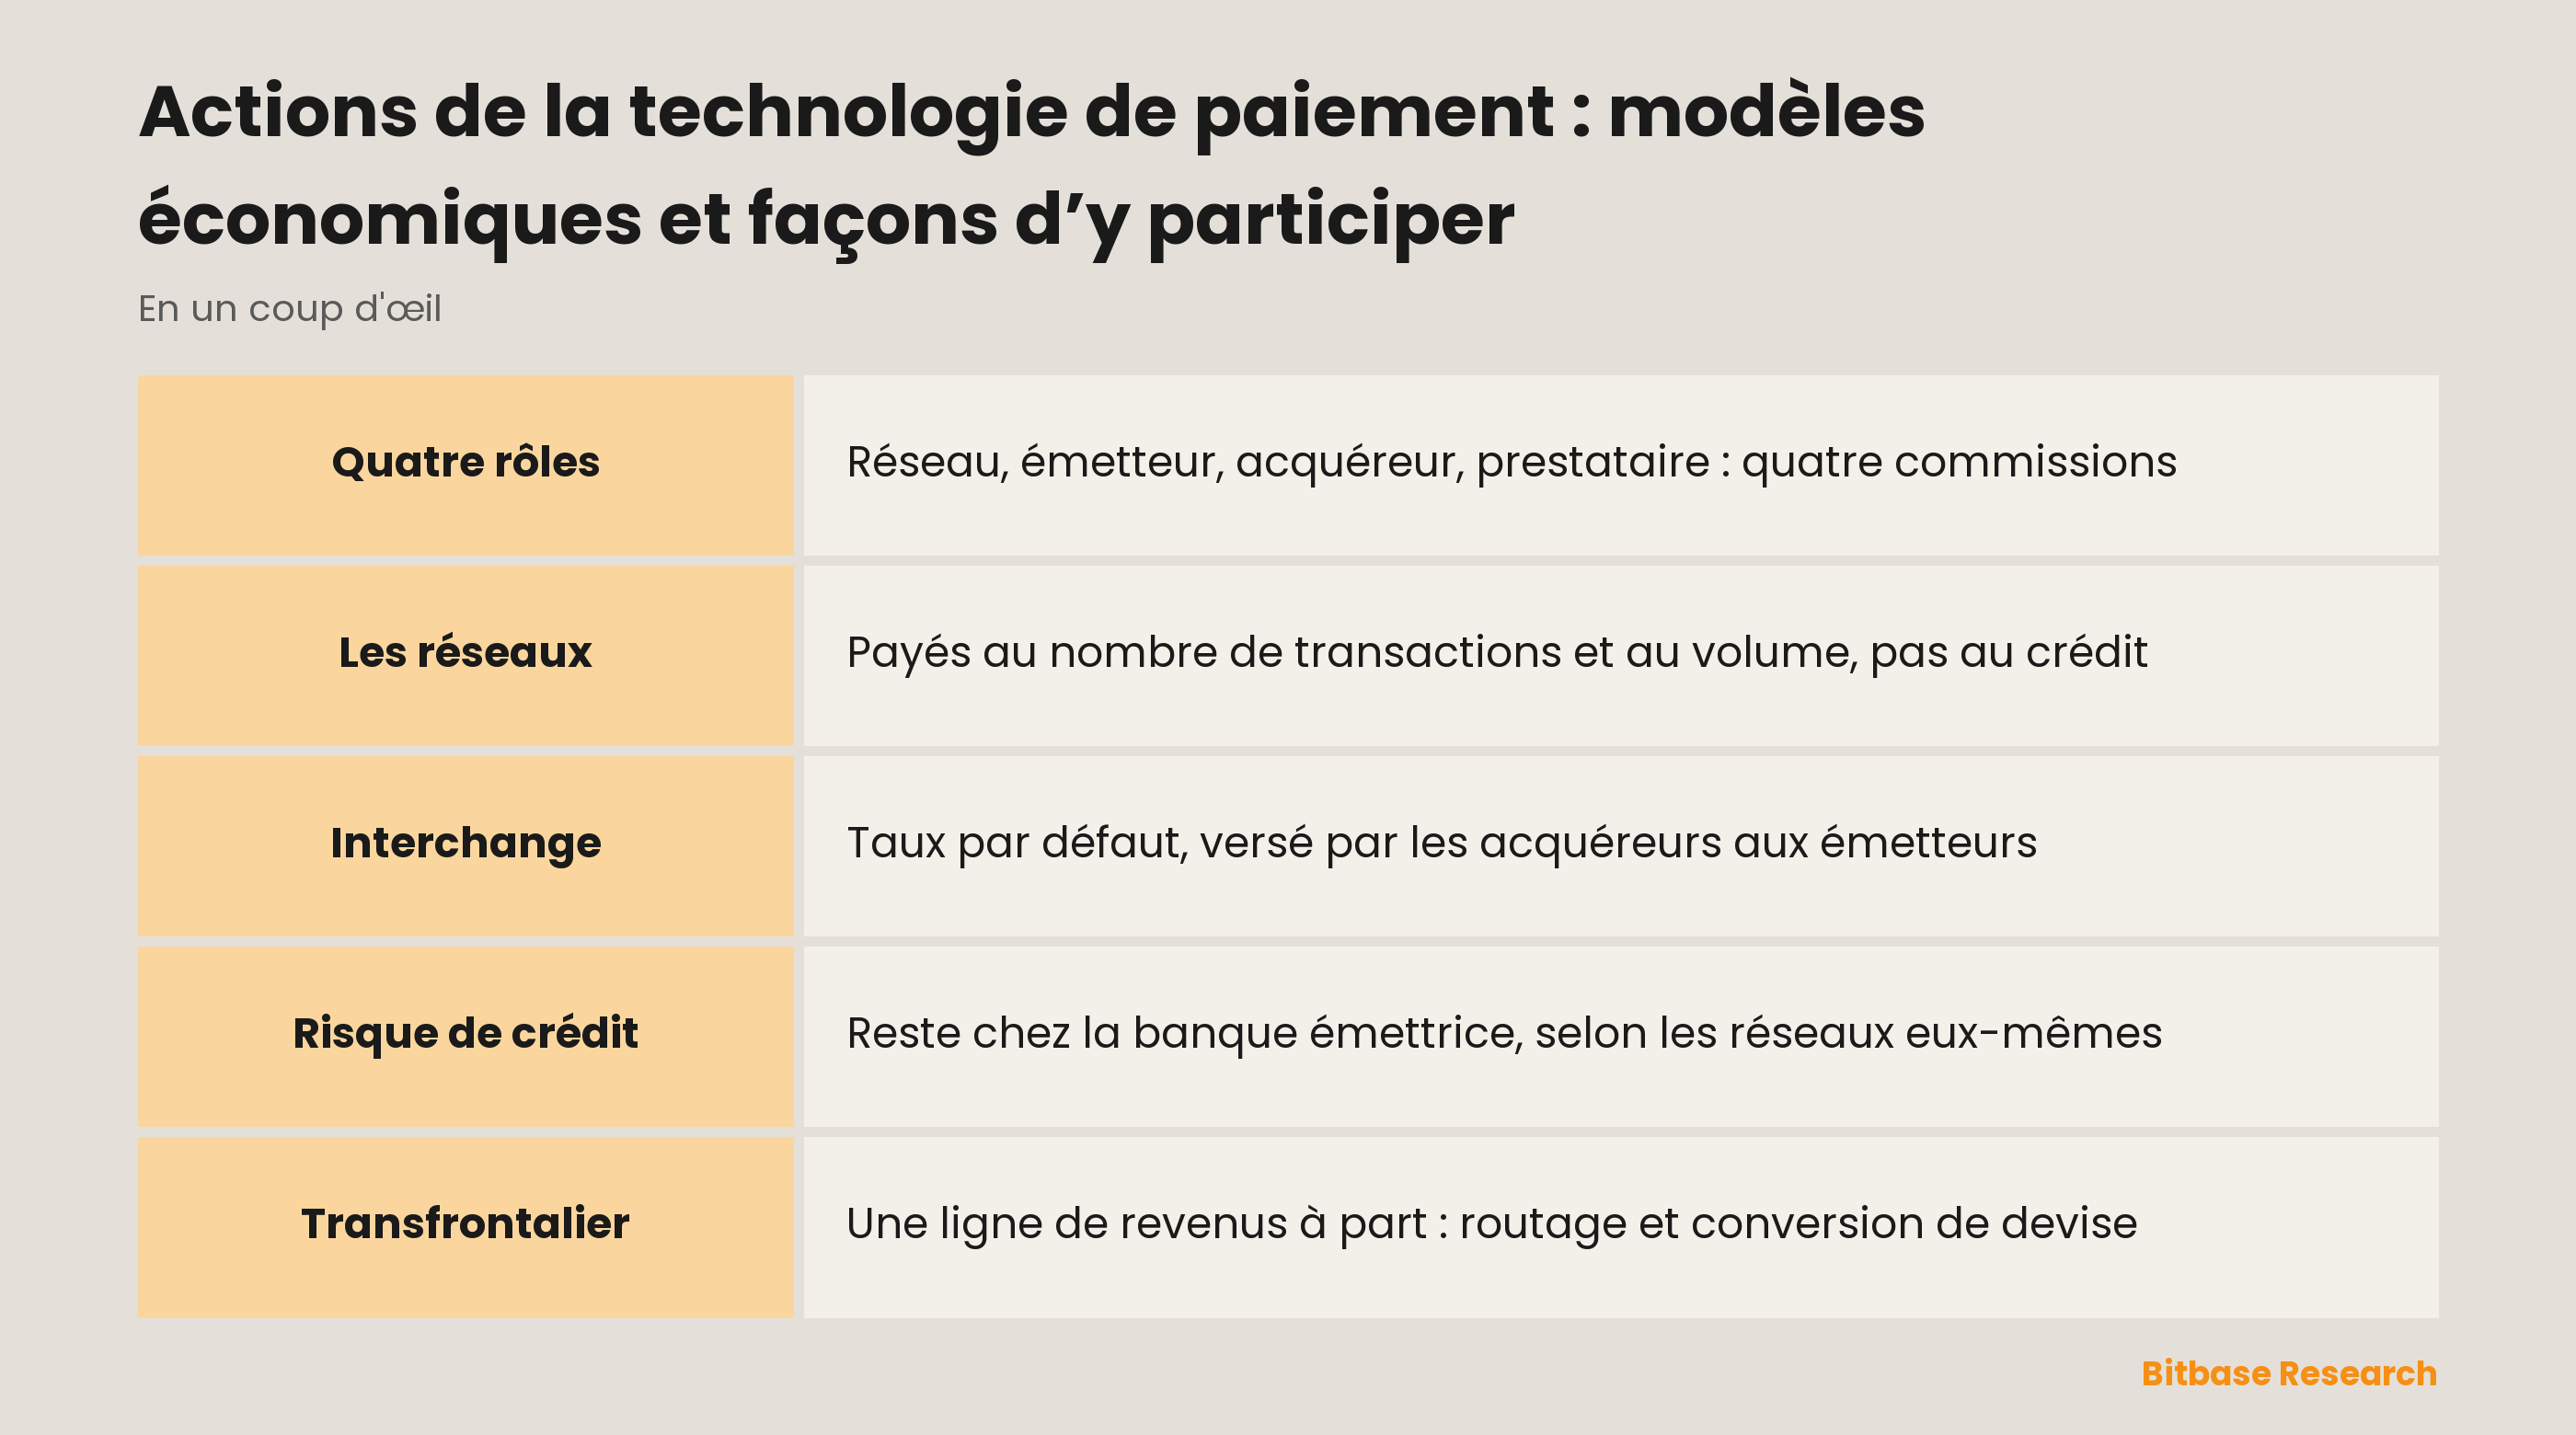
Les paiements par carte reposent sur un schéma à quatre parties, et ces quatre parties sont quatre métiers distincts avec des rapports annuels distincts. Le réseau de cartes transporte le message d’autorisation et l’instruction de règlement entre les banques. L’émetteur est la banque qui a remis la carte à l’acheteur et qui inscrit l’achat sur ce compte. L’acquéreur signe le commerçant et lui verse le produit de la vente. Le prestataire de services de paiement se tient devant le commerçant : la caisse, le terminal, le logiciel et souvent la décision antifraude.
Quatre positions, quatre prélèvements différents sur un seul achat. Aucun rapport ne décrit les quatre, parce qu’aucune société ne les occupe toutes. Déterminez d’abord la couche, puis lisez le reste.
| Couche | Ce qu’elle fait | D’où vient son argent | Risque de crédit du porteur |
|---|---|---|---|
| Réseau | Autorisation, compensation et règlement entre banques | Commissions facturées aux émetteurs et acquéreurs | Non |
| Émetteur | Émet la carte, inscrit l’achat, prête l’argent | Interchange, plus intérêts et frais de compte | Oui |
| Acquéreur | Signe le commerçant et lui verse la vente | Sa propre marge au-dessus des coûts répercutés | Non |
| Prestataire | Caisse, terminal, logiciel, antifraude | Commissions sur le volume traité et abonnements | Lire le rapport |
Ce que les réseaux vendent réellement
Visa Inc. est une société du Delaware dont les actions ordinaires de catégorie A sont enregistrées au New York Stock Exchange sous le symbole V, et dont le rapport annuel couvre un exercice clos en septembre et non en décembre. Mastercard Incorporated, également du Delaware, cote la catégorie A à la même bourse sous MA et publie, elle, sur l’année civile. Deux voisines dans le même métier et deux calendriers de publication différents.
Visa nomme quatre lignes de revenus : services, traitement des données, transactions internationales et autres ; le traitement des données se gagne sur l’autorisation, la compensation et le règlement, l’accès au réseau et le support. La note de revenus de Mastercard découpe la société autrement, en réseau de paiement et services et solutions à valeur ajoutée. Les revenus du réseau de paiement, y lit-on, proviennent de commissions facturées aux clients, c’est-à-dire aux émetteurs, aux acquéreurs et aux autres acteurs du marché, pour le routage et d’autres services de réseau, ainsi que de commissions liées avant tout au volume brut d’opérations sur les cartes portant ses marques.
Mettez les deux descriptions côte à côte : la forme en dessous est la même. Ce qu’un réseau encaisse suit des transactions comptées et le volume qu’elles portent, pas un portefeuille de crédit.
La commission que le réseau fixe et ne garde pas
L’interchange est la commission dont tout le monde a entendu parler, et celle que l’on attribue le plus souvent à la mauvaise société. Le rapport de Visa indique qu’elle fixe des taux d’interchange par défaut, applicables en l’absence d’autres conditions de règlement convenues, que ces montants sont généralement payés par les acquéreurs aux émetteurs, puis il trace la limite : les commissions que Visa reçoit des émetteurs et des acquéreurs n’en découlent pas. Mastercard écrit la même chose : les taux par défaut sont établis par elle ou bien par des établissements financiers, et l’interchange est collecté auprès des acquéreurs et versé aux émetteurs pour leur rembourser une part des coûts engagés.
Une commission est donc fixée par le réseau mais passe à côté de lui, vers l’émetteur. Une deuxième, la commission propre du réseau, reste chez lui. Une troisième, ce que le commerçant paie au-dessus des coûts répercutés, est fixée par l’acquéreur, et Mastercard écrit noir sur blanc qu’elle n’établit pas les taux facturés par les acquéreurs. Trois commissions sur un achat, et trois parties différentes qui en décident. Chacune se négocie et se régule autrement sur chaque marché, ce qui fait d’un guide le mauvais endroit pour un chiffre.
Chez qui reste le risque de crédit du porteur
Les deux réseaux prononcent d’eux-mêmes la phrase qui les sépare d’une banque. Visa écrit qu’elle n’est pas un établissement financier, qu’elle n’émet pas de cartes, n’accorde pas de crédit et ne fixe pas les taux et frais applicables aux titulaires de comptes de ses produits, et qu’elle n’en tire aucun revenu et n’en supporte aucun risque de crédit. Mastercard écrit qu’elle n’émet pas de cartes, n’accorde pas de crédit et ne détermine ni ne perçoit de revenus provenant des taux d’intérêt et autres frais que les émetteurs facturent aux titulaires de comptes.
Un acheteur qui cesse de rembourser est donc le problème de l’émetteur. Cela change le comportement de deux symboles : les revenus du réseau dépendent de ce qui est dépensé, ceux de l’émetteur de ce qui est emprunté puis remboursé, et ces deux choses ne tournent pas le même jour. À l’échelle de l’entreprise, cette frontière est détaillée dans les pages sur le langage du rapport de Visa et sur Mastercard comme réseau au milieu.
La ligne transfrontalière est présentée à part
Visa donne aux revenus des transactions internationales une ligne nommée à part : traitement des opérations transfrontalières et conversion de devises. Mastercard replie le même flux dans le volume brut, qu’elle définit comme couvrant à la fois le volume domestique et le volume transfrontalier.
Deux métiers sont réunis dans cette ligne : acheminer une opération entre pays et échanger une devise contre une autre. Une frontière modifie donc l’économie d’un achat par ailleurs identique. Les voyages, les biens importés et les mouvements de change atteignent ces sociétés par une ligne qu’une lecture purement domestique de la consommation laisse de côté.
Le côté commerçant : portefeuilles, acquisition et passerelles
PayPal Holdings, Inc. cote au Nasdaq Global Select Market sous le symbole PYPL et décrit son modèle sans fioritures : elle tire ses revenus surtout de commissions perçues pour l’exécution d’opérations de paiement et d’autres services liés au paiement, lesquelles dépendent en général du volume d’activité traité par sa plateforme. Une deuxième ligne couvre d’autres services à valeur ajoutée, que le rapport énumère ainsi : partenariats, intérêts et frais de ses produits de crédit aux particuliers et aux commerçants, intérêts perçus sur certains actifs adossés aux soldes clients, frais de recommandation, abonnements et services de passerelle. Lisez cette liste lentement : un portefeuille de crédit et une exposition aux taux habitent une société que la plupart des lecteurs rangent sous le mot portefeuille électronique.
Block, Inc., cotée au New York Stock Exchange sous le symbole XYZ et nommée Square, Inc. jusqu’à la fin de 2021, publie deux segments, Square et Cash App, et trois catégories de revenus : Commerce Enablement, Financial Solutions et Bitcoin Ecosystem. Financial Solutions y est décrite comme des produits bancaires, de crédit et de gestion de trésorerie pour particuliers et entreprises, et la société exploite sa propre banque filiale, Square Financial Services, aux côtés de banques partenaires. Le symbole dispose aussi d’une page de cours sur Bitbase, mais ce sont les noms des segments qu’il faut retenir.
Ce que les rapports disent de la crypto
Block est ici le cas le plus net, car son exposition crypto ne se déduit pas : Bitcoin Ecosystem est l’une des trois catégories de revenus du rapport annuel et couvre les produits bitcoin destinés aux particuliers et aux entreprises. Tenez toute autre affirmation crypto du secteur au même niveau d’exigence : soit l’activité figure dans les propres catégories de revenus de la société, soit elle n’y figure pas, et un communiqué n’équivaut pas à une catégorie déclarée.
Comment un paiement crypto parvient réellement au commerçant, par une passerelle, une conservation, une conversion et un enregistrement de règlement, relève d’un mécanisme distinct, exposé dans le texte sur les passerelles de paiement crypto et le règlement au commerçant. Cette page répond à l’autre moitié : quelle société cotée est payée.
Ce qu’il faut ouvrir avant d’acheter
Commencez par la page de couverture : raison sociale, place de cotation, symbole et clôture de l’exercice. Passez ensuite à l’Item 1 pour les segments et les catégories de revenus dans les mots de la société plutôt que dans un résumé. Puis l’Item 1A, où une société énumère les risques structurels qu’elle veut soumettre à ses actionnaires ; lisez les intitulés avant les paragraphes.
Le rapport de Visa montre à quoi sert cette section : il y est indiqué que des obligations ou restrictions imposées par les États aux systèmes de paiement internationaux peuvent l’empêcher de concurrencer certains prestataires dans certains pays, et la Chine et l’Inde y sont nommées. Une limite sur les endroits où un réseau a seulement le droit d’opérer n’apparaît dans aucune ligne de revenus, et aucun ratio ne la restitue. Les classements des meilleurs noms d’un secteur vieillissent plus vite que les métiers eux-mêmes, et le pourquoi est exposé dans le texte sur choisir sans classement.
En résumé
La technologie de paiement n’est pas un métier unique, donc une action de la technologie de paiement n’est pas une exposition unique. Un réseau est payé sur des transactions comptées et déclare par écrit qu’il ne prête pas et ne supporte pas le risque de crédit du porteur. Un émetteur reçoit l’interchange et les intérêts, et supporte ce risque. Un acquéreur fixe sa propre marge. Un prestataire est payé sur le volume traité et peut, comme le montrent ces rapports, tenir aussi un portefeuille de crédit. Chaque phrase ci-dessus provient du rapport annuel de la société qui y est nommée.
Articles associés
Autres articles Bitbase sur ce sujet :
- Comment acheter RSP : pondération égale, coûts et comparaison avec SPY
- Comment acheter SCHD : exposition aux dividendes, coûts et comparaison avec QQQ
- Comment acheter l’action Snowflake (SNOW) : méthodes de négociation, coûts et risques
- Actions de l’infrastructure de tokenisation : qui est coté et ce que disent les rapports annuels
- Le VWAP expliqué aux traders crypto
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Rapport annuel 10-K de Visa Inc. : titres, lignes de revenus, interchange www.sec.gov
[2] Rapport annuel 10-K de Mastercard : note de revenus et limites de son rôle www.sec.gov
[3] Rapport annuel 10-K de Block, Inc. : deux segments et trois catégories de revenus www.sec.gov
[4] Rapport annuel 10-K de PayPal Holdings : revenus de transaction et services www.sec.gov