Cboe Global Markets, Inc. est cotée sur un marché qui appartient à son propre groupe. Cette seule ligne de page de garde suffit à présenter ce qu’est un opérateur de marché et pourquoi son action n’est pas une version agrandie de celle d’une plateforme crypto cotée. Ce guide lit quatre rapports annuels pour y chercher ce qui est facturé quand personne ne passe d’ordre : données, accès, cotation, indices et chambre de compensation.
Quatre pages de garde, quatre réponses différentes
La page de garde d’un formulaire 10-K tranche, au titre de la section 12(b), l’identité du déposant, le symbole et le marché sur lequel repose l’enregistrement. Pour l’exercice clos le 31 décembre 2025, les quatre se lisent ainsi.
| Déposant | Symbole | Marché indiqué en page de garde | État de constitution |
|---|---|---|---|
| CME GROUP INC. | CME | Nasdaq | Delaware |
| INTERCONTINENTAL EXCHANGE, INC. | ICE | NYSE | Delaware |
| Cboe Global Markets, Inc. | CBOE | Cboe BZX | Delaware |
| Nasdaq, Inc. | NDAQ | Nasdaq | Delaware |
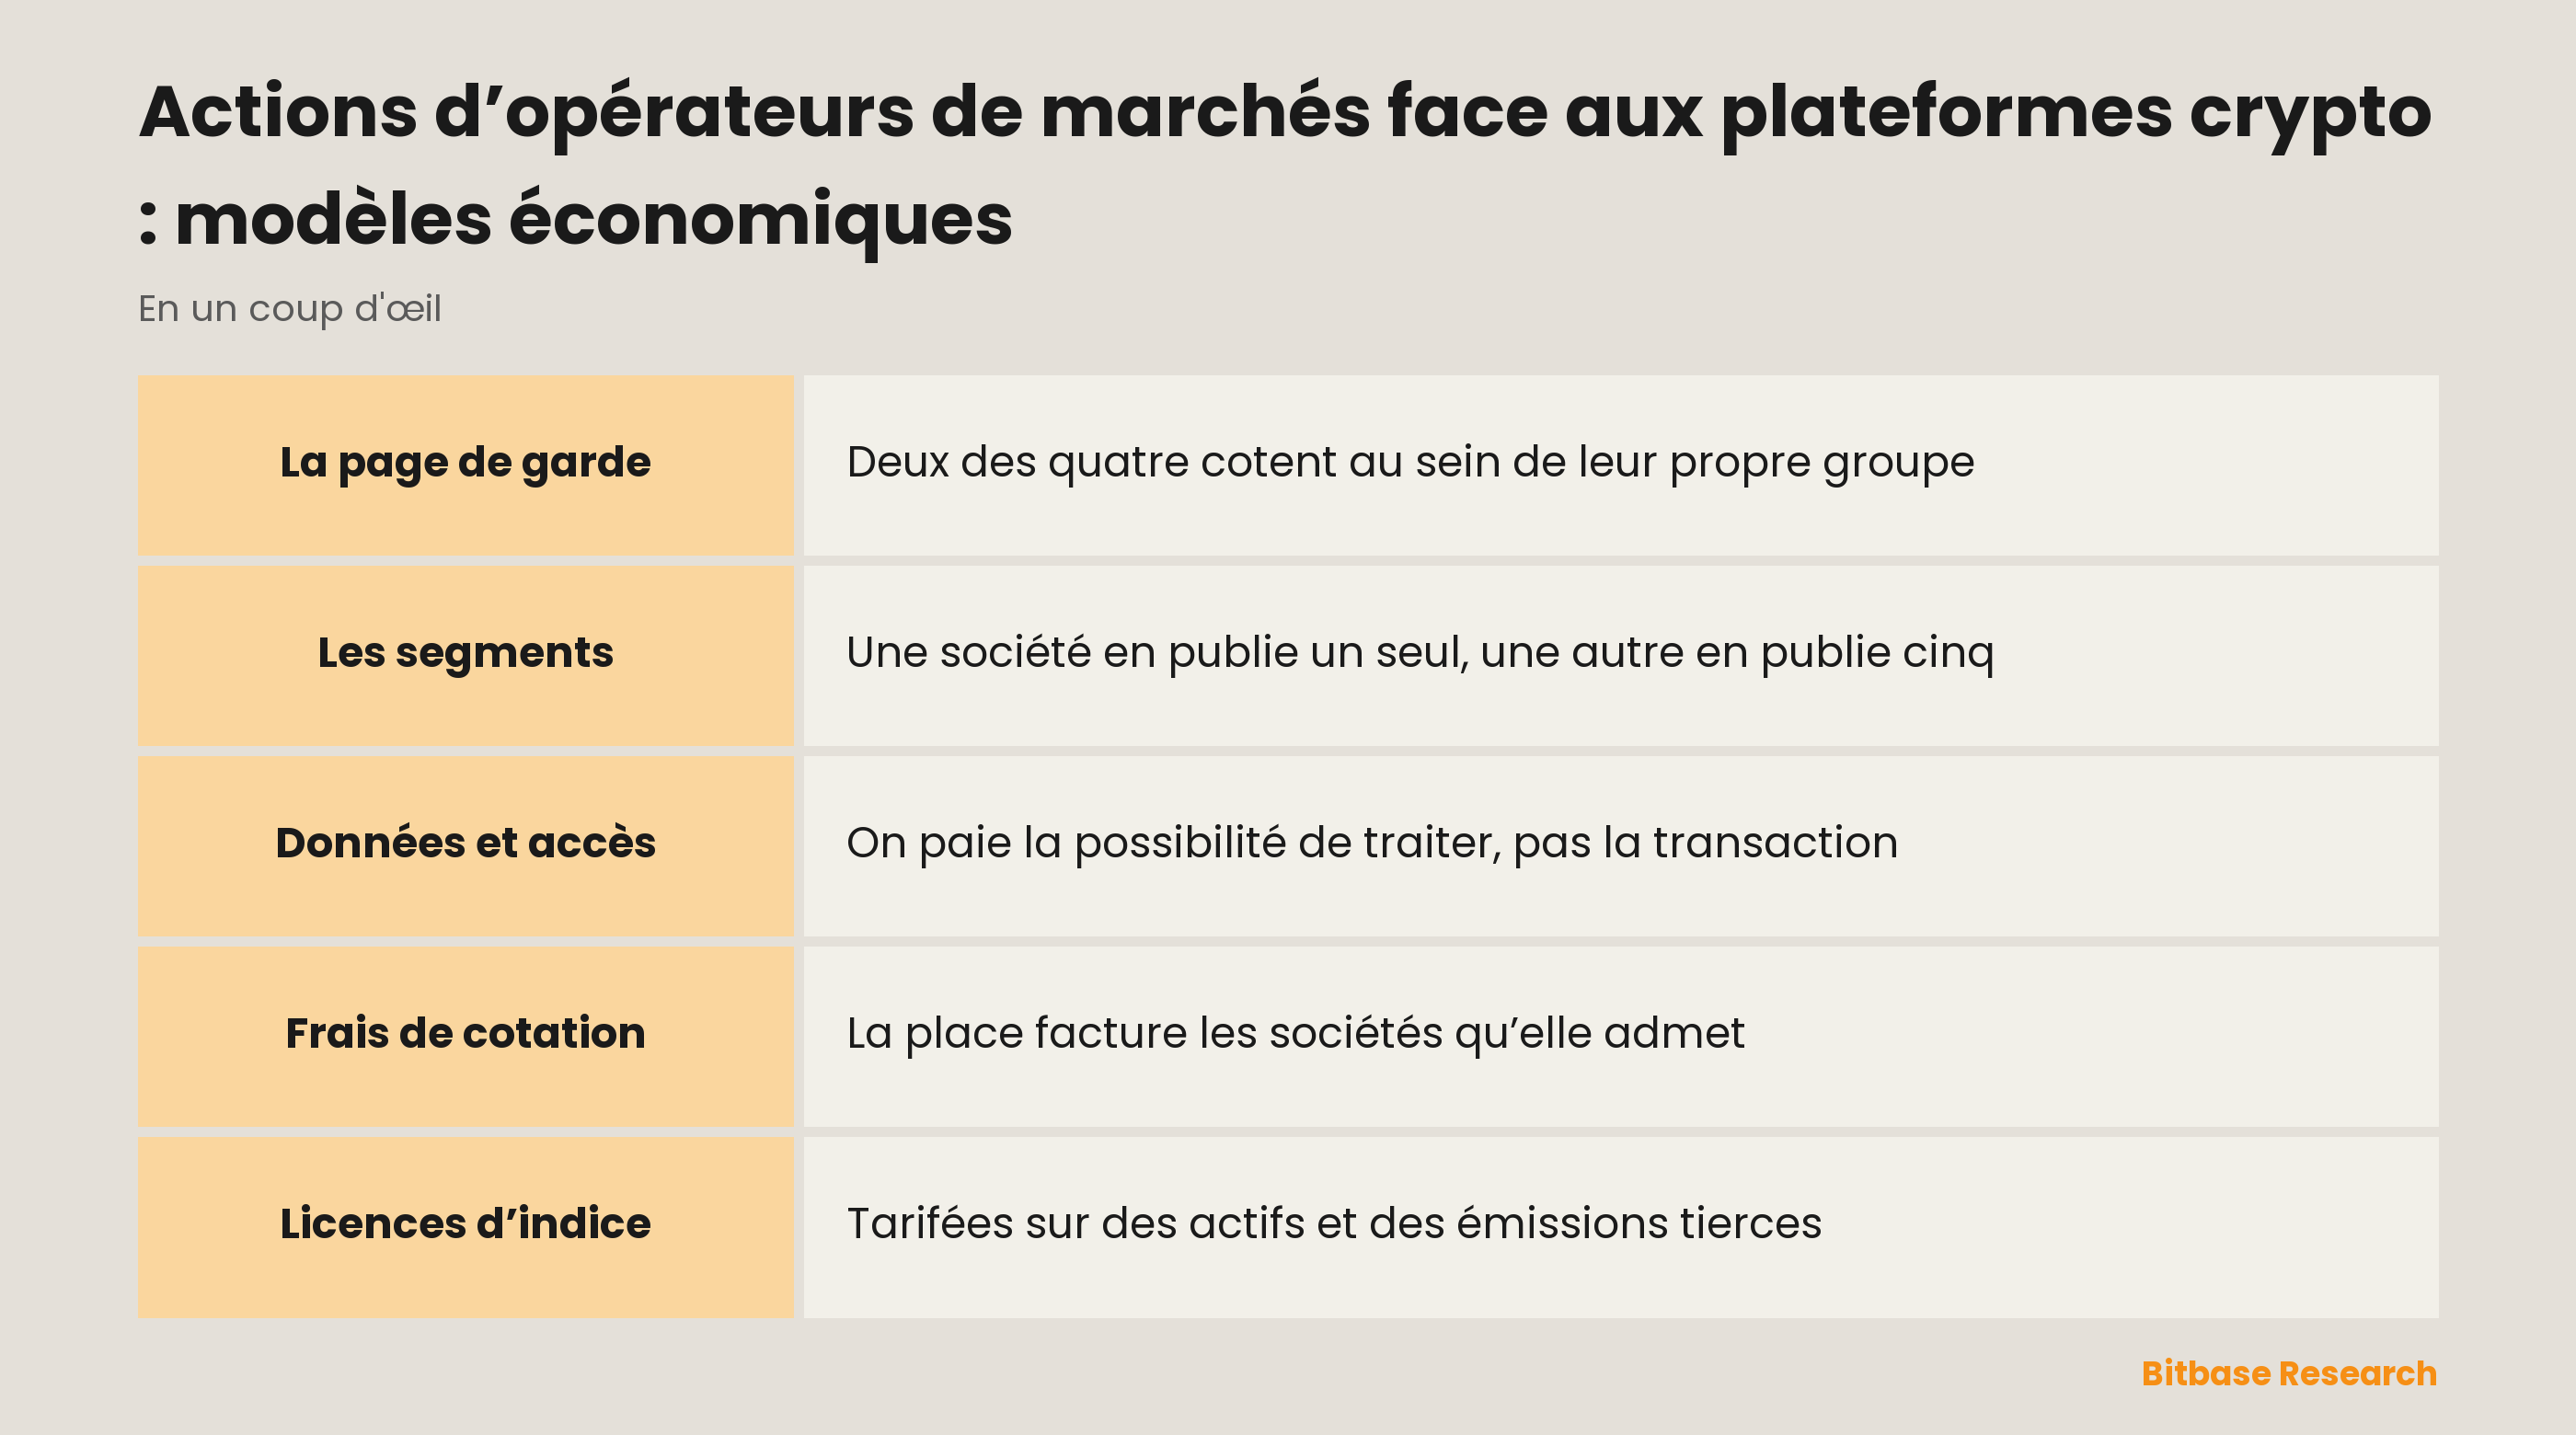
Deux de ces lignes décrivent une société cotée au sein de son propre groupe. La note sectorielle de Cboe range les marchés entièrement électroniques « owned and operated by BZX, BYX, EDGX, and EDGA » dans le segment des actions nord-américaines, et Cboe BZX est précisément le lieu d’enregistrement de sa propre action. Nasdaq va un cran plus loin : outre l’action ordinaire, quatre séries d’obligations senior sont enregistrées au titre de la section 12(b) sur ce même marché.
Les cartes sectorielles ne se superposent pas
Qui veut comparer l’activité de marché de ces quatre sociétés se heurte d’abord à la structure de reporting. CME Group écrit que son « business is conducted through one reportable business segment, CME Group consolidated » : aucune ligne de marché ne peut être isolée, puisque tout tient en une seule ligne. Cboe publie cinq segments : « Options, North American Equities, Europe and Asia Pacific, Futures, and Global FX ». Nasdaq en nomme trois, « Capital Access Platforms, Financial Technology and Market Services », dont un seul est un lieu de négociation. Intercontinental Exchange laisse la couture apparente en décrivant « 13 regulated exchanges and six clearing houses (one of which, ICE Clear Credit, is included in our Fixed Income and Data Services segment) ». Une chambre de compensation détenue par le groupe est publiée hors du segment nommé Exchanges.
Un chiffre tiré d’un de ces rapports et posé à côté d’un chiffre tiré d’un autre mesure donc rarement le même périmètre. La même prudence vaut dans l’autre sens, vers les actions de plateformes crypto et de courtiers.
Ce qui est facturé quand personne ne négocie
Tout lieu de négociation est payé à la transaction. Ce qui sépare ces quatre sociétés, c’est la part de la facture qui ne dépend d’aucune.
CME Group désigne les données de marché comme un « revenue from the dissemination of market data to subscribers, distributors, and other third-party licensees » et rassemble dans les autres produits « access and communication fees, fees for collateral management, equity membership subscription fees, and fees for trade order routing ». Cboe définit les frais d’accès et de capacité comme des « fees assessed for the opportunity to trade » : on paie la possibilité, qu’elle serve ou non. Intercontinental Exchange résume le mélange en une phrase : « Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues. »
Une ligne de Cboe mérite une seconde lecture. Les frais réglementaires comprennent la redevance réglementaire sur options, qui soutient une « regulatory oversight function », aux côtés d’autres frais dont il est écrit qu’ils « neither can be used for non-regulatory purposes ». L’argent est collecté, cloisonné, puis dépensé à surveiller le marché même dont il provient.
Les frais de cotation vont dans l’autre sens
Presque tout ce qui précède est facturé à ceux qui veulent négocier. Le produit de la cotation est facturé aux sociétés que l’on négocie. Intercontinental Exchange indique que ses « listings revenues include original and annual listings fees, and other corporate action fees » : une fois à l’admission, puis chaque année tant que la société reste cotée. Cboe comptabilise les frais de cotation dans les autres produits, et Nasdaq loge la ligne données et cotation dans son segment d’accès au capital. D’où le poids du premier tableau : chez deux de ces déposants, la relation entre la société cotée et le marché qui l’admet est une relation du groupe avec lui-même.
Un indice est une licence, pas un produit
La ligne la plus éloignée de toute transaction est l’indice. L’activité de Nasdaq « develops and licenses Nasdaq-branded indices and financial products », et la société dit sans détour comment cela se tarife : « License fees for our trademark licenses vary by product based on a percentage of underlying assets, dollar value of a product issuance, number of products or number of contracts traded. »
Ces conditions valent une lecture attentive. Une licence peut être tarifée sur des actifs rassemblés par quelqu’un d’autre, sur la taille d’une émission tierce, sur le nombre de produits construits ou sur des contrats négociés ailleurs. Les frais de données de marché de Cboe comprennent de même des « revenue from various licensing agreements ». Une licence est un contrat avant d’être une ligne de produits : elle porte donc une contrepartie, une durée et un renouvellement, choses qui se décident en négociation et non sur un écran.
La compensation place quelque chose entre les deux parties
CME Group facture ses frais de compensation et de transaction comme des « per-contract charges for trade matching, clearing » couvrant aussi la « portfolio reconciliation and compression services » : appariement et compensation sur une même facture. Cboe perçoit des « transaction and clearing fees », et Intercontinental Exchange, dans la phrase citée plus haut, compte ses chambres séparément de ses marchés.
Qu’une chambre de compensation se tienne ou non entre les deux parties d’une transaction change la réponse à la question de savoir qui vous doit quelque chose, et cette réponse figure dans le règlement du lieu de négociation. Côté crypto, la même question est démontée dans le texte sur le risque de contrepartie sur une plateforme.
Comment vérifier tout cela
Chaque phrase ci-dessus possède une adresse fixe. Sur EDGAR, CME Group dépose sous le CIK 1156375, Intercontinental Exchange sous 1571949, Cboe sous 1374310 et Nasdaq sous 1120193. La rubrique Item 1 nomme les segments, et la note sur la reconnaissance des produits conserve la formulation de ce que chaque frais achète. Chaque dépôt comporte en outre une version structurée de sa page de garde, où les champs de la section 12(b) sont des valeurs remplies par machine plutôt que de la prose : c’est ainsi que le tableau ci-dessus a été vérifié.
Rien de tout cela n’est un cours, un multiple ou une part de marché, donc rien ne se périme entre deux rapports annuels. Voilà la différence entre une lecture structurelle et une liste de noms classée. Quels instruments une plateforme propose sur ces sociétés est une question qui lui revient ; Bitbase tient sa propre liste sur la page marchés TradFi.
En résumé
Un opérateur de marché vend quatre choses à la fois : un appariement, une compensation, un abonnement et une licence. Les deux premières exigent que quelqu’un négocie. Les deux autres sont facturées au calendrier à des gens qui ne passeront peut-être jamais d’ordre : abonnés aux données, firmes payant pour se connecter, sociétés payant pour rester cotées, émetteurs payant pour utiliser le nom d’un indice. La comparaison avec une plateforme crypto cotée se défait exactement là.
Ouvrez la note sur les produits dans chaque rapport, lisez les noms de catégories plutôt que les totaux, et regardez quelles catégories existent dans un document sans avoir d’équivalent dans l’autre.
Articles associés
Autres articles Bitbase sur ce sujet :
- Récupérer un compte crypto sans l’ancien numéro de téléphone
- Ratio de réserves d’une plateforme crypto : le lire jeton par jeton
- Le processus de listing en crypto
- Qu'est-ce que l'ATH (plus haut historique) ?
- Drapeaux, fanions et triangles
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Rapport annuel Form 10-K de CME Group Inc. pour l’exercice 2025 www.sec.gov
[2] Rapport annuel Form 10-K d’Intercontinental Exchange, Inc. pour l’exercice 2025 www.sec.gov
[3] Rapport annuel Form 10-K de Cboe Global Markets, Inc. pour l’exercice 2025 www.sec.gov
[4] Rapport annuel Form 10-K de Nasdaq, Inc. pour l’exercice 2025 www.sec.gov