Rouler une position sur future indiciel, c’est le moment où le coût de détention dans la durée cesse d’être une abstraction. Les contrats s’arrêtent selon un calendrier trimestriel rigide, ils sont réglés en espèces contre un prix qui ne figure sur aucun écran, et passer d’une échéance à la suivante représente deux transactions, pas une. Les commissions n’en sont que la petite part ; c’est l’écart entre les deux prix qui décide de ce que le roulement a coûté.
Quand les futures sur indices arrivent à échéance
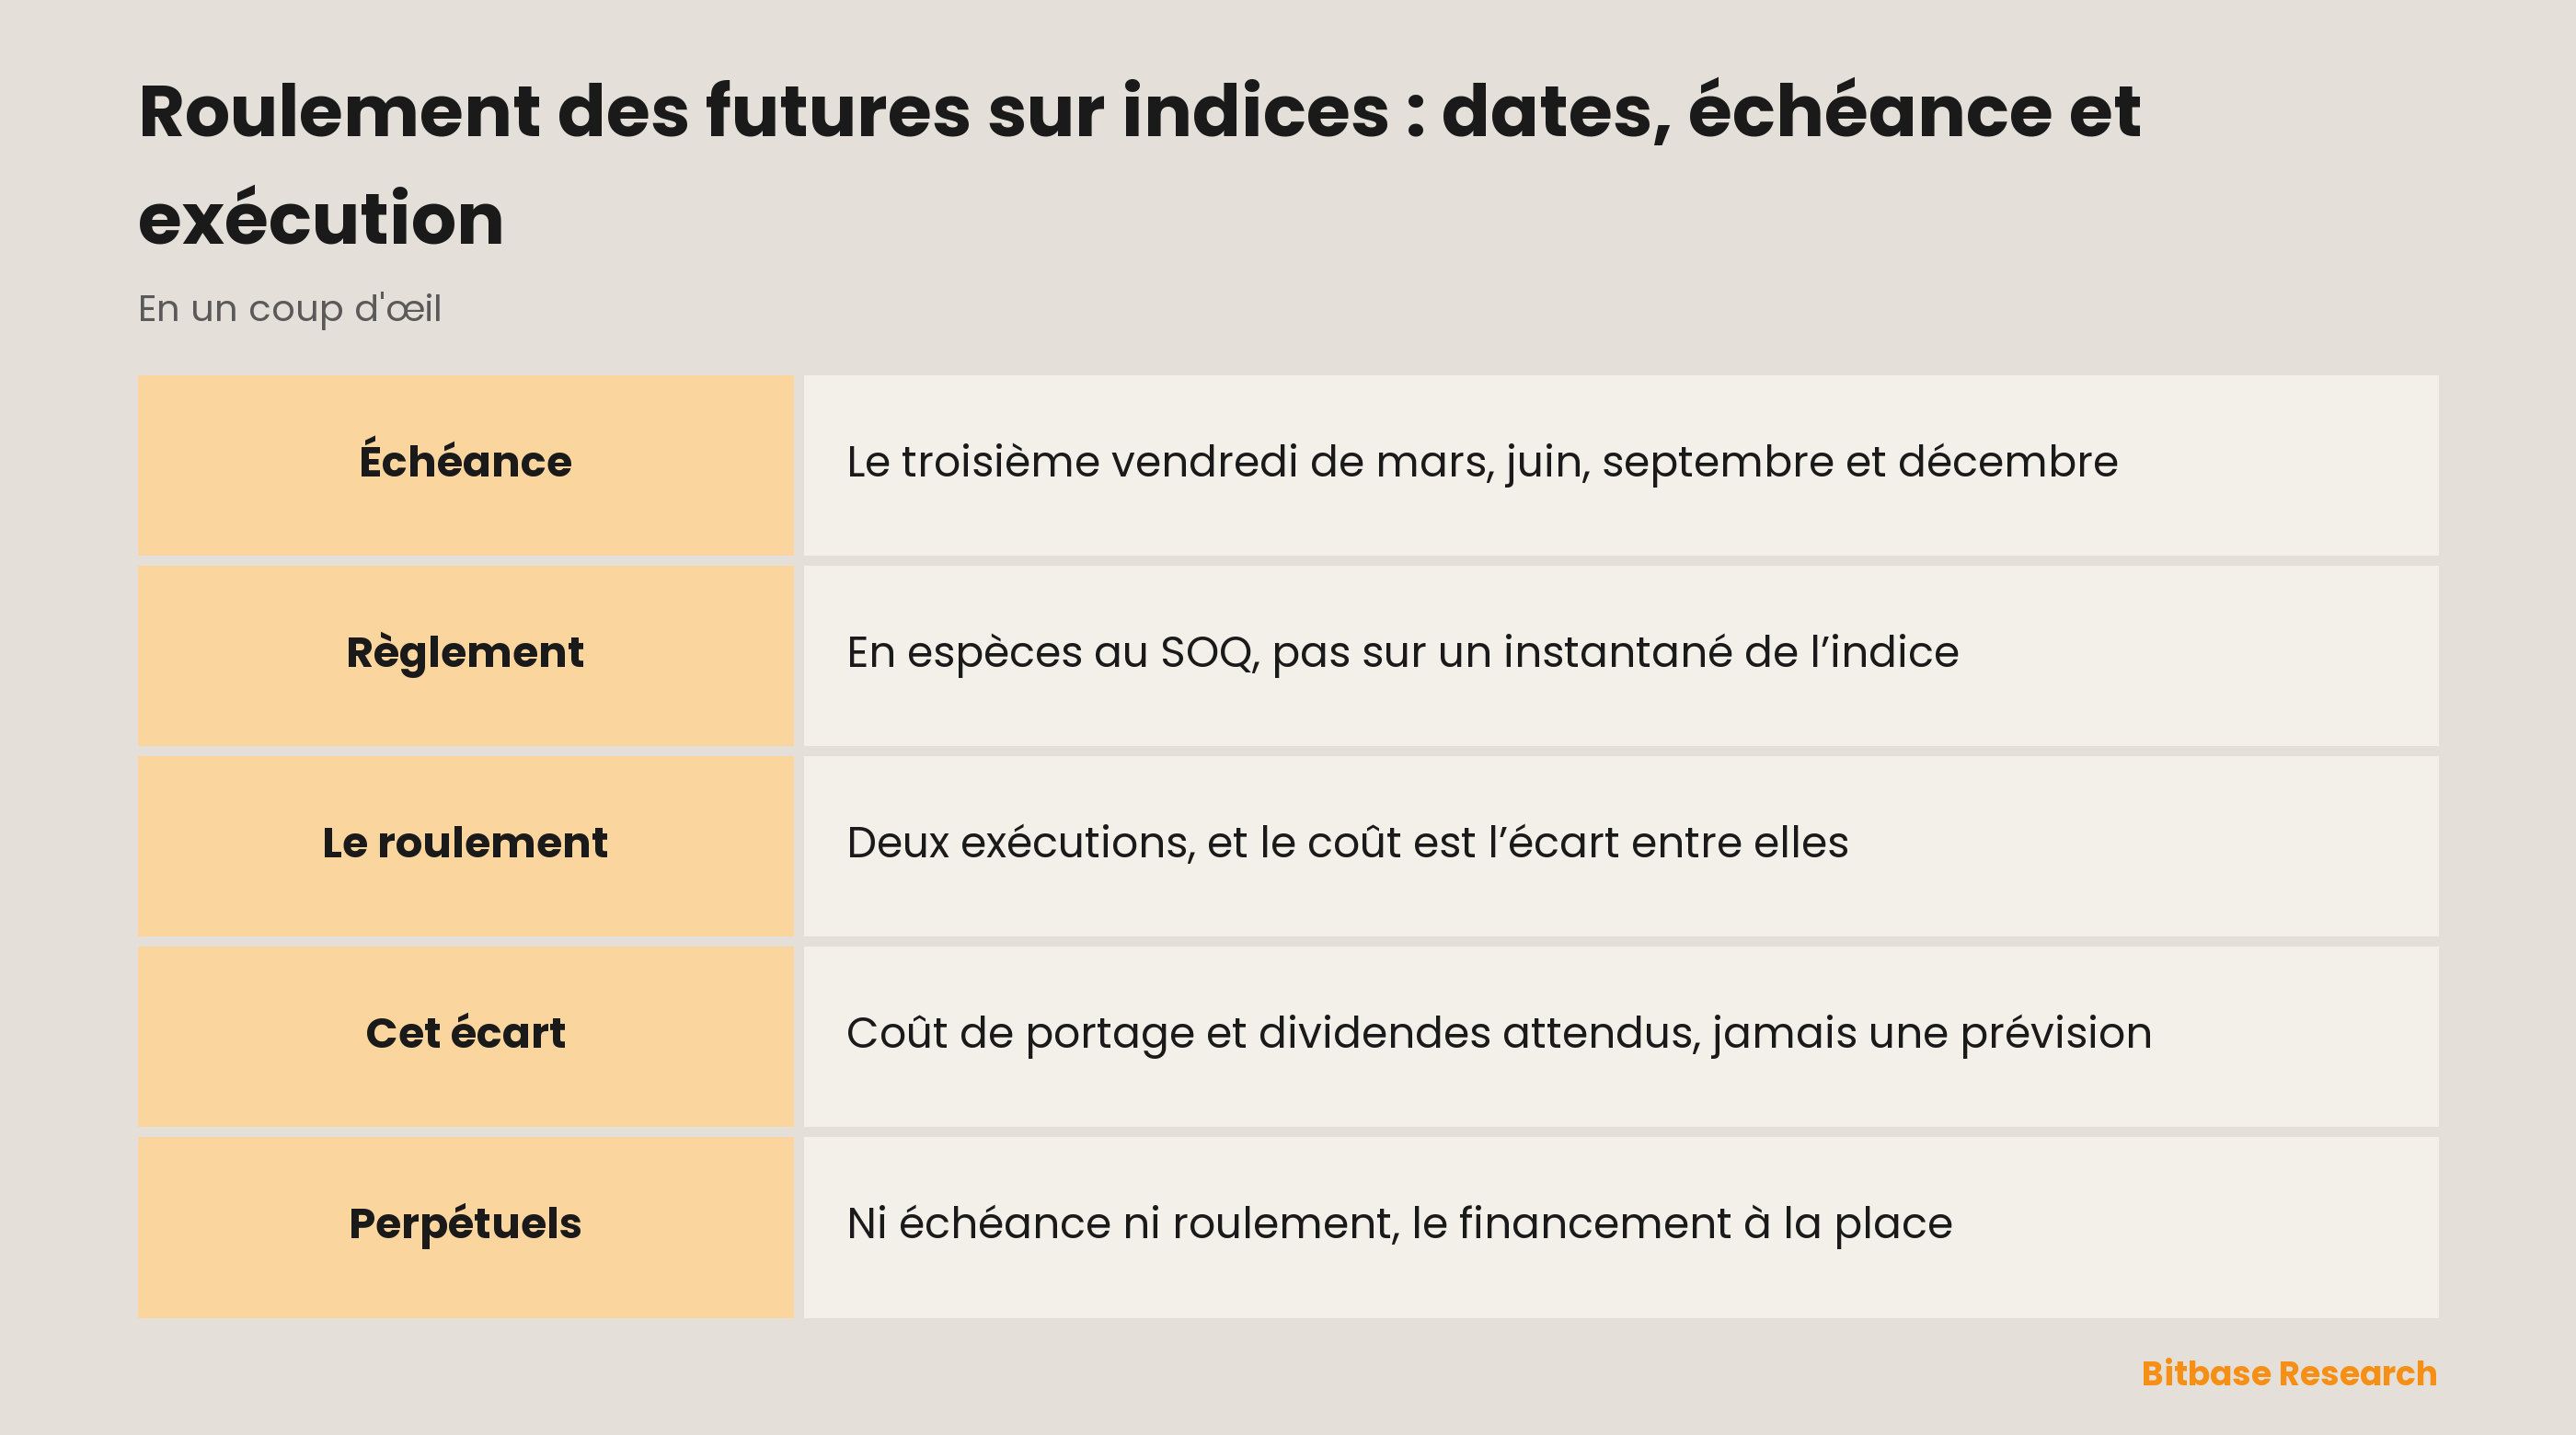
Les futures sur indices actions du CME suivent un cycle trimestriel : mars, juin, septembre et décembre. Chaque contrat cesse d’être négocié et expire le troisième vendredi de son mois d’échéance, d’où un calendrier qui tourne quatre fois par an et non tous les mois. Le contrat le plus proche de l’échéance est l’échéance rapprochée, et c’est en général là que se concentre le volume ; ceux qui suivent sont les échéances éloignées, cotées et négociables mais nettement plus minces.
L’échéance n’est pas la seule date qui compte, car une position sur future repose simultanément sur trois calendriers différents. Le contrat lui-même se négocie sur le CME Globex du dimanche soir, à partir de 18:00 ET, jusqu’au vendredi après-midi, 17:00 ET, avec une interruption de maintenance quotidienne entre 17:00 et 18:00 ET. Les actions qui composent l’indice ont une séance de Bourse bien plus courte, et l’échéance trimestrielle n’obéit à aucune de ces horloges. La mécanique quotidienne du contrat est traitée dans le guide des futures sur le S&P 500 ; il n’est question ici que de la partie qui se termine.
Ce qu’est réellement le prix de règlement
Les futures sur indices sont réglés en espèces. Aucun panier d’actions ne change de mains à l’échéance : une position ouverte est simplement convertie en une somme d’argent. Le chiffre utilisé pour cette conversion s’appelle la Special Opening Quotation, abrégée en SOQ, et le CME la décrit comme fondée sur « le cours d’ouverture de chaque action composant l’indice concerné, quel que soit le moment où ces actions ouvrent ».
C’est la fin de cette phrase qui porte tout le reste de l’article. Les actions d’un indice n’ouvrent pas au même instant, et chaque matin certaines démarrent nettement plus tard que les autres. La SOQ est assemblée à partir de la première cotation de chaque valeur, au moment où elle survient. La SOQ n’est donc la valeur de l’indice à aucun instant précis, et elle peut différer de toutes les cotations de l’indice imprimées ce jour-là, y compris celle affichée à l’écran quand la cloche d’ouverture retentit.
Pourquoi aller jusqu’à l’échéance n’équivaut pas à clôturer
Deux sorties existent pour un contrat qui expire ; sur un écran de positions elles semblent interchangeables, et elles ne le sont pas. Clôturer soi-même est une transaction ordinaire : un prix s’affiche, on l’accepte ou non, et le résultat est connu dès que l’exécution revient. Laisser le contrat expirer confie au contraire le prix de sortie à un mécanisme. Clôturer, c’est un prix choisi ; expirer, c’est un prix reçu, calculé après coup à partir de cotations que personne n’a vues au même endroit.
C’est également là qu’aboutissent les positions sur options. Une option dans la monnaie le dernier jour de négociation est exercée automatiquement en un future arrivant à échéance et réglé en espèces : celui qui voulait traiter des options se retrouve réglé contre la même SOQ. Les dates trimestrielles réunissent plusieurs types d’échéance à la fois, et c’est en partie pourquoi les semaines d’expiration des options ne ressemblent pas aux semaines ordinaires.
Comment s’exécute un roulement : deux transactions, un écart
Un roulement conserve l’exposition et change le contrat qui la porte. Concrètement, on ferme la position sur l’échéance qui expire et on ouvre la même sur une échéance plus lointaine : cela fait deux exécutions, pas un ajustement.
| Choix | Ce qui se passe à la date | Ce qui fixe le prix de sortie | Ce qu’il reste ensuite |
|---|---|---|---|
| Clôturer avant l’échéance | La position se termine plus tôt | L’exécution acceptée | Plus de position, des espèces |
| Aller jusqu’à l’échéance | Règlement en espèces du contrat | La SOQ, connue après l’ouverture | Plus de position, des espèces |
| Rouler sur l’échéance suivante | Deux exécutions, une sortie, une entrée | Les deux exécutions et l’écart entre elles | La même exposition un trimestre plus loin |
La commission de deux exécutions est visible et modeste. L’écart entre elles n’est ni l’un ni l’autre. Il se cote en points d’indice, et les points d’indice deviennent de l’argent via le multiplicateur du contrat : l’E-mini S&P 500 vaut $50 par point d’indice et sa version micro $5 ; l’E-mini Nasdaq-100 vaut $20 par point et le micro $2. Les deux tailles bougent par le même pas minimal de 0,25 point d’indice : le micro représente donc un dixième du nominal et un dixième de la valeur du pas, pas un autre instrument.
Le moment de l’exécution change ce que ces deux transactions rencontrent. La liquidité migre de l’échéance qui expire vers la suivante au fil des séances qui précèdent la date : une position restée tard dans l’ancien contrat quitte un carnet qui se vide et entre dans un carnet qui s’est rempli sans elle. Les deux jambes le subissent. Le volume et la position ouverte de chaque échéance sont publiés par la Bourse et décrivent cette migration directement, mieux que n’importe quel nombre de jours fixé à l’avance.
D’où vient l’écart entre échéances
L’échéance lointaine cote rarement au même prix que celle qui expire, et cette différence n’est pas un avis sur la direction. C’est le coût de porter l’exposition indicielle pendant le trimestre supplémentaire : le financement d’un côté, les dividendes attendus des actions de l’indice de l’autre. Ces deux forces tirent l’écart en sens contraire, et ce qui est coté est leur solde.
Les futures crypto ont la même structure avec une jambe en moins, faute de dividendes à retrancher ; la forme de la courbe obtenue est décrite dans base, contango et backwardation. La conséquence est identique sur les deux marchés. Un écart entre échéances est un chiffre de portage, pas une prévision, et lire une échéance lointaine plus chère comme un signal haussier confond l’arithmétique avec le sentiment.
Le graphique et le contrat ne sont pas la même chose
La plupart des plateformes affichent une série continue plutôt qu’un contrat unique, car l’historique d’un contrat unique s’interrompt chaque trimestre. Cette série est fabriquée en recollant les échéances, et chaque raccord se situe exactement là où un roulement a eu lieu, entre deux prix qui n’ont jamais été égaux. Les plateformes ajustent les données anciennes pour effacer la marche, ou bien la laissent en place, et ces deux choix produisent des historiques visiblement différents du même marché.
Un graphique continu est une construction, pas un contrat. Les niveaux lus avant le dernier raccord peuvent ne correspondre à aucun prix réellement traité sur le contrat détenu aujourd’hui, ce qui compte dès qu’une décision tient à un chiffre précis. Le graphique de l’échéance rapprochée est le graphique honnête, au prix de s’arrêter à l’échéance.
Les perpétuels ne se roulent pas
Un future perpétuel n’a pas d’échéance : rien de ce qui précède ne s’y applique, ni date trimestrielle, ni SOQ, ni seconde jambe, ni écart entre échéances à franchir. C’est la différence structurelle avec un contrat trimestriel, et la raison pour laquelle un perpétuel sur action se conserve indéfiniment sans le moindre évènement programmé.
Le portage ne disparaît pas pour autant, il change de forme. Un contrat trimestriel le facture d’un coup, dans l’écart, à chaque roulement ; un perpétuel le facture en continu par le financement, un transfert périodique entre les acheteurs et les vendeurs. Aucune de ces deux structures n’est gratuite, et la comparaison utile ne porte pas sur ce qui est moins cher dans l’absolu, mais sur la forme de coût qui correspond à la durée de détention envisagée.
En résumé
Le roulement est d’ordinaire présenté comme une formalité, et cette présentation masque les deux endroits où l’argent bouge vraiment : l’écart payé pour changer d’échéance, et le prix de règlement qui arrive à la place d’une sortie choisie. Les deux découlent d’une seule décision de conception : ces contrats se terminent à une date et se règlent contre les actions de l’indice, non contre la valeur imprimée de l’indice. Multiplicateurs, pas de cotation, horaires et règle de règlement citée plus haut proviennent tous des pages de spécifications de contrat du CME, qui font autorité pour le contrat effectivement négocié.
Articles associés
Autres articles Bitbase sur ce sujet :
- ES face au MES : taille du contrat, dépôt, horaires et roulement
- La FOMC et les dérivés actions : volatilité, exécution et risque de position
- NQ contre MNQ : taille du contrat, marge, horaires et roulement
- Options crypto : calls, puts, prix d’exercice et échéance
- Qu'est-ce que le chiffrement d'un portefeuille crypto ? Comment vos clés restent protégées
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Spécifications du CME Micro E-mini Nasdaq-100 : multiplicateur, pas de cotation, horaires et cycle trimestriel www.cmegroup.com
[2] CME Micro E-mini S&P 500 : taille du contrat, échéance le troisième vendredi et règlement en espèces au SOQ www.cmegroup.com