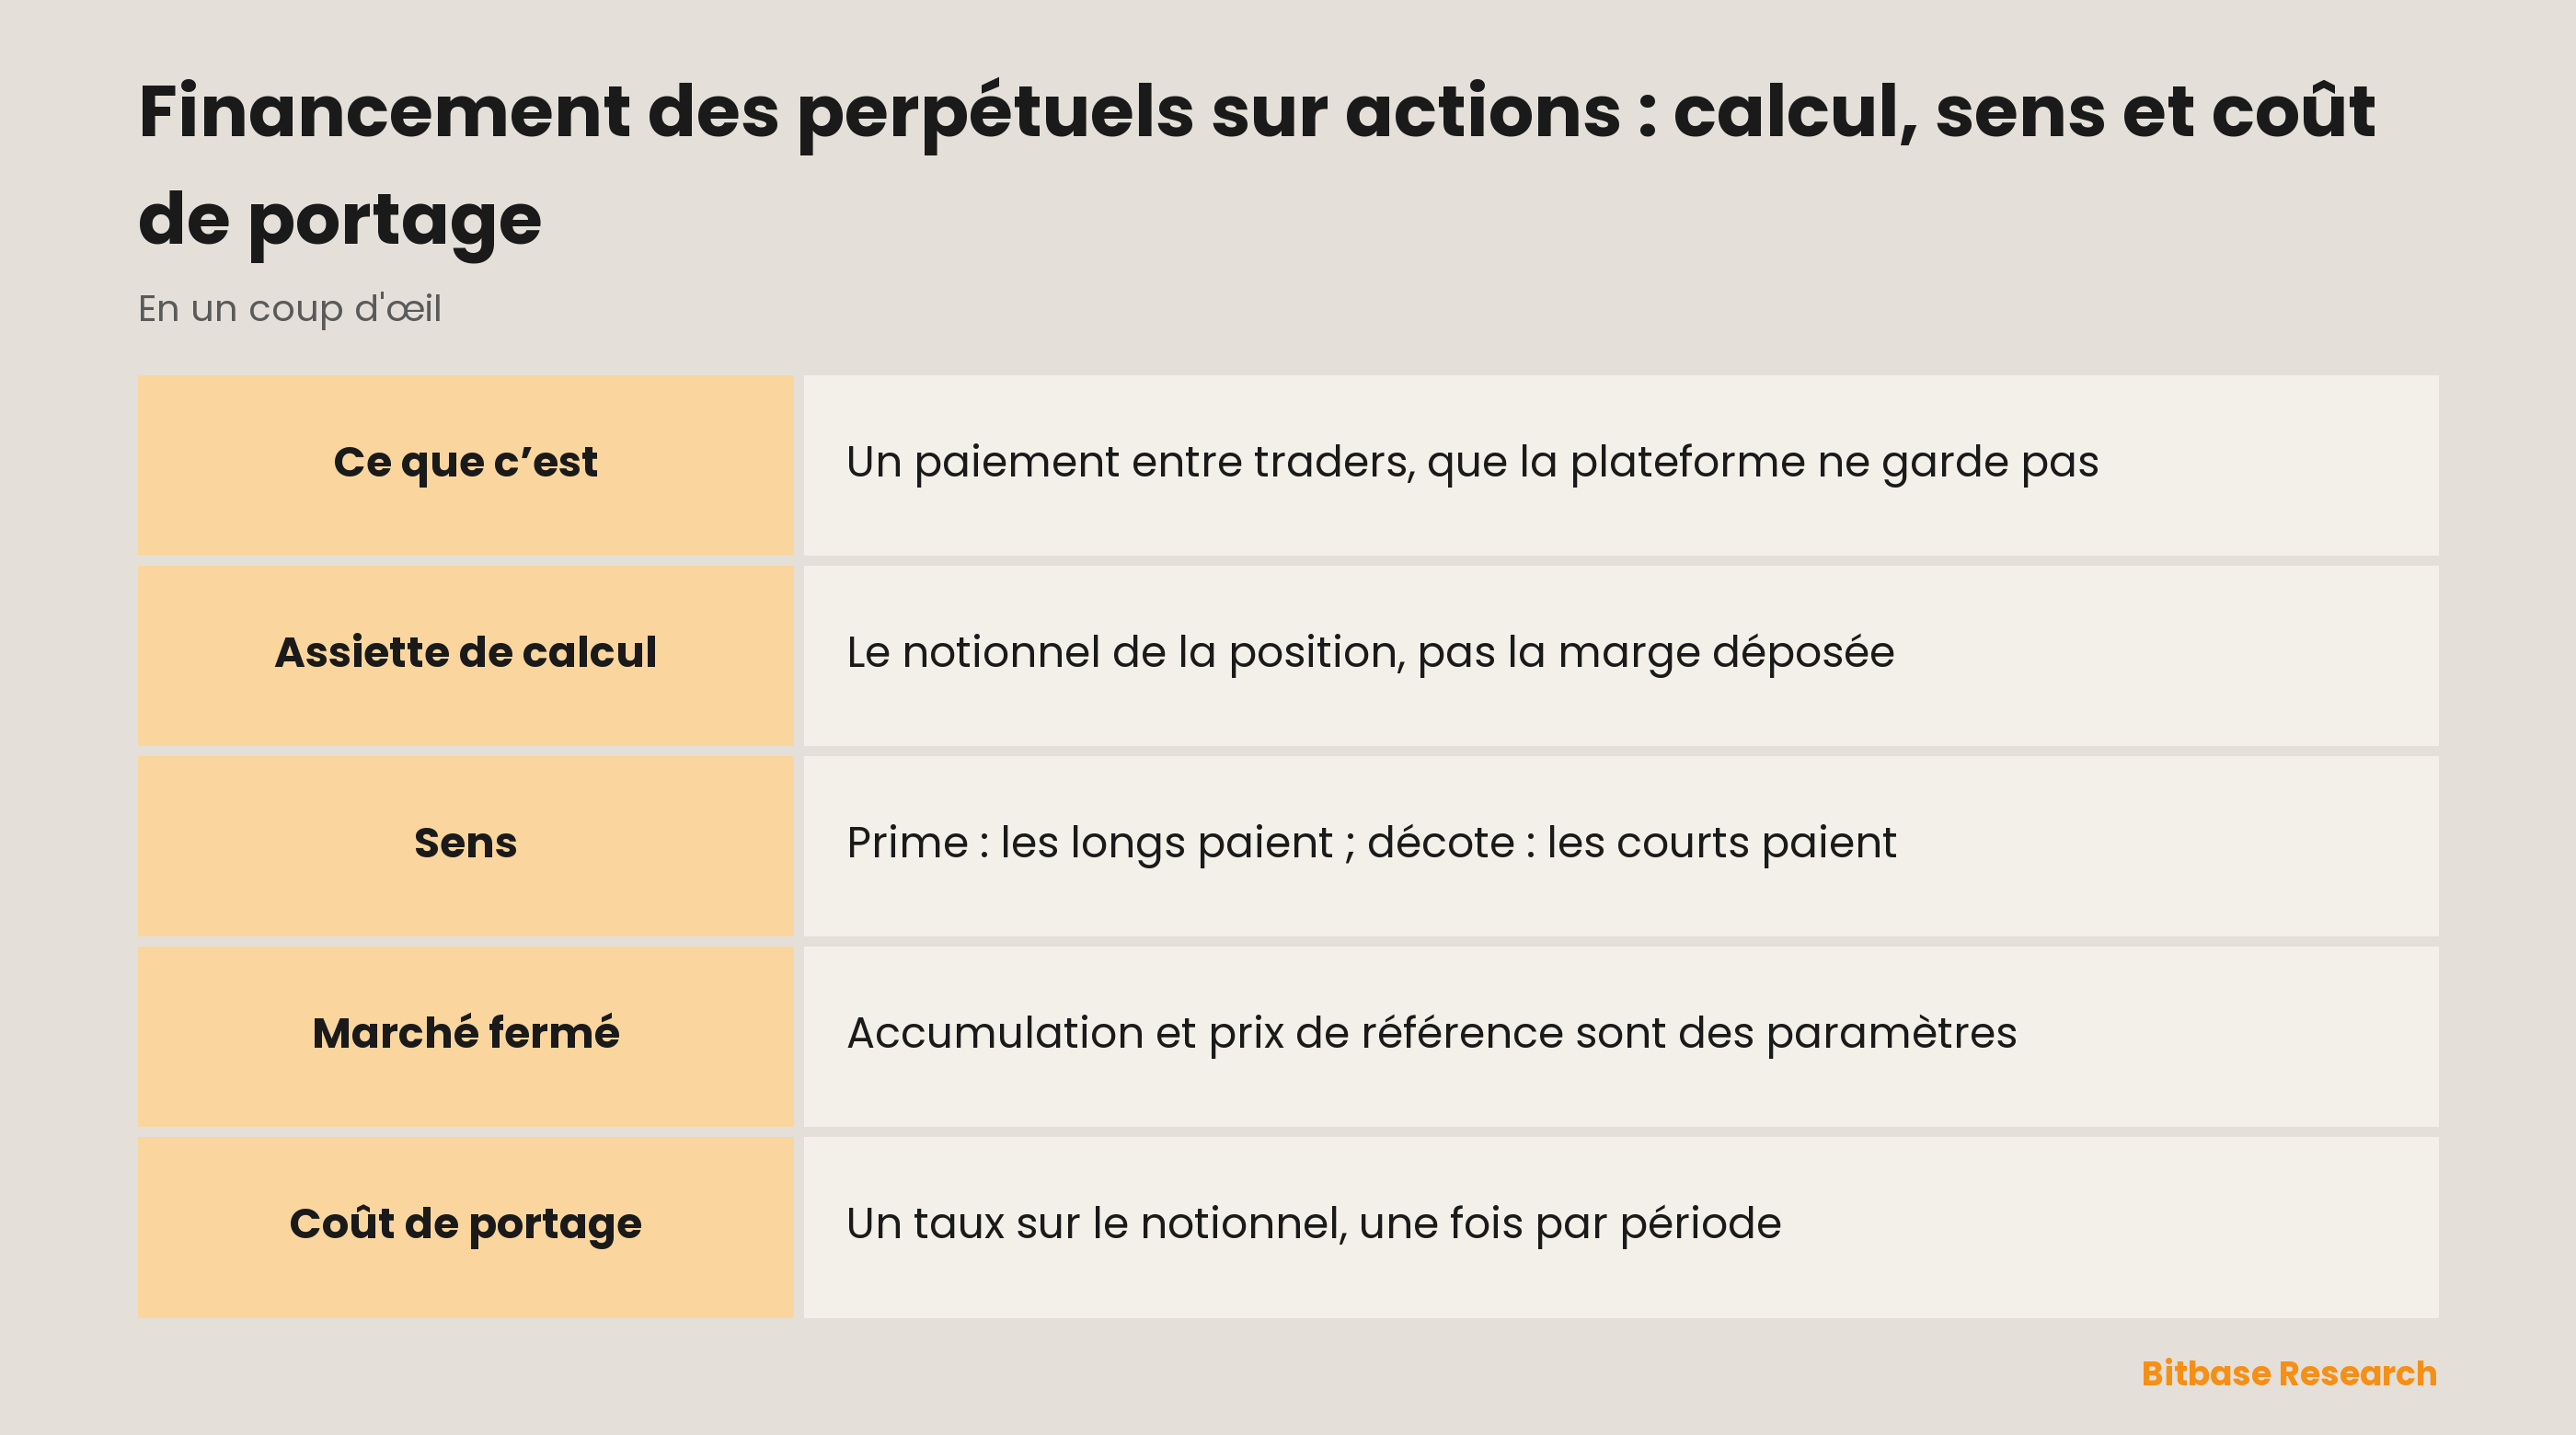
Vous ne payez jamais le financement à la plateforme. Vous le payez aux traders situés de l’autre côté du contrat, ou ce sont eux qui vous le versent, et le sens dépend de l’endroit où le perpétuel se négocie par rapport à l’action qu’il suit. Le paiement revient à chaque période pendant laquelle la position reste ouverte, si bien que la durée de détention devient une ligne de coût. Sur un perpétuel sur action, une couche s’ajoute : le marché qui fournit le prix de référence ferme toutes les nuits.
Sur quoi le paiement est calculé
Le financement est un transfert récurrent entre le côté long et le côté court d’un même contrat. Le guide des perpétuels sur actions explique pourquoi ce mécanisme doit exister : un contrat sans date de règlement n’a rien qui le ramène vers le sous-jacent, et c’est le paiement qui fait ce travail. Ce qui suit porte sur la partie qui décide du coût de la position.
Commencez par l’assiette, car tout le reste en découle. Le financement se calcule sur la valeur notionnelle de la position — la taille multipliée par le prix —, et non sur la marge déposée en face. Deux comptes portant la même exposition doivent le même financement, même si l’un n’a apporté qu’un dixième de la garantie de l’autre.
Trois conséquences en tombent. L’effet de levier n’augmente pas la facture de financement ; il rétrécit le compte auquel cette facture est imputée, de sorte que le même versement représente une part bien plus grande de la marge exposée. La commission de négociation de la plateforme est un prélèvement distinct qui s’ajoute par-dessus, et elle revient à la plateforme et non à un autre trader. Enfin, une position peut être stable en prix et perdre malgré tout sur le compte, puisque le paiement continue d’arriver, que le prix ait bougé ou non. La mécanique se transpose intacte depuis le taux de financement du monde crypto ; ce qui change la facture, c’est l’assiette et le sens.
Dans quel sens il circule
Le sens n’est choisi ni par un calendrier ni par l’avis de la plateforme. Il découle du prix propre du contrat, mesuré par rapport à sa référence.
| Signe du taux | Où se négocie le perpétuel | Qui paie qui | Ce que cela décrit |
|---|---|---|---|
| Positif | Avec une prime sur la référence | Les longs paient les courts | La demande d’exposition longue dépasse le côté court |
| Négatif | Avec une décote sur la référence | Les courts paient les longs | C’est le côté court qui est encombré |
| Proche de zéro | En ligne avec la référence | Presque rien ne change de mains | Les deux côtés sont à peu près équilibrés |
Lisez le signe comme une description du positionnement, jamais comme une consigne. Un taux positif indique que le côté long paie en ce moment pour rester long. Il ne dit rien de la direction que prendra l’action ensuite, et un positionnement encombré peut le rester pendant des semaines. Ce que le signe rapporte avec précision, c’est quel côté subventionne l’autre à cet instant, et donc si votre propre base de coût monte ou descend pendant que vous attendez.
Pourquoi le taux bouge
Le paiement est correctif par construction. Lorsque le perpétuel se négocie au-dessus de sa référence, faire payer le côté long rend sa détention plus chère, et ce renchérissement est la pression qui resserre l’écart. Sous la référence, l’incitation joue dans l’autre sens. Plus l’écart est large, plus le mécanisme doit pousser fort — raison pour laquelle le taux n’est pas une constante mais une valeur refixée à chaque période à partir de conditions qui viennent de changer.
L’arithmétique elle-même — la fréquence des règlements, la formule qui transforme une prime en taux, les bornes qui empêchent une période de s’emballer — est un paramètre de plateforme et non une propriété de l’instrument. Deux plateformes listant un perpétuel sur la même action peuvent régler selon des rythmes différents et aboutir à des chiffres différents. Lisez la page des règles du contrat de la plateforme sur laquelle vous négociez. Rien d’autre ne fait autorité, et elle-même peut évoluer.
Ce qui se passe quand le marché actions est fermé
C’est ici que la version actions se sépare de la version crypto, et la différence ne tient ni au levier, ni à la taille, ni aux frais. Elle tient au calendrier placé sous la référence.
Un perpétuel crypto s’adosse à un marché au comptant qui ne ferme jamais : il y a toujours une transaction récente à partir de laquelle construire une référence, et l’intervalle entre deux observations se compte en secondes. Un perpétuel sur action s’adosse à un marché qui ferme chaque soir de semaine, reste fermé tout le week-end et ferme à nouveau les jours fériés. Pendant ces heures, le sous-jacent ne produit aucune transaction nouvelle : non pas des transactions rares, mais aucune.
Deux questions deviennent donc réelles ici, alors qu’elles ne se posent tout simplement pas sur un perpétuel crypto. À partir de quoi la référence est-elle construite pendant que le marché de référence est fermé ? Et le financement court-il durant ces heures, ou se met-il en pause ?
Ces deux points sont des paramètres de plateforme, et tous deux figurent sur la page des règles du contrat. Mieux vaut les trouver avant le premier week-end qu’après, car les deux réponses possibles ne sont pas symétriques. Si l’accumulation se poursuit pendant la fermeture, un week-end représente plusieurs périodes de coût sur une position dont le sous-jacent ne peut pas bouger. Si elle s’interrompt, le coût reprend à la réouverture, face à un prix qui a pu ouvrir en écart. Dans les deux cas, le prix de marquage continue de courir, si bien qu’une position peut encore être liquidée alors que la place où l’action est cotée est éteinte.
Comment la facture s’accumule
Le coût de portage est la somme, sur toutes les périodes où la position est restée ouverte, du taux de chaque période appliqué au notionnel de cette période. Trois entrées, et une seule dépend de vous.
Le notionnel est choisi à l’entrée puis dérive avec le prix. Le taux est refixé à chaque période et ne peut pas être connu à l’avance. Le nombre de périodes, c’est simplement le temps que vous êtes resté. Le total n’est donc pas un prix que l’on obtient à l’entrée — c’est une accumulation, et la seule part sous contrôle direct est la taille.
Deux propriétés en découlent. Le coût croît avec la durée de détention et non avec le nombre de transactions, ce qui renverse l’intuition que la plupart des gens rapportent des actions. Et il ne s’arrête pas quand le prix s’arrête : une position qui n’est allée nulle part pendant un mois a payé, ou encaissé, pendant tout ce mois. L’arithmétique détaillée de cette accumulation figure dans ce que coûte la détention d’un perpétuel, et la manière dont ces versements atterrissent sur le compte plutôt que dans une variation de prix latente est traitée dans les paiements de financement et le résultat du perpétuel.
Une exposition, trois formes de coût
| Instrument | Quand le coût de portage est prélevé | Ce qui le fait varier | Ce qui y met fin |
|---|---|---|---|
| Action détenue en direct | À l’entrée et à la sortie seulement | La transaction, non la durée de détention | La vente de l’action |
| Perpétuel sur action | À chaque période de financement | Le notionnel, le taux et le temps écoulé | La clôture de la position |
| Micro-future sur indice | Une fois par roulement | L’écart entre deux échéances | L’échéance, ou le roulement |
La ligne du milieu est celle que l’on transpose le plus mal depuis celle du haut. Acheter une action au comptant coûte une commission deux fois et, sauf si la position est financée à crédit, rien entre les deux : en termes de portage, la détenir un an revient presque au même que la détenir un jour. Le perpétuel inverse cette forme : entrer est bon marché, rester ne l’est pas.
La ligne du bas obéit encore à une autre logique. Les micro-futures sur indice ne portent aucun financement. Ils fonctionnent sur un cycle trimestriel et se règlent en espèces le troisième vendredi de mars, juin, septembre et décembre ; qui veut une exposition continue paie donc au roulement — une fois par trimestre, sous la forme de l’écart de prix entre le contrat qui expire et le suivant. Même idée économique, mais versée en une fois au lieu de couler en continu.
Ce qu’il faut vérifier avant la première nuit
Quatre éléments de la page des règles décident de ce qu’une position coûte réellement, et aucun ne se déduit d’un contrat crypto. L’intervalle de règlement : à quelle fréquence le paiement est prélevé. La formule et ses bornes, y compris toute limite sur le caractère extrême d’une période isolée. Le traitement pendant la fermeture : ce qu’il advient du prix de référence et de l’accumulation tant que le marché sous-jacent est à l’arrêt. Et la comptabilisation — crédité au solde ou imputé à la marge de la position, ce qui décide si le financement seul peut mener à la liquidation.
En résumé
Le financement est un transfert entre traders, calculé sur le notionnel, dont le sens dépend de ce que le contrat se négocie au-dessus ou en dessous du marché qu’il suit. Il s’accumule avec le temps et non avec l’activité, ce qui fait de la durée de détention envisagée un paramètre de dimensionnement plutôt qu’une réflexion après coup. Le seul élément véritablement propre aux actions est la fenêtre de fermeture — et c’est aussi celui qu’aucun guide ne peut trancher à votre place : l’intervalle, la formule, les bornes et le traitement pendant la fermeture figurent sur la page des règles du contrat de la plateforme utilisée, et ils changent.
Articles associés
Autres articles Bitbase sur ce sujet :
- ES face au MES : taille du contrat, dépôt, horaires et roulement
- La FOMC et les dérivés actions : volatilité, exécution et risque de position
- NQ contre MNQ : taille du contrat, marge, horaires et roulement
- Qu'est-ce que la crypto wrappée ?
- Comment les marchés de prédiction sont réglés
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Spécifications du CME Micro E-mini Nasdaq-100 : cycle trimestriel, troisième vendredi et règlement en espèces www.cmegroup.com
[2] CME Micro E-mini S&P 500 : règlement trimestriel en espèces et roulement entre échéances www.cmegroup.com