Jeden megawat mocy pod AI trafia na cztery faktury, zanim ruszy na nim pierwszy model: raz za zasilanie i chłodzenie, raz za salę z szafami, raz za serwery i raz za same obliczenia. Te cztery faktury inkasują cztery spółki giełdowe, a każda księguje pieniądze w innej linii. Ta strona czyta to, co cała czwórka składa regulatorowi, bo wspólna etykieta jest akurat tą częścią, która mówi najmniej.
Ten sam megawat, cztery faktury
Zacznijmy od gniazdka i idźmy w głąb.
Vertiv Holdings Co to spółka ze stanu Delaware; jej akcje zwykłe klasy A są zarejestrowane w trybie punktu 12(b) i notowane na New York Stock Exchange pod tickerem VRT. Item 1 raportu rocznego nazywa ją światowym liderem w „critical digital infrastructure for applications in data centers, communication networks, and commercial and industrial environments”. Sprzedaje sprzęt: zarządzanie zasilaniem, odprowadzanie ciepła, rozdzielnice i szynoprzewody, szafy, zasilacze awaryjne, a osobną linią serwis i części zamienne.
Equinix, Inc. notuje akcje zwykłe na Nasdaq pod tickerem EQIX i nazywa siebie „the world's digital infrastructure company”. To do niej należą same sale: sprzedaje miejsce, zasilanie i połączenia wewnątrz własnych centrów danych i działa jako REIT dla celów federalnego podatku w Stanach Zjednoczonych. To konstrukcja podatkowa, a nie opis biznesu, ale właśnie ona rozstrzyga, co spółka robi z gotówką.
Dell Technologies Inc. rejestruje akcje zwykłe klasy C na New York Stock Exchange pod tickerem DELL i otwiera Item 1 słowami „a leader in the global technology industry”: jej portfel jest złożony pod erę danych i sztucznej inteligencji. To ona dowozi sprzęt do tych sal.
CoreWeave, Inc. rejestruje akcje zwykłe klasy A na Nasdaq pod tickerem CRWV i nazywa siebie „The Essential Cloud for AI”. Gotową moc wynajmuje na kontrakty; klasy akcji i drogi do tickera opisuje osobno jak kupić CoreWeave.
Dwie z czterech nazywają się liderem we własnym Item 1, a trzecia nazywa siebie cyfrową firmą infrastrukturalną świata. To autoopisy, a nie pomiary, i nic dalej w dokumencie nie zamienia ich w pomiary.
Gdzie lądują pieniądze i kiedy
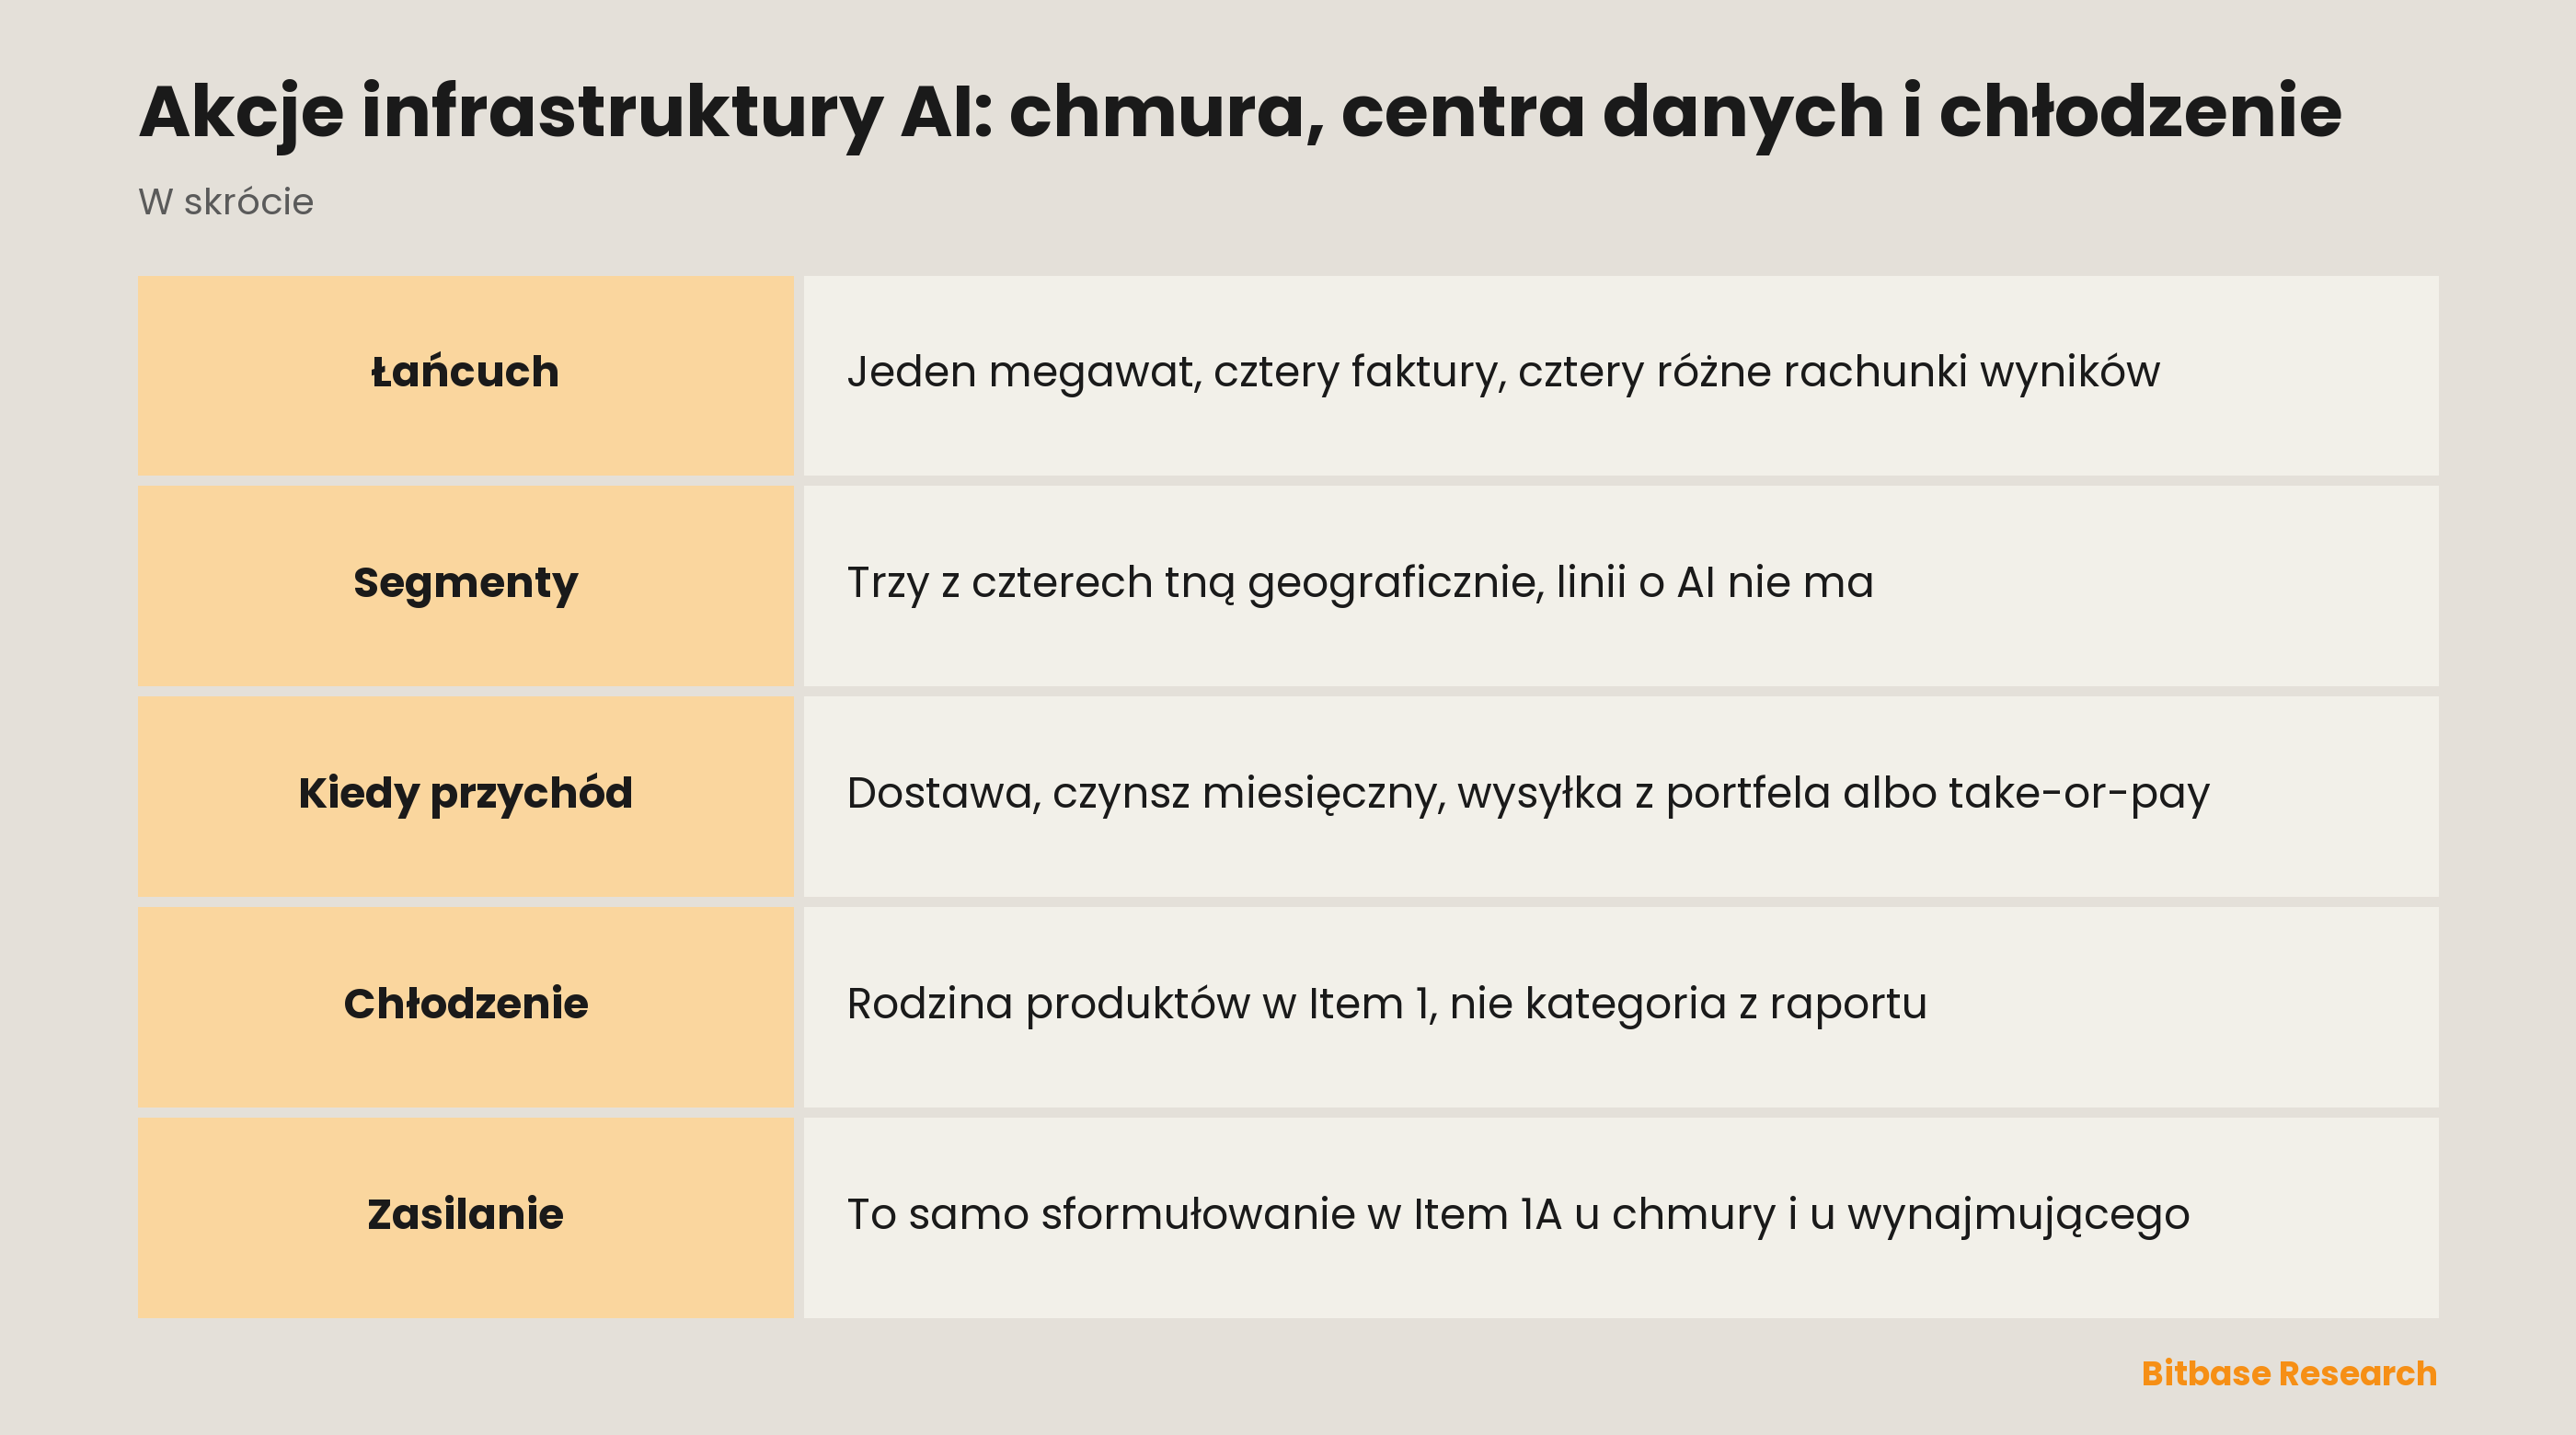
| Spółka | Za co jest faktura | Kiedy staje się przychodem | Jak raport dzieli biznes |
|---|---|---|---|
| Vertiv (VRT) | Sprzęt zasilania i chłodzenia, serwis i części | Na dostawie, potem ciągle na linii serwisowej | Trzy segmenty geograficzne |
| Equinix (EQIX) | Miejsce, zasilanie i połączenia we własnych budynkach | Miesięczny przychód powtarzalny i część jednorazowa | Trzy segmenty geograficzne |
| Dell (DELL) | Serwery, pamięci masowe i sieć wysłane nabywcy | Na realizacji zamówień z portfela | Dwie jednostki biznesowe |
| CoreWeave (CRWV) | Zakontraktowana moc własnej chmury | W trakcie wieloletnich kontraktów take-or-pay | Trzy linie usług |
Słownik każdego raportu zdradza kształt biznesu. Equinix raportuje „monthly recurring revenue” i osobno pokazuje część jednorazową, czyli liczy jak wynajmujący. Dell pisze, że portfel zamówień „represents the value of unfulfilled manufacturing orders”, czyli liczy jak producent. CoreWeave pisze, że klienci w wieloletnich umowach zobowiązujących „purchase a specified amount of capacity on a take-or-pay basis over the contract term”, czyli liczy jak kontrahent: pieniądze są obiecane przed dostarczeniem mocy i należą się niezależnie od tego, czy moc została wykorzystana.
Pytanie nie brzmi więc, która z nich ma największą ekspozycję na AI, tylko co musi się wydarzyć dalej, żeby każda z nich dostała kolejną zapłatę. Vertiv potrzebuje nowego zamówienia, Dell kolejnej wysyłki z portfela, Equinix najemcy, który przedłuży umowę. CoreWeave pieniądze już obiecano: musi dowieźć moc i doczekać końca kontraktu razem z kontrahentem. W stablecoinowym koszyku infrastruktury na górze rachunku wyników stoi stopa procentowa; żadna z tej czwórki tak nie działa.
Żaden segment nie nazywa się tu AI
Vertiv raportuje trzy segmenty i tnie je geograficznie: obie Ameryki, Azja i Pacyfik, Europa z Bliskim Wschodem i Afryką. Equinix raportuje trzy i tnie tak samo. Żadna z nich nie ma segmentu „centra danych”, więc sprzęt i powierzchnia sprzedane pod budowę dla AI leżą w tym samym koszyku co sprzedane operatorowi telekomunikacyjnemu.
Dell raportuje dwie jednostki, a serwery pod AI to kategoria produktowa wewnątrz Infrastructure Solutions, obok tradycyjnych serwerów, sieci i pamięci masowych. Dell wprost pisze, że popyt na takie serwery przez dwa lata obrotowe z rzędu podbijał portfel zamówień, ale to zdanie z części opisowej, a nie kolumna w sprawozdaniu; tam samo stoi, że popyt na tradycyjną linię serwerową i sieciową również wyprzedzał podaż.
CoreWeave jest wyjątkiem, bo wszystkie trzy jej linie opisują jeden biznes.
U trzech spółek z czterech pytania „ile z tego jest AI” nie da się odczytać ze sprawozdania w ogóle. Każda liczba, która na nie odpowiada, powstała z szacunku poza dokumentem. Dlatego w nocie o segmentach sprawdza się najpierw nie liczby, tylko to, czy zadane pytanie może tam w ogóle dostać odpowiedź.
Chłodzenie to kategoria produktowa, nie temat
Lista produktów w Item 1 u Vertiv to miejsce, w którym chłodzenie przestaje być tematem do rozmowy i staje się rzędem towarów: odprowadzanie ciepła, powietrzne i cieczowe systemy chłodzenia, zintegrowane rozwiązania modułowe i rozdział zasilania w szafie. Powietrze i ciecz są na jednej liście dlatego, że oba wyprowadzają ciepło z szafy, a spółka sprzedaje oba. Obok idzie linia serwisu: konserwacja zapobiegawcza, testy odbiorowe, doradztwo inżynierskie, zdalny monitoring i części zamienne.
To ta druga linia zasługuje na uwagę. Sprzęt sprzedaje się raz na każde wdrożenie, a serwis i części przynoszą pieniądze tak długo, jak długo pracuje baza zainstalowana, więc portfel zamówień i baza zainstalowana to dwa różne aktywa w jednej spółce. Przy okazji zwrot „akcje chłodzenia centrów danych” wraca na swoje miejsce: takiej kategorii nie używa żaden z tych raportów, to jedna rodzina produktów wewnątrz jednego segmentu geograficznego jednej spółki.
Ograniczenia, które nazywają same
Nagłówki czynników ryzyka to najbardziej zdyscyplinowana część raportu: spółka pisze je o sobie i musi trzymać je aktualne.
Zasilanie najemca i wynajmujący nazywają niemal tymi samymi słowami. CoreWeave ma czynnik ryzyka o braku dostępu do wystarczającej mocy, o rosnącym koszcie jej zakupu i o „prolonged power outages, shortages, or capacity constraints”. To samo sformułowanie stoi w raporcie rocznym Equinix za ten sam rok: dwie spółki na różnych piętrach tego samego stosu opisują jedno fizyczne ograniczenie zbieżnymi słowami.
Pierwszy czynnik ryzyka u Vertiv dotyczy jej klientów, a nie jej samej. Spółka pisze, że od „the continued growth of our customers' critical infrastructure systems, in particular data center and communication infrastructure” zależy wzrost jej biznesu, operacji i przychodu. Jej realna ekspozycja to budżety inwestycyjne klientów.
Dell ujawnia, że będzie korzystać z „a single source or a limited number of sources of supply”, gdy uzna to za korzystne. CoreWeave ma osobne nagłówki o wysokim zadłużeniu i o ciągłych nakładach inwestycyjnych: sprzęt kupuje się wcześniej, niż zaczyna zarabiać, a cenę tej luki ustala rynek kredytowy, nie rynek AI.
Koncentracja klientów jest nagłówkiem w raporcie CoreWeave i na nagłówku ta strona się zatrzymuje. Wymienienie tych klientów albo powtórzenie liczby koncentracji przeżyłoby dokument, z którego pochodzi.
Do czego prowadzi ticker
Między czytelnikiem a każdą z tych spółek jest jeszcze jedna warstwa: krótki kod na giełdzie kryptowalut nie zawsze oznacza akcję tej spółki. Na stronie notowań Vertiv VRT to tokenizowana akcja stworzona przez zewnętrznego emitenta: daje ekspozycję ekonomiczną, a prawa, które daje sama akcja, zostają poza nią. Pokrycie jest nierówne: jedne nazwy mają rynek tokenizowany, inne nie, i sprawę zamyka lista tokenizowanych akcji. Zanim uznasz, że strona dotyczy spółki, ustal, kto wyemitował ten instrument, bo za tym samym krótkim kodem bywa zupełnie niezwiązany projekt kryptowalutowy.
Podsumowanie
Cztery raporty odpowiadają na cztery różne pytania, a wspólna etykieta nie odpowiada na żadne. Vertiv sprzedaje sprzęt, a potem go serwisuje. Equinix wynajmuje sale wewnątrz konstrukcji podatkowej, która dyktuje, co robić z gotówką. Dell wysyła pudła według portfela zamówień. CoreWeave sprzedaje moc z góry i pożycza, żeby zbudować to, co obiecał. Przeczytaj stronę tytułową, żeby wiedzieć, co jest zarejestrowane, Item 1, żeby zobaczyć podział biznesu, nagłówki czynników ryzyka, żeby poznać przyznane ograniczenia, i część opisową, żeby zobaczyć język kontraktów, zanim zdecydujesz, którą z czterech ekspozycji bierzesz. Etykieta będzie tu i za rok; zmieniają się właśnie ograniczenia.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Czym jest POND: kontekst Marlin, Oyster i granic aktywów
- Czym jest Venice AI?
- Czym jest Wayfinder?
- Typy sieci DePIN
- Automatyczne reinwestowanie kontra ręczny staking: ile warta jest ta różnica
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Vertiv, formularz 10-K za 2025: autoopis, segmenty geograficzne, produkty, ryzyka www.sec.gov
[2] Equinix, formularz 10-K za 2025: status REIT, segmenty, przychód powtarzalny, ryzyko zasilania www.sec.gov
[3] Dell, formularz 10-K za rok obrotowy 2026: ISG i CSG, serwery pod AI, portfel, dostawcy www.sec.gov
[4] CoreWeave, formularz 10-K za 2025: linie usług, kontrakty take-or-pay, ryzyka zasilania i długu www.sec.gov