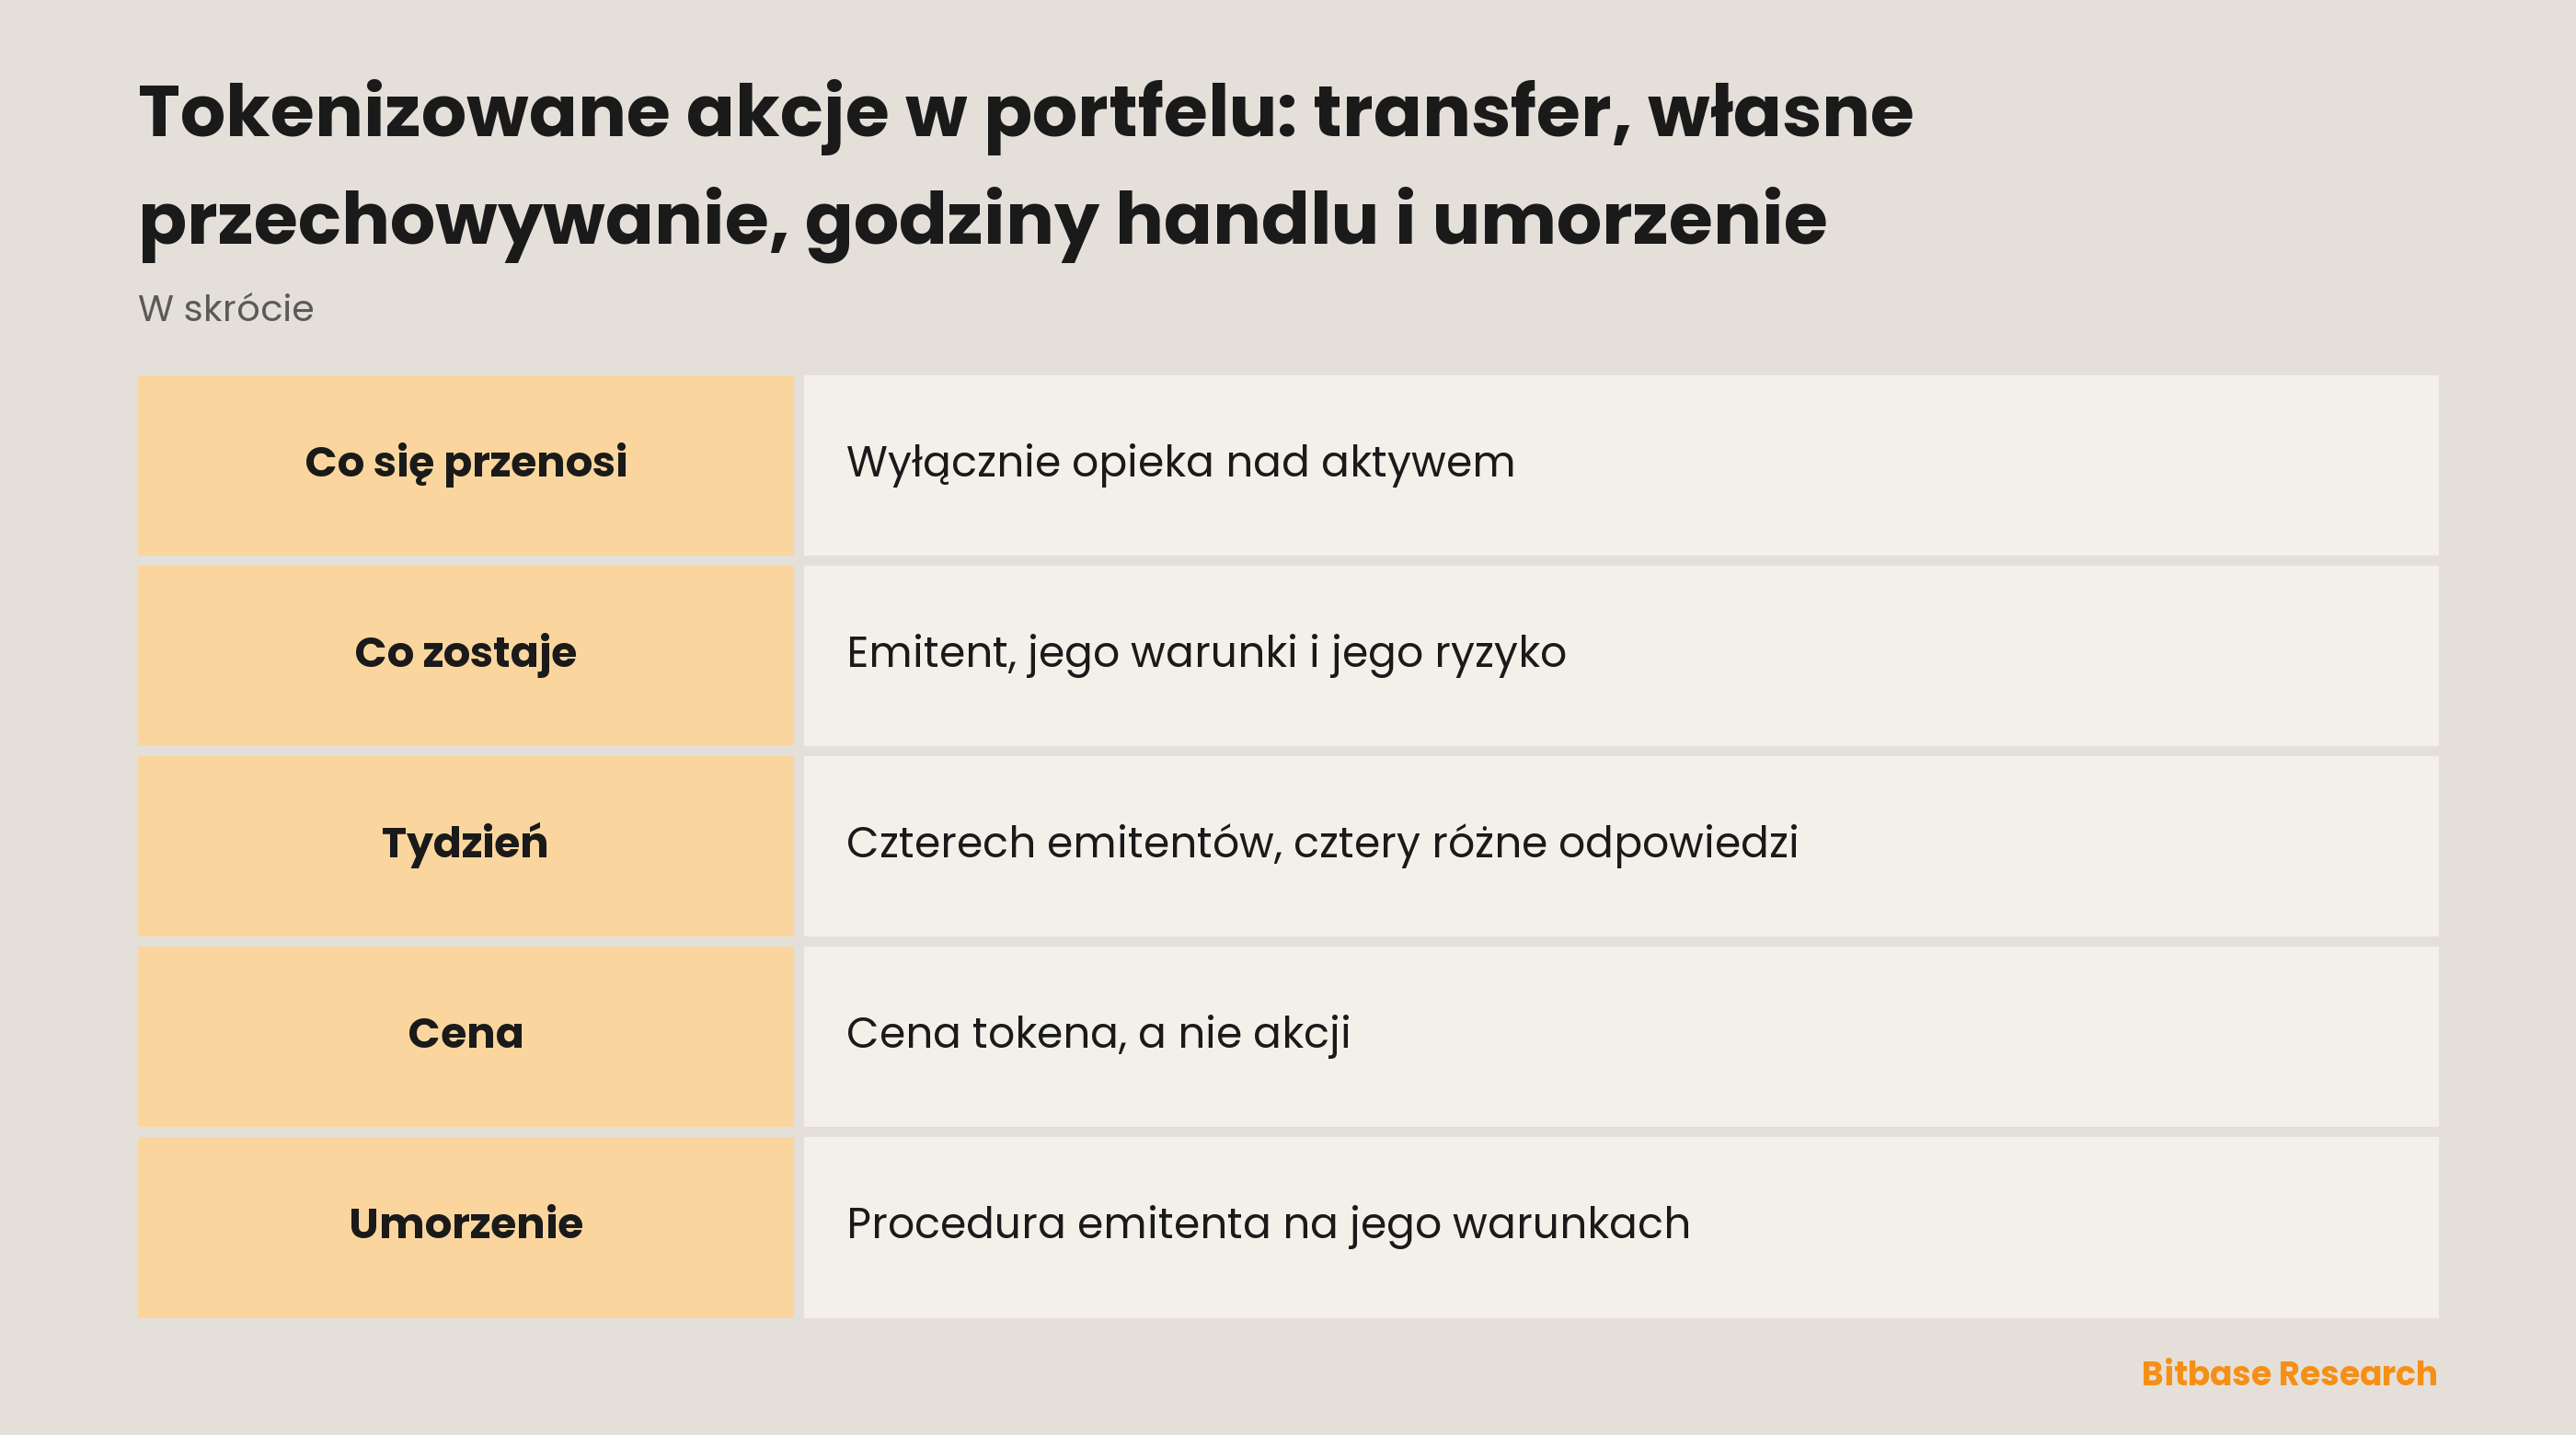
Transfer wyprowadza tokenizowaną akcję spod opieki platformy i oddaje ją tobie, a opieka jest jedyną rzeczą, która przy tym się przenosi. Emitent, który wypisał token, nadal decyduje, ile ten jest wart, kiedy się nim handluje i czy da się go kiedykolwiek oddać. Zmienia się co innego: kto ponosi konsekwencje, gdy coś pójdzie nie tak.
Co naprawdę zmienia transfer
Przeniesienie tokenizowanej akcji do portfela, którym sam zarządzasz, kończy jedną relację i zaczyna drugą. Platforma przestaje trzymać aktywo w twoim imieniu, a ty zaczynasz trzymać je sam. To zmiana depozytariusza i właśnie dlatego różnica między przechowywaniem powierniczym a niepowierniczym jest właściwą ramą dla tej decyzji.
Wszystko powyżej depozytariusza zostaje tam, gdzie było. Token stworzył emitent, według własnej struktury i własnych warunków, i nadal tak jest. Jego wartość wciąż zależy od tego, czy emitent działa, czy trzyma to, co opisuje jego dokumentacja, i czy dotrzymuje warunków, które wolno mu zmieniać. Adres w publicznym rejestrze stoi między tobą a platformą, a nie między tobą a emitentem.
Zmieniłeś depozytariusza, nie emitenta. Ten ruch sprawia wrażenie usunięcia pośrednika i jeden pośrednik rzeczywiście znika: giełda. Emitent nigdy nie był pośrednikiem w tym sensie. Jest kontrahentem, a przeniesienie tokena między portfelami zostawia go dokładnie tam, gdzie stał.
Ryzyko, które zdejmujesz, i ryzyko, które bierzesz
Samodzielne przechowywanie tokenizowanych akcji opisuje się zwykle jako usuwanie ryzyka i jedno ryzyko faktycznie usuwa. Dopóki aktywo trzyma platforma, między tobą a tym, co kupiłeś, stoją jej wypłacalność, jej kontrole wewnętrzne i jej decyzje operacyjne. Wyprowadź token, a przestaną tam stać.
Na ich miejsce przychodzi ryzyko o bardzo krótkim łańcuchu odpowiedzialności. Token w samodzielnym przechowywaniu porusza ten, kto potrafi złożyć podpis, i nikt inny: nie ma konta do zamrożenia, nie ma kontroli między poleceniem a jego wykonaniem, nie ma strony uprawnionej do cofnięcia przelewu po fakcie. Różnica między kluczem prywatnym a frazą seed przestaje tu być kwestią słownictwa.
Samodzielne przechowywanie zamienia ryzyko depozytariusza na twoje własne i w niczym nie rusza ryzyka emitenta. Wybór między portfelem sprzętowym a programowym działa wyłącznie na środkowym ogniwie. Żadna pozycja z tego menu nie zmieni tego, co się stanie, gdy emitent zmieni warunki albo zakończy działalność.
Łańcuch idzie przez cały tydzień, token niekoniecznie
W sobotę blockchain produkuje bloki. To mówi, że sieć jest dostępna. Nie mówi natomiast nic o tym, czy istnieje rynek dla tokena leżącego w twoim portfelu, a sklejanie tych dwóch zdań w jedno jest najczęstszym błędem w całym temacie.
Godziny handlu tokenizowanymi akcjami ustala emitent, a czterej emitenci, na których trafia większość ludzi, doszli do czterech różnych tygodni.
| Emitent | Tydzień tak, jak opisuje go emitent | Co zostaje na weekend |
|---|---|---|
| Ondo | 24/5, z przerwami na zdarzenia korporacyjne i kontrolę ryzyka | Tydzień roboczy; część tickerów handluje się dodatkowo w sesjach pozagodzinowych |
| xStocks (Backed) | Według opisu emitenta token jest zbywalny 24/7 w łańcuchu | Otwarte, zgodnie z tym, jak emitent opisuje sam token |
| Robinhood | Od poniedziałku 02:00 CET do soboty 02:00 CET | Zamknięte od sobotniego poranka do poranka poniedziałku czasu europejskiego |
| Dinari | Sesja przed otwarciem, zwykła sesja amerykańska, sesja po zamknięciu i okno nocne; poza sesją zwykłą przyjmowane są tylko zlecenia z limitem | Okno w łańcuchu od piątkowego wieczoru do niedzielnego wieczoru czasu wschodniego USA, na części listy i z cieńszą płynnością |
Pytanie o weekendowy handel tokenizowanymi akcjami nie ma jednej odpowiedzi, ma cztery. Ostatnia kolumna przechodzi cały zakres: jeden token opisywany jest jako zbywalny w sposób ciągły, jeden tydzień kończy się w sobotę rano, jeden pozostaje tygodniem roboczym z wąskim wyjątkiem, a jeszcze jeden otwiera cienki kanał w łańcuchu dla części listy.
Własne klucze w ręku nie tworzą rynku. Harmonogram należy do emitenta i do giełdy, która notuje token, a portfel nie jest ani jednym, ani drugim. Samodzielne przechowywanie daje możliwość zobaczenia salda o każdej porze, co nie jest tym samym co możliwość zrobienia z nim czegokolwiek.
Co właściwie śledzi cena
Wiersz w portfelu wygląda jak udział w spółce i stąd bierze się kłopot. Śledzenie ceny tokenizowanych akcji to dwa pytania pod jedną etykietą: ile wart jest ten token i ile warta jest akcja. Przez większość tygodnia obie liczby stoją na tyle blisko siebie, że łatwo je pomylić. Nadal są to dwie liczby.
Ondo zapisuje to zastrzeżenie wprost: „Jeden token niekoniecznie reprezentuje wartość jednej akcji, a cena jednego tokena nie zawsze będzie odpowiadać cenie aktywa bazowego”. Narzędzie, które wypełnia ten wiersz ostatnim notowaniem tickera, pokazuje więc coś obok twojej pozycji, a nie samą pozycję.
Dopóki notowanie bazowe jest zamknięte, nic nie trzyma tych dwóch liczb razem. Akcja nie jest w obrocie, więc każda napływająca informacja ma do dyspozycji wyłącznie stronę tokena i ląduje na takiej głębokości, jaka akurat o tej godzinie istnieje. Gdy notowanie się otwiera, akcja przecenia się jednym ruchem, a cały powstały dystans domyka się publicznie.
Umorzenie to procedura, nie transakcja
Sprzedaż i umorzenie to różne operacje, a zakłada się zwykle to drugie. Sprzedaż znajduje kontrahenta na rynku. Umorzenie idzie do emitenta i tylko emitent może się na nie zgodzić.
Dlatego pytanie o to, jak umorzyć tokenizowane akcje, ma przy sobie nazwę konkretnego emitenta, a nie ogólną odpowiedź. Kto może umarzać, co trzeba okazać, którą drogą i w jakim terminie, pisze, publikuje i zmienia emitent. Liczb w tym akapicie nie ma właśnie dlatego: każda wydrukowana tu liczba byłaby warunkiem jednego emitenta z jednego dnia.
Samodzielne przechowywanie to nie uprawnienie do umorzenia. Klucze dowodzą, że kontrolujesz token. Nie dowodzą, że jesteś kimś, z kim emitent zechce zawrzeć transakcję. Ondo opisuje swoje tokenizowane akcje jako ogólnie dostępne dla inwestorów spoza Stanów Zjednoczonych, z zastrzeżeniem określonych ograniczeń jurysdykcyjnych i innych, a to zdanie o tym, kim jesteś, a nie o tym, gdzie leży token.
Tam, gdzie emitenci opisują mechanikę, jest ona szybka. Ondo pisze, że emisja i spalanie są natychmiastowe, a zakup lub sprzedaż opisuje jako jedną transakcję atomową. Dinari wiąże powstawanie i niszczenie tokenów z realizacją zlecenia maklerskiego przez Alpaca, więc dopóki prawdziwe zlecenie się nie wykona, nie istnieje nic. W przypadku xStocks umorzenie prowadzi do emitenta. Robinhood ma znów inny kształt: jego dokumentacja opisuje Classic Stock Tokens jako kontrakty pochodne między tobą a Robinhood, wyceniane po cenach papierów bazowych, ale nieprzyznające do nich praw, a kontrakt z kontrahentem nie jest tym, do czego stworzono słowo umorzenie.
Trzy rzeczy, których portfel nie powie
Portfel pokazuje saldo, adres i historię transakcji. Trzy z powyższych pytań leżą poza tym, na co potrafi odpowiedzieć.
Pierwsze brzmi: kto wyemitował token. Ticker nazywa spółkę, a spółka nie decyduje o żadnym wierszu powyższej tabeli, więc strukturę stojącą za pozycją trzeba odczytać z tego, który emitent ją zbudował, a nie zgadywać z liter. Drugie brzmi: kiedy da się nim handlować, na co saldo nie odpowie nigdy. Trzecie brzmi: co mówią warunki umorzenia i czy dotyczą akurat ciebie, a to rozstrzyga wyłącznie dokumentacja emitenta.
Portfel jest znakomitym zapisem tego, co masz, i kiepskim opisem tego, czym to jest. Ta luka nie jest wadą portfela. Wynika z tego, że token jest roszczeniem wobec emitenta, a nie przedmiotem noszącym własne warunki przy sobie.
Podsumowanie
Przeniesienie tokenizowanej akcji do samodzielnego przechowywania rozstrzyga jedną rzecz: kto ją trzyma. To prawdziwa decyzja i usuwa prawdziwą ekspozycję, ale bierze w zamian inną i niczego nie zmienia w strukturze, która nadaje tokenowi wartość.
Harmonogram pozostaje emitenta i różni się między emitentami, zamiast iść za łańcuchem. Cena pozostaje ceną tokena, a nie akcji. Umorzenie pozostaje procedurą prowadzoną przez emitenta, na warunkach, które emitent ustala i może zmienić. Każde przytoczone wyżej zdanie emitenta pochodzi z jego własnej dokumentacji, podlinkowanej niżej, i w dniu, w którym to czytasz, liczy się właśnie ona.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić SCHD: ekspozycja dywidendowa, koszty i porównanie z QQQ
- Jak kupić akcje Snowflake (SNOW): metody handlu, koszty i ryzyko
- Jak kupić akcje SoFi (SOFI): metody handlu, koszty i ryzyko
- Czym jest Zebec? Płatności strumieniowe w łańcuchu
- Czym jest ponowne użycie adresu w krypto? Czemu tego unikać
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Dokumentacja Ondo dla tokenizowanych akcji: nie jeden token na akcję, handel 24/5, natychmiastowa atomowa emisja i spalanie, dostęp docs.ondo.finance
[2] Oficjalna strona xStocks: pokrycie 1:1 w regulowanej kastodii, emitent Backed Assets (JE) Limited, handel 24/7 w łańcuchu xstocks.com
[3] Robinhood Europe: Classic Stock Tokens to kontrakty pochodne bez praw do aktywa bazowego, od poniedziałku 02:00 do soboty 02:00 CET robinhood.com
[4] Dokumentacja Dinari: sesja zwykła, przed otwarciem, po zamknięciu i nocna, poza sesją zwykłą tylko zlecenia z limitem, plus całodobowe okno w łańcuchu na części listy docs.dinari.com