Kiedy tokenizowana akcja i jej papier pokazują tego samego popołudnia dwie ceny, niekoniecznie coś się zepsuło. Token nie jest akcją, a czym jest naprawdę, zależy od emitenta. Dalej jest lista kontrolna, nie ostrzeżenie: pięć miejsc, w których mieszka ryzyko, i pytanie zamykające każde.
Ryzyko emitenta to nie jedno ryzyko
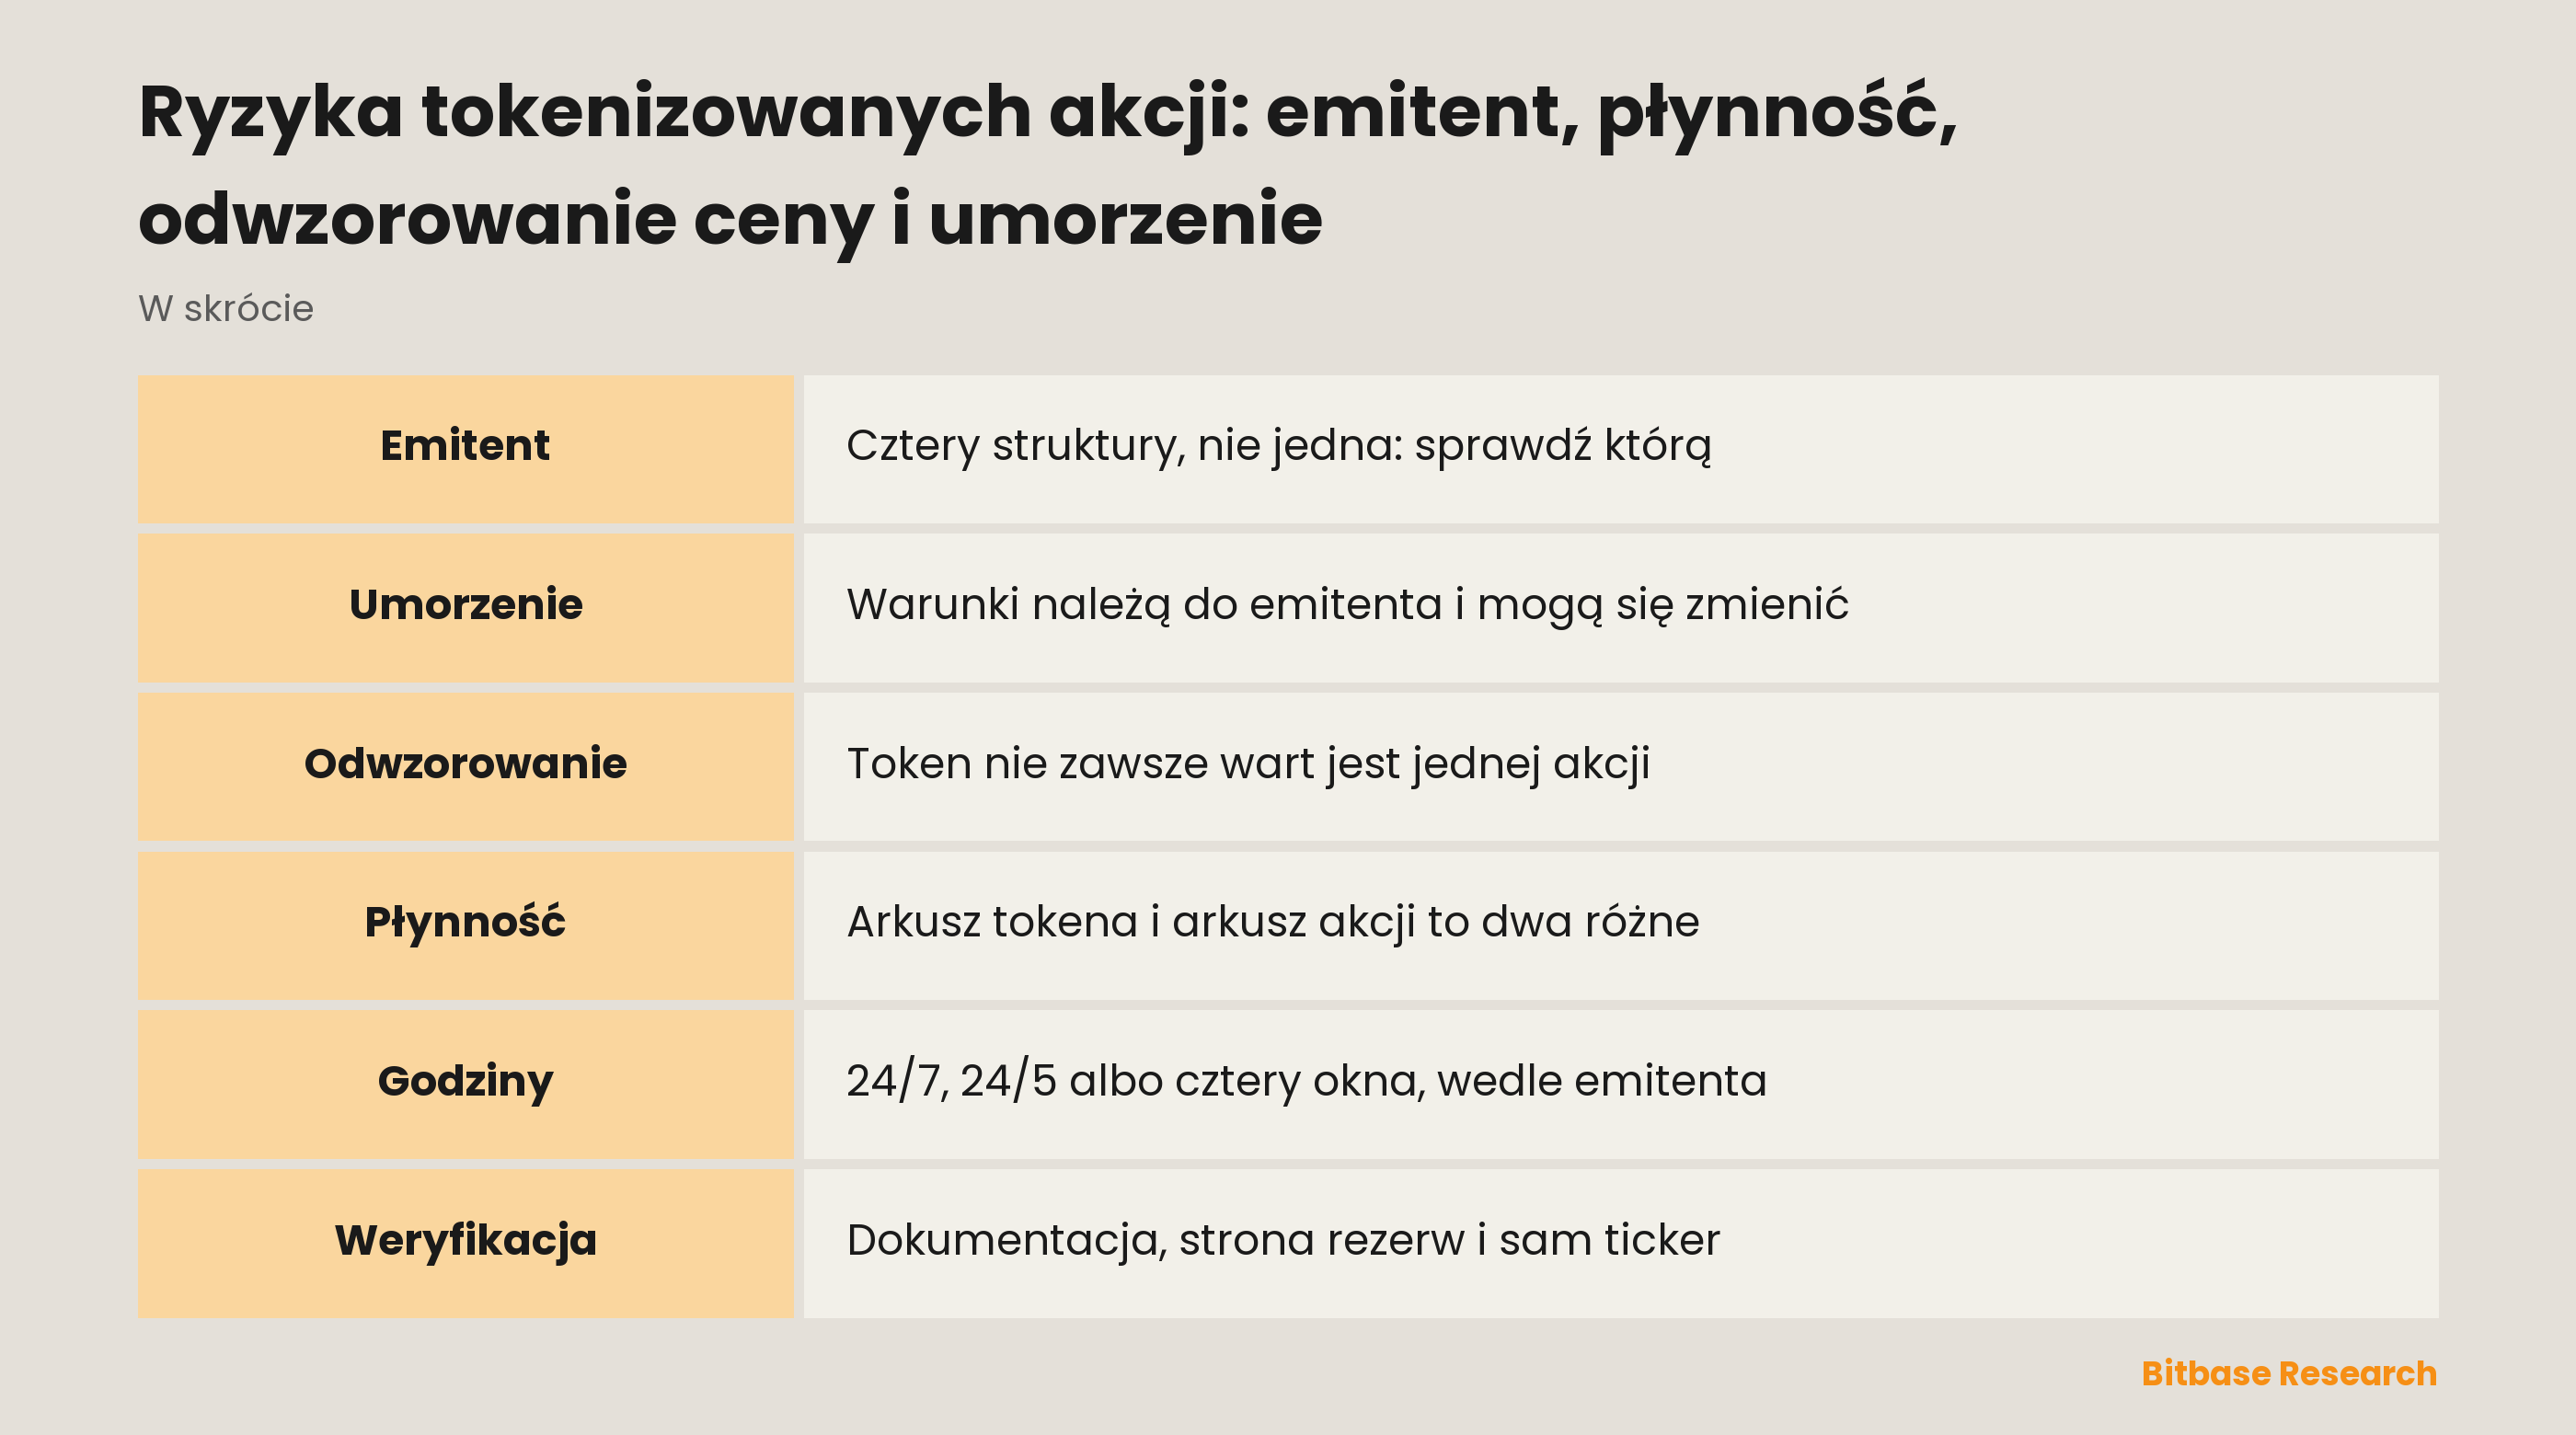
Zacznij od emitenta, bo tokenizowane akcje to nie jeden produkt o jednym profilu ryzyka. Czterej szeroko obecni emitenci budują je strukturalnie inaczej, a różnice trafiają tam, gdzie ryzyko się mierzy.
| Emitent | Czym jest token | Zabezpieczenie | Godziny handlu |
|---|---|---|---|
| Ondo | Tokenizowana akcja, tracker pełnej stopy zwrotu | Nie jeden token na akcję | 24/5, część tokenów poza sesją |
| xStocks, od Backed Assets (JE) Limited | Tokenizowany papier spółki z Jersey | 1:1, aktywo w regulowanym powiernictwie | 24/7 w sieci |
| Robinhood Europe, UAB | Kontrakt pochodny z Robinhood | Aktywo należy do Robinhood | Poniedziałek 02:00 do soboty 02:00 CET |
| Dinari | dShare, emitowany po wykonaniu zlecenia przez Alpaca | 1:1 z papierem | Cztery okna, 24/7 tylko część tickerów |
Jeden wiersz różni się od pozostałych trzech co do istoty. Classic Stock Tokens od Robinhood to kontrakty pochodne między tobą a Robinhood, wyceniane po cenach papierów bazowych, ale nieprzyznające praw do nich; aktywa należą do Robinhood i są trzymane w licencjonowanej instytucji w USA. Ekspozycja jest tu kontrahencka: liczy się nie to, gdzie leżą akcje, lecz co stanie się z kontraktem, jeśli emitent nie wykona zobowiązania. Robinhood Europe, UAB podlega nadzorowi Banku Litwy. Ale nadzorowany emitent to co innego niż produkt bez ryzyka, a te dwie rzeczy myli się nieustannie.
Pozostała trójka przenosi ciężar na powiernictwo i umorzenie. xStocks emitent opisuje jako tokenizowane reprezentacje akcji i ETF z USA, każda zabezpieczona 1:1 aktywem w regulowanym powiernictwie. dShare jest zabezpieczony 1:1 papierem, a Dinari emituje go lub pali dopiero po wykonaniu zlecenia przez Alpaca. Ondo wypada z szeregu: Ondo wprost pisze, że jeden token nie musi odpowiadać wartości jednej akcji, bo jego tokeny są trackerami pełnej stopy zwrotu i reinwestują dywidendy po potrąceniu podatku u źródła, zamiast je wypłacać.
Same dywidendy pokazują, jak mało jest tu wspólnego. Ondo je reinwestuje. Robinhood przekazuje uprawnionym posiadaczom odpowiadającą kwotę w gotówce. Dinari wypłaca po wpływie gotówki z aktywa: posiadacze bezpośredni dostają USD+, a na pozycje opakowane trafiają dShare. Dla xStocks sposób nie był weryfikowany i nie jest opisany.
Prawa akcjonariusza rozsypują się tak samo. Ondo pisze, że posiadacze nie otrzymują prawa głosu, ustawowych praw informacyjnych ani innych praw akcjonariusza. Robinhood pisze, że jego tokeny nie dają praw do akcji bazowych ani ETP. Backed opisuje xStock jako roszczenie do wartości zabezpieczenia, a nie do związanych z nim praw, co jest innym zdaniem. Dokumentacja Dinari na czytanych stronach tego nie porusza. Nie ma ogólnej reguły co do praw akcjonariusza — są cztery stanowiska, a jedno z nich to milczenie.
Umorzenie działa na warunkach, które emitent może zmienić
Tokenizowana akcja ma dawać ekonomiczną ekspozycję na aktywo bazowe i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. To opis konstrukcji, nie przestroga: umorzenie nie jest cechą tokena, lecz polityką spółki, która go wydała, a polityki się przepisuje.
Na umorzeniu publiczne sformułowania przestają się zgadzać. U xStocks strona emitenta i jego strony prasowe opisują formę inaczej: raz jako wartość gotówkową albo samo aktywo, raz jako gotówkę po cenie rynkowej, ale bez aktywa. Skoro się rozchodzą, precyzyjne zostaje wąskie zdanie: token można umorzyć u emitenta, a w jakiej formie, mówią bieżące warunki.
Stawki, kwoty minimalne i czasy realizacji są tu celowo pominięte: nieaktualna opłata jest gorsza niż brak liczby. Z dostępem jest tak samo. Ondo opisuje tokeny jako ogólnie dostępne dla inwestorów spoza USA, z zastrzeżeniem ograniczeń jurysdykcyjnych i innych, a xStocks pisze, że nie jest dostępny w Stanach Zjednoczonych ani dla osób z USA. Dokumentacja co najmniej jednego emitenta wskazuje w kwestii jurysdykcji w dwie strony naraz — argument za czytaniem stron emitenta zamiast streszczeń.
Odchylenie ceny to nie depeg
Ondo ma najjaśniejsze z całej czwórki sformułowanie problemu odwzorowania: jeden token nie musi odpowiadać wartości jednej akcji, a cena tokena nie zawsze pokrywa się z ceną aktywa bazowego. To opis instrumentu, a nie nota o wadzie.
W krypto odejście ceny od punktu odniesienia nazywa się depegiem, a to słowo zasłania trzy mechanizmy. Depeg stablecoina i luka w odwzorowaniu to nie to samo zdarzenie. Depeg stablecoina to odchylenie od stałego celu, a ten cel jest całym produktem. Tokenizowana akcja celu nie ma: odnosi się do ruchomej ceny, a luka bierze się z konstrukcji, z zamkniętego rynku bazowego albo z tego, że po drugiej stronie arkusza nikogo nie ma.
Cena transakcji tokenem i cena referencyjna liczona przez giełdę to kolejne dwie rzeczy. Jakie źródła zasilają ten punkt odniesienia, jak są wygładzane i co się z nim dzieje bez świeżych transakcji, to parametry konkretnej platformy, a wiążąca jest tylko jej strona zasad kontraktu. Wyrocznia czytająca zamknięty rynek czyta ostatnią cenę, jaką widziała, choćby bardzo starą.
Dwa arkusze zleceń, nie jeden
Token i akcja handlują się w innych miejscach, dla innych ludzi i w innych godzinach, więc głębokość jednego nic nie mówi o głębokości drugiego. Papier bywa jednym z najpłynniejszych na świecie, a jego wersja tokenizowana stoi w arkuszu tak cienkim, że rusza go zwykłe zlecenie. To właśnie dwa arkusze zleceń, nie jeden — najczęstsza niespodzianka dla przychodzących z giełdy.
Płynność liczy się najbardziej przy wyjściu. Umorzenie u emitenta nie zastąpi oferty kupna, bo idzie po warunkach i harmonogramie emitenta, a nie na żądanie. Fragmentacja to pogłębia: ten sam token bywa na kilku sieciach i platformach, a głębokość dzieli się zamiast sumować.
Dinari zapisuje to konkretnie. Poza regularnymi godzinami zlecenia rynkowe stają się zleceniami z limitem wykonalnymi po rynku i mogą wypełnić się w całości, częściowo albo wcale. Okno Open działa tylko w sieci, obejmuje ograniczony zestaw tickerów i niesie mniejszą płynność — zwykłe zachowanie cienkiego arkusza.
Kalendarz pod tokenem
Czterej emitenci nie mają wspólnego zegara. xStocks są opisywane jako handlowalne 24/7 w sieci. Ondo handluje 24/5, część tokenów jest dostępna poza sesją, a wokół zdarzeń korporacyjnych i ryzykowych handel bywa wstrzymywany. Robinhood działa od poniedziałku 02:00 do soboty 02:00 CET. Dinari dzieli dobę na sesję regularną, okna przed i po niej tylko dla zleceń z limitem, okno nocne oraz Open obejmujące weekend dla części tickerów.
Pod wszystkimi czterema kalendarzami leży ten sam rynek bazowy, zamykany każdego wieczora w tygodniu, na cały weekend i na święta. Token wycenia się dalej, gdy rynek bazowy jest zamknięty. Wiadomość po zamknięciu wchłania najpierw token, a akcja dopiero po otwarciu jej giełdy, więc na dzwonku potrafią być daleko od siebie, a posiadacz odbiera ten dystans jako lukę, nie trend.
Jak sprawdzić token, zanim się go weźmie
Trzy strony rozstrzygają większość i żadna nie jest wykresem ceny.
Zacznij od dokumentacji emitenta, znalezionej po nazwie, a nie po platformie notującej token. Wszystkie cztery konstrukcje są ujawnione przez samych emitentów i krótko: czym token jest prawnie, co za nim stoi, jak traktowane są dywidendy, co mówią obecne warunki umorzenia.
Potem przeczytaj stronę rezerw. Dowód rezerw pokazuje, co jest trzymane w chwili sporządzenia raportu. Nie mówi, co i u kogo zdołasz umorzyć ani jak szybko, i nie jest audytem.
Na koniec upewnij się, że ticker w ogóle odnosi się do tej spółki. Między rynkami ticker nie jest identyfikatorem: ten sam krótki ciąg liter regularnie należy do niepowiązanego projektu kryptowalutowego. ES prowadzi do Eclipse, CME do Commodity Market Exchange, ICE do Ice Open Network, a VIX do memecoina — żadne nie jest papierem ani indeksem, który te litery sugerują. Sprawdzenie nazwy za tickerem jest tanie i wyłapuje najdroższy błąd z listy.
Podsumowanie
Ryzyko tokenizowanej akcji się nie uogólnia, a czterej emitenci są tego dowodem: jeden sprzedaje kontrakt pochodny, drugi tracker, o którym wprost napisano, że nie jest wart akcji za token, a dwaj tokeny zabezpieczone jeden do jednego, lecz umarzalne na własnych warunkach. Mechanika jest wspólna, emitent nie. Źródłami pierwotnymi są własne strony dokumentacji emitentów wymienione niżej; w sprawach specyficznych dla platformy jej strona zasad kontraktu jest ważniejsza niż poradnik.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić SCHD: ekspozycja dywidendowa, koszty i porównanie z QQQ
- Jak kupić akcje Snowflake (SNOW): metody handlu, koszty i ryzyko
- Jak kupić akcje SoFi (SOFI): metody handlu, koszty i ryzyko
- VTI ETF: próbka całego rynku akcji w USA
- Czym jest znacznik czasu w blockchainie? Dlaczego jest przybliżony
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Ondo: trackery pełnej stopy zwrotu, nie token na akcję docs.ondo.finance
[2] Strona xStocks: emitent Backed Assets (JE) Limited, zabezpieczenie 1:1 xstocks.com
[3] Robinhood UE: Classic Stock Tokens to kontrakty pochodne, nie akcje robinhood.com
[4] Dinari: dShare zabezpieczony 1:1 i emitowany przez Alpaca docs.dinari.com
[5] Godziny Dinari: cztery okna i sesje tylko z limitem docs.dinari.com
[6] Dywidendy Dinari: USD+ dla bezpośrednich, dShare dla opakowanych docs.dinari.com