Nasdaq zamyka się każdego wieczoru w tygodniu i stoi zamknięty przez cały weekend, a kontrakt wieczysty na notowaną tam akcję kwotuje dalej bez przerwy. Na ten drugi rynek trafiają te same cztery instrukcje co zawsze, tyle że lądują w innej księdze zleceń — takiej, za którą przez większość tygodnia nie stoi ani jedna świeża transakcja na samej akcji. Dalej o tym, co dzieje się z każdą instrukcją w drodze do realizacji.
Dwie księgi zleceń, dwa kalendarze
Zlecenie na kontrakcie wieczystym na akcję nigdy nie dociera na giełdę, na której ta akcja jest notowana. Stoi we własnej księdze platformy dla tego kontraktu i realizuje się wobec innych posiadaczy tego samego kontraktu. Żadna akcja nie zmienia przy tym właściciela — właśnie dlatego instrukcję da się przyjąć o godzinie, o której giełda notowań jest wygaszona.
Liczą się tu dwie ceny i nie są tą samą ceną. Cena realizacji to tyle, ile daje zleceniu księga. Cena oznaczenia to własny punkt odniesienia platformy, a depozyt i likwidacja liczone są względem niej, nie względem ostatniej transakcji. Zlecenie może więc zrealizować się po jednej liczbie, podczas gdy otwarta nim pozycja wyceniana jest po innej.
Zlecenia z limitem i po cenie rynkowej, gdy instrument bazowy jest zamknięty
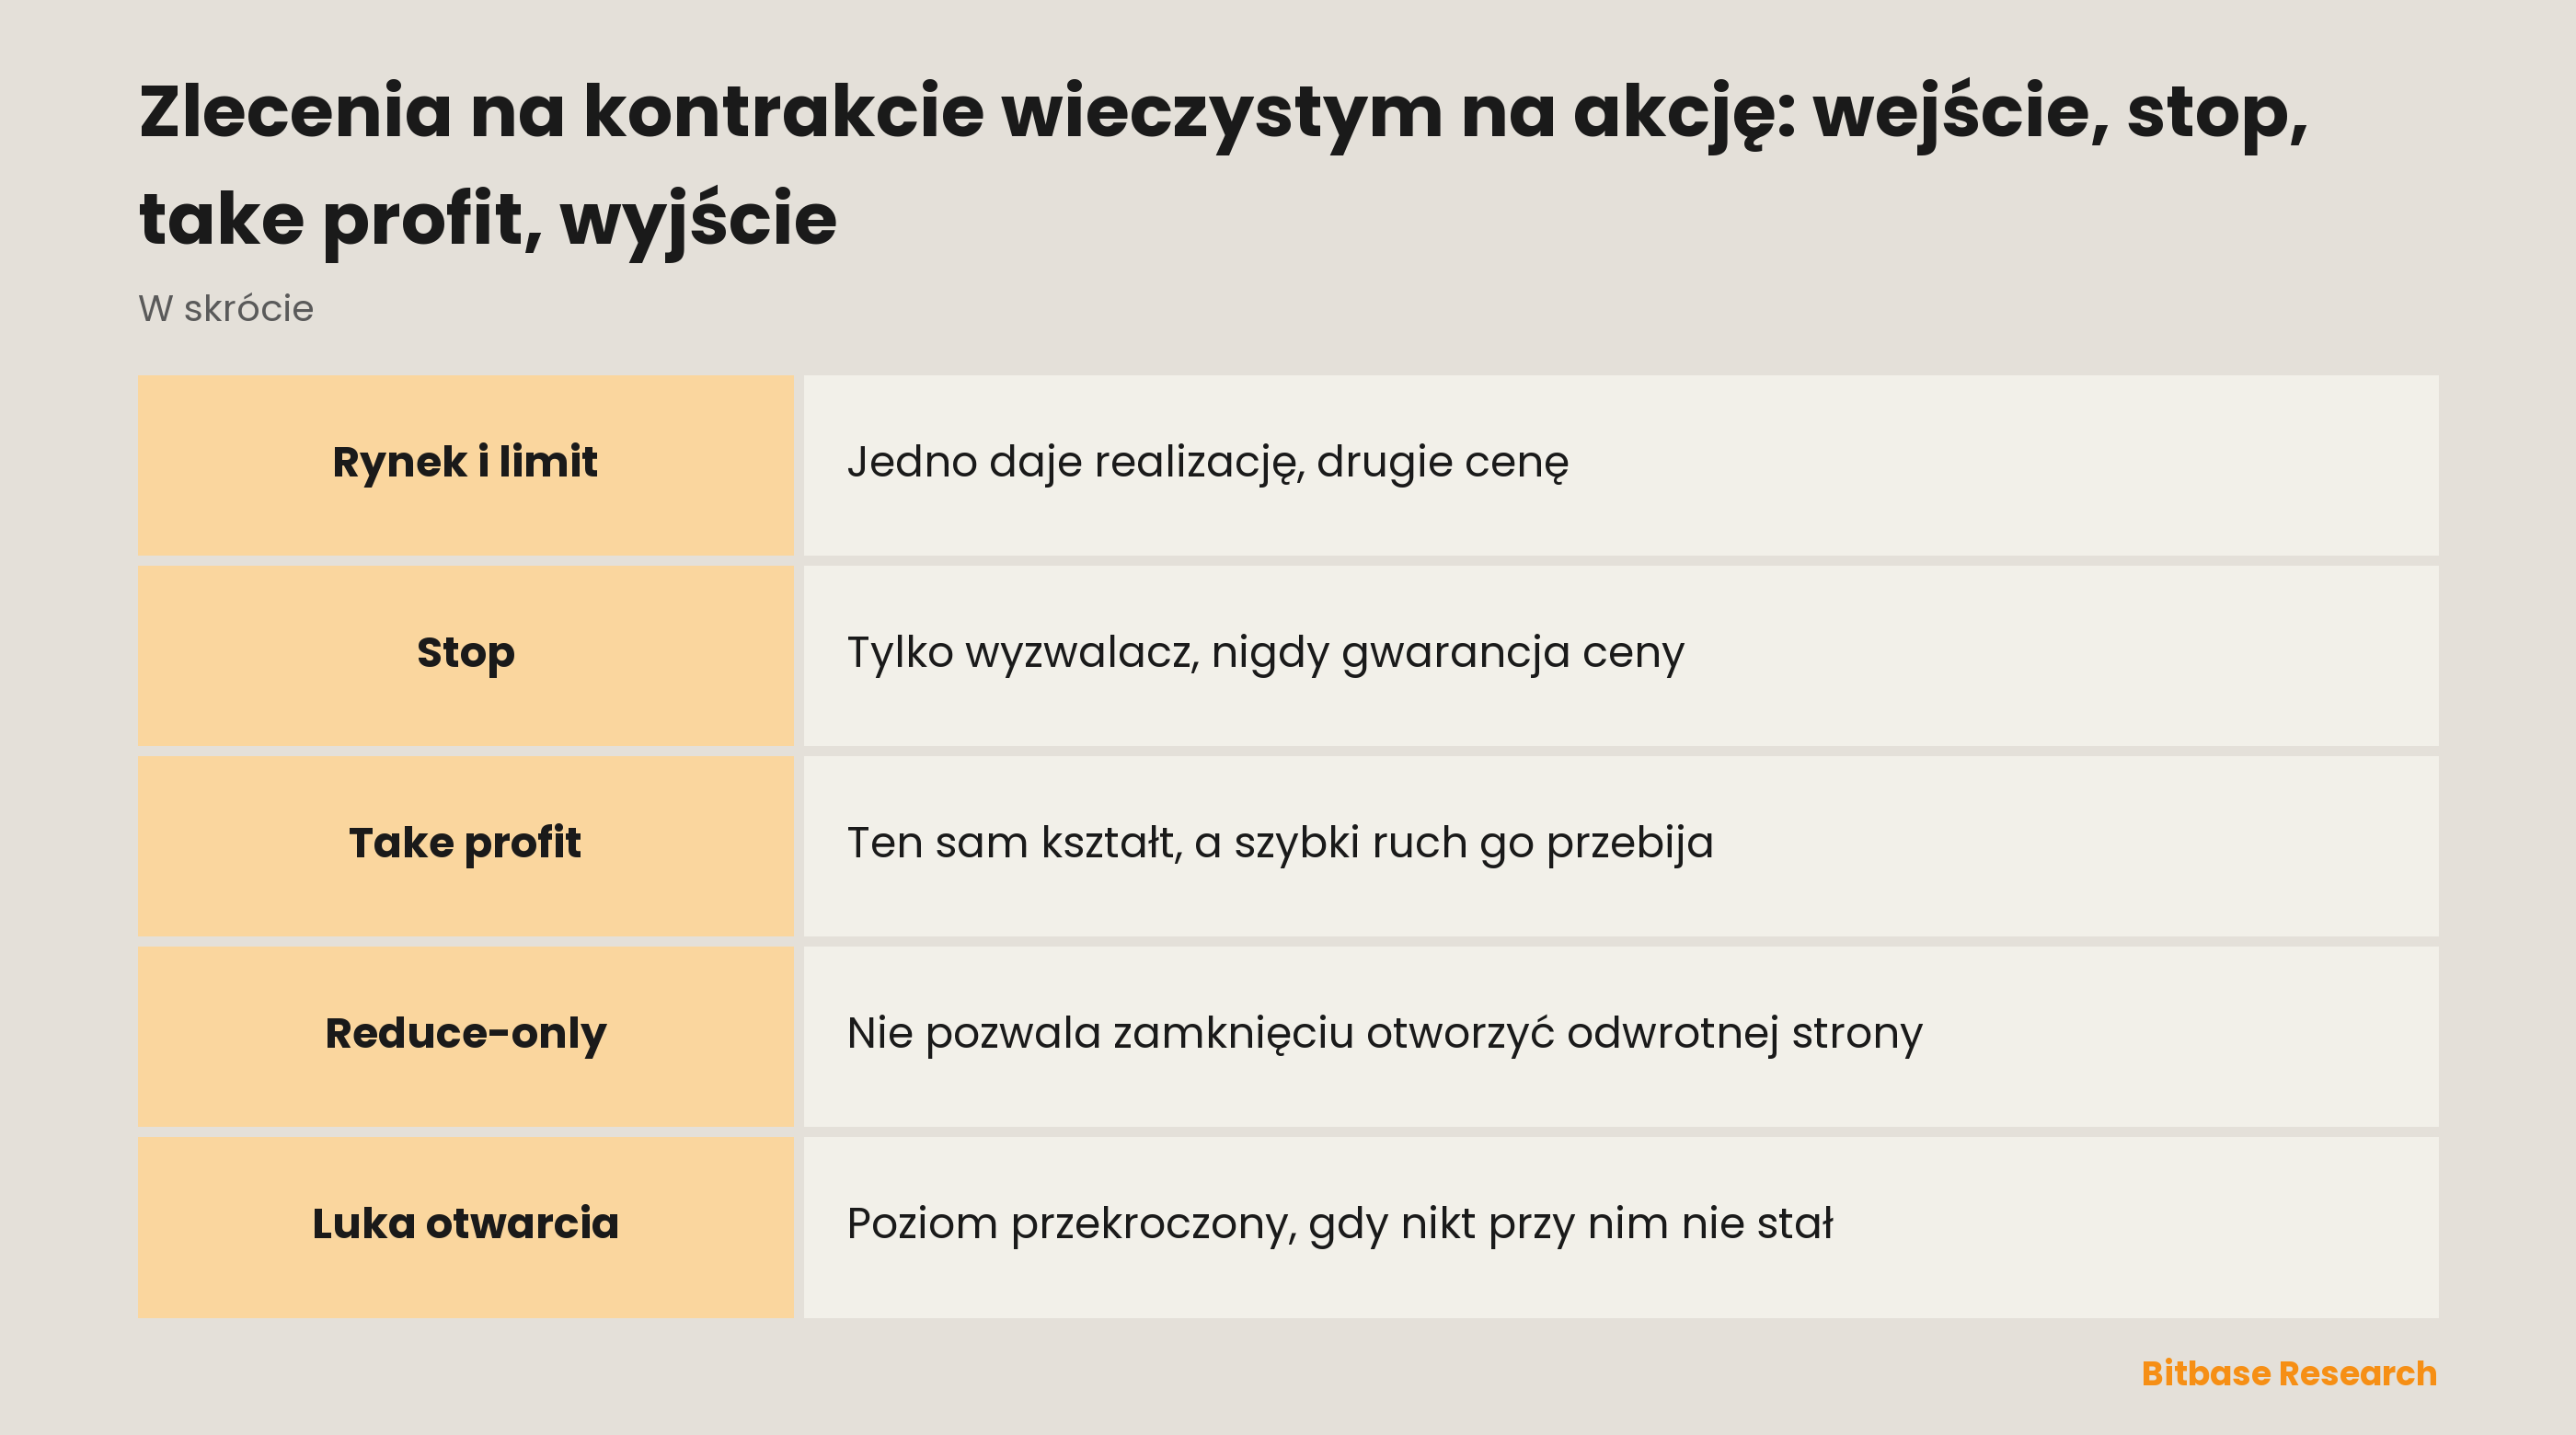
Zlecenie rynkowe to instrukcja o pewności: weź to, co stoi w arkuszu, teraz. Zlecenie z limitem to instrukcja o cenie: zrealizuj po tej liczbie albo lepszej, a jeśli nic nie ma, czekaj. Zlecenie rynkowe nie obieca ceny, a zlecenie z limitem nie obieca realizacji.
Ciężar tego wyboru przesuwa się razem z zegarem. Gdy akcja przestaje drukować transakcje, maleje liczba animatorów gotowych wystawić cenę, której nie mają czym zabezpieczyć: spread się rozszerza, a wolumen na każdym poziomie chudnie. Zlecenie, które po południu przebiło jeden poziom, nocą potrafi przejść przez kilka. Odległość między ceną widzianą a otrzymaną to poślizg i należy on do księgi zleceń, a nie do typu zlecenia.
Zlecenie z limitem odpowiada cienkiej księdze tym, że z góry nazywa najgorszą akceptowalną liczbę. Może potem zbierać się częściami, a może nie zrealizować się wcale. Oba wyniki to zlecenie działające poprawnie.
Stop to wyzwalacz, a nie gwarantowana cena
Stop nosi dwie ceny, a sklejenie ich w jedną to najdroższe nieporozumienie na tej stronie. Wyzwalacz to poziom, który budzi zlecenie. Realizacja to wszystko, co dzieje się po przebudzeniu, i podlega zwykłym regułom powyżej.
Stop rynkowy uruchamia się i bierze księgę, więc niemal zawsze kończy pozycję i nigdy nie obiecuje gdzie. Stop z limitem uruchamia się i wystawia limit, więc obiecuje cenę, a nie wyjście. Żaden nie jest tym bezpiecznym: psują się w przeciwnych kierunkach.
To, za czym śledzi wyzwalacz, za ostatnią transakcją czy za ceną oznaczenia, jest parametrem platformy, a nie cechą stopów. Decyduje, czy jedna cienka transakcja w spokojnej godzinie wystarczy, by obudzić zlecenie. Przeczytaj stronę zasad kontraktu na platformie, na której handlujesz.
Take profit ma ten sam kształt, tylko obrócony
Take profit to również wyzwalacz plus realizacja, z wyzwalaczem po korzystnej stronie. Take profit z limitem bywa przebity szybkim ruchem i zostawia pozycję otwartą poza żądaną ceną. Take profit rynkowy niesie tę samą pewność i tę samą obojętność wobec ceny co każde zlecenie rynkowe.
Zwykle wiąże się je tak, by realizacja jednego kasowała drugie. Bez tego powiązania zrealizowany take profit zostawia stop wiszący pod pozycją, której już nie ma, a wiszący stop pod nieistniejącą pozycją to zlecenie otwierające.
Reduce-only i wypadek, któremu zapobiega
Reduce-only to flaga na zleceniu, a nie rodzaj zlecenia. Mówi silnikowi dopasowań, że to zlecenie może wyłącznie zmniejszać pozycję. Gdyby jego realizacja przeprowadziła pozycję przez zero i dalej na drugą stronę, silnik przycina je do faktycznej reszty albo odrzuca.
Wypadek, któremu zapobiega, jest zupełnie zwyczajny. Pozycję zamknięto ręcznie, a stop nadal wisi pod nią; wolumen zlecenia zamykającego policzono według pozycji sprzed godziny; dwa wyjścia odpalają na tym samym ruchu. Za każdym razem instrukcja mająca zakończyć ekspozycję produkuje ekspozycję odwrotną. Reduce-only i sąsiednie kontrolki zleceń istnieją dlatego, że ten błąd jest mechaniczny, a nie wynika z nieuwagi. Czy platforma takie zlecenie przytnie, czy odrzuci, to znowu parametr platformy.
Cztery sposoby wyjścia i cena każdego z nich
| Sposób wyjścia | Co gwarantuje | Ile kosztuje | Gdzie zawodzi |
|---|---|---|---|
| Zamknięcie rynkowe | Że pozycja się skończy | Spread i każdy przebyty poziom | Cienkie godziny, gdy droga jest najdłuższa |
| Zamknięcie limitem | Cenę, o ile w ogóle się zrealizuje | Czas i ryzyko braku realizacji | Szybkie ruchy zostawiające zlecenie z tyłu |
| Wiszący stop albo take profit | Regułę działającą bez ciebie | Wyzwalacz i realizacja to dwie liczby | Luki przeskakujące poziom |
| Zamykanie częściami | Częściową kontrolę nad jednym i drugim | Więcej przejść przez spread i resztę do pilnowania | Zapomnianą resztę |
Który kształt pasuje, zależy od tego, za co akurat warto zapłacić: za cenę czy za pewność. Jest jeszcze piąte zakończenie i wcale nie jest zleceniem: gdy kończy się depozyt, platforma zamyka pozycję sama, po cenie oznaczenia i według własnego harmonogramu, a arytmetykę tego rozpisano w tekście o cenie likwidacji i wyniku z dźwignią.
Co luka otwarcia robi z wiszącymi zleceniami
Ta część nie ma odpowiednika w kryptowieczystym, którego rynek spot nie zamyka się nigdy. Załóżmy, że ostatnia transakcja na akcji przed zamknięciem poszła po $200, w nocy wychodzi wiadomość, a giełda otwiera się pierwszą transakcją po $180. Stop z wyzwalaczem na $190 nie zrealizuje się po $190. Poziom został przekroczony w chwili, gdy nikt przy nim nie stał, więc zlecenie budzi się i bierze pierwszą cenę, jaką da księga. Stop z limitem ustawionym tuż pod tym samym wyzwalaczem nie zrealizuje się w ogóle, a pozycja pozostanie otwarta. Oba zlecenia zrobiły dokładnie to, do czego je zbudowano.
Kontrakt handluje się także w czasie zamknięcia rynku, więc luka powstaje w instrumencie pochodnym o godzinie, o której przychodzi wiadomość, a nie na otwarciu notowań. Otwarcie to jedynie moment, w którym akcja nadrabia. Wiszące zlecenie jest więc wystawione na okno informacyjne, a nie na aukcję otwarcia, a wszystko, co przeniesione przez to okno, dalej nalicza okresową opłatę opisaną w tekście o stawce finansowania kontraktu wieczystego.
Podsumowanie
Wejście, stop, take profit i wyjście to cztery instrukcje, a każda obiecuje dokładnie jedno z dwojga: cenę albo realizację. Stop obiecuje wyzwalacz i nigdy ceny realizacji. Reduce-only to jedyna flaga stojąca między zamknięciem a przypadkowym otwarciem. Wszystko, co nadałoby temu konkret, od kroku notowania i minimalnego wolumenu po to, za jaką ceną śledzi wyzwalacz, ustala platforma i zmienia to bez uprzedzenia; strona zasad kontraktu handlowanej platformy jest w tych sprawach jedynym autorytetem.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Finansowanie kontraktów wieczystych na akcje: naliczanie, kierunek i koszt utrzymania
- Mechanika ryzyka futures krypto: fundusz ubezpieczeniowy i ADL
- Opcje kryptowalutowe: call, put, cena wykonania i wygaśnięcie
- Jak działa analiza nastrojów społeczności kryptowalutowej
- Poziomy wsparcia i oporu w krypto
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Investopedia o zleceniach z limitem: realizacja po zadanej cenie lub lepszej investopedia.com
[2] Investopedia o zleceniach stop loss: poziom wyzwalacza i co dzieje się potem investopedia.com
[3] Investopedia o zleceniach take profit: wyzwalacz po korzystnej stronie investopedia.com
[4] Investopedia o poślizgu: odległość między ceną oczekiwaną a otrzymaną investopedia.com