Lista „akcji infrastruktury tokenizacji” to w większości spółki, których akcji nikt nie kupi. Za tokenizowanymi akcjami opisywanymi tutaj stoi czterech emitentów: trzech z nich to firmy prywatne, a czwarty jest spółką zależną notowanej matki. Nazwy, które faktycznie są w obrocie, dotykają tej pracy z boku, a ich raporty roczne mówią o niej znacznie mniej, niż sugeruje etykieta.
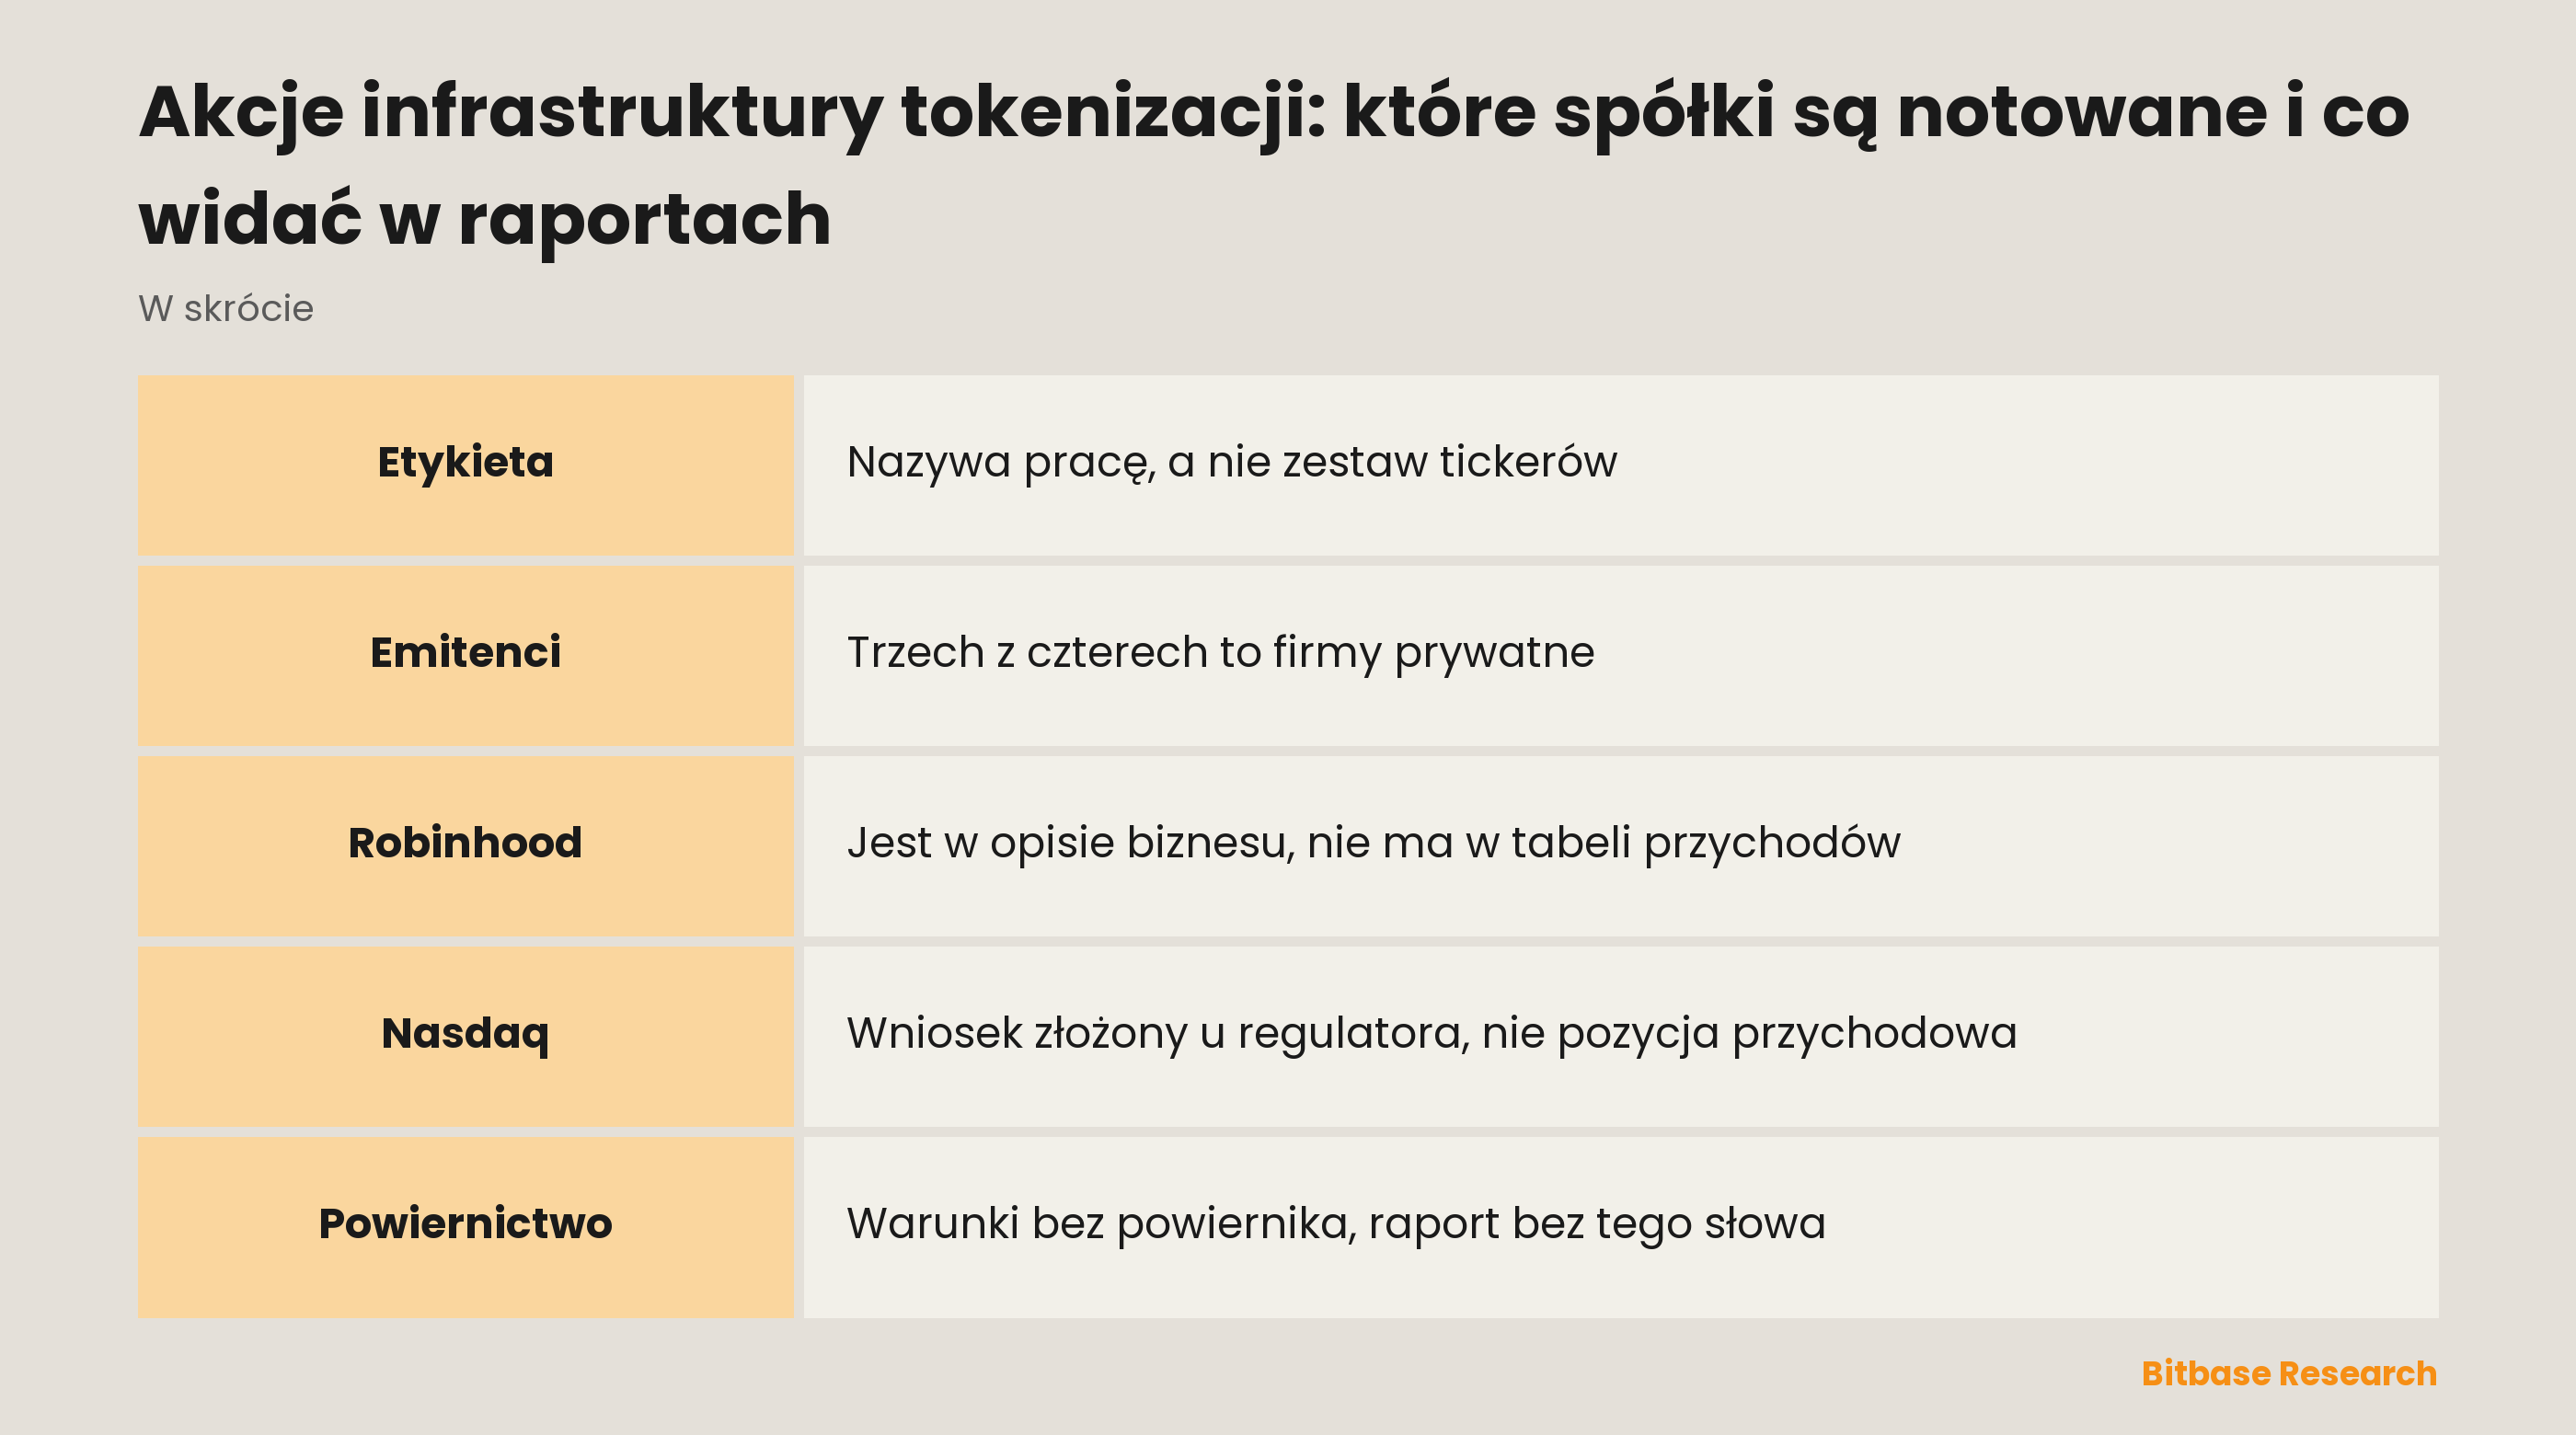
Etykieta nazywa pracę, a nie zestaw tickerów
Tokenizacja to stos oddzielnych zajęć: wyemitować token, trzymać aktywo bazowe, prowadzić miejsce, w którym instrument jest notowany i handlowany, oraz utrzymywać sieć, w której się rozlicza. Nic nie wymaga, by te cztery biznesy siedziały w jednej spółce, a tym bardziej w spółce giełdowej. Sam stos jest opisany w tekście podstawy tokenizacji aktywów rzeczywistych; tutaj chodzi wyłącznie o to, do kogo należy która warstwa.
Zacznij od produktów. Tokenizowane akcje, które czytelnik naprawdę może trzymać, emitują Ondo, spółka z Jersey Backed Assets (JE) Limited stojąca za xStocks, Dinari oraz Robinhood Europe, UAB, nadzorowana przez Bank Litwy. Trzy z tych czterech to firmy prywatne. Nie mają tickera ani raportu rocznego, który dałoby się otworzyć.
Zostają więc dwa złe sposoby budowania listy. Budowana według tego, kto wykonuje pracę, zapełnia się nazwami nie do kupienia. Budowana według tego, kto wspomina o tokenizacji, zapełnia się językiem komunikatów prasowych — to tryb awarii rozłożony na części w tekście słowo crypto w nazwie nie czyni z firmy spółki kryptowej. Zostaje trzecia droga: wskazać te spółki giełdowe, które opisują tę pracę we własnych raportach, i powiedzieć, ile dokładnie te raporty pozwalają przeczytać.
Robinhood Markets: jest w opisie biznesu, nie ma w tabeli przychodów
Robinhood Markets, Inc. to spółka prawa stanu Delaware, której akcje zwykłe klasy A są zarejestrowane w trybie sekcji 12(b) i notowane pod tickerem HOOD na The Nasdaq Stock Market. Raport roczny definiuje produkt jedną linijką: „Stock token to kontrakt pochodny śledzący cenę amerykańskiej akcji lub ETP, dający uprawnionym klientom z UE ekspozycję na akcje w Stanach bez posiadania bazowych walorów”. Emitentem jest litewska spółka zależna, a nie notowana matka.
Zarząd traktuje produkt także jako nazwane ryzyko. Wśród czynników ryzyka jest nagłówek o „ryzykach regulacyjnych, procesowych, umownych, operacyjnych i reputacyjnych związanych z wprowadzeniem produktów takich jak Robinhood Stock Tokens w EOG”.
Dalej lektura się zatrzymuje. Robinhood raportuje jako jeden segment operacyjny, a nota o przychodach dzieli przychody transakcyjne na opcje, kryptowaluty, akcje i pozostałe, obok przychodów odsetkowych netto i pozostałych. Żadna pozycja w tej tabeli nie jest pozycją o stock tokens. Raport potwierdza więc, że produkt istnieje i że spółka uważa go za wystarczająco ryzykowny, by wymienić go z nazwy, a jednocześnie nic nie mówi o tym, ile on zarabia. Handel samą notowaną akcją to osobny temat, omówiony w tekście jak handlować HOOD.
Nasdaq: złożony wniosek o zmianę zasad to nie pozycja przychodowa
Nasdaq, Inc. to spółka prawa stanu Delaware, której akcje zwykłe są notowane pod tickerem NDAQ na The Nasdaq Stock Market; raportuje trzy segmenty: Capital Access Platforms, Financial Technology i Market Services. W części o technologii raport podaje: „Ponadto w trzecim kwartale 2025 roku Nasdaq złożyła w SEC wniosek o zmianę zasad, umożliwiającą obrót tokenizowanymi udziałowymi papierami wartościowymi i ETP na jej platformie. Wniosek stanowi krok w stronę wpięcia aktywów opartych na blockchainie w istniejącą infrastrukturę amerykańskiego rynku akcji”.
Przeczytaj to zdanie dokładnie tak, jak zostało napisane. To fakt o procedurze regulacyjnej, podany przez samą spółkę, i naprawdę coś znaczy: platforma nie składa wniosku o zmianę zasad dla czegoś, czego nie zamierza obsługiwać. Nie jest to jednak dowód dotyczący przychodów, bo żaden z trzech segmentów nie oddziela tej działalności od całej reszty, która w nim siedzi.
Coinbase: tabela przychodów odpowiada na inne pytanie
Coinbase Global, Inc. jest zarejestrowana w Teksasie, a jej akcje zwykłe klasy A są notowane pod tickerem COIN na The Nasdaq Stock Market LLC. Przychody są rozbite według źródeł na transakcyjne od klientów detalicznych, instytucjonalnych i pozostałe, a następnie na przychody z subskrypcji i usług, na które składają się przychody ze stablecoina, nagrody z blockchaina, przychody odsetkowe i finansowe oraz pozostałe przychody z subskrypcji i usług.
Żadna z tych kategorii nie jest pozycją o tokenizacji. Cokolwiek raport mówi gdzie indziej o aktywach tokenizowanych, pieniądze są pokazane w koszykach zbudowanych pod inne pytania, więc ekspozycja tego rodzaju trafia do pozycji nazwanej inaczej. Podsumowanie ryzyk zawiera za to pytanie strukturalne leżące pod całą etykietą: czy dany kryptoaktyw, produkt lub usługa liczy się w danej jurysdykcji jako papier wartościowy. To ryzyko należy do warstwy, a nie do pojedynczej spółki. Sama akcja jest omówiona w tekście jak handlować COIN.
Warstwa powiernicza nie ma tickera po żadnej stronie
Przechowywanie to miejsce, w którym tokenizacja ma spotykać się z tradycyjnym systemem, i właśnie tam trop urywa się najszybciej. Od strony produktu warunki opisują układ, nie nazywając strony: xStocks pisze, że każdy token jest „zabezpieczony aktywem bazowym w stosunku 1:1, trzymanym w regulowanym depozycie”, i powiernika nie wymienia; Robinhood pisze, że aktywa bazowe jego stock tokens „są własnością Robinhood i przechowywane w licencjonowanej w USA instytucji”, również bez nazwy. Żadne z tych zdań nie prowadzi ze strony produktu do tickera.
Z drugiej strony jest tak samo. The Bank of New York Mellon Corporation to spółka prawa stanu Delaware, której akcje zwykłe są notowane pod tickerem BK na New York Stock Exchange; raportuje przez segmenty Securities Services, Market and Wealth Services oraz Investment and Wealth Management, a przechowywanie siedzi w Asset Servicing wewnątrz pierwszego z nich. Poszukaj w jej raporcie rocznym słów tokenized albo tokenization — nie ma ich tam; poszukaj digital assets — są. Słowo, które nigdy się nie pojawia, nie może być linią biznesową, o której myślisz, że ją kupujesz.
Co z tego naprawdę zostaje
| Warstwa pracy | Co nazywają warunki produktu | Spółka giełdowa do sprawdzenia | Co pozwala przeczytać jej raport |
|---|---|---|---|
| Emisja tokena | Emitent, z nazwą prawną | Tylko tam, gdzie ma notowaną matkę | Definicja produktu i nazwane ryzyko |
| Trzymanie aktywa bazowego | Regulowany depozyt, powiernik bez nazwy | Żadna, którą warunki pozwalają wskazać | Nazwy segmentów; depozyt to jedna z wielu pozycji |
| Miejsce notowania i obrotu | Nie należy do warunków produktu | Tak | Wniosek o zmianę zasad złożony u regulatora |
| Sieć i miejsce zakupu | Zależy od produktu | Tak | Przychody według źródeł, bez pozycji na to |
Tabela jest tu właściwym wnioskiem: praca i notowania nie pokrywają się. W zwykłym sektorze pokrywają się, bo spółki robiące daną rzecz to te same spółki, które kupujesz. Tutaj robienie siedzi w podmiotach prywatnych i zagranicznych spółkach zależnych, a notowane nazwy trzymają kawałki obwodu.
Dlatego prowadź sekwencję w tę stronę, w którą się kończy. Otwórz warunki samego produktu, znajdź w nich wymieniony podmiot prawny i dopiero potem pytaj, czy ma notowaną matkę. Ruch od tickera, w którym pada słowo tokenizacja, nie ma reguły zatrzymania — i to w dużej mierze dlatego każda uszeregowana wersja takich list traci aktualność. Co token daje posiadaczowi, to osobne pytanie, na które odpowiada tekst tokenizowane akcje a akcje.
Podsumowanie
Uczciwa lista jest krótka i jest krótka z powodu strukturalnego, a nie dlatego, że niewiele się dzieje. Jedna spółka giełdowa definiuje produkt w opisie własnego biznesu i wymienia go jako ryzyko, nie pokazując go jako przychodu. Jedna złożyła wniosek o obrót tymi instrumentami. Jedna prowadzi tory, z których one korzystają, i księguje dochody w kategoriach zbudowanych pod inne pytania. Jeszcze jedna zajmuje warstwę powierniczą, ani razu nie używając tego słowa. Reszta tej warstwy jest prywatna. Każde zdanie powyżej leży w dokumencie, który da się otworzyć i sprawdzić ponownie, gdy te dokumenty ukażą się następnym razem — i to właśnie przetrwa, gdy lista przestanie być aktualna.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić SCHD: ekspozycja dywidendowa, koszty i porównanie z QQQ
- Jak kupić akcje Snowflake (SNOW): metody handlu, koszty i ryzyko
- Jak kupić akcje SoFi (SOFI): metody handlu, koszty i ryzyko
- Tokenizowane akcje w portfelu: transfer, własne przechowywanie, godziny handlu i umorzenie
- Mechanika podaży tokenów
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Raport roczny Robinhood Markets, Inc. na formularzu 10-K za 2025 rok www.sec.gov
[2] Raport roczny Nasdaq, Inc. na formularzu 10-K za 2025 rok www.sec.gov
[3] Raport roczny Coinbase Global, Inc. na formularzu 10-K za 2025 rok www.sec.gov
[4] Raport roczny The Bank of New York Mellon Corporation na formularzu 10-K za 2025 rok www.sec.gov
[5] Oficjalna strona xStocks, opis zabezpieczenia i depozytu xstocks.com
[6] Strona produktowa Robinhood UE, definicja Classic Stock Tokens i depozyt robinhood.com