Pozycję na jednej spółce można zająć na trzy sposoby, a tylko jeden wpisuje twoje nazwisko do księgi akcyjnej. Tokenizowana akcja i kontrakt wieczysty na akcję śledzą cenę, nie czyniąc cię akcjonariuszem, ale nie są dwiema wersjami tego samego pomysłu: za tokenem stoi konkretny emitent z własnymi warunkami, a kontrakt wieczysty nie posiada niczego. Poniżej rozpisane jest, co każdy z trzech instrumentów daje w kwestii własności, dywidend i głosu.
Ta drabina ma trzy szczeble
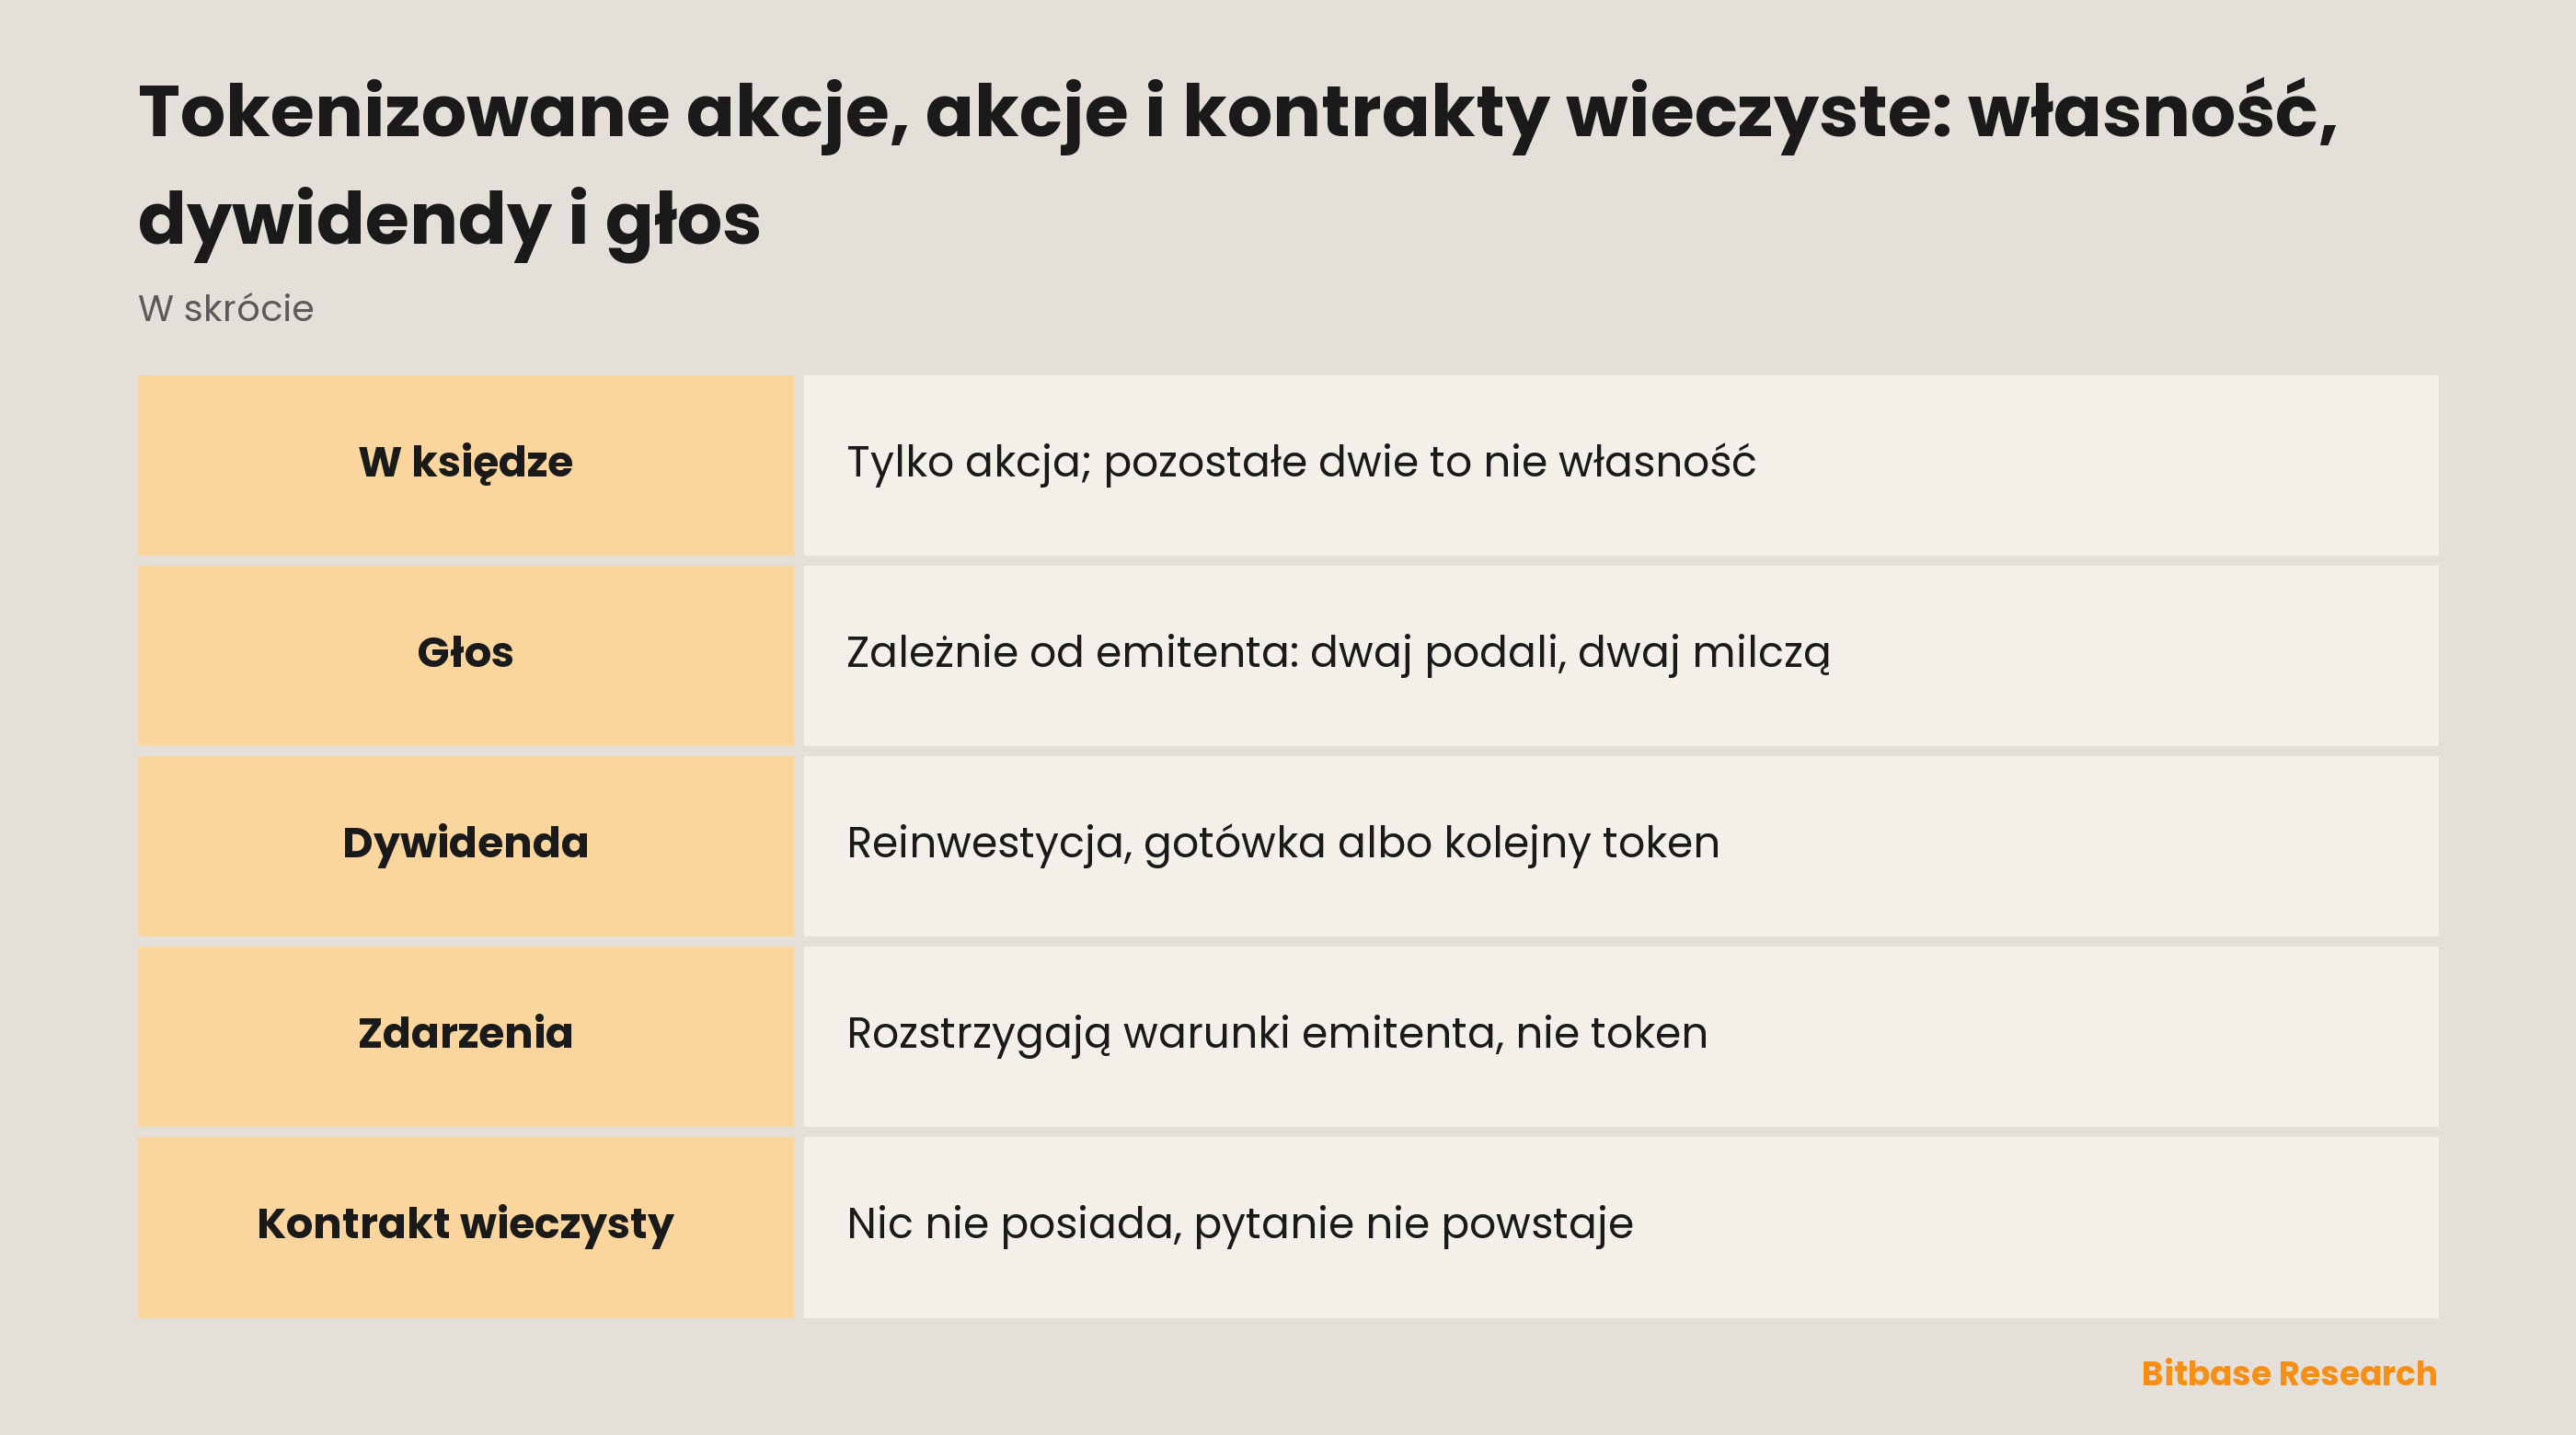
Kupno akcji przez brokera wpisuje cię do księgi akcyjnej spółki, wprost albo przez powiernika, i wszystko inne wynika właśnie z tego. Dywidenda, głos i ustawowe prawo do informacji są przypisane do wpisu w księdze, nie do wykresu ceny. Masz wpis, a przychodzą same; śledzisz cenę bez wpisu i nie dotrze żadne z nich, dopóki ktoś nie zbuduje dla nich drogi.
Tokenizowana akcja jest próbą zbudowania takiej drogi i nie jest jednym produktem. Pod tym szyldem sprzedaje się co najmniej cztery konstrukcje, a na pytanie o własność odpowiadają na tyle różnie, że zdanie prawdziwe o jednej bywa fałszywe o następnej. Najpierw trzeba więc ustalić, jaki emitent stoi za tickerem; często zdradza to sam symbol, co rozpisuje tekst co symbol tokenizowanej akcji mówi o jej emitencie.
Kontrakt wieczysty na akcję stoi na drugim końcu tej drabiny. Nie posiada niczego, odnosi się do ceny i nigdy nie rozlicza się w aktywo.
| Co posiadasz | Wpis w księdze akcyjnej | Dywidenda | Głos |
|---|---|---|---|
| Akcja kupiona przez brokera | Jest | Tak, jak uchwali spółka | Tak, wedle serii akcji |
| Tokenizowana akcja | Nie, zamiast niej konstrukcja emitenta | Wedle warunków emitenta | Wedle warunków emitenta |
| Kontrakt wieczysty | Nie, zupełnie nic | Nie | Nie |
Cała robota jest w środkowym wierszu. „Wedle warunków emitenta” nie jest uchylaniem się od pytania, tylko odpowiedzią.
Prawa akcjonariusza to odpowiedź osobna dla każdego emitenta
Jest zdanie, które brzmi bezpiecznie, a takie nie jest: tokenizowane akcje nie dają praw akcjonariusza. Dwóch z czterech emitentów mówi o swoim produkcie coś bardzo bliskiego. Dwaj pozostali tego nie powiedzieli, a wypowiedzenie tego za nich zamienia milczenie w twierdzenie.
Ondo pisze wprost we własnej dokumentacji, że posiadacze nie otrzymują prawa głosu akcjonariusza, ustawowych praw do informacji ani innych praw akcjonariusza. To opis produktu, nie ostrożna formuła, i zgadza się z konstrukcją: token Ondo zbudowano jako instrument całkowitego zwrotu, a nie jako roszczenie do jednej akcji.
Robinhood dochodzi do podobnego miejsca inną drogą, bo w formie prawnej jego produkt w ogóle nie jest tokenizowaną akcją. Classic Stock Tokens to kontrakty pochodne między tobą a Robinhoodem, wyceniane po cenach papierów bazowych, lecz nieprzyznające praw do nich; aktywa bazowe należą do Robinhooda i są przechowywane w instytucji z licencją amerykańską. Nie ma czego przekazywać, bo umowa jest z brokerem, nie ze spółką.
Przy xStocks zapis publiczny się urywa. Backed podaje, że każdy xStock jest zabezpieczony aktywem bazowym 1:1 w regulowanym przechowywaniu, a to, co ma posiadacz, opisuje jako ekspozycję na wartość tego zabezpieczenia i roszczenie do niej, a nie do przypisanych mu praw. To zdanie o zabezpieczeniu, nie o głosowaniu, którego oficjalna strona nie porusza.
U Dinari luka jest w tym samym miejscu. Dokumentacja tłumaczy, czym jest dShare, jak emisja idzie za zrealizowanym przez Alpacę zleceniem i jak obsługiwane są dywidendy, a praw akcjonariusza nie dotyka nigdzie. Brak sformułowania nie jest sformułowaniem.
| Emitent | Czym jest token | Zabezpieczenie | O prawach akcjonariusza |
|---|---|---|---|
| Ondo | Tokenizowana akcja jako instrument całkowitego zwrotu | Nie jeden token na jedną akcję | Podane: brak, łącznie z głosem |
| Robinhood | Kontrakt pochodny z Robinhoodem | Aktywo bazowe należy do Robinhooda | Podane: brak praw do bazowego |
| xStocks | Papier tokenizowany przez spółkę z Jersey | 1:1, regulowane przechowywanie | Na oficjalnej stronie nieporuszone |
| Dinari | dShare emitowany przy realizacji zlecenia | 1:1 z papierem | W jej dokumentacji nieporuszone |
Reguła robocza z tej tabeli brzmi: czytaj emitenta przed tickerem, a dwie puste komórki traktuj jako puste, nie jako ciche „nie”.
Dywidendy idą trzema drogami, a jeden emitent milczy
Przy zwykłej akcji dywidendę uchwala spółka i wypłaca gotówką temu, kto ma papier w dniu ustalenia prawa. Nic z tego nie przenosi się na token automatycznie.
Ondo w ogóle jej nie wypłaca. Dywidendy z aktywa bazowego są reinwestowane, po potrąceniu podatku u źródła, w to, co token śledzi, więc w dniu wypłaty nic nie trafia do portfela. Dlatego też Ondo podaje, że jeden token nie musi odpowiadać wartości jednej akcji i że obie ceny nie zawsze się pokrywają.
Robinhood przekazuje gotówkę dalej. Jeśli bazowa akcja lub ETP wypłaci dywidendę, Robinhood przekazuje odpowiednią kwotę uprawnionym posiadaczom w gotówce.
Dinari wypłaca po wpłynięciu gotówki z bazowego. Posiadacze bezpośredni dostają USD+, a posiadacze wersji opakowanej sam dShare zapisany na ich pozycję, czyli wypłata przychodzi tokenem, nie walutą.
Przy xStocks zapis jest pusty. Opisy mechanizmu rebasingu albo mnożnika krążą w źródłach wtórnych, żaden nie jest wypowiedzią samego emitenta i żaden nie nadaje się na stronę, która prosi o sprawdzenie.
Trzy drogi i jedna luka, a formalnie chodzi o to samo zdarzenie korporacyjne.
Splity i zdarzenia korporacyjne wynikają z warunków, nie z tokena
Split zmienia liczbę akcji i notowanie po stronie księgi. Co robi z tokenem, rozstrzygają warunki emitenta, a dokumentacja u podstaw tej strony nie opisuje trybu splitu u żadnego z czterech. Jeden fakt poboczny jest zapisany: Ondo podaje, że obrót bywa zawieszany wokół zdarzeń korporacyjnych i z powodu kontroli ryzyka, co znaczy, że konstrukcja na nie reaguje.
Dalej zaczynałoby się zmyślanie, więc zamiast domysłu reguła. Obsługa zdarzeń korporacyjnych to warunek z dokumentacji samego emitenta i tylko tam da się go przeczytać. Warunki emitent może zmienić, więc odpowiedź ma datę, a data waży tyle samo co ona.
Godziny obrotu mówią to samo krócej. Ondo opisuje swoje tokeny jako handlowane 24/5, a nie całodobowo, podczas gdy strona xStocks opisuje swoje jako dostępne w łańcuchu 24/7. To dwaj emitenci opisujący dwie konstrukcje, a nie cecha samej „tokenizacji”.
Kolumna kontraktu wieczystego znosi pytanie
Kontrakt wieczysty nie ma słabszej wersji tych praw, tylko nie ma gdzie ich umieścić. Nie ma wpisu w księdze, nie ma emitenta trzymającego za ciebie aktywo, nie ma też dnia wypłaty. Nic nie jest posiadane, więc nie ma czego przekazać. Dywidendy, głosy i zdarzenia korporacyjne nie mają którędy wejść do umowy, której całą treścią jest odniesienie do ceny.
Zamiast daty rozliczenia kontrakt wieczysty ma finansowanie: okresową płatność między długimi a krótkimi, trzymającą cenę blisko odniesienia; mechanizm i jego koszt rozpisuje przewodnik po kontraktach wieczystych na akcje. Porównywanie komórka po komórce nie wyjdzie: jedno pytanie dotyczy cudzej konstrukcji, drugie umowy.
Jak samemu odpowiedzieć na te trzy pytania dla konkretnego tickera
Zacznij od emitenta, nie od spółki, bo jej nazwa jest częścią znajomą i zarazem tą, która nic nie mówi o zawartości. Ustal, która z czterech konstrukcji stoi za symbolem, potem otwórz dokumentację samego emitenta zamiast czyjegoś streszczenia i przeczytaj po kolei trzy rzeczy: prawa, dywidendy, zdarzenia korporacyjne. Gdzie dokument milczy, tak to zanotuj; właśnie ten nawyk nie pozwala luce po cichu zamienić się w fakt.
Zapisz też datę lektury, bo zasady dostępu, warunki umorzenia i godziny należą do emitenta i mogą się zmienić. Drogi dostępu różnią się też między jurysdykcjami, o czym osobno mówi tekst jak kupić akcje z USA za stablecoiny, a szerszy obraz daje jak tokenizuje się aktywa ze świata rzeczywistego.
Podsumowanie
Akcja wpisuje cię do księgi i prawa wynikają z tego wpisu. Kontrakt wieczysty umieszcza cię w umowie, która niczego nie posiada, więc pytanie o prawa nie powstaje. Tokenizowana akcja stoi pomiędzy i nie ma dla niej jednej odpowiedzi, są tylko odpowiedzi czterech emitentów, z których dwaj wypowiedzieli się o prawach akcjonariusza, a dwaj nie. Każde twierdzenie powyżej prowadzi do strony samego emitenta, wymienionej niżej; tam, gdzie one milczą, milczy i ten tekst, a obowiązująca dokumentacja emitenta stoi wyżej niż jakiekolwiek streszczenie, łącznie z tym.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje SoFi (SOFI): metody handlu, koszty i ryzyko
- Jak kupić SQQQ: dzienna ekspozycja odwrotna a krótka pozycja na QQQ
- Jak kupić TLT: godziny handlu, koszty i ryzyka obligacyjnego ETF
- XLK ETF: kto decyduje, co posiada ten fundusz
- Czym jest dominacja Bitcoina (Bitcoin Dominance)
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Ondo Finance, dokumentacja Ondo Tokenized Stocks, sekcja Overview docs.ondo.finance
[2] xStocks, oficjalna strona xstocks.com
[3] Robinhood Europe, UAB, strony produktu Invest dla Unii Europejskiej robinhood.com
[4] Dinari, dokumentacja, What is a dShare docs.dinari.com
[5] Dinari, dokumentacja, Dividend Payments docs.dinari.com