Na kontrakcie wieczystym na akcję liczba, od której zależy los pozycji, prawie nigdy nie jest tą wydrukowaną w arkuszu zleceń. Likwidacja liczy się z ceny mark, mark jest zakotwiczona w indeksie, a indeks opiera się na rynku zamkniętym przez większość godzin tygodnia. Depozyt, wielkość pozycji i nocna luka wynikają z tego jednego układu.
Trzy ceny, a zamyka pozycje tylko jedna
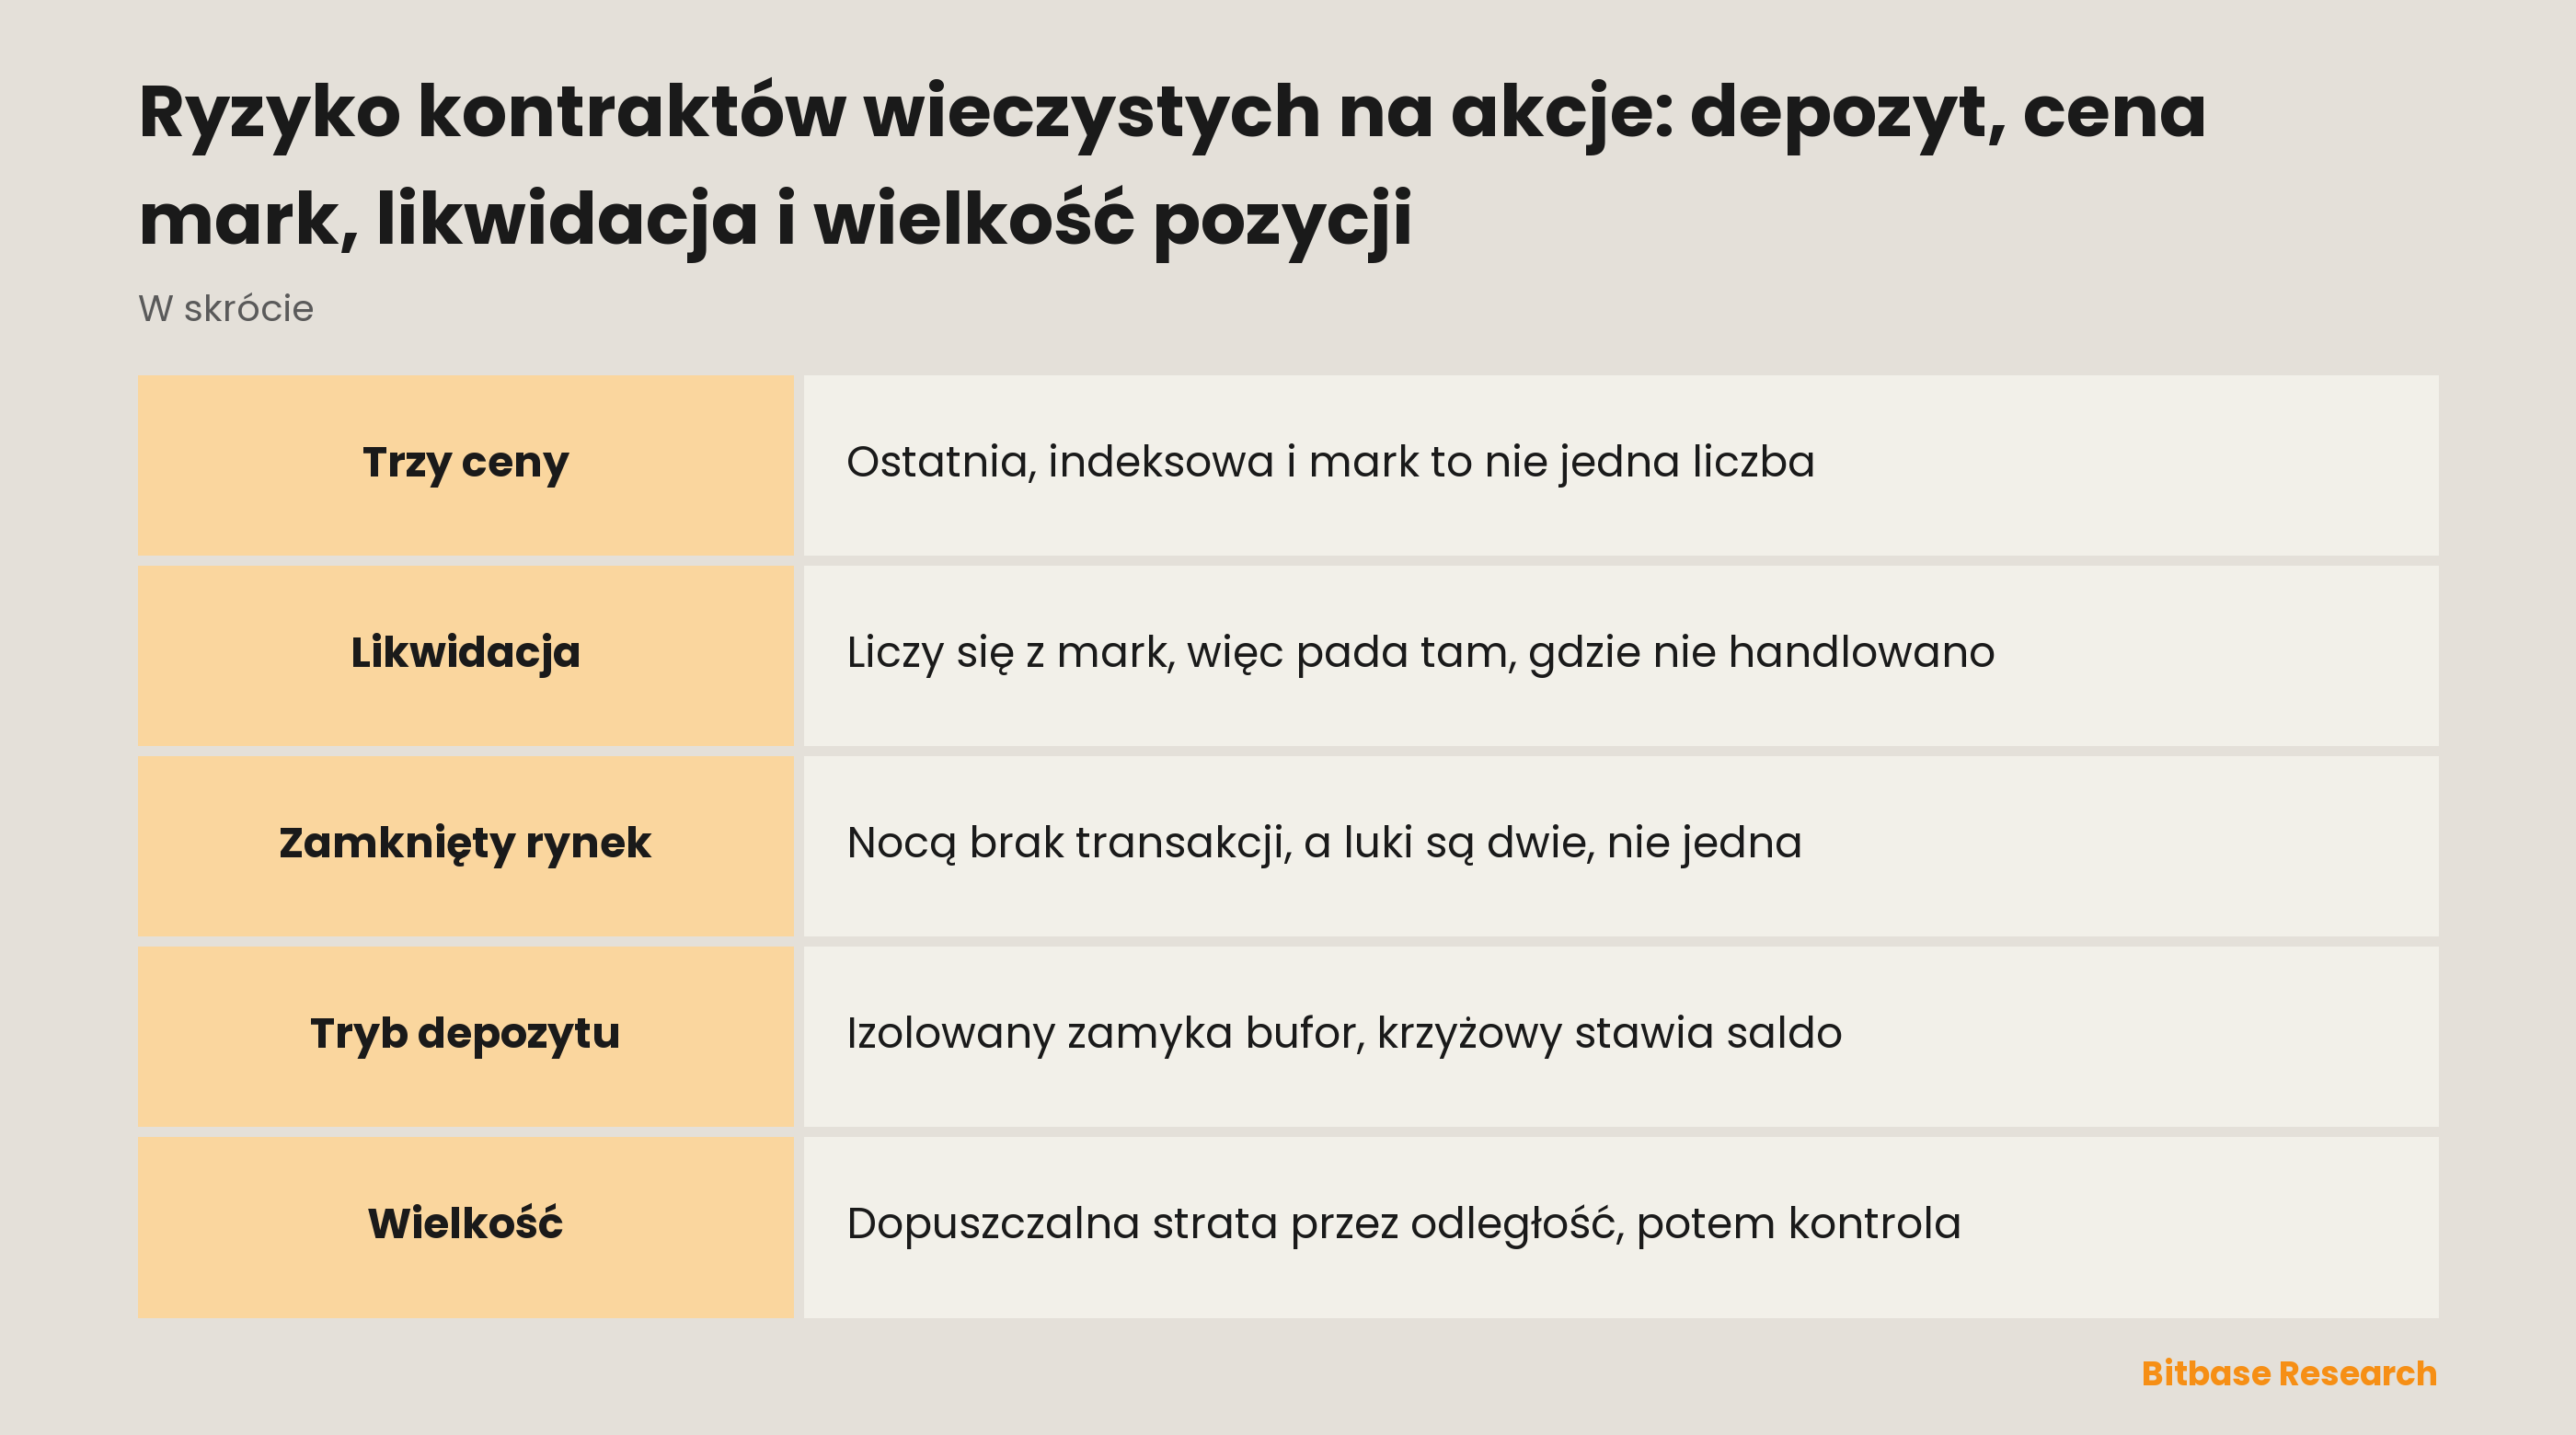
Kontrakt wieczysty na akcję ma naraz trzy ceny, a traktowanie ich jak jednej liczby jest najdroższym nawykiem, z jakim można otworzyć pozycję.
Cena ostatnia to fakt o pojedynczej transakcji: o najświeższej na arkuszu samego kontraktu. To ją rysuje wykres i to nią porusza jedno zdecydowane zlecenie.
Cena indeksowa to punkt odniesienia wzięty z rynku, za którym kontrakt podąża: cena akcji bazowej według źródeł, które wybrała giełda.
Cena mark to wycena, jaką giełda stosuje do otwartych pozycji. Mierzy się nią niezrealizowany zysk i stratę, poziom depozytu oraz likwidację.
| Cena | Czym jest | Co rozstrzyga |
|---|---|---|
| Ostatnia | Najświeższa transakcja na samym kontrakcie | Wykres i miejsce, w które trafi zlecenie rynkowe |
| Indeksowa | Punkt odniesienia wzięty z rynku bazowego | To, do czego zakotwiczona jest mark |
| Mark | Wycena otwartych pozycji przez giełdę | Zysk i stratę, poziom depozytu, likwidację |
Likwidacja liczy się z mark, a nie z ostatniej transakcji, z prostego powodu. Arkusz samego kontraktu jest najcieńszy dokładnie wtedy, gdy rynek bazowy jest zamknięty; gdyby spustem była ostatnia transakcja, jedno agresywne zlecenie uruchamiałoby likwidacje, a każda z nich wysyłałaby w ten sam arkusz kolejne zlecenia. Zakotwiczenie spustu poza kontraktem sprawia, że taka pętla dużo trudniej rusza. Ogólny mechanizm opisuje tekst o cenie mark i cenie indeksowej.
Wynika z tego, że pozycję można zamknąć na poziomie, którego na samym kontrakcie nigdy nie było, i że stratę widać na długo przed tym, zanim cokolwiek zostanie zrealizowane.
Co dzieje się z mark, gdy giełda akcji jest zamknięta
Kontrakt wieczysty na krypto opiera się na rynku spot, który nigdy się nie zamyka, więc jego indeks zawsze ma świeżą transakcję. Kontrakt na akcję opiera się na rynku, który zamyka się każdego wieczoru w dni robocze, stoi zamknięty przez cały weekend i nie pracuje w święta. Przez większość godzin tygodnia aktywo bazowe w ogóle nie produkuje nowych cen.
To, co giełda robi wtedy ze swoim indeksem i swoją mark, na jakie źródła się przełącza i czy finansowanie nadal się nalicza, jest parametrem giełdy, a nie cechą instrumentu. Odpowiedź leży na stronie zasad kontraktu tej platformy, na której się handluje.
Dlaczego zamknięcie waży tu więcej niż dla akcjonariusza, widać bez żadnej strony zasad. Większość informacji poruszających kurs spółki publikują wtedy, gdy ich własny rynek jest zamknięty. Wyniki wychodzą po zamknięciu albo przed otwarciem z założenia, prognozy i dokumenty regulacyjne trzymają się tego samego kalendarza, a dane makro przychodzą przed startem sesji. Sporą część swojego ruchu akcja wykonuje wtedy, gdy nikt nie może nią handlować, więc pierwsza cena sesji jest ceną nową, a nie przedłużeniem poprzedniej.
Jedno zamknięcie daje więc dwie luki, nie jedną. Pierwsza powstaje wewnątrz kontraktu: nocne wiadomości wycenia w całości instrument pochodny, na arkuszu cieńszym niż w ciągu sesji. Druga przychodzi w chwili, gdy rynek bazowy się otwiera, indeks dostaje pierwszą prawdziwą transakcję dnia, a mark rusza za nim. Pozycja może przetrwać pierwszą lukę i zostać zamknięta przez drugą.
Depozyt jest buforem, a likwidacja momentem, w którym się kończy
Na każdej pozycji z dźwignią leżą dwa wymogi. Depozyt początkowy to to, co trzeba wnieść, żeby ją otworzyć; depozyt utrzymaniowy to próg, który musi za nią zostać, żeby giełda dalej ją prowadziła. Oba ustala każda giełda osobno, dla każdego kontraktu i zwykle według progów wielkości, oba bywają zmieniane i żaden poradnik nie powinien podawać dla nich liczby.
Mechanizm wszędzie jest ten sam. Giełda wycenia pozycję po mark, uwzględnia wniesiony depozyt, pobrane finansowanie i prowizje, a resztę porównuje z wymogiem utrzymaniowym. Likwidacja jest zdarzeniem księgowym, a nie rynkowym: uruchamia się, gdy to porównanie wypada źle, niezależnie od tego, czy ktokolwiek chciał tam handlować. Samą arytmetykę rozpisuje tekst o cenie likwidacji i wyniku z dźwignią, a sam wymóg tekst o wymogach depozytowych i wezwaniu do uzupełnienia.
Interfejs pokazuje ten poziom jako stały. Cena likwidacji to szacunek, który się przesuwa. Przesuwa się, gdy depozyt się dokłada albo wycofuje, gdy okres po okresie pobierane jest finansowanie, gdy narastają prowizje i gdy zmiana wielkości przenosi pozycję na inny próg. Przy depozycie krzyżowym przesuwa się także wtedy, gdy tracić zaczynają pozycje niemające z nią nic wspólnego.
Izolowany i krzyżowy zmieniają kształt ryzyka, nie jego wielkość
Depozyt izolowany odgradza pozycję: przypisany jej depozyt jest całym buforem, więc likwidacja przychodzi wcześniej, a stawką jest właśnie ten depozyt. Depozyt krzyżowy pozwala reszcie salda bronić pozycji, więc likwidacja przychodzi później, a stawką jest całe saldo. Żaden z trybów nie czyni pozycji mniejszą i żaden nie zmienia tego, ile kosztuje ruch ceny. Pełne porównanie daje tekst o depozycie krzyżowym i izolowanym.
Na kontraktach na akcje ten wybór zazębia się dodatkowo z kalendarzem. Kilka takich pozycji pod depozytem krzyżowym dzieli nie tylko saldo: zwykle dzieli też jedno zamknięte okno i jedno otwarcie. Spółki, które w ciągu sesji zachowywały się niezależnie, mogą zostać przecenione przez tę samą publikację makro w tej samej minucie, bo rynki, do których się odnoszą, otwierają się razem. Korelacja, która w dzień wyglądała jak dywersyfikacja, na otwarciu staje się jedną pozycją opartą o jeden bufor.
Wielkość liczona od końca, w czterech krokach
Tekst o kontraktach wieczystych na akcje pokazuje strukturalnie, że pokrętłem zmieniającym wynik jest wielkość, a nie dźwignia. Kręci się nim od końca: wielkości nie wybiera się najpierw i nie sprawdza potem, ona wychodzi na końcu.
| Krok | Na co odpowiada | Co z niego wychodzi |
|---|---|---|
| Pierwszy | Ile ta pozycja może stracić? | Kwota, ustalona przed otwarciem |
| Drugi | Przy jakiej cenie pomysł będzie błędny? | Poziom, wzięty z samego pomysłu |
| Trzeci | Jak daleko ten poziom leży od wejścia, na jednostkę? | Odległość |
| Czwarty | Dopuszczalna strata podzielona przez odległość | Wielkość |
Załóżmy, że pozycja może stracić $100 i że poziom obalający pomysł leży $4 od wejścia na każdej jednostce ekspozycji. Pierwsze podzielone przez drugie daje dwadzieścia pięć jednostek i to cały rachunek. Obie wielkości są tu przyjęte dla samej arytmetyki: pierwsza jest decyzją, drugą odczytuje się z wykresu.
Pomija się zwykle następny krok. Wielkość jest gotowa dopiero wtedy, gdy poziom likwidacji został z nią zestawiony. Przelicz wielkość z powrotem na depozyt wymagany przez giełdę, znajdź, gdzie wypadnie likwidacja, i porównaj ją z poziomem z drugiego kroku. Jeśli likwidacja leży bliżej wejścia, giełda zamknie pozycję, zanim pomysł zostanie sprawdzony, a o wyniku zdecyduje wielkość, nie pomysł.
Potem przychodzi porównanie, którego domaga się kalendarz. Zmierz odległość od wejścia do likwidacji i zestaw ją z tym, ile akcja potrafi przejść między jednym zamknięciem a kolejnym otwarciem. Jeśli zwykły ruch nocny sięga tego poziomu, pozycja została wymierzona na sesję, a nie na noc, a większość życia spędzi właśnie w nocy.
Na co musi odpowiedzieć strona zasad
Cztery odpowiedzi rozstrzygają, czy powyższe zachowa się zgodnie z oczekiwaniem, i żadnej nie da się wywnioskować z zachowania kontraktu na krypto: jak zbudowana jest cena mark i co się z nią dzieje, gdy rynek bazowy jest zamknięty; wymóg utrzymaniowy przy wielkości, którą naprawdę się handluje, a nie na najniższym progu; czy finansowanie nalicza się w czasie zamknięcia, bo koszt biegnący wtedy, gdy punkt odniesienia stoi, zmienia cenę przetrzymania weekendu; oraz co dzieje się przy niedoborze, czyli czy strata może przekroczyć wniesiony depozyt.
Mechanizm jest wspólny dla wszystkich kontraktów wieczystych; parametry nie są.
Podsumowanie
Trzy ceny, jeden bufor i jeden kalendarz tłumaczą większość tego, co idzie nie tak na kontraktach wieczystych na akcje. Likwidacja liczy się z mark, mark podąża za indeksem, który co noc milknie, a wielkość pozycji decyduje, ile ta cisza kosztuje. Liczenie wielkości od końca, od dopuszczalnej straty, a potem zestawienie poziomu likwidacji z realistycznym ruchem nocnym, to ta część, którą trader naprawdę kontroluje. Cała reszta leży na stronie zasad kontraktu danej giełdy, a ta jest ważniejsza od każdego poradnika, łącznie z tym.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Finansowanie kontraktów wieczystych na akcje: naliczanie, kierunek i koszt utrzymania
- Mechanika ryzyka futures krypto: fundusz ubezpieczeniowy i ADL
- Opcje kryptowalutowe: call, put, cena wykonania i wygaśnięcie
- Bitcoin a Ethereum: czym się różnią?
- Tokeny soulbound i reputacja on-chain
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Investopedia, wycena rynkowa: jak wycenia się otwarte pozycje investopedia.com
[2] Investopedia, depozyt utrzymaniowy: próg, powyżej którego musi zostać pozycja investopedia.com
[3] Investopedia, wezwanie do uzupełnienia depozytu: co dzieje się po wyczerpaniu bufora investopedia.com