Kontrakt wieczysty na akcję nic nie posiada, nigdy nie wygasa i pobiera opłatę za wybrany kierunek. Z tego połączenia powstaje instrument, który nie zachowuje się ani jak akcja, którą śledzi, ani jak opcja, ani jak kontrakty indeksowe, z którymi bywa mylony. A tym, co oddziela kontrakt wieczysty na akcję od kryptowalutowego, nie jest dźwignia — tylko to, że rynek, do którego się odnosi, zamyka się każdego wieczoru.
Czym właściwie jest kontrakt wieczysty na akcję
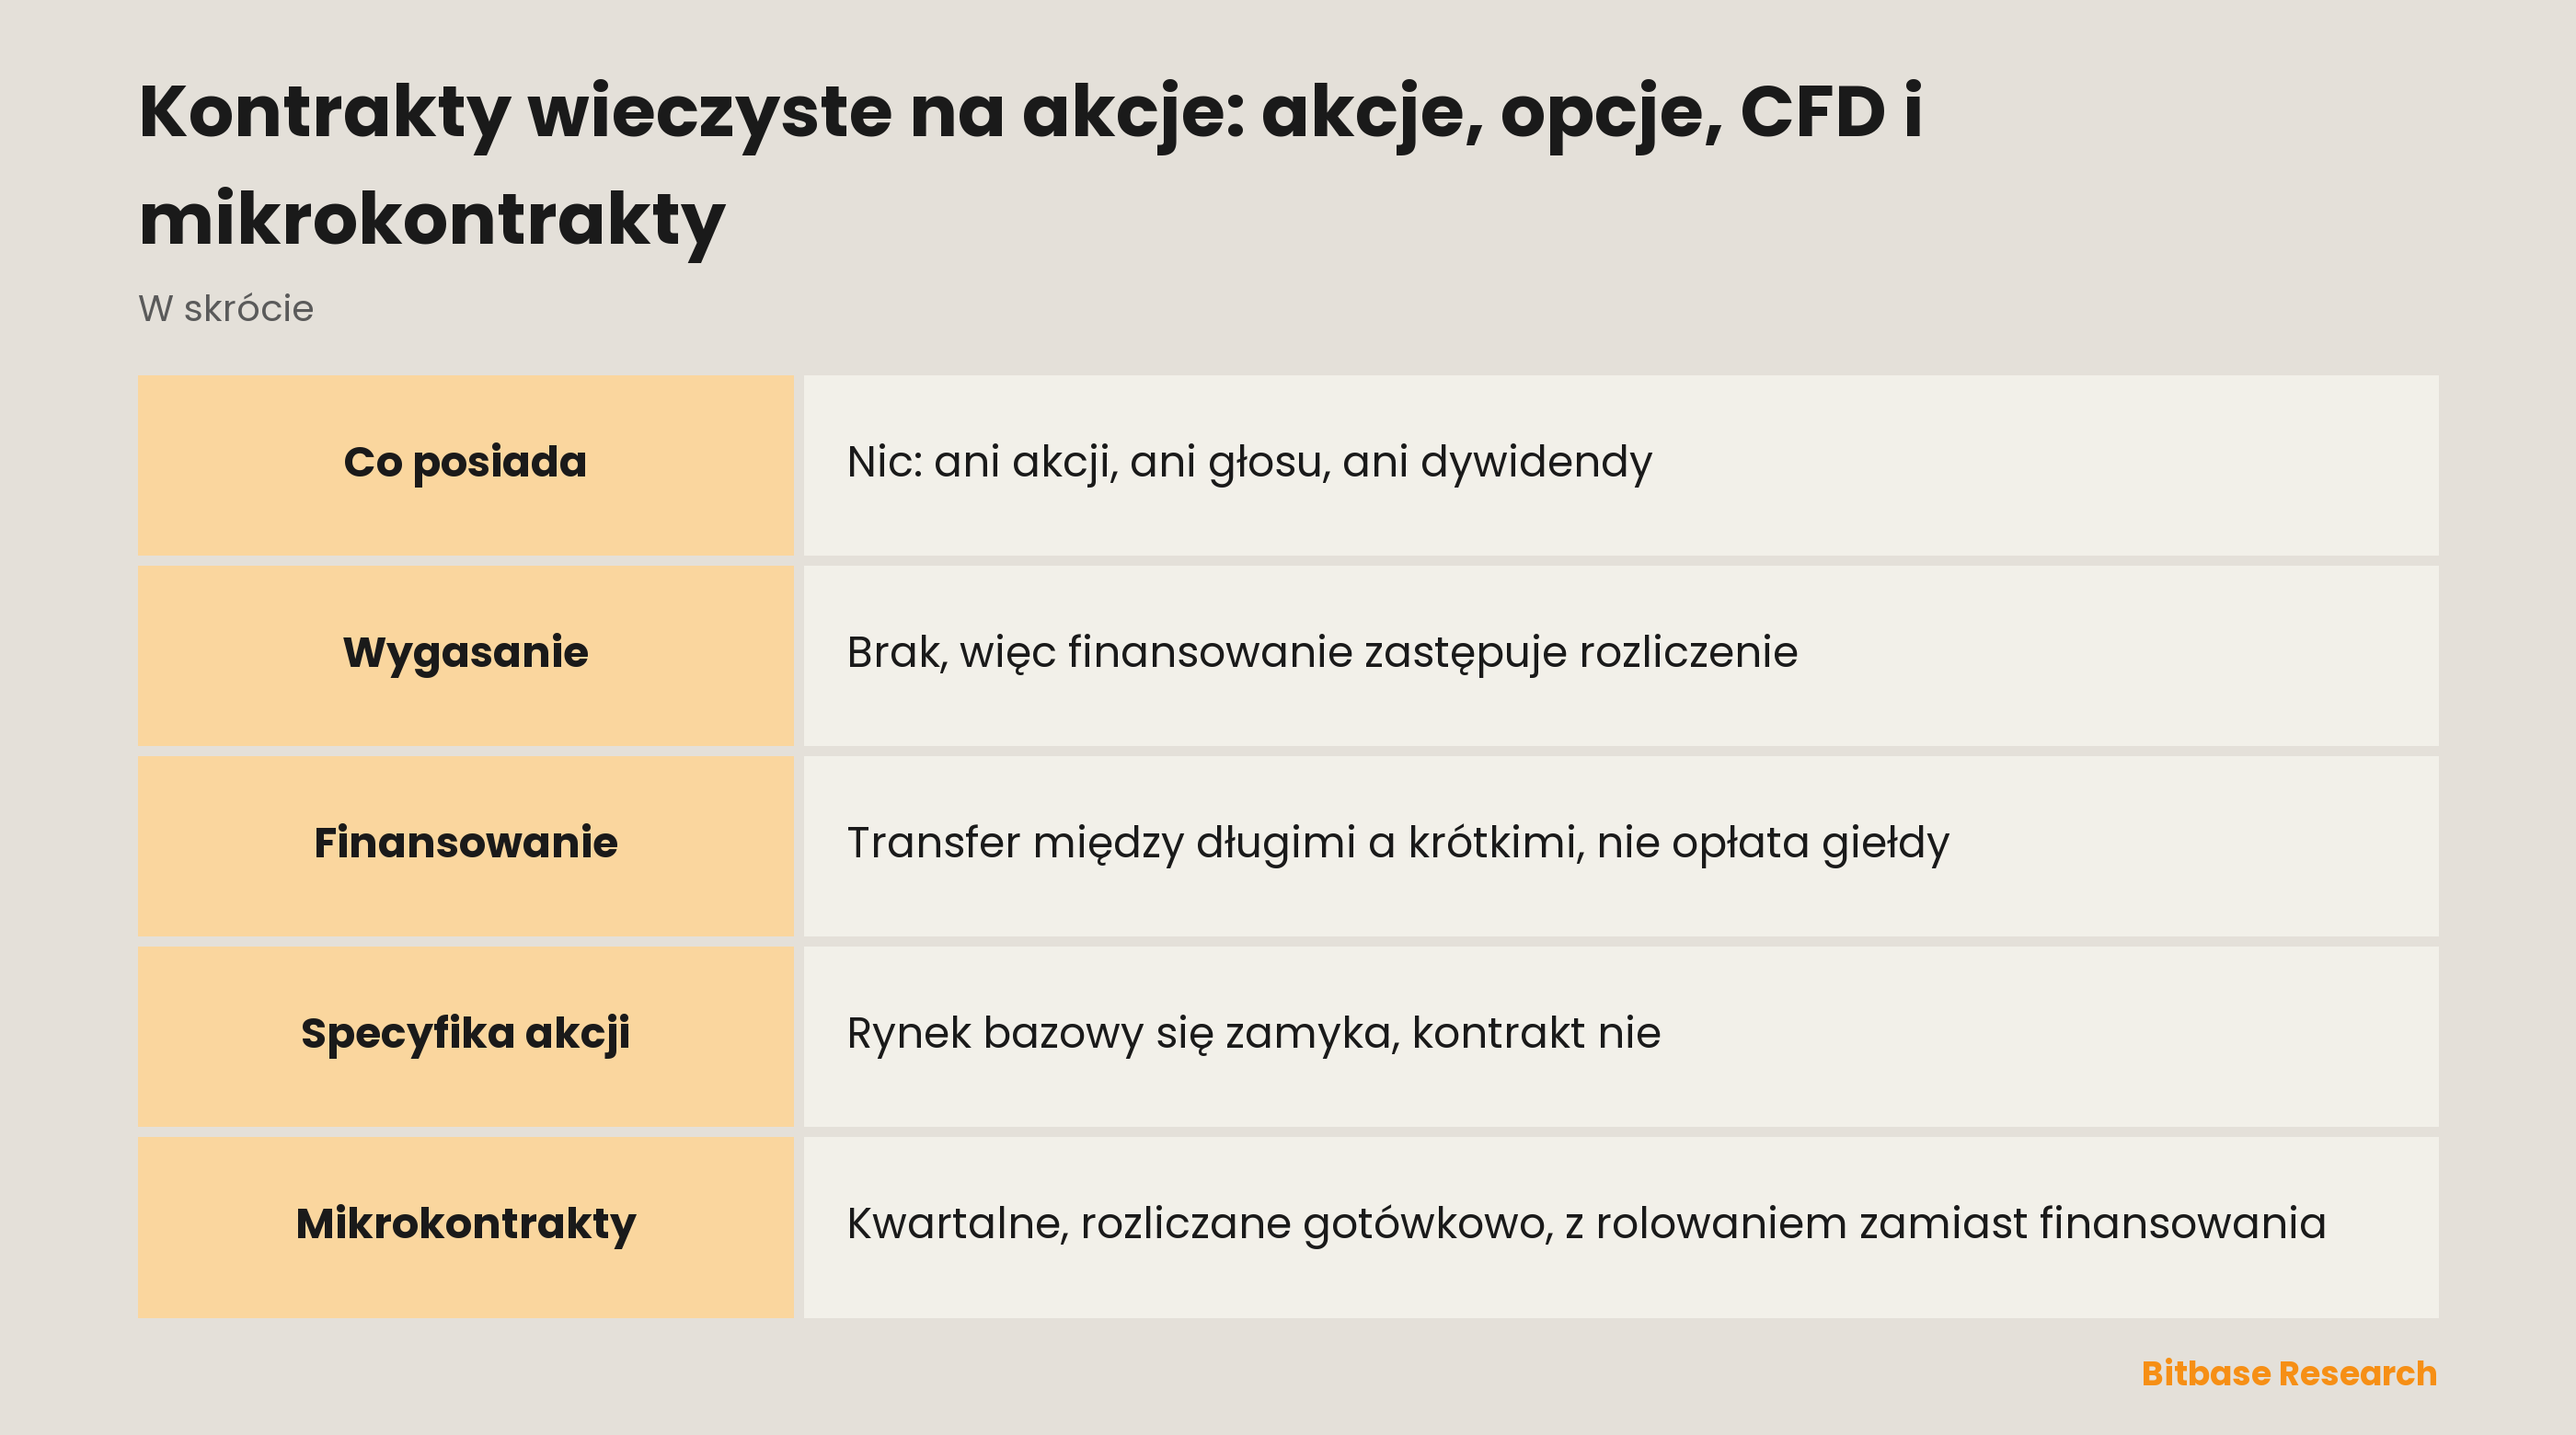
To umowa, której wartość podąża za kursem danej akcji. Nie posiada akcji, nie daje praw akcjonariusza i nie ma daty rozliczenia. Depozyt i rozliczenie idą w stablecoinie, a nie w walucie, w której notowany jest instrument bazowy.
Z definicji wynikają trzy właściwości, a każde praktyczne pytanie o ten instrument sprowadza się do jednej z nich. Nie ma wygaśnięcia, więc pozycję można trzymać bez końca i nie ma czego rolować. Nic nie jest posiadane, więc nie ma dywidendy, głosu ani roszczenia wobec spółki. A skoro żadna dostawa nie przywiązuje kontraktu do instrumentu bazowego, musi to robić coś innego — i tu wchodzi finansowanie.
Po co w ogóle jest finansowanie
Kontrakt z terminem zbiega do kursu kasowego, bo właśnie względem niego się rozlicza. Wieczysty takiej daty nie ma, więc potrzebuje mechanizmu działającego bez przerwy, który utrzyma jego cenę blisko odniesienia. Tym mechanizmem jest stawka finansowania: okresowa płatność między stroną długą a krótką, liczona od nominału pozycji, a nie od wniesionego depozytu.
Kierunek warto zapamiętać. Gdy kontrakt notowany jest powyżej odniesienia, długie płacą krótkim: utrzymanie długiej pozycji drożeje, co ciągnie kontrakt w dół. Gdy notowany jest poniżej, krótkie płacą długim. Finansowanie nie jest więc opłatą pobieraną przez platformę — to transfer między uczestnikami, a własna tabela opłat platformy dochodzi osobno, na wierzchu.
Praktyczny skutek jest taki, że czas sam w sobie kosztuje. Trafna ocena kierunku potwierdzona po sześciu tygodniach i tak może przynieść stratę, jeśli przez te sześć tygodni finansowanie szło przeciwko pozycji. Rachunek rozpisano krok po kroku w tekście o tym, ile kosztuje utrzymanie kontraktu wieczystego; tutaj liczy się struktura. Kontrakt wieczysty wycenia kierunek w sposób ciągły, a nie w jednej dacie rozliczenia, a ciągła wycena oznacza ciągły koszt.
Warstwa, którą mają tylko akcje
Wszystko powyższe dotyczy kontraktu wieczystego na dowolny instrument. To, co odróżnia kontrakt na akcję, to kalendarz pod spodem.
Kontrakt wieczysty na kryptowalutę odnosi się do rynku kasowego, który nigdy się nie zamyka. Zawsze jest świeża transakcja, z której buduje się indeks, a odstęp między dwiema cenami odniesienia mierzy się w sekundach. Kontrakt na akcję odnosi się do rynku, który zamyka się każdego wieczoru w dni robocze, stoi przez cały weekend i nie otwiera się w święta. W tych godzinach instrument bazowy nie ma ani jednej nowej transakcji.
Z tego jednego faktu bierze się większość tego, co ludzi zaskakuje:
Odniesienie stoi, kontrakt idzie dalej. Odkrywanie ceny podczas zamknięcia odbywa się w całości w instrumencie pochodnym, na podstawie napływających informacji. Otwarcia zostawiają luki. Wiadomość po zamknięciu wchłania najpierw kontrakt wieczysty, a akcja dopiero wtedy, gdy jej rynek się otworzy — na dzwonku oba mogą być daleko od siebie. I pozycję można zamknąć w nocy: likwidacja idzie po cenie oznaczenia, a ta porusza się niezależnie od tego, czy giełda notująca akcję jest otwarta.
To, jak konkretna platforma buduje cenę oznaczenia podczas zamknięcia — z jakich źródeł, z jakim wygładzaniem, czy finansowanie nalicza się normalnie — jest jej własnym parametrem. Przeczytaj stronę zasad kontraktu tej platformy, na której handlujesz. To jedyna wiążąca odpowiedź, i ona się zmienia.
Porównanie z alternatywami
| Instrument | Co posiadasz | Wygasanie | Koszt utrzymania | Godziny |
|---|---|---|---|---|
| Akcja | Zarejestrowany kapitał | Brak | Brak, o ile bez finansowania | Sesja giełdowa |
| Akcja tokenizowana | Strukturę emitenta, nie kapitał | Brak | Wedle warunków emitenta | Ustala emitent |
| Kontrakt wieczysty na akcję | Nic | Brak | Finansowanie, w obie strony | Bez przerwy |
| Mikrokontrakt indeksowy | Nic | Kwartalne | Rolowanie, nie finansowanie | Globex, z dzienną przerwą |
| Opcja | Prawo, nie obowiązek | Tak | Premia i upływ czasu | Sesja giełdowa |
| CFD | Umowę z brokerem | Zwykle brak | Finansowanie overnight | Harmonogram brokera |
Dwa wiersze warto przeczytać powoli.
Mikrokontrakty indeksowe to najbliższy krewny, a mimo to nie to samo. Micro E-mini Nasdaq-100 na CME to $2 razy indeks Nasdaq-100, wobec $20 dla pełnego E-mini; Micro E-mini S&P 500 to $5 wobec $50. Oba mikro poruszają się co 0,25 punktu indeksu, tak samo jak ich starsi bracia, więc wartość ticku w dolarach jest dziesięciokrotnie mniejsza. Handluje się nimi na CME Globex od niedzielnego wieczoru do piątkowego popołudnia, z codzienną przerwą techniczną, i wygasają kwartalnie, rozliczane gotówkowo wobec specjalnej ceny otwarcia w trzeci piątek marca, czerwca, września i grudnia. Kontrakt wieczysty nie ma nic z tej struktury: ani daty kwartalnej, ani rolowania, ani przerwy — w zamian finansowanie w każdym okresie.
Uwaga o nazwach, bo błąd jest częsty: NQ śledzi indeks Nasdaq-100, a QQQ to ETF śledzący ten sam indeks. To różne produkty o różnej mechanice. Kontrakt indeksowy nie jest „kontraktem na ten ETF”.
Opcje odpowiadają na inne pytanie. Posiadacz opcji może trafić kierunek i mimo to oddać premię czasowi. Posiadacz kontraktu wieczystego może trafić kierunek i mimo to oddać finansowanie. Na wyciągu obie straty wyglądają podobnie, a biorą się z zupełnie innych miejsc: jedna to rozpad wygasającego prawa, druga to transfer na drugą stronę otwartego kontraktu.
Reguluje się wielkość, nie dźwignię
Najczęstszy błąd ujęcia traktuje dźwignię jak pokrętło ryzyka. Nie jest nim. Dźwignia decyduje, ile depozytu wymaga pozycja; wielkość pozycji decyduje, ile kosztuje ruch ceny.
Dobrym nawykiem jest liczyć od końca: najpierw ustalić, ile pozycji wolno stracić, znaleźć cenę, przy której ta strata następuje, i dobrać wielkość tak, by jedno zgadzało się z drugim — a potem sprawdzić, czy wynikający poziom likwidacji leży poza zakresem, jaki akcja prawdopodobnie pokonuje przez noc. Przy kontrakcie na akcję ta ostatnia kontrola waży więcej niż przy kryptowalutowym, właśnie dlatego, że nocna luka jest tu zdarzeniem zwykłym, a nie rzadkim.
Tryb depozytu zmienia kształt ryzyka, nie jego wielkość. Depozyt izolowany i krzyżowy różnią się tym, co może pochłonąć stratę: izolowany odgradza depozyt samej pozycji, krzyżowy pozwala bronić jej resztą salda i tym samym wystawia tę resztę na ryzyko.
Konkretne stawki depozytu utrzymania, progi i maksymalną dźwignię ustala każda platforma dla każdego kontraktu i bywają one korygowane. Ich miejsce jest na stronie zasad platformy, nie w poradniku.
Co sprawdzić przed pierwszą pozycją
Cztery rzeczy decydują, czy instrument zachowa się zgodnie z oczekiwaniem, i wszystkie cztery są właściwe danej platformie:
1. Harmonogram finansowania — jak często się rozlicza i czy rozlicza się w ogóle, gdy rynek bazowy jest zamknięty.
2. Budowa ceny oznaczenia — z czego powstaje indeks i co się z nim dzieje podczas zamknięcia.
3. Progi depozytu — stawka utrzymania przy wielkości, którą faktycznie handlujesz, nie przy najmniejszej.
4. Dostępność — produkty i warunki dostępu różnią się między jurysdykcjami i zmieniają bez uprzedzenia.
Żadnej z tych czterech nie da się wyprowadzić z zachowania kontraktu kryptowalutowego. Mechanizm jest wspólny, parametry nie.
Podsumowanie
Pierwotnym źródłem liczb o mikro i E-mini powyżej są strony specyfikacji kontraktów CME Group. Mechanika, którą kontrakt wieczysty na akcję dzieli z każdym innym kontraktem wieczystym, rozpisana jest w tekstach linkowanych z tej strony. We wszystkim, co zależy od platformy — interwały finansowania, budowa ceny oznaczenia, progi depozytu, dostępność w danej jurysdykcji — jedynym autorytetem jest strona zasad kontraktu platformy, na której się handluje, i stoi ona ponad każdym poradnikiem.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- ES i MES: wielkość kontraktu, depozyt, godziny handlu, rolowanie
- FOMC a instrumenty pochodne na akcje: zmienność, egzekucja i ryzyko pozycji
- NQ kontra MNQ: wielkość kontraktu, depozyt, godziny handlu i rolowanie
- ADX i pomiar siły trendu
- Średnie kroczące w krypto
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Specyfikacja kontraktu CME Micro E-mini Nasdaq-100: mnożnik, tick, godziny i rozliczenie www.cmegroup.com
[2] CME Micro E-mini S&P 500: wielkość kontraktu i kwartalne rozliczenie gotówkowe wg SOQ www.cmegroup.com