Dwie giełdy mogą obie wykazywać pełne pokrycie i trzymać rezerwy o zupełnie różnej jakości. Skład pyta, czym te zasoby właściwie są, a odpowiedź zmienia to, ile byłyby warte w dniu, w którym okażą się potrzebne. Najważniejsze pytanie brzmi: jaka część całości opiera się na własnym tokenie platformy, bo właśnie ta część rezerwy zawodzi dokładnie wtedy, gdy zostanie wezwana.
Dlaczego skład to inne pytanie niż kwota
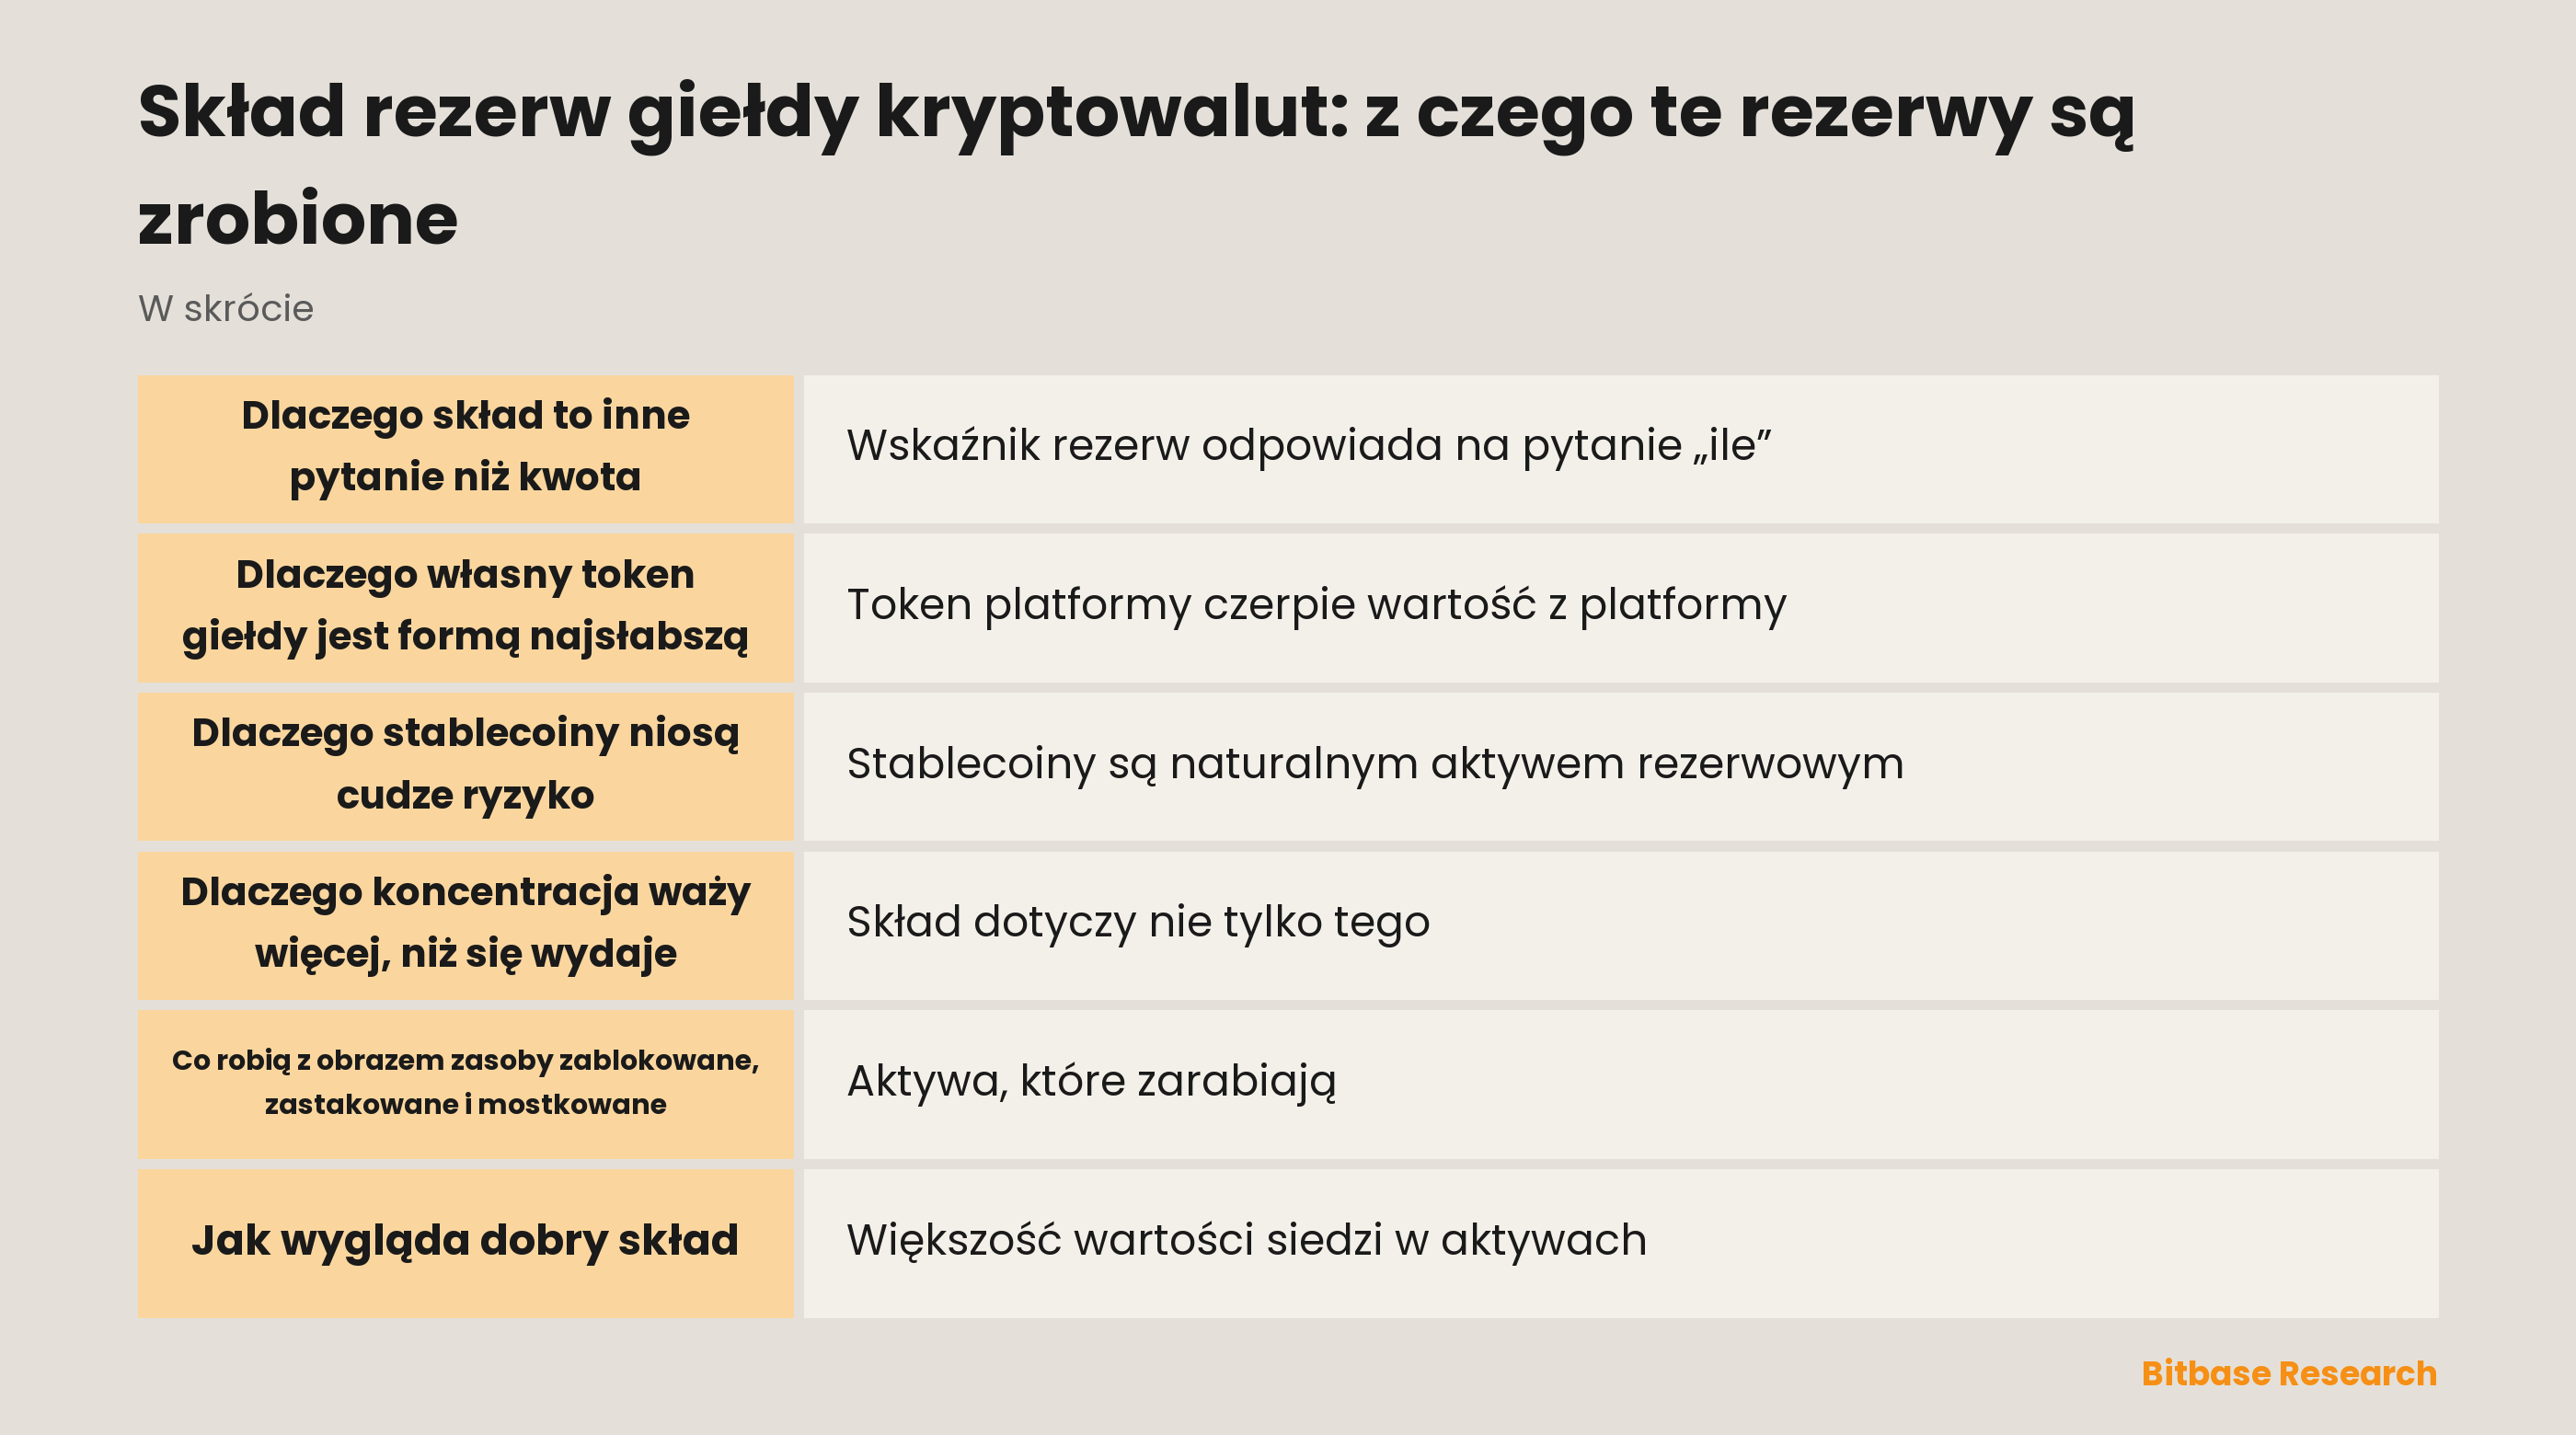
Wskaźnik rezerw odpowiada na pytanie „ile”. Skład odpowiada na pytanie „co”, a oba pytania rozchodzą się dokładnie w sytuacji, która ma znaczenie: w okresie napięcia, gdy wielu użytkowników naraz chce wyjść.
Rezerwy są użyteczne, bo da się je wydać. Aktyw głęboki, płynny i niezależny od platformy można przekazać po cenie bliskiej tej, po której go policzono. Aktyw cienki, skorelowany albo wyemitowany przez samą platformę może być wart znacznie mniej właśnie wtedy, gdy jest potrzebny, a policzona wartość nigdy tego nie obiecywała.
Skład jest więc pytaniem o jakość nałożonym na pytanie o ilość. Jak czytać stronę ilościową, opisuje tekst wskaźnik rezerw giełdy; ten artykuł jest o tym, co siedzi w środku liczby.
Typy aktywów w roli rezerwy
| Typ aktywu | Jakość jako rezerwy | Dlaczego |
|---|---|---|
| Duże aktywa łańcuchowe | Najwyższa | Głębokie rynki i brak emitenta, który może upaść |
| Stablecoiny z pokryciem walutowym | Wysoka, ale pożyczona | Przejmujesz ryzyko, jakie niesie emitent |
| Inne duże tokeny | Wystarczająca | Płynne, ale w złym tygodniu spadają razem |
| Własny token platformy | Najniższa | Jego cena zależy od platformy, którą ma wspierać |
| Tokeny o cienkim obrocie | Niska | Liczone po cenie, która nie przetrwa sprzedaży |
| Zablokowane, zastakowane, mostkowane | Zależy od ujawnienia | Obecne, ale nie do wydania od razu |
Czwarty wiersz zasługuje na zatrzymanie się, a reszta tekstu tłumaczy, dlaczego należy mu się osobna kategoria, a nie przypis.
Dlaczego własny token giełdy jest formą najsłabszą
Token platformy czerpie wartość z platformy. Kupuje się go dla zniżek na prowizje, przywilejów poziomu i oczekiwania, że miejsce będzie rosło, a każdy z tych powodów zależy od tego, że miejsce jest zdrowe.
Jako rezerwa staje się przez to okrężny. Gdy platforma jest pod napięciem, zaufanie do tokena spada w tym samym czasie i z tego samego powodu, więc aktyw kurczy się właśnie wtedy, gdy trzeba by go sprzedać. Rezerwa powinna być niezależna od tego, przed czym chroni, a ta jest przez to definiowana.
Policzona wartość jest też bardziej miękka, niż wygląda. Znaczna część podaży może nigdy nie być w obrocie, więc cena rynkowa wyznaczona przez maleńką część płynną zostaje przyłożona do bardzo dużego zasobu, a ta cena nie przetrwałaby realnej sprzedaży w nią. Czym są takie tokeny i jak zachowuje się ich podaż, opisuje tekst wydarzenia wokół tokenów giełdowych.
Dlaczego stablecoiny niosą cudze ryzyko
Stablecoiny są naturalnym aktywem rezerwowym, bo zobowiązania wobec użytkowników często są w nich wyrażone. Trzymanie tego samego, co się jest winnym, usuwa niedopasowanie waluty: to realna zaleta i główny powód ich obecności w rezerwach.
Ceną jest przejęcie emitenta. Token z pokryciem walutowym to roszczenie wobec firmy trzymającej gdzieś aktywa, więc jakość rezerwy giełdy obejmuje teraz ujawnienia tej firmy, jej zachowanie przy wykupie i skład jej własnego pokrycia. Ryzyko nie znikło, przesunęło się o warstwę na zewnątrz.
Tę warstwę warto zbadać, a nie zakładać. Co stoi za stablecoinem i jaka część tego to gotówka, a nie instrumenty o dłuższym terminie, omawia tekst czym są rezerwy stablecoinów; ta sama lektura obowiązuje, gdy takie tokeny pojawiają się na bilansie samej giełdy.
Dlaczego koncentracja waży więcej, niż się wydaje
Skład dotyczy nie tylko tego, jakie aktywa występują, ale i tego, ile przypada na którekolwiek z nich. Rezerwa rozłożona na kilka niezależnych aktywów zachowuje się inaczej niż taka, w której dominuje jedna pozycja, nawet jeśli obie wyglądają na papierze wystarczająco.
Korelacja zaostrza sprawę. Większość aktywów kryptowalutowych spada w złym tygodniu razem, więc portfel wyglądający na rozłożony na wiele tokenów może w praktyce być jedną pozycją wyrażoną kilkoma sposobami. Prawdziwa dywersyfikacja oznacza tu aktywa, których losy napędzają różne rzeczy, a to znacznie krótsza lista.
Jest też pytanie o dopasowanie. Użytkownikom należą się konkretne aktywa, więc rezerwa ciężka w jednej monecie i lekka w innej może być ogólnie wystarczająca i mimo to zostawić pewną grupę użytkowników w kolejce; dlatego sprawozdawczość per aktyw i skład to dwie połowy tego samego obrazu.
Co robią z obrazem zasoby zablokowane, zastakowane i mostkowane
Aktywa, które zarabiają, są zamknięte w kontrakcie albo reprezentowane w innej sieci, wciąż są aktywami i nie są tym samym co monety gotowe do wysłania. Między nimi a wypłatą stoi okres odblokowania, kontrakt albo most.
Nic z tego nie czyni ich nieuprawnionymi do policzenia. To sprawia, że ważne staje się ujawnienie wokół nich, bo rezerwa w pełni obecna, ale częściowo niedostępna przez kilka dni, zachowuje się pod presją inaczej niż taka, którą można wydać natychmiast.
Warto szukać tego, czy raport mówi, do której kategorii należy każdy zasób. Jeśli nie mówi, czytelnik nie odróżni rezerwy płynnej od obciążonej, a ta niejednoznaczność jest jedną z luk strukturalnych opisanych w tekście ograniczenia dowodu rezerw.
Jak wygląda dobry skład
Większość wartości siedzi w aktywach, których nikt nie musiał emitować, czyli w monetach, których istnienie nie zależy od wypłacalności żadnej firmy. To najmocniejsza cecha, jaką rezerwa może mieć.
Ekspozycja na stablecoiny jest ujawniona według emitentów, a nie zsypana razem, żeby czytelnik widział, czyj kredyt jest w grze. Zasoby zablokowane lub zastakowane są tak oznaczone. A własny token platformy albo w rezerwie nie występuje, albo jest na tyle mały, że jego załamanie nie zmieniłoby odpowiedzi.
Nic z tego nie wymaga wiary w opis. Skład jest widoczny w łańcuchu, gdy tylko opublikowano adresy, a to jeden z niewielu sądów o jakości, który czytelnik wydaje, nie prosząc nikogo o zgodę.
Podsumowanie
Skład rezerw pyta, z czego są zrobione, i rozstrzyga, ile byłyby warte w sytuacji, dla której istnieją. Aktywa, których nikt nie wyemitował, są najmocniejsze; stablecoiny wwożą ryzyko emitenta; cienkie tokeny liczy się po cenach, które nie przetrwałyby sprzedaży; pozycje zablokowane wymagają oznaczenia.
Własny token platformy to przypadek do pilnowania, bo jest jedynym aktywem gwarantowanie spadającym w tej samej chwili, w której rezerwa jest potrzebna. Pełne pokrycie zrobione z właściwych rzeczy i pełne pokrycie zrobione z niewłaściwych to nie to samo twierdzenie. Czytaj dalej materiały Bitbase Academy.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- KYC i weryfikacja na Bitbase: trzy różne rzeczy pod jednym słowem
- Gdzie Bitbase jest zarejestrowany? Rejestracje i to, czego nie oznaczają
- Jak sprawdzić, czy giełda kryptowalut jest bezpieczna: lista, którą da się wykonać
- Fill or kill, immediate or cancel i all or none wyjaśnione
- ATH: co to znaczy w kryptowalutach?
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej. Kryptoaktywa są zmienne — samodzielnie oceń ryzyko. Napisano w wrześniu 2026 r.; sprawdzaj aktualne oficjalne informacje.
Źródła
[1] Bitbase, Dowód rezerw — comiesięczne ujawnienie, korzeń Merkle'a i otwarty weryfikator www.bitbase.com