Wybór między akcją kryptowalutową a spotowym ETF-em na bitcoina wygląda na wybór stylu w obrębie tego samego zakładu, a obie drogi rzeczywiście kończą się tak samo: walor ląduje na rachunku maklerskim, notowany na jednej giełdzie, w jednej sesji. Tyle że prawo, które stoi za każdym z tych walorów, to zupełnie co innego — a oba opisy leżą w raportach rocznych, które można otworzyć obok siebie.
Dwa raporty, jedna nazwa aktywa
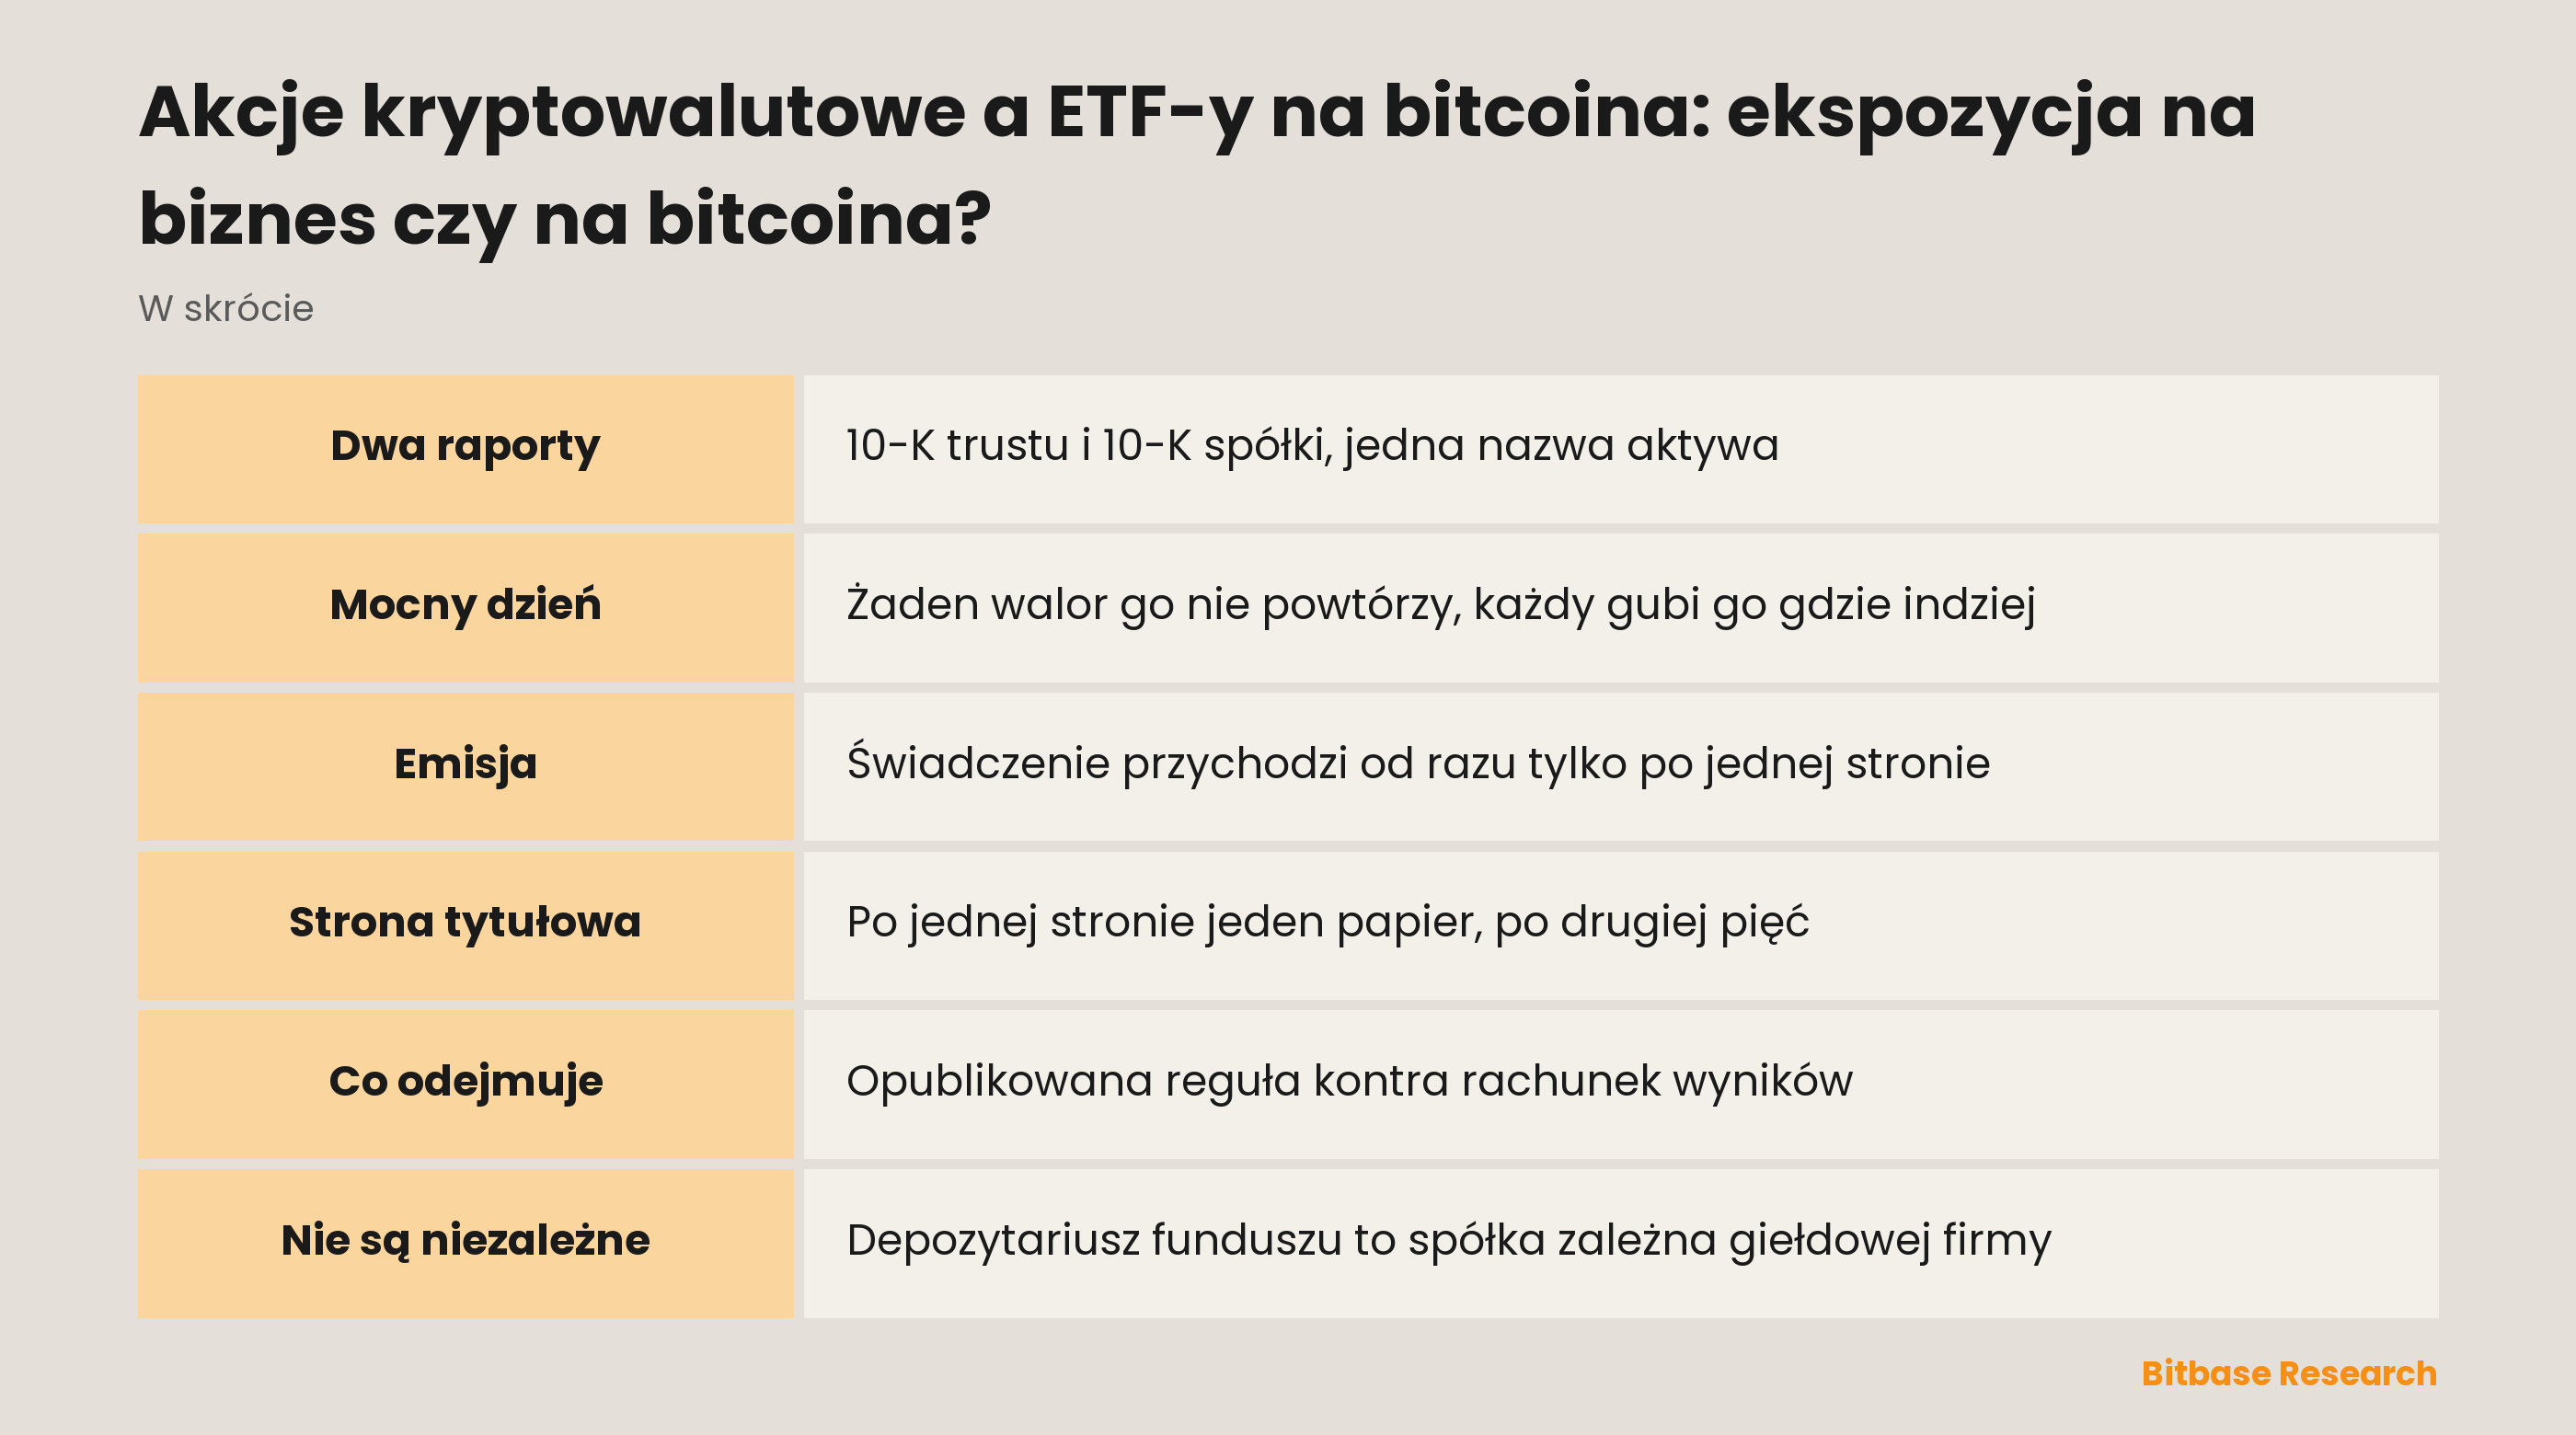
iShares Bitcoin Trust ETF składa raport roczny na formularzu 10-K — tym samym, którego używa spółka operacyjna. Item 1 podaje cel w jednym zdaniu: „The Trust seeks to reflect generally the performance of the price of bitcoin”, czyli odwzorowywać z grubsza zachowanie ceny bitcoina i nic ponadto. Rejestrujący to trust z Delaware, jego tytuły uczestnictwa notowane są na Nasdaq pod IBIT, a ten sam dokument odnotowuje, że podmiot „is not registered as an investment company for purposes of U.S. federal securities laws”: jako spółka inwestycyjna w rozumieniu federalnego prawa papierów wartościowych zarejestrowany nie jest.
Strategy Inc. również składa 10-K. Jej Item 1 otwiera się słowami „Strategy is the world's first and largest Bitcoin Treasury Company”, a zaraz potem spółka nazywa się „an industry leader in AI-powered enterprise analytics software”. Oba zwroty to autoopisy, a dokument nie podaje pod nimi żadnego pomiaru. Ustala natomiast co innego: bitcoin „serves as the primary treasury reserve asset on an ongoing basis, subject to market conditions and anticipated needs of the business for Cash Assets” — jest podstawowym aktywem rezerwowym, ale z zastrzeżeniem warunków rynkowych i przewidywanego zapotrzebowania biznesu na gotówkę.
Zestawcie oba cele obok siebie, a cała różnica siedzi w tym ostatnim zastrzeżeniu. Jeden dokument opisuje jedno zadanie bez żadnego warunku; drugi opisuje politykę, drugi biznes i zdanie podrzędne, które pozwala tej polityce się wygiąć. Które spółki w ogóle noszą etykietę kryptowalutową, rozpisano osobno na pięć grup.
Dokąd znika mocny dzień bitcoina
Załóżmy, że bitcoin ma mocny dzień. Żaden z dwóch walorów go nie powtórzy, a każdy gubi różnicę w miejscu, które da się nazwać i sprawdzić.
| Tytuł uczestnictwa w ETF-ie spotowym | Akcja spółki kryptowalutowej | |
|---|---|---|
| Do czego daje prawo | Bitcoin trustu po odjęciu kosztów | Aktywa spółki po wszystkich stojących wyżej |
| Gdzie trafia ruch ceny | Do wartości liczonej raz na dzień sesyjny | Na tę linię księgową, którą wskazuje raport |
| Co odejmuje | Opłata sponsora naliczana codziennie | Koszty, odsetki i drugi biznes |
| Kto stoi przed tobą | Nikt: klasa walorów jest jedna | Cztery notowane serie uprzywilejowanych |
| Co jeszcze rusza ceną | Handel powyżej lub poniżej tej wartości | Wszystko inne, co robi spółka |
| Gdzie to przeczytać | Item 1 raportu trustu | Item 1, Item 1A i sprawozdania spółki |
Trust opisuje arytmetykę wprost: każdego dnia sesyjnego po zamknięciu Nowego Jorku wycenia posiadanego bitcoina według CME CF Bitcoin Reference Rate (wariant nowojorski) i ustala wartość aktywów netto, dodając, że „Shares may trade at, above or below their NAV” — tytuły mogą być notowane po tej wartości, powyżej lub poniżej niej. Po stronie spółki takiej linii nie ma w ogóle, bo dziennej wartości na akcję nikt tam nie wylicza.
Walory emitują obie strony, ale tylko u jednej świadczenie przychodzi od razu
Liczba walorów rusza się po obu stronach — i na tym podobieństwo się kończy.
To, co trust może robić, ograniczają jego własne dokumenty: emituje tytuły w blokach, które raport nazywa baskets, w zamian za świadczenie wniesione do depozytariusza. Nowy tytuł nie może się pojawić, jeśli wartość stojąca za nim nie dotrze w tej samej chwili. Komu wolno przeprowadzać taką wymianę i czy rozlicza się ją gotówką czy aktywem — to mechanizm wart jednorazowego przeczytania.
U Strategy kolejność jest odwrotna. Item 1 mówi, że zakupy bitcoina finansowane są „primarily from proceeds of our offerings of our class A common stock and various preferred stock instruments pursuant to our ATM”, czyli głównie z wpływów ze sprzedaży akcji zwykłych klasy A i instrumentów uprzywilejowanych w programie sprzedaży rynkowej, a wcześniej spółka „previously used proceeds from offerings of convertible notes and senior secured notes, and a loan secured by bitcoin”: obligacje zamienne, obligacje zabezpieczone i pożyczka pod zastaw bitcoina. Najpierw sprzedaje się papiery, a dopiero potem rozstrzyga się, co za te pieniądze kupiono.
Wychodzi na to, że słowo emisja znaczy w obu dokumentach coś przeciwnego. W jednym jest mechanizmem, który trzyma walor przywiązany do aktywa; w drugim — sposobem zapłacenia za aktywo.
Kolejka jest wydrukowana na stronie tytułowej
Najbardziej użyteczna strona obu raportów czyta się bez znajomości rachunkowości.
Na stronie tytułowej trustu stoi jeden papier zarejestrowany zgodnie z Section 12(b): jego nazwa to słowo „Shares”, a symbol to IBIT. To cała struktura kapitału, w jednej linii.
Na stronie tytułowej Strategy stoi ich pięć, wszystkie na tej samej giełdzie: akcje zwykłe klasy A pod MSTR oraz cztery serie wieczystych akcji uprzywilejowanych pod STRF, STRC, STRK i STRD. Własny opis zarejestrowanych papierów nazywa klasę A „dividend junior stock and liquidation junior stock”, czyli podporządkowaną i w dywidendzie, i w likwidacji, a o serii uprzywilejowanej mówi, że stoi „senior to any equity security, including our Class A Stock ... with respect to the payment of dividends and with respect to the distribution of assets upon our liquidation, dissolution or winding up” — wyżej niż jakikolwiek papier udziałowy przy wypłacie dywidendy i przy podziale majątku.
Posiadacz akcji zwykłej stoi więc za czterema notowanymi roszczeniami, zanim dosięgnie czegokolwiek, co należy do spółki. Ta liczba jest na pierwszej stronie, wcześniej niż jakakolwiek cyfra w środku zdąży się zestarzeć. Za posiadaczem tytułu w truście nie stoi nikt.
Opłata to nie baza kosztowa
Obie konstrukcje coś zabierają, a mechanizmy są nieporównywalne.
Odjęcie po stronie trustu to jedno naliczenie. W 10-K napisano, że opłata sponsora naliczana jest codziennie od wartości aktywów netto i płatna gotówką albo aktywem, a potem wprost podano skutek: „The number of bitcoin represented by a Share will decline each time the Trust pays the Sponsor's Fee or any Trust expenses not assumed by the Sponsor by transferring or selling bitcoin”. Ilość bitcoina za każdym tytułem ma z założenia maleć, według reguły spisanej z góry. Co taka reguła obiecuje, a czego nie, omówiono razem z przechowywaniem osobno.
Odjęcie po stronie spółki żadnej takiej reguły nie ma. Spółka zatrudnia ludzi, utrzymuje platformę analityczną, obsługuje obligacje i płaci to, co należy się seriom uprzywilejowanym. Nic z tego nie jest procentem od czegokolwiek ani ustalone z góry: to rachunek zysków i strat, publikowany co okres, do czytania, a nie do cytowania.
Te dwie drogi nie są niezależne
Jedno założenie zwykle przechodzi bez sprawdzenia: że to dwa osobne zakłady. W 10-K trustu depozytariuszem bitcoina jest Coinbase Custody Trust Company, LLC, a Coinbase Global, Inc. wymienia ten podmiot wśród swoich spółek zależnych we własnym raporcie rocznym. Akcje zwykłe klasy A samej Coinbase Global są zarejestrowane zgodnie z Section 12(b) i notowane pod COIN.
Zależność operacyjna wewnątrz funduszu należy więc do spółki, której akcje stoją po drugiej stronie porównania. To powód, by przeczytać rozdział o dostawcach usług, zanim uzna się fundusz za czyste posiadanie aktywa. Kontrole stosowalne do spółki po każdej ze stron spisano jako listę, a każda z nich zaczyna się od dokumentu, nie od rankingu.
Pod obiema drogami leży jeszcze jedna warstwa: symbol niczego nie gwarantuje co do tego, co jest notowane. Strona notowań MSTR prowadzi tutaj do instrumentu tokenizowanego stworzonego przez zewnętrznego emitenta, a nie do opisanej wyżej zarejestrowanej akcji.
Podsumowanie
Trust rejestruje jedną klasę walorów, deklaruje jeden cel, wylicza wartość każdego dnia sesyjnego i odejmuje opłatę według opublikowanej reguły. Spółka rejestruje pięć papierów, prowadzi dwa biznesy, finansuje swoje zasoby sprzedażą papierów i długiem oraz stawia cztery serie uprzywilejowanych przed akcją zwykłą. Żadne z nich nie zastępuje drugiego i żadne nie zastępuje bitcoina. Przeczytajcie cel, policzcie papiery na stronie tytułowej i znajdźcie zdanie mówiące, co się odejmuje.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje Adobe (ADBE): metody handlu, koszty i ryzyko
- Jak kupić akcje Cboe (CBOE): metody handlu, koszty i ryzyko
- Jak kupić akcje CME Group (CME): metody handlu, koszty i ryzyko
- Jak kupić SQQQ: dzienna ekspozycja odwrotna a krótka pozycja na QQQ
- Czym jest fiat on-ramp? Zamiana gotówki na krypto
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] iShares Bitcoin Trust ETF, formularz 10-K za 2025: cel, wartość netto, opłata, depozytariusz www.sec.gov
[2] Strategy Inc., formularz 10-K za 2025: autoopis, polityka rezerw, finansowanie emisjami www.sec.gov
[3] Strategy Inc., opis zarejestrowanych papierów: pierwszeństwo serii uprzywilejowanych www.sec.gov
[4] Coinbase Global, wykaz spółek zależnych za 2025: Coinbase Custody Trust Company www.sec.gov