ES i MES to ta sama ekspozycja w dwóch rozmiarach: oba są kontraktami CME na indeks S&P 500, oba poruszają się w krokach po 0,25 punktu indeksu, a jeden z nich jest wart dokładnie dziesiątą część drugiego. Dzieli je nie to, co śledzą, lecz to, na co odpowiada specyfikacja kontraktu: jak duży jest kontrakt, jak działa depozyt zabezpieczający, kiedy rynek jest naprawdę otwarty i co dzieje się w trzeci piątek marca, czerwca, września i grudnia. To właśnie w tej dacie kryje się większość niespodzianek, bo wartość, względem której kwartalny kontrakt ostatecznie się rozlicza, nigdy nie pojawia się na wykresie.
Czym są oba kontrakty
ES to giełdowy kod kontraktu E-mini S&P 500 na CME, a MES to kod jego mikro odpowiednika. Oba rozliczają się gotówkowo, a instrumentem bazowym obu jest indeks S&P 500, więc w dniu wygaśnięcia nic nie jest dostarczane i żaden z nich nie daje prawa do akcji którejkolwiek spółki z indeksu.
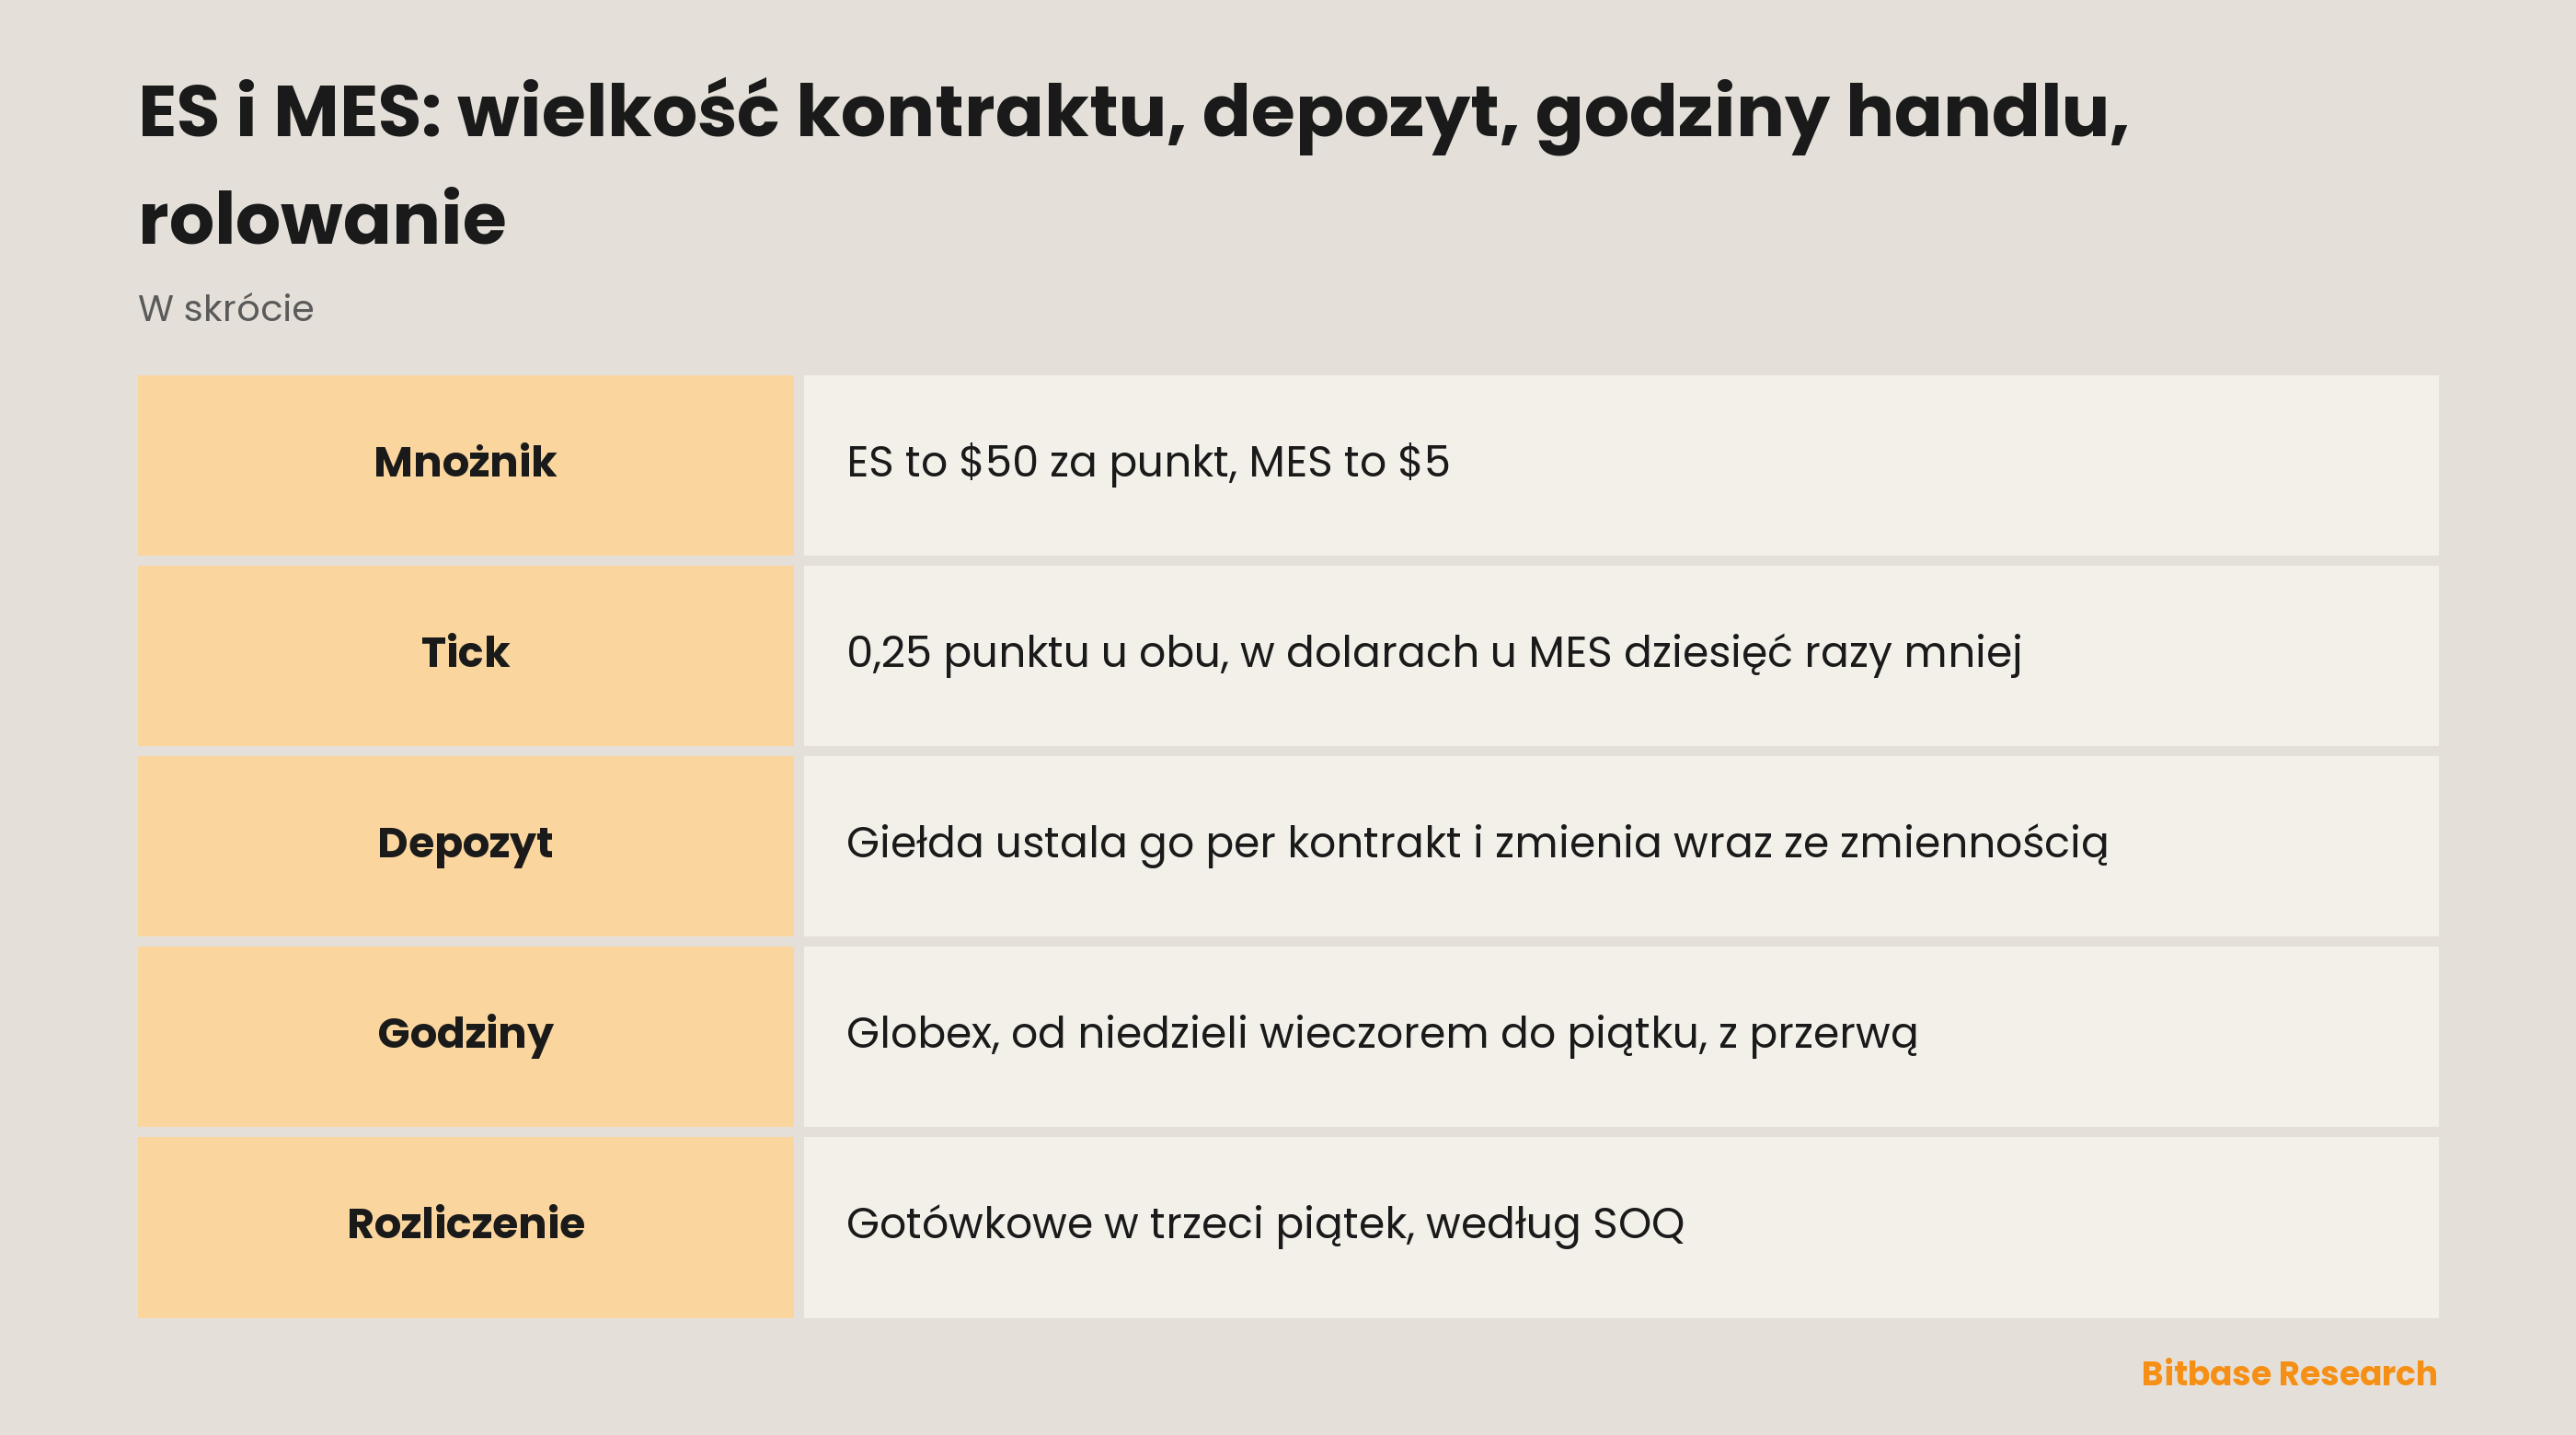
Strukturalnie różni je dokładnie jedno: mnożnik. Jeden kontrakt ES to $50 za punkt indeksu, jeden MES to $5 za punkt indeksu. Mikrokontrakt stanowi dziesiątą część pełnego, a wszystko, co wynika z mnożnika, skaluje się w tej samej proporcji: wartość nominalna, gotówkowa wartość jednego ticku oraz dzienne rozliczenie dopisywane do rachunku lub z niego pobierane.
Ta proporcja jest powodem, dla którego ta para w ogóle istnieje. Pozwala budować pozycję na indeksie mniejszymi krokami, przy tej samej konwencji arkusza zleceń i tym samym kalendarzu. Jeśli pytanie brzmi raczej, czym jest sam E-mini i co nim porusza, niż jak wypadają oba kontrakty w zestawieniu, kontrakt ES ma własne omówienie.
Tick jest ten sam w punktach, a nie w dolarach
Oba kontrakty poruszają się minimalnym krokiem 0,25 punktu indeksu. W punktach tick jest identyczny, a w dolarach dziesięciokrotnie mniejszy: na ES jeden tick to $12,50, a na MES $1,25.
Warto trzymać się tego rozróżnienia, bo wykres pokazuje punkty, a wyciąg z rachunku dolary. Dwóch traderów patrzących na tę samą świecę widzi ten sam tick; kwoty, które trafiają na ich rachunki, różnią się dziesięciokrotnie z powodu mnożnika i z żadnego innego.
To rozstrzyga też powracające nieporozumienie wokół wielkości pozycji. Dziesięć kontraktów MES ma tę samą wartość nominalną co jeden ES. Mikrokontrakt jest mniejszą jednostką rozliczeniową, a ryzyko pozycji nadal bierze się z tego, jak jest duża i ile depozytu ją podtrzymuje. Wybór mniejszego kodu zmienia dostępną ziarnistość, a nie arytmetykę straty.
Depozyt to mechanizm, a nie liczba do zapamiętania
Pozycję na kontrakcie otwiera się, wnosząc depozyt początkowy, czyli ułamek wartości nominalnej zamiast pełnej wartości kontraktu. Od tej chwili pozycja jest codziennie wyceniana do rynku: zyski są dopisywane, straty pobierane każdej sesji, a gdy saldo spadnie poniżej poziomu utrzymania, wzywa się do uzupełnienia. Ta kolejność jest identyczna na ES i MES i ma ten sam kształt co mechanika depozytu i wezwania do uzupełnienia na dowolnym kontrakcie z dźwignią.
Czego ten tekst nie poda, to kwoty. Giełdowe wymogi depozytowe ustala się osobno dla każdego kontraktu i rewiduje wraz ze zmiennością, a broker może żądać więcej niż giełdowe minimum. Każda liczba wydrukowana tutaj byłaby nieaktualna po kolejnej rewizji, a nieaktualna liczba depozytowa jest gorsza niż jej brak: prowadzi do pewnej siebie, lecz błędnej decyzji o wielkości pozycji. Aktualna odpowiedź mieszka na stronie kontraktu samej giełdy, a regulamin brokera nakłada się na nią z wierzchu.
Godziny handlu: trzy kalendarze, które się nie pokrywają
ES i MES notowane są na CME Globex od niedzieli 18:00 ET do piątku 17:00 ET, z codzienną przerwą techniczną od 17:00 do 18:00 ET. W dni robocze jest to bliskie ciągłości, a mimo to ani nie obejmuje całej doby, ani nie pokrywa się z sesją, której trzymają się same akcje.
W grze są więc naraz trzy kalendarze. Sesja kontraktowa zajmuje większą część nocy. Sesja giełdowa, podczas której handluje się samymi składnikami indeksu, mieści się w jej niewielkim wycinku. A kontrakt wieczysty na akcje, czyli inny produkt na innego typu platformie, nie ma ani wygaśnięcia, ani zaplanowanej przerwy i pobiera finansowanie tam, gdzie kontrakt terminowy pobiera koszt rolowania. Czytanie notowania z jednego kalendarza przy pozycji trzymanej w drugim to najprostszy sposób, by poranna luka stała się szokiem zamiast oczekiwanego zdarzenia.
Rolowanie: cztery daty w roku, i to ty nimi zarządzasz
ES i MES chodzą według jednego cyklu kwartalnego: marzec, czerwiec, wrzesień i grudzień, a kontrakt wygasa w trzeci piątek miesiąca. Nic nie przenosi pozycji na kolejny kontrakt automatycznie. Utrzymanie ekspozycji po wygaśnięciu oznacza zamknięcie wygasającego kontraktu i otwarcie następnego, czyli rolowanie.
To, co para dokłada do rolowania, jest arytmetyką, a nie mechanizmem. Oba kody rolują się tego samego dnia i rozliczają wobec tego samego SOQ, więc trader trzymający oba podejmuje jedną decyzję, a nie dwie. Różni się wielkość jej dwóch nóg: spread rolowania kwotowany jest w punktach indeksu, więc ten sam spread kosztuje na MES dziesięć razy mniej na kontrakt, a ekspozycja złożona z dziesięciu mikrokontraktów daje tę samą sumę i roluje się drobniejszymi partiami. Dlaczego kalendarz w ogóle wymusza tę decyzję i z czego składa się spread między dwoma miesiącami kontraktowymi, należy do omówienia kontraktu ES, a nie do porównania specyfikacji.
SOQ: cena rozliczenia, której nikt nie widzi
W dniu wygaśnięcia kontrakt rozlicza się gotówkowo według Special Opening Quotation, a CME opisuje tę wartość jako „opartą na cenie otwarcia każdej spółki wchodzącej w skład danego indeksu, niezależnie od tego, kiedy te spółki się otwierają”.
To zastrzeżenie waży więcej, niż się wydaje. Indeks S&P 500 zbudowany jest z 500 składników, a pierwsza transakcja na nich nie zawiera się w tej samej chwili. SOQ zszywa się z tych pojedynczych cen otwarcia, więc nie jest migawką indeksu z żadnego konkretnego momentu i może różnić się od każdej wartości indeksu podanej tego poranka.
To szerokość indeksu sprawia, że ma to tutaj większe znaczenie niż na węższym kontrakcie. Im więcej składników, tym więcej osobnych otwarć wchodzi w ten szew i tym szerszy odstęp między wartością rozliczeniową a czymkolwiek, co dało się kupić na ekranie. Ten sam mechanizm działa na kontrakcie na Nasdaq-100, tyle że lista nazw jest krótsza. Pozycja doprowadzona do trzeciego piątku zostanie rozliczona po tej zszytej wartości niezależnie od tego, czy taki był plan, i stąd praktyczny argument, by rolować lub zamykać przed tą datą, a nie przez nią.
ES, MES i kontrakt wieczysty obok siebie
| Cecha | ES | MES | Wieczysty na akcje |
|---|---|---|---|
| Mnożnik | $50 za punkt indeksu | $5 za punkt indeksu | Ustala platforma |
| Minimalny tick | 0,25 punktu indeksu | 0,25 punktu indeksu | Ustala platforma |
| Wygasanie | Trzeci piątek, kwartalnie | Trzeci piątek, kwartalnie | Brak |
| Rozliczenie | Gotówkowe, wg SOQ | Gotówkowe, wg SOQ | Brak daty rozliczenia |
| Sesja | Globex, z dzienną przerwą | Globex, z dzienną przerwą | Brak zaplanowanej przerwy |
| Koszt utrzymania | Spread rolowania | Spread rolowania | Finansowanie w obie strony |
Dwa pierwsze wiersze wyczerpują porównanie ES i MES, bo w tych dwóch kolumnach każdy kolejny wiersz jest identyczny. Trzecia kolumna to inny instrument odpowiadający na inne pytanie: skoro nie ma wygaśnięcia, nie ma też rolowania, a opłatę za czas pobiera się okresowym finansowaniem. Interwały finansowania, konstrukcja ceny mark i progi depozytowe na kontrakcie wieczystym są parametrami platformy, więc rozstrzyga strona z regulaminem kontraktu tej platformy, na której handlujesz.
Podsumowanie
ES i MES rozchodzą się w jednej liczbie i zgadzają we wszystkim pozostałym. Mnożnik wyznacza wartość nominalną, wartość ticku i wielkość dziennego rozliczenia; kalendarz kwartalny, wygaśnięcie w trzeci piątek, sesja Globex z przerwą techniczną i rozliczenie gotówkowe według SOQ są wspólne. Wielkości kontraktów, minimalne kroki, godziny i kalendarz wygasania publikowane są na stronach specyfikacji CME Group, tam też utrzymywane są w aktualnym stanie wymogi depozytowe. Wszystko, co dotyczy kontraktu wieczystego, mieszka na stronie regulaminu platformy, która go notuje, a ta strona ma pierwszeństwo przed każdym poradnikiem, łącznie z tym.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Automatyczne dodawanie depozytu: co robi z ceną likwidacji
- FOMC a instrumenty pochodne na akcje: zmienność, egzekucja i ryzyko pozycji
- NQ kontra MNQ: wielkość kontraktu, depozyt, godziny handlu i rolowanie
- Finansowanie kontraktów wieczystych na akcje: naliczanie, kierunek i koszt utrzymania
- Stan blockchaina i drzewa Merkle
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Specyfikacja kontraktu CME E-mini S&P 500: mnożnik, tick, godziny i rozliczenie kwartalne www.cmegroup.com
[2] CME Micro E-mini S&P 500: wielkość kontraktu i kwartalne rozliczenie gotówkowe wg SOQ www.cmegroup.com