Utrzymanie pochodnej na akcje przez decyzję FOMC to najpierw zadanie z kalendarza, a dopiero potem zakład o kierunek. Minuta jest znana z wyprzedzeniem, treść nie jest, i nic jednego w drugie nie zamieni. Z góry da się ustalić co innego: jak pozycja zachowa się w tej minucie — którym kalendarzem rządzi się instrument, ile wart jest jeden tick i jak daleko wyjście leży od wejścia.
Znany moment, nieznana treść
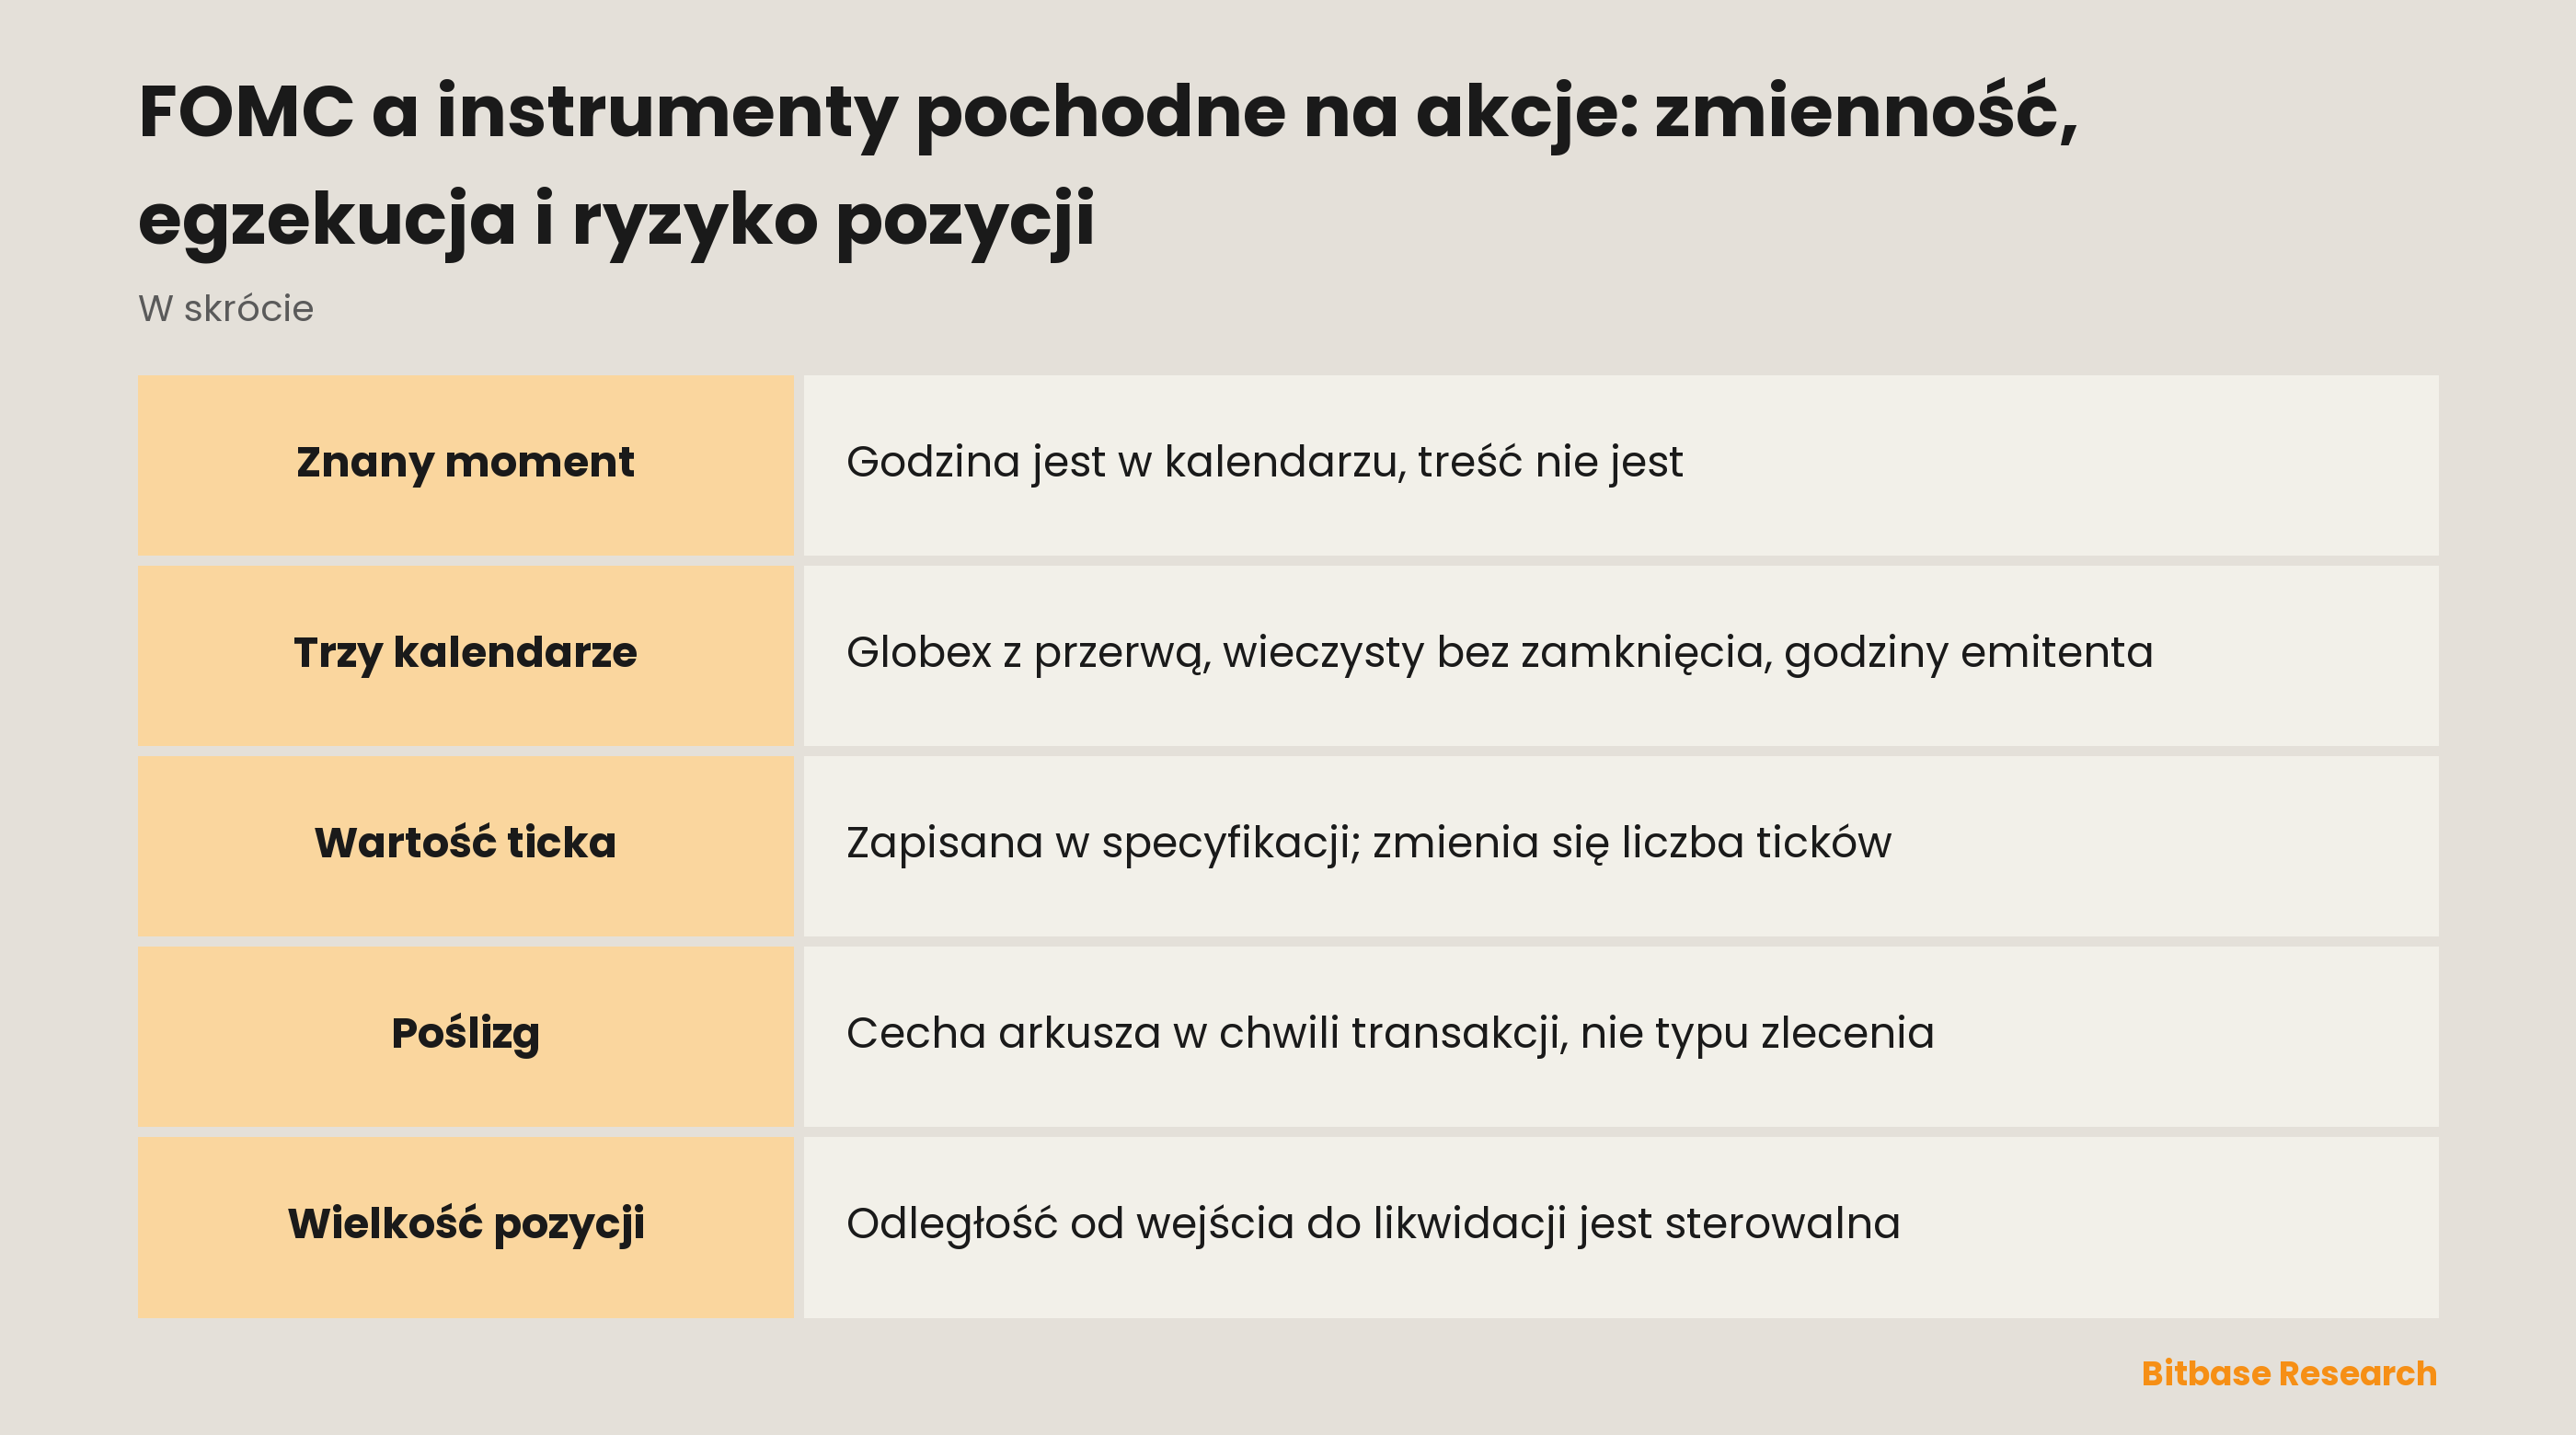
Prawie wszystko, co rusza ceną, przychodzi bez zapowiedzi. Zaplanowana decyzja w sprawie polityki działa odwrotnie: data wisi w kalendarzu od tygodni, wszyscy patrzą na to samo odliczanie, a jedyną niewiadomą jest treść komunikatu i sposób, w jaki zostanie odczytany.
Warto odróżnić tę sytuację od raportu spółki, który też jest zaplanowany. Emitenci publikują wyniki niemal zawsze poza sesją, więc pierwsza transakcja na akcji zapada po kilku godzinach trawienia dokumentu i przechodzi przez aukcję otwarcia. Decyzja w sprawie polityki nie stoi w kolejce za aukcją: wypada, gdy kasowy rynek akcji jest otwarty, a reakcja rozgrywa się w notowaniach ciągłych.
Daty posiedzeń i godziny publikacji pochodzą z kalendarza samego banku centralnego, nie z poradnika.
Trzy kalendarze, które się nie pokrywają
Ekspozycja na ten sam indeks może w chwili publikacji siedzieć w trzech różnych miejscach, a różnice między nimi są strukturalne, nie ilościowe.
| W chwili publikacji | Kontrakty indeksowe CME | Kontrakt wieczysty na akcję | Akcja tokenizowana |
|---|---|---|---|
| Stan rynku | Globex otwarty, poza codzienną przerwą techniczną | Nie zamyka się | Sesję wyznacza emitent |
| Jednostka ceny | Mnożnik razy indeks, stały minimalny tick | Kwotowany wobec ceny mark | Cena referencyjna emitenta |
| Co zamknie pozycję przedwcześnie | Zasady depozytu giełdy i brokera | Likwidacja po cenie mark | Warunki emitenta i platformy |
| Koszt, który biegnie dalej | Brak finansowania; rolowanie przy wygaśnięciu | Finansowanie, we własnym rytmie | Według warunków emitenta |
Globex pracuje od niedzielnego wieczoru do piątkowego popołudnia, z codzienną przerwą techniczną — to ani sesja giełd notujących akcje, ani ciągły tydzień. Kontrakt wieczysty na akcję nie zamyka się wcale, a jego finansowanie nalicza się w rytmie wyznaczonym przez platformę. Akcja tokenizowana chodzi trzecim kalendarzem, ustalonym przez emitenta. Trzy kalendarze otwarte naraz to właśnie powód, dla którego ten sam pogląd wyrażony trzema instrumentami daje trzy różne wyniki.
Interwał finansowania, wzór i jego granice to parametry platformy i bywają zmieniane. Jedyną wiążącą odpowiedź daje strona zasad kontraktu na platformie, na której handlujesz.
Ile wart jest jeden tick i ile ticków trzeba przejść
Kontrakt CME E-mini Nasdaq-100 to $20 na punkt indeksu Nasdaq-100, a Micro E-mini to $2 na punkt tego samego indeksu; E-mini S&P 500 to $50 na punkt indeksu S&P 500, a jego mikrokontrakt $5. Minimalny krok notowania jest u wszystkich czterech taki sam: 0,25 punktu indeksu.
Dolarowa wartość jednego ticka jest zapisana w specyfikacji kontraktu i nie rośnie dlatego, że na rynku zrobiło się tłoczno. Załóżmy ruch o dwadzieścia punktów: to $400 na E-mini Nasdaq-100 i $40 na mikrokontrakcie, tak przed komunikatem, jak i po nim.
Zmienność zmienia liczbę ticków, a nie rozmiar jednego. Ruch, który w spokojne popołudnie zająłby godzinę, potrafi przejść w kilka sekund, a rachunek widzi tę samą arytmetykę nałożoną na znacznie więcej kroków. Przy okazji uwaga o nazwach, bo pomyłka jest częsta: E-mini Nasdaq-100 śledzi indeks Nasdaq-100, a QQQ to ETF na ten sam indeks. Kontrakt na indeks nie jest kontraktem na ten ETF.
Spread, głębokość i zlecenie, które musi je przeciąć
Wokół zaplanowanej publikacji w arkuszu zmieniają się trzy rzeczy i wszystkie trzy da się zmierzyć. Spread się rozszerza, więc odległość między najlepszą ofertą kupna a sprzedaży obejmuje więcej ticków. Każdy poziom trzyma mniej wolumenu, bo uczestnicy, którzy nie potrafią wycenić niewiadomej, zdejmują kwotowania, zamiast wystawiać je szeroko. Zlecenie rynkowe przechodzi więc przez więcej poziomów, zanim się wykona — i na tym polega cały mechanizm realizacji gorszej, niż pokazywał ekran.
Poślizg jest cechą arkusza w chwili zawarcia transakcji, a nie cechą typu zlecenia. Zlecenie z limitem go nie usuwa: zamienia go na ryzyko, że transakcji nie będzie wcale. Stop to polecenie wysłania zlecenia, gdy cena się wydrukuje, a nie obietnica ceny, którą to zlecenie dostanie. Jak poszczególne typy zachowują się przy wejściu i wyjściu, opisuje tekst o zleceniach i zamykaniu pozycji.
Odległość do likwidacji, nie kierunek
Przed wydarzeniem rozstrzyga się nie to, w którą stronę pójdzie decyzja, tylko to, czy pozycja przetrwa ruch, który może się wydarzyć, zanim odpowiedź dotrze.
Sprowadza się to do jednej odległości: od wejścia do poziomu, na którym pozycja zostanie zamknięta za ciebie. Na kontrakcie terminowym arytmetyka jest liniowa i jawna — przebyte punkty razy mnożnik razy liczba kontraktów, wobec wniesionego depozytu. Na kontrakcie wieczystym wyzwalaczem jest cena mark, a nie ostatnia transakcja, i porusza się ona niezależnie od tego, czy rynek bazowy jest otwarty.
Odległością sterujesz bezpośrednio, rozmiarem ruchu już nie. Wyznaczają ją wielkość pozycji i depozyt, a obie decyzje zapadają przed publikacją. Jak duży ruch jest prawdopodobny w takiej minucie, żaden poradnik nie policzy. Założony ruch to test warunków skrajnych, nie prognoza. Policz odległość w punktach indeksu, zestaw ją z ruchem, który uznałbyś za dotkliwy, i dobierz wielkość tak, żeby porównanie wypadało z zapasem, a nie na styk. Stawki depozytu utrzymania i progi ustala platforma, a ich miejsce jest na jej stronie zasad.
Kiedy wydarzenie wypada obok rolowania
Kontrakty indeksowe nie biegną w nieskończoność. Cykl kwartalny wygasa w trzeci piątek marca, czerwca, września i grudnia, z rozliczeniem pieniężnym wobec specjalnej ceny otwarcia (SOQ), złożonej z cen otwarcia każdej spółki z indeksu, niezależnie od tego, kiedy każda z nich się otworzyła. Cena rozliczeniowa nie jest więc migawką indeksu z żadnej pojedynczej chwili.
Na sesjach przed tą datą otwarte pozycje przenoszą się do kolejnej serii: miesiąc bliższy chudnie, dalszy nabiera głębokości. Gdy decyzja w sprawie polityki wpada w to okno, z arkuszem dzieją się naraz dwie rzeczy, a słaba realizacja może być przeprowadzką, nie wydarzeniem. Terminy i mechanikę tej przeprowadzki opisuje przewodnik po rolowaniu.
Podsumowanie
Zaplanowane wydarzenie to jedno z nielicznych ryzyk, do których da się przygotować mechanicznie, bo jedyną niewiadomą jest w nim treść. Specyfikacja ustala wartość ticka, arkusz decyduje o koszcie jego przecięcia, a wielkość pozycji i depozyt wyznaczają odległość od wejścia do wyjścia. Liczby kontraktowe powyżej pochodzą ze stron specyfikacji CME Group; każdy parametr finansowania, depozytu i dostępności — ze strony zasad kontraktu tej platformy, na której toczy się handel.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- ES i MES: wielkość kontraktu, depozyt, godziny handlu, rolowanie
- NQ kontra MNQ: wielkość kontraktu, depozyt, godziny handlu i rolowanie
- Finansowanie kontraktów wieczystych na akcje: naliczanie, kierunek i koszt utrzymania
- Czym jest most blockchain (bridge)?
- Strategia handlu wybiciami
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Specyfikacja kontraktu CME Micro E-mini Nasdaq-100: mnożnik, tick, godziny i rozliczenie www.cmegroup.com
[2] CME Micro E-mini S&P 500: wielkość kontraktu i kwartalne rozliczenie gotówkowe wg SOQ www.cmegroup.com