Zanim zlecenie na tokenizowaną akcję się wykona, trzy rzeczy są już rozstrzygnięte tam, gdzie nie zaglądałeś: który stablecoin stoi po drugiej stronie pary, kto wypisał token i czego właściwie jest jednostką najmniejsza porcja, jaką da się kupić. Żadnej z nich nie widać w tickerze, a każda zmienia koszt pozycji i to, co ona daje. Dalej droga jednego zlecenia od aktywa kwotowania po wyjście, razem z przypadkiem, który to wyrażenie po cichu obejmuje: tokenizowanym ETF-em, gdzie jedno opakowanie leży na drugim.
Który stablecoin stoi po drugiej stronie
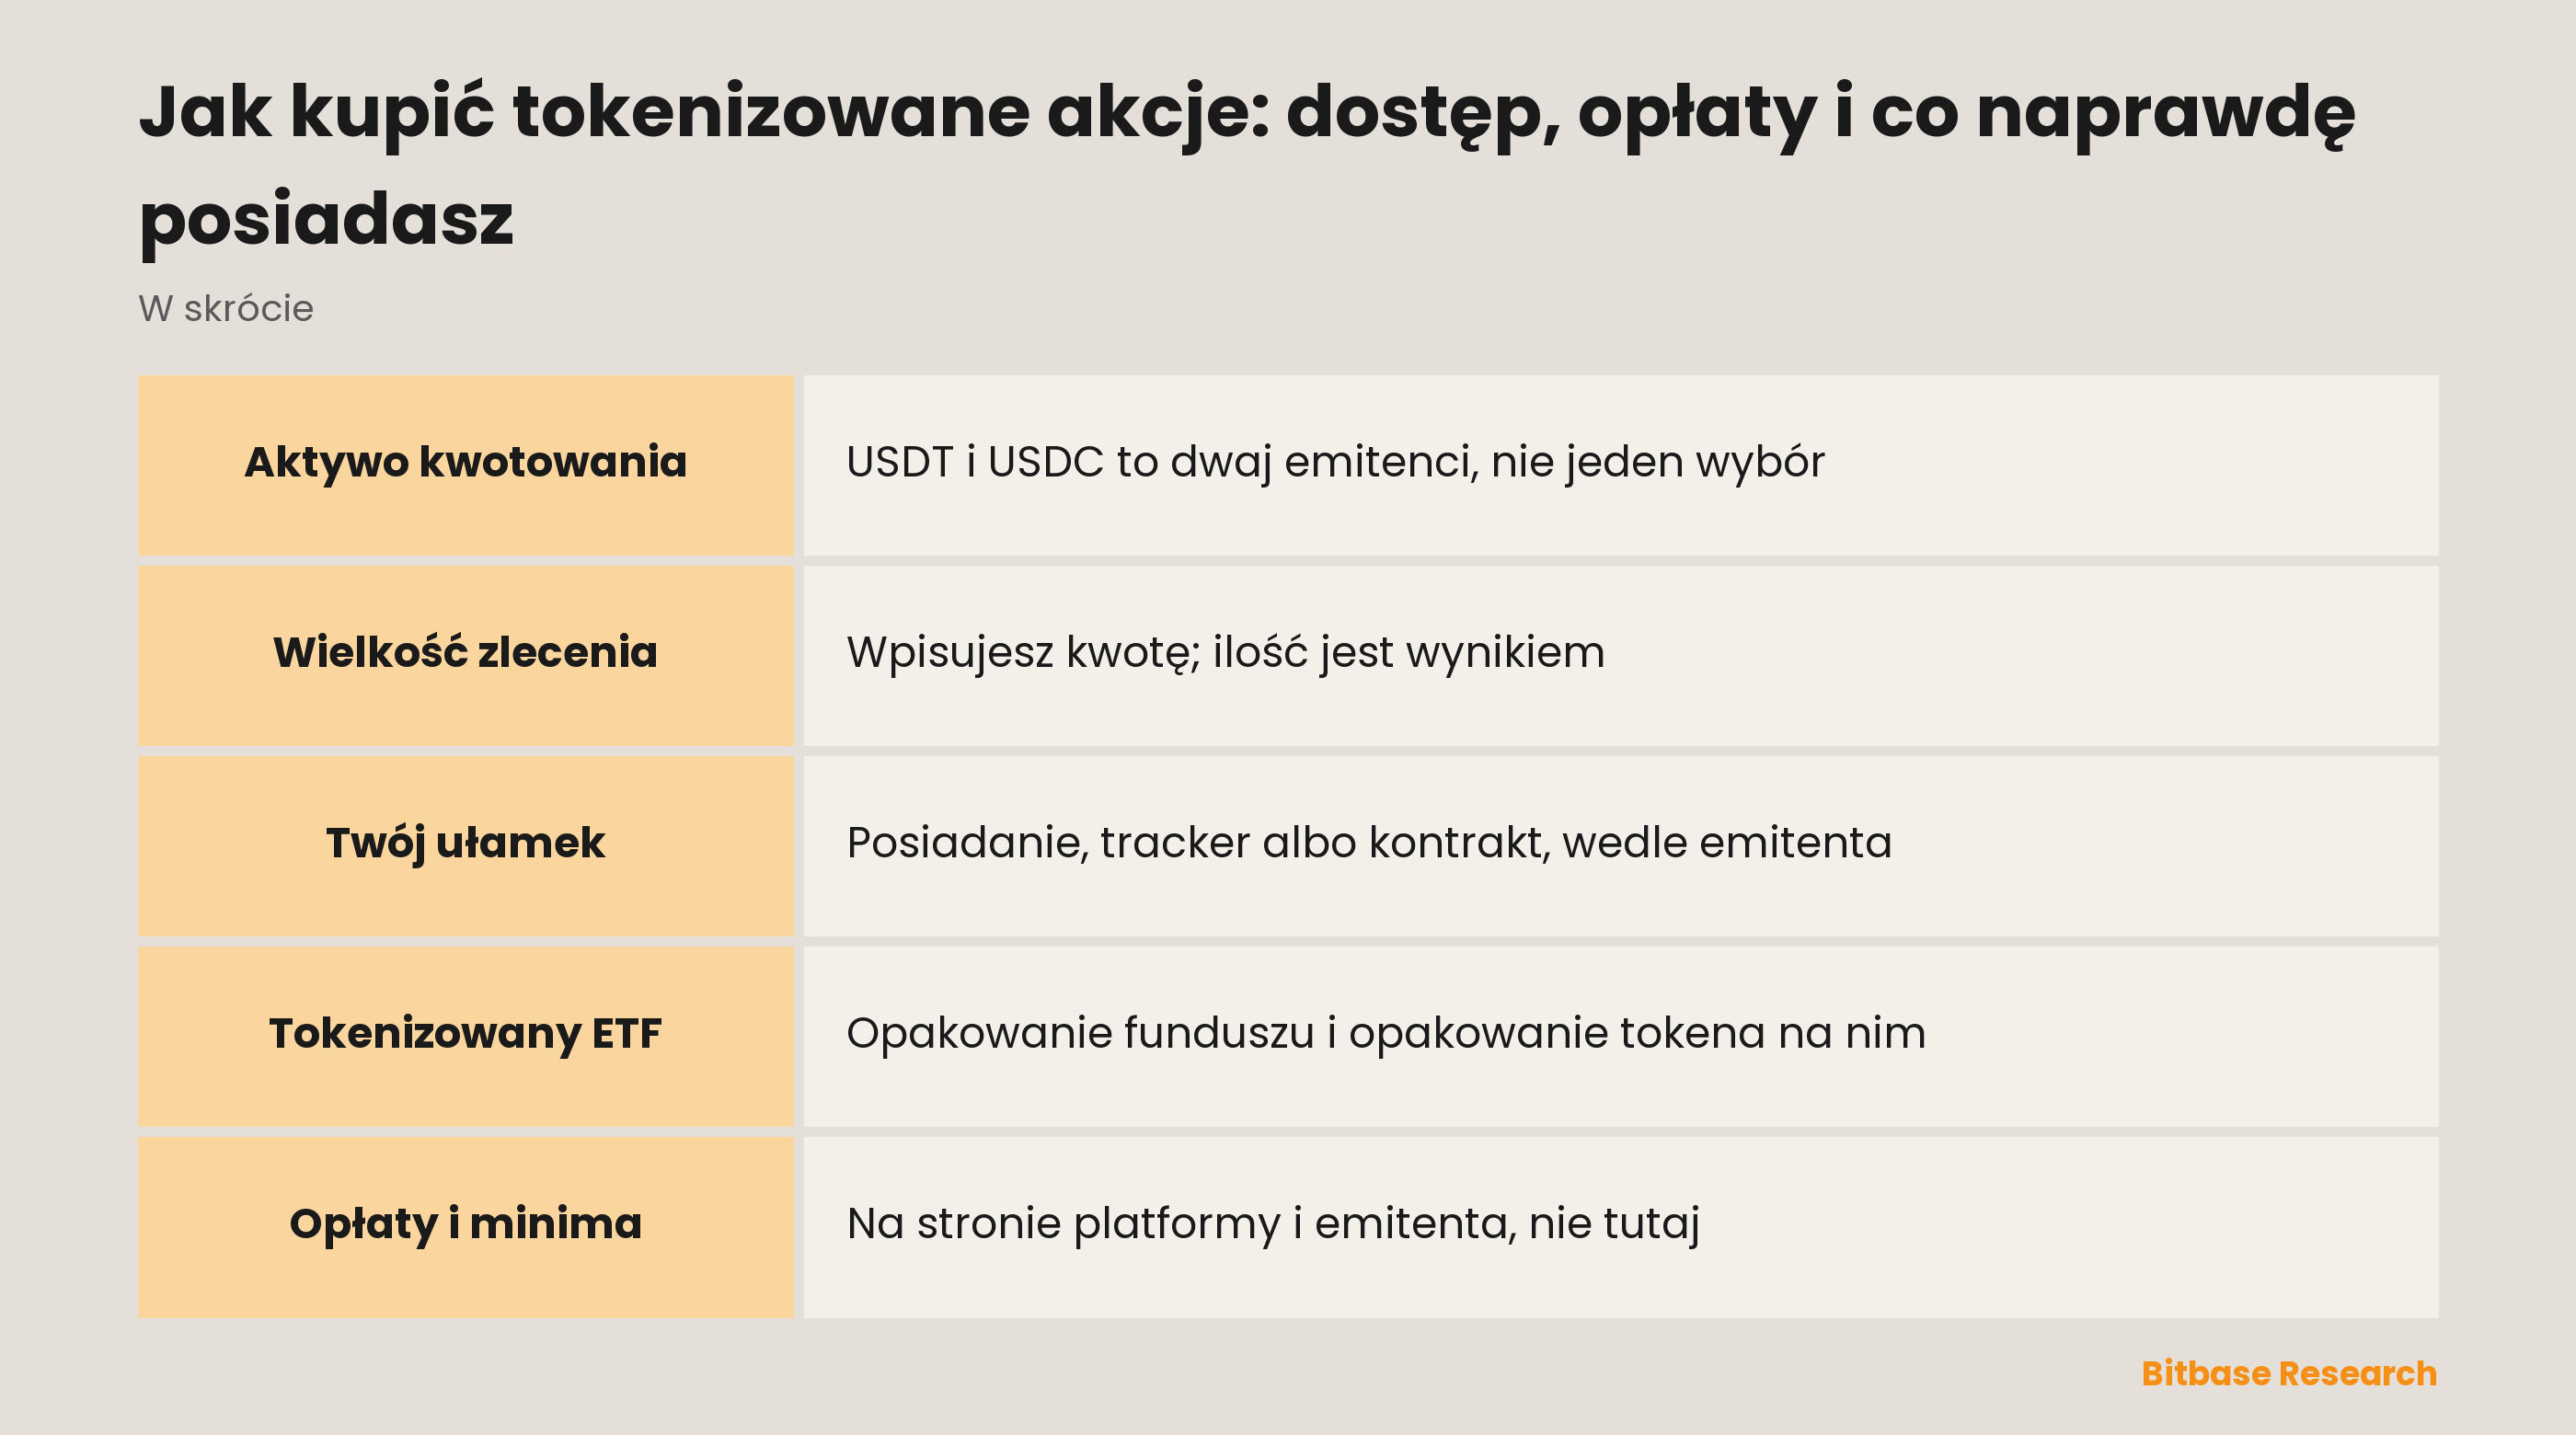
Tokenizowana akcja handluje się w parze, a strona, którą płacisz, jest osobnym aktywem. USDT i USDC są zbudowane tak, by trzymać wartość wobec dolara, ale wypuszczają je różni emitenci i rezerwy mają ułożone inaczej; czym różnią się dwa największe stablecoiny pokazuje, gdzie się rozchodzą. To, w którym z nich kwotowany jest arkusz, jest cechą arkusza, a nie akcji.
Wynikają z tego dwie rzeczy. Jeśli twoje saldo jest w jednym, a interesujący cię rynek kwotowany jest w drugim, pierwszym odcinkiem transakcji staje się wymiana, z własnym spreadem i opłatą, zapłacona zanim powstanie jakakolwiek ekspozycja na akcję. A kwotowanie to relacja dwóch aktywów, więc tokenizowana akcja to struktura jednego emitenta wyceniona w zobowiązaniu drugiego.
Czy w ogóle kupować token, czy wziąć tę samą ekspozycję przez kontrakt wieczysty na akcję, rozstrzyga tekst o dwóch drogach z salda w stablecoinie; porównanie posiadania z kontraktem mieszka tam. Wszystko poniżej zakłada, że decyzja padła na token, i pyta o samo zlecenie.
Zlecenie na kwotę, a nie na liczbę akcji
U brokera jednostką jest akcja, a kupno jej części to osobny program brokera. Na rynku tokenowym jednostką jest token, a podzielność siedzi w samym formacie: saldo ma miejsca po przecinku, więc zlecenie jest ilością z ułamkiem, zanim ktokolwiek zdecyduje się dopuścić ułamki. To, co gdzie indziej sprzedaje się jako dostęp ułamkowy, na tych szynach jest po prostu tym, czym format był od początku.
Zmienia się też to, co mówi ci wykonanie. Wpisanie kwoty jest równie naturalne co wpisanie liczby, a zlecenie na kwotę rozwiązuje się w tę ilość, którą arkusz odda po dostępnych cenach: ilość jest wynikiem, a nie poleceniem, a cena czytana potem jest średnią z wykonań.
Ułamkiem czego właściwie jest ten ułamek
Podzielność odpowiada na pytanie, jak drobno. Nie odpowiada, czego, a tę odpowiedź daje emitent, a nie przecinek. Czterej emitenci odpowiadają różnie; pełne zestawienie stoi w tekście o tym, co ticker mówi o emitencie.
Tam, gdzie zabezpieczenie jest jeden do jednego, arytmetyka jest taka, jakiej się spodziewasz. Backed opisuje każdy xStock jako zabezpieczony 1:1 aktywem bazowym w regulowanym powiernictwie; Dinari opisuje dShare jako token zabezpieczony 1:1 papierem wartościowym, tworzony i niszczony dopiero po wykonaniu odpowiadającego mu zlecenia u jej brokera Alpaca. Dziesiąta część każdego z nich stoi naprzeciw dziesiątej części tego samego posiadania.
Ondo jest zbudowane inaczej. Jego dokumentacja mówi, że jeden token niekoniecznie odpowiada wartości jednej akcji i że cena jednego tokena nie zawsze pokrywa się z ceną aktywa bazowego. To instrument całkowitego zwrotu: dywidendy są reinwestowane po potrąceniu podatku u źródła, a nie wypłacane, a Ondo zaznacza, że posiadacze nie otrzymują akcjonariuszowego prawa głosu, ustawowych praw do informacji ani innych praw akcjonariusza. Wpisany tu ułamek kupuje kawałek tego instrumentu.
Robinhood jest rzeczą jeszcze innego rodzaju. Opisuje Classic Stock Tokens jako kontrakty pochodne między tobą a Robinhoodem, wyceniane po cenach papierów bazowych, ale nieprzyznające do nich praw, i mówi, że aktywa bazowe należą do samego Robinhooda i są przechowywane w licencjonowanej w USA instytucji. Wpisany tu ułamek kupuje kawałek kontraktu, a po drugiej stronie tego kontraktu siedzi sama firma.
Ta sama liczba, to samo pole, trzy różne roszczenia.
Tokenizowane ETF-y to opakowanie na opakowaniu
Wyrażenie obejmuje nie tylko spółki, ale i fundusze: Backed opisuje xStocks jako tokenizowane reprezentacje konkretnych akcji amerykańskich i ETF-ów, a Robinhood zaznacza, że jego tokeny nie dają praw do bazowych akcji ani ETP. Obaj emitenci wymieniają produkty giełdowe we własnym opisie tego, co wypuszczają.
Jednostka funduszu sama w sobie jest już opakowaniem. Fundusz trzyma koszyk, zarządzający decyduje, co w nim jest i ile kosztuje jego prowadzenie, a jednostka to roszczenie wobec funduszu, a nie wobec spółek w środku. Stokenizuj tę jednostkę, a na wierzch trafia drugie opakowanie, napisane przez inną stronę.
| Pytanie | Na dole: fundusz | Na wierzchu: token |
|---|---|---|
| Co trzyma | Koszyk papierów wartościowych | To, co daje struktura emitenta |
| Kto pisze warunki | Zarządzający, w dokumentach funduszu | Emitent tokena, we własnej dokumentacji |
| Wobec czego roszczenie | Wobec jednostek funduszu, nie jego lokat | Jeden do jednego, tracker albo kontrakt |
| Kiedy się handluje | Sesja rynku notowań | Własny tydzień emitenta, może się nie zgadzać |
| Jak dociera wypłata | Wedle polityki samego funduszu | Reinwestycja, gotówka albo tokeny |
Czytaj kolumny jako stos, a nie jako porównanie: pytanie, które zwykle zadaje się raz, ma teraz dwie odpowiedzi, a do ciebie dociera odpowiedź zewnętrzna przepuszczona przez wewnętrzną. Skąd bierze się sama warstwa funduszu, opisują tokenizowane papiery wartościowe i fundusze. Najpierw rozpoznaj fundusz, potem emitenta, i licz się z dwoma zestawami warunków pisanymi przez strony, które nigdy się nie konsultowały.
Trzy strony: opłaty, minima i dostęp
Nie ma tu jednej opłaty, bo nie ma jednej strony. Na wejściu i na wyjściu płacisz prowizję platformy i spread; niżej leżą warunki emitenta co do tworzenia i umarzania jednostek; jeszcze niżej, jeśli na dole jest fundusz, jego własne koszty. Trzy warstwy, trzy miejsca.
Z minimami jest tak samo. To, czego ludzie szukają jako minimalnej kwoty inwestycji, to co najmniej dwie liczby, a nie jedna: najmniejsze zlecenie, jakie przyjmie platforma, i najmniejsza jednostka, jaką emitent utworzy albo umorzy. Ustala się je niezależnie i bywają zmieniane, dlatego żadna z nich nie ma czego szukać w tekście czytanym pół roku później.
Dostęp to trzecia strona i należy ona do emitenta. Ondo opisuje swoje tokenizowane akcje jako ogólnie dostępne dla inwestorów spoza USA, z zastrzeżeniem ograniczeń jurysdykcyjnych i innych; Backed zaznacza, że xStocks nie są dostępne w Stanach Zjednoczonych ani dla osób amerykańskich; Robinhood oferuje swój produkt przez Robinhood Europe, UAB pod nadzorem Banku Litwy; Dinari publikuje własne ograniczenia, w tym listę niewspieranych krajów. Czy dana nazwa jest w ogóle notowana na platformie, to osobne pytanie, więc uprawnienie i zasięg to dwa warunki, a zlecenie potrzebuje obu.
Wyjście: arkusz i druga furtka emitenta
Większość wyjść idzie przez wejście: sprzedajesz w tym samym arkuszu, dostajesz stablecoina, a prowizja i spread naliczają się drugi raz. Nic nie było zapisane na twoje nazwisko, więc nie ma cyklu rozliczeniowego do rozplątania.
Druga furtka prowadzi do emitenta i u każdego ma inny kształt. Ondo opisuje tworzenie i niszczenie tokenów jako natychmiastowe, a kupno lub sprzedaż jako jedną atomową transakcję; Dinari wiąże tworzenie i niszczenie z wykonaniem zlecenia u swojego brokera, więc ta furtka otwiera się w tempie tamtego rynku, a nie łańcucha. Co i na jakich warunkach wypłaca się przy umorzeniu, stoi w warunkach samego emitenta i nigdzie indziej.
Jedno nie podlega żadnej z furtek. Wyjście jest tyle warte, ile w danej chwili wart jest arkusz, a token, którego emitent trzyma szerszy tydzień niż rynek pierwotny, da się sprzedać w godzinach, w których rynek bazowy nic o cenie nie mówi; cienki arkusz o takiej porze jest cechą tej konstrukcji, a nie awarią.
Podsumowanie
Zlecenie na tokenizowaną akcję wygląda na jedną decyzję, a zawiera cztery. Stablecoin po drugiej stronie to drugi emitent, którego bierzesz na siebie. Emitent tokena decyduje, czy twój ułamek jest kawałkiem posiadania, trackera czy kontraktu. Fundusz na dole, jeśli jest, dokłada drugi zestaw warunków, którego nikt nie uzgodnił z pierwszym. A opłaty, minima i uprawnienia są opublikowane gdzie indziej niż tutaj.
Pracy przed zleceniem jest niewiele i jest konkretna: przeczytać własny opis tokena u emitenta, znaleźć dokumenty funduszu, jeśli fundusz jest, i sprawdzić obie dolne granice oraz oba progi tam, gdzie je ustalono. Dalej jest to zwykłe zlecenie: na kwotę, wykonane po średniej cenie i odsprzedane w tym samym arkuszu.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje Eli Lilly (LLY): metody handlu, koszty i ryzyko
- Jak kupić QEW: równe wagi, koszty i porównanie z QQQ
- Jak kupić QQQM i porównać go z QQQ
- Jak kupić WMT: dShare na Walmart i kontrakt perpetual
- Formacje podwójny szczyt i podwójne dno
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Przegląd Ondo Stocks: nie jeden token na akcję, tracker całkowitego zwrotu, prawa posiadaczy i natychmiastowa emisja docs.ondo.finance
[2] Oficjalna strona xStocks: tokenizowane reprezentacje akcji USA i ETF, zabezpieczenie jeden do jednego xstocks.com
[3] Robinhood Europe: Classic Stock Tokens jako kontrakty pochodne bez praw do bazowych akcji ani ETP robinhood.com
[4] Dokumentacja Dinari: dShare zabezpieczony jeden do jednego, tworzony dopiero po wykonaniu zlecenia u Alpaca docs.dinari.com