NQ i MNQ opiewają na ten sam indeks, kwotują tym samym krokiem i kończą notowania w to samo popołudnie. Dzieli je jedna wielkość — ile dolarów wart jest jeden punkt indeksu — i ta proporcja jeden do dziesięciu przenosi się dalej: na depozyt, na najmniejszą pozycję, jaką da się utrzymać, oraz na liczbę kontraktów, które trzeba przerolować w dacie kwartalnej. Czego nie zmienia, to ryzyko przypadające na każdego dolara ekspozycji.
Jeden indeks w dwóch rozmiarach
Kontrakt E-mini Nasdaq-100, ticker NQ, to $20 razy indeks Nasdaq-100. Micro E-mini Nasdaq-100, ticker MNQ, to $2 razy ten sam indeks. Reszta definicji nie drgnie: ten sam instrument bazowy, te same miesiące notowań, ta sama giełda, ta sama procedura rozliczenia końcowego. Mikrokontrakt to E-mini podzielony przez dziesięć i istnieje właśnie po to, żeby pozycję dało się zmniejszyć bez zmiany tego, jak instrument się zachowuje.
Jedno wyjaśnienie usuwa większość zamieszania wokół tych tickerów. NQ śledzi indeks Nasdaq-100, a QQQ to fundusz notowany na giełdzie, który śledzi ten sam indeks. Nazywanie NQ „kontraktem na QQQ” wtłacza dwa różne produkty w jedną nazwę: jednostka funduszu to własność portfela, a kontrakt terminowy to umowa o poziom indeksu. Czym ten fundusz staje się na giełdzie kryptowalutowej, opisuje osobny tekst; jak zbudowany jest sam indeks, wyjaśnia artykuł o kontraktach na Nasdaq-100.
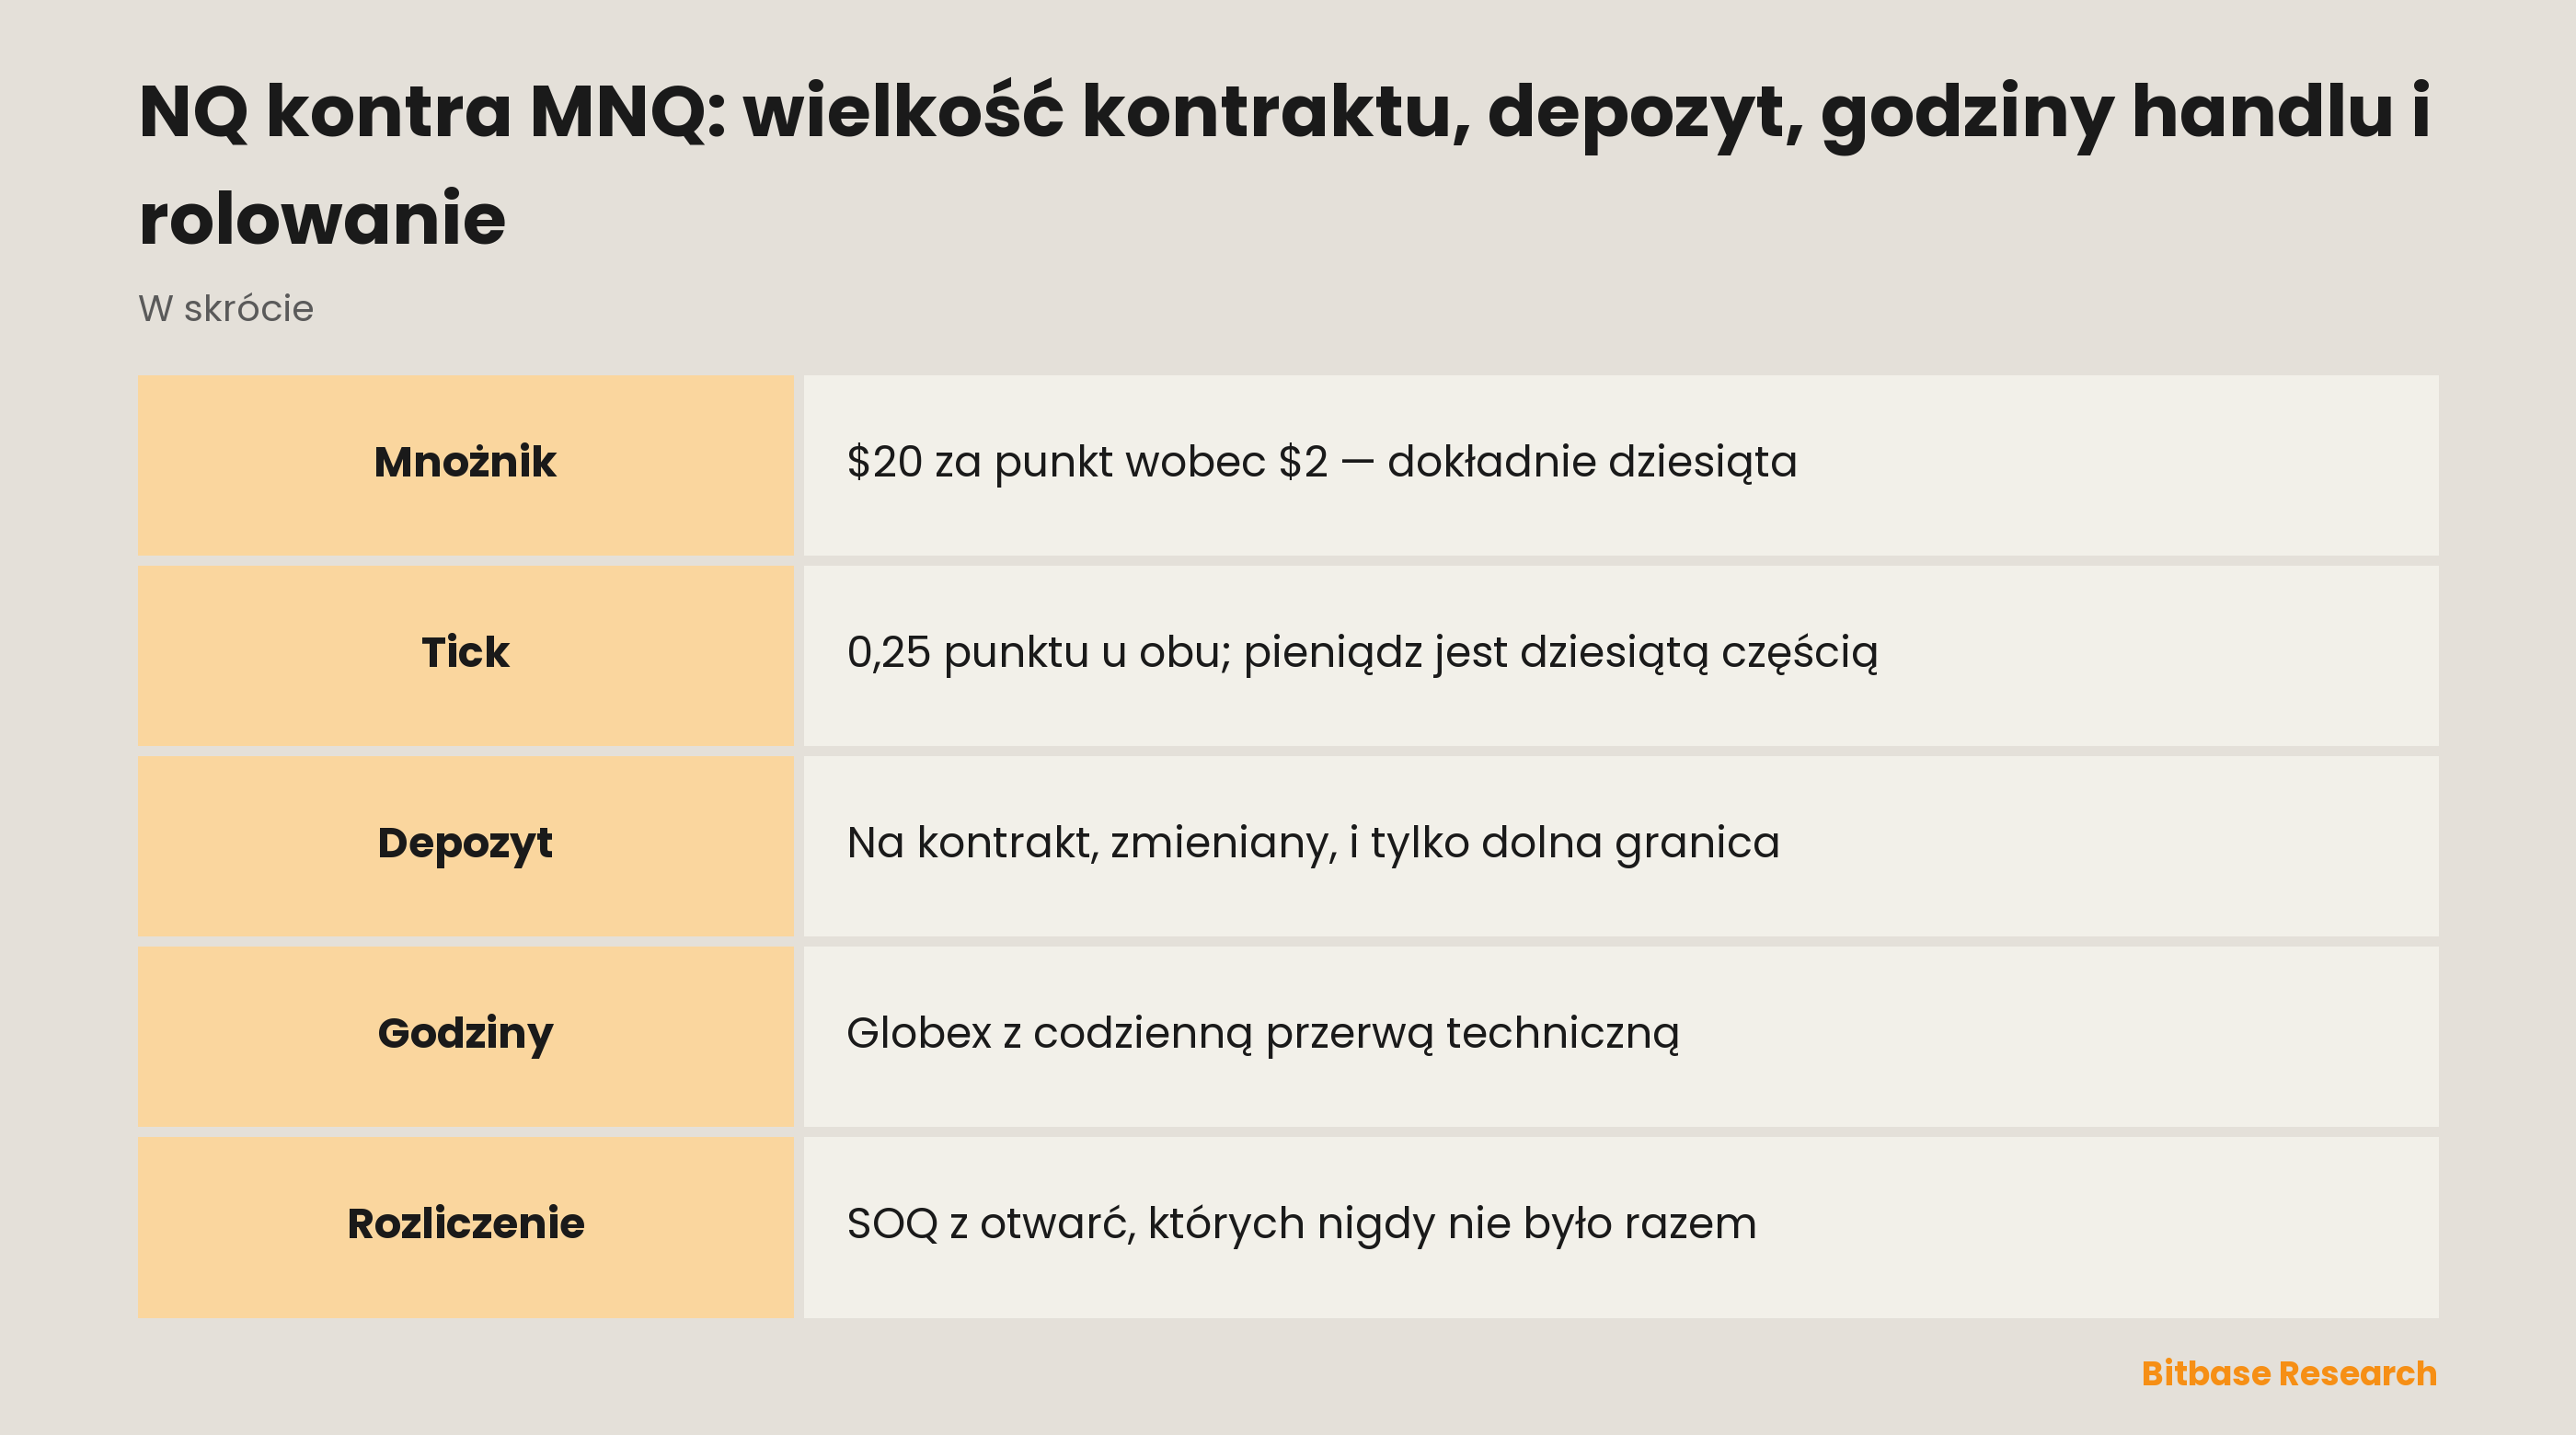
Druga rzecz wymagająca precyzji to tick. Oba kontrakty kwotują minimalnym krokiem 0,25 punktu indeksu — rozdzielczość ceny jest identyczna, a nie dziesięć razy mniejsza. Ale mnożnik jest dziesięć razy mniejszy, więc i pieniądz w jednym ticku jest dziesięć razy mniejszy: tick wart jest $5 na NQ i pięćdziesiąt centów na MNQ. MNQ nie daje dokładniejszego obrazu rynku, tylko dokładniejszy obraz rachunku.
Dwie specyfikacje obok siebie
| Parametr | NQ (E-mini) | MNQ (Micro E-mini) |
|---|---|---|
| Mnożnik | $20 za punkt indeksu | $2 za punkt indeksu |
| Minimalny tick | 0,25 punktu indeksu | 0,25 punktu indeksu |
| Pieniądz w jednym ticku | $5 | Dziesiąta część E-mini |
| Miesiące notowań | Marzec, czerwiec, wrzesień, grudzień | Tak samo |
| Ostatni dzień handlu | Trzeci piątek miesiąca kontraktu | Tak samo |
| Rozliczenie | Gotówkowe, wobec wyliczenia na otwarciu | Tak samo |
| Sesja | CME Globex, od niedzieli wieczorem do piątku po południu | Tak samo |
Różnią się wyłącznie trzy pierwsze wiersze i wszystkie trzy o ten sam mnożnik. Reszta jest identyczna, i w tym rzecz: wybór między NQ a MNQ to decyzja o wielkości pozycji, a nie o tym, na jakim rynku być.
Dlaczego mikrokontrakt ma dziesięć razy mniejszy depozyt
Depozyt nie jest tu ani opłatą, ani ceną. To zabezpieczenie wniesione pod pozycję, żeby izba rozliczeniowa była kryta przez cały czas jej trwania, i ustala się je na kontrakt. Mikrokontrakt niesie dziesiątą część nominału E-mini, więc zabezpieczenie pod niego też jest dziesiątą częścią: dziesięć MNQ wymaga mniej więcej depozytu jednego NQ, bo to mniej więcej ta sama pozycja.
Ta równoważność sprawia, że zdanie „mikrokontrakt jest mniej ryzykowny” jest błędne. Mniejszy jest nominał kontraktu, a nie dźwignia i nie ryzyko. Dźwignia to stosunek nominału pod pozycją do pieniędzy za nią i zależy od tego, ile kontraktów się trzyma, a nie od tego, który to kontrakt.
Dwie rzeczy ważą tu więcej niż jakakolwiek liczba. Depozyt giełdowy jest zmieniany wraz ze zmiennością, więc liczba przepisana z poradnika już się zmieniła. I jest dolną granicą, nie górną: broker może zażądać więcej. Dlatego w tym tekście nie pada żadna kwota — wiążąca liczba leży na stronie specyfikacji giełdy i u brokera, a czytać ją trzeba w dniu, w którym jest potrzebna.
Trzy kalendarze, które się nie pokrywają
Pozycja w NQ albo MNQ tkwi między trzema harmonogramami, a większość niespodzianek, jakie te kontrakty sprawiają, bierze się z założenia, że harmonogram jest jeden. Własny harmonogram kontraktu to CME Globex: od niedzieli 18:00 ET do piątku 17:00 ET, przy czym codziennie od 17:00 do 18:00 ET trwa przerwa techniczna. Prawie bez przerwy, ale to nie jest 24/7, a znikająca każdego wieczora godzina jest prawdziwą godziną, w której żadnego zlecenia nie da się obsłużyć.
Harmonogram instrumentu bazowego to amerykańska sesja akcyjna, znacznie krótsza. Przez większość dnia roboczego kontrakt kwotuje rynek, na którym akcje składowe w ogóle nie są notowane, więc ruch z nocy powstaje najpierw w kontrakcie, a do indeksu dociera dopiero wtedy, gdy te akcje znów się otworzą.
Trzeci harmonogram należy do innego instrumentu: kontrakt wieczysty nie ma ani przerwy technicznej, ani terminu wygaśnięcia, zamiast rolowania płaci okresowe finansowanie, a ten kompromis rozpisano osobno. Czytanie sesji futures tak, jakby była sesją kontraktu wieczystego, to najpewniejszy sposób, by dać się zaskoczyć w piątkowe popołudnie.
Rolowanie kwartalne
Oba kontrakty notowane są w cyklu kwartalnym: marzec, czerwiec, wrzesień i grudzień, a każdy kończy handel w trzeci piątek swojego miesiąca. Pozycję, która ma przetrwać tę datę, trzeba przerolować — zamknąć wygasający kontrakt i otworzyć następny — bo sama naprzód nie przejdzie.
Koszt rolowania to nie opłata. To różnica cen między dwoma kontraktami w chwili zawarcia transakcji plus to, co zabiorą spread i głębokość arkusza tego dnia. Strukturalnie jest to coś innego niż finansowanie: rolowanie jest skokowe i wpisane w kalendarz, finansowanie gładkie i ciągłe. Żadne nie jest z zasady tańsze — mają inny kształt, a to właśnie w kształt uderza horyzont utrzymania pozycji.
Rolowanie MNQ ma jedną asymetrię. Mikrokontrakt jest dziesięć razy mniejszy, więc ta sama ekspozycja to dziesięć razy więcej kontraktów do przeniesienia. Przy jednym czy dwóch niewidoczne; przy skali staje się osobnym problemem wykonania.
Czym naprawdę jest końcowa cena rozliczeniowa
Oba kontrakty rozliczane są gotówkowo, a liczba, wobec której następuje rozliczenie, nazywa się specjalnym kwotowaniem otwarcia, w skrócie SOQ. Wylicza się je, słowami samej giełdy, „na podstawie ceny otwarcia każdej spółki wchodzącej w skład danego indeksu, niezależnie od tego, kiedy te spółki się otworzą”.
Obie połowy tego zdania pracują. Na wejściu są ceny otwarcia — nie zamknięcia i nie odczyt ze środka sesji — a każda z nich należy do konkretnej spółki i jest brana w chwili, gdy otworzyła się właśnie ta spółka, co w trzeci piątek potrafi rozciągnąć się na wiele minut.
Dalej zaczyna się to, co zaskakuje. Wartość rozliczeniowa jest złożona z cen, które nigdy nie istniały w tej samej chwili. To nie jest migawka indeksu z jakiegokolwiek momentu, więc może różnić się od każdego poziomu indeksu wydrukowanego tego dnia, łącznie z tym widocznym w chwili zakończenia notowań. Pozycja doprowadzona do wygaśnięcia rozlicza się wobec konstrukcji — i sam ten argument wystarczy, by traktować trzeci piątek jako datę z własną mechaniką.
Podsumowanie
NQ i MNQ to jeden kontrakt w dwóch rozmiarach: $20 i $2 za punkt indeksu, ten sam tick 0,25 punktu, te same miesiące kwartalne, to samo rozliczenie gotówkowe. Mikrokontrakt obniża najmniejszą pozycję, jaką można trzymać; nie obniża ani dźwigni, ani ryzyka na dolara ekspozycji. Depozyt skaluje się razem z nominałem i pozostaje tylko dolną granicą pod tym, czego zażąda broker. Trzy kalendarze biegną naraz, a do kontraktu należy wyłącznie Globex. I cztery razy w roku oba rozliczają się wobec liczby złożonej z cen otwarcia, które nigdy nie wystąpiły jednocześnie.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- ES i MES: wielkość kontraktu, depozyt, godziny handlu, rolowanie
- FOMC a instrumenty pochodne na akcje: zmienność, egzekucja i ryzyko pozycji
- Finansowanie kontraktów wieczystych na akcje: naliczanie, kierunek i koszt utrzymania
- Premia memetyczna: dlaczego memy wpływają na ceny
- Strategia handlu w zakresie
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Specyfikacja kontraktu CME E-mini Nasdaq-100: mnożnik, tick, miesiące notowań i rozliczenie www.cmegroup.com
[2] Specyfikacja CME Micro E-mini Nasdaq-100: dziesiąta część E-mini, ten sam tick i godziny www.cmegroup.com