Zbliżasz kartę jeden raz, a z tego jednego zakupu zarabiają cztery różne firmy — każda za inną pracę i każda na innej opłacie. Akcja spółki płatniczej to udział w jednej z tych warstw, nigdy w całym łańcuchu. Sensowne pytanie nie brzmi, czy firma zajmuje się płatnościami, tylko która opłata do niej trafia i przy kim zostaje ryzyko.
Cztery role przy jednym zakupie
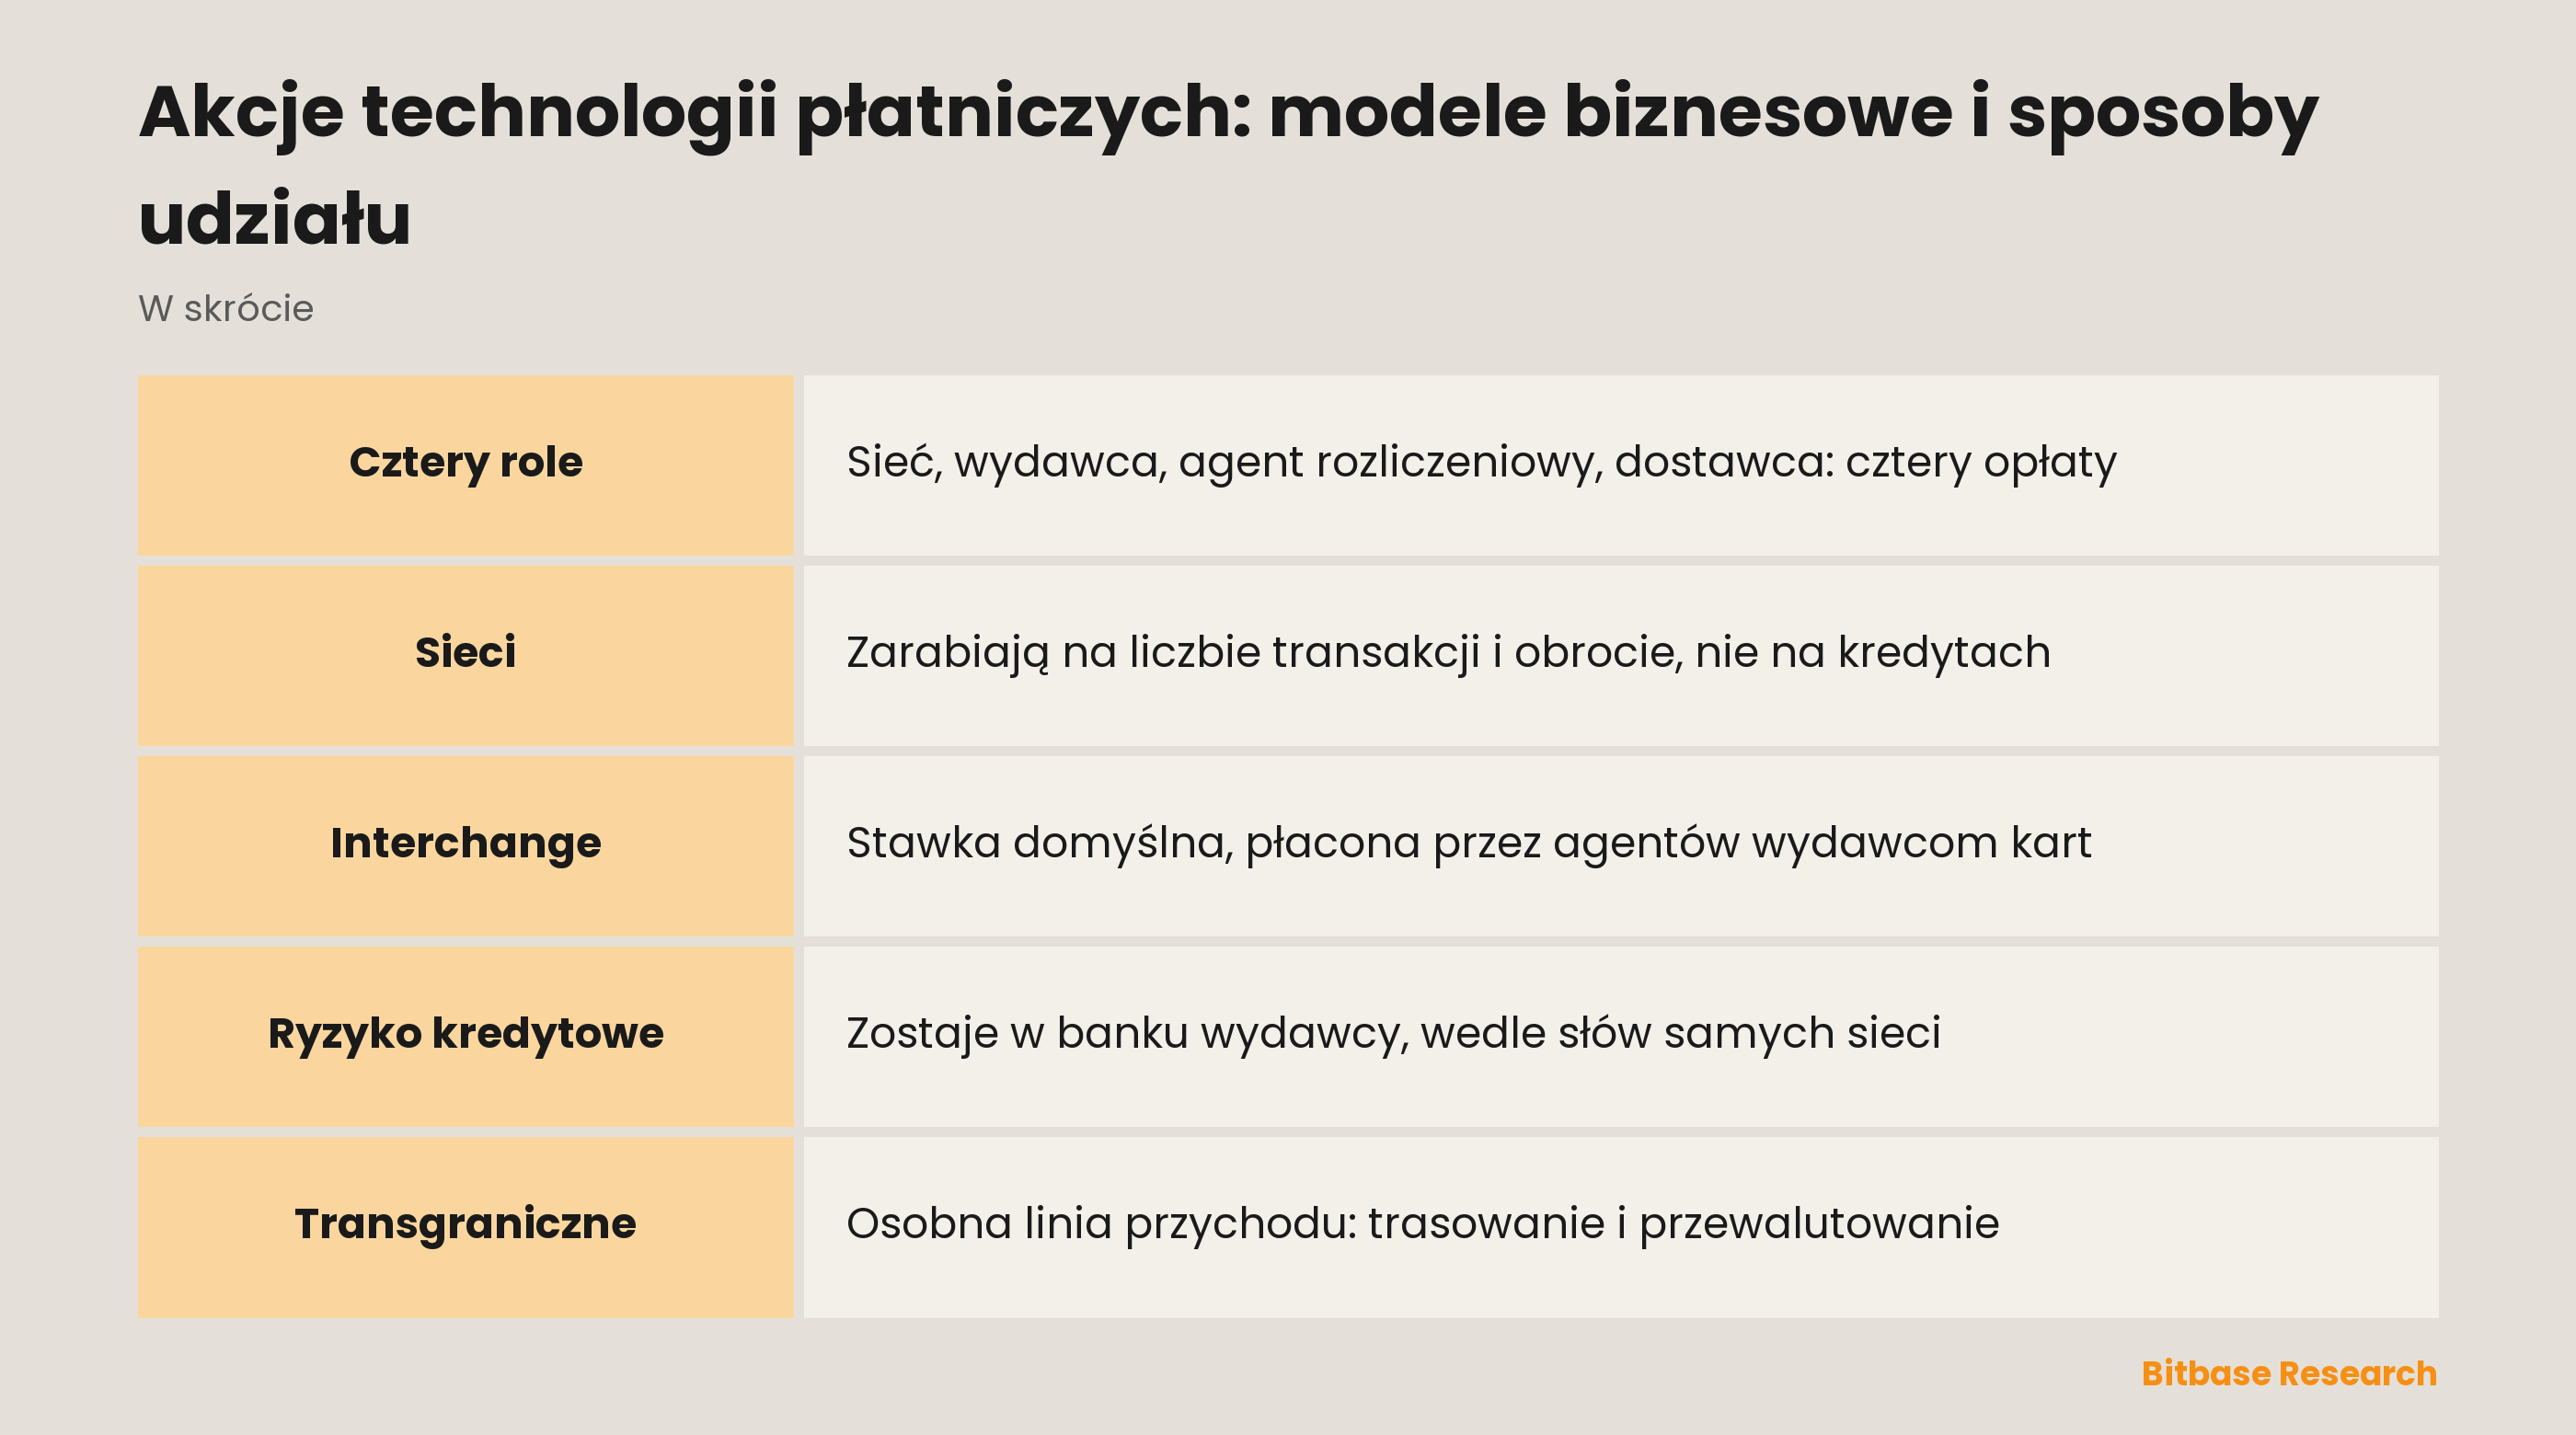
Płatności kartą działają w układzie czterostronnym, a te cztery strony to cztery osobne biznesy z osobnymi raportami rocznymi. Sieć kartowa przenosi komunikat autoryzacyjny i instrukcję rozliczeniową między bankami. Wydawca to bank, który dał kupującemu kartę i księguje zakup na jego rachunku. Agent rozliczeniowy podpisuje umowę ze sprzedawcą i płaci mu za sprzedaż. Dostawca usług płatniczych stoi przed sprzedawcą: kasa, terminal, oprogramowanie i często antyfraud.
Cztery pozycje, cztery różne pobrania z jednego zakupu. Żaden raport nie opisuje wszystkich czterech, bo żadna spółka ich nie zajmuje. Najpierw ustal warstwę, potem czytaj resztę.
| Warstwa | Co robi | Skąd pieniądze | Ryzyko kredytowe posiadacza |
|---|---|---|---|
| Sieć | Autoryzacja, kliring i rozliczenie między bankami | Opłaty od wydawców i agentów rozliczeniowych | Nie |
| Wydawca | Wydaje kartę, księguje zakup, pożycza pieniądze | Interchange oraz odsetki i opłaty za rachunek | Tak |
| Agent | Podpisuje sprzedawcę i płaci mu za sprzedaż | Własna marża ponad przenoszone koszty | Nie |
| Dostawca | Kasa, terminal, oprogramowanie, antyfraud | Opłaty od obsłużonego obrotu plus abonamenty | Sprawdź raport |
Co sieci naprawdę sprzedają
Visa Inc. jest spółką z Delaware, jej akcje klasy A są zarejestrowane na New York Stock Exchange pod tickerem V, a raport roczny obejmuje rok kończący się we wrześniu, nie w grudniu. Mastercard Incorporated, również z Delaware, notuje akcje klasy A na tej samej giełdzie pod tickerem MA i raportuje rok kalendarzowy. Dwóch sąsiadów w jednym biznesie i dwa różne kalendarze sprawozdawcze.
Visa wymienia cztery linie przychodu: usługową, przetwarzanie danych, transakcje międzynarodowe i pozostałe; przetwarzanie danych to autoryzacja, kliring i rozliczenie, dostęp do sieci oraz wsparcie. Nota o przychodach Mastercard tnie spółkę inaczej: na sieć płatniczą oraz usługi i rozwiązania dodane. Przychód sieci płatniczej, jak tam napisano, pochodzi z opłat od klientów, czyli wydawców, agentów rozliczeniowych i innych uczestników rynku, za przełączanie i inne usługi sieciowe, a także z opłat zależnych przede wszystkim od łącznego obrotu na kartach z jej znakami.
Zestaw oba opisy obok siebie, a kształt pod nimi jest ten sam. Sieć dostaje zapłatę za policzone transakcje i za obrót, który one niosą, nie za portfel kredytowy.
Opłata, którą sieć ustala i której nie zatrzymuje
Interchange to opłata, o której wszyscy słyszeli, i najczęściej przypisywana niewłaściwej firmie. Raport Visa mówi, że spółka ustala domyślne stawki interchange stosowane przy braku innych uzgodnionych warunków rozliczenia, że płacą je zwykle agenci rozliczeniowi wydawcom, i stawia granicę: opłaty, które Visa otrzymuje od wydawców i agentów, nie wywodzą się z tamtych. Mastercard pisze zbieżnie: stawki domyślne ustala ona sama albo instytucje finansowe, a interchange pobiera się od agentów i wypłaca wydawcom na pokrycie części poniesionych przez nich kosztów.
Jedna opłata jest więc ustalana przez sieć, ale przechodzi obok niej do wydawcy. Druga, własna opłata sieci, przy sieci zostaje. Trzecią, to co sprzedawca płaci ponad przeniesione koszty, ustala agent, a Mastercard wprost pisze, że stawek agentów nie ustala. Trzy opłaty w jednym zakupie i trzy różne strony, które o nich decydują. Każda jest inaczej negocjowana i regulowana na każdym rynku, dlatego poradnik to złe miejsce na konkretną liczbę.
Przy kim zostaje ryzyko kredytowe posiadacza karty
Obie sieci same wypowiadają zdanie, które oddziela je od banku. Visa pisze, że nie jest instytucją finansową, nie wydaje kart, nie udziela kredytu ani nie ustala stawek i opłat dla posiadaczy rachunków w jej produktach, i że nie czerpie z tego przychodu ani nie ponosi z tego ryzyka kredytowego. Mastercard pisze, że nie wydaje kart, nie udziela kredytu ani nie ustala i nie pobiera przychodu z oprocentowania i innych opłat, którymi wydawcy obciążają posiadaczy rachunków.
Kupujący, który przestaje spłacać, jest zatem problemem wydawcy. To zmienia zachowanie dwóch tickerów: przychód sieci zależy od tego, ile wydano, a przychód wydawcy od tego, ile pożyczono i oddano, a to nie ten sam dzień. Jak ta granica wygląda na poziomie spółki, pokazują teksty o języku raportów Visa i o Mastercard jako sieci pośrodku.
Linia transgraniczna raportowana osobno
Visa wydziela przychód z transakcji międzynarodowych jako osobną nazwaną linię: obsługa transakcji transgranicznych i przewalutowanie. Mastercard wlicza ten sam ruch do łącznego obrotu, definiując go jako obejmujący wolumen krajowy i transgraniczny.
W tej linii związane są dwie prace: poprowadzenie transakcji między krajami i zamiana jednej waluty na drugą. Granica zmienia więc ekonomikę zakupu identycznego pod każdym innym względem. Podróże, import i ruchy kursów docierają do tych spółek linią, którą czysto krajowe spojrzenie na konsumpcję pominie.
Strona sprzedawcy: portfele, acquiring i bramki
PayPal Holdings, Inc. notuje się na Nasdaq Global Select Market pod tickerem PYPL i opisuje model wprost: zarabia głównie na opłatach za realizację transakcji płatniczych i inne usługi związane z płatnościami, zwykle zależnych od wolumenu aktywności obsłużonego przez platformę. Druga linia to pozostałe usługi dodane: partnerstwa, odsetki i opłaty z produktów kredytowych dla konsumentów i sprzedawców, odsetki od określonych aktywów stojących za saldami klientów, opłaty za polecenia, abonamenty i usługi bramki. Przeczytaj tę listę uważnie: księga kredytowa i ekspozycja na stopy siedzą w spółce, którą większość odkłada do szuflady z portfelami.
Block, Inc., notowana na New York Stock Exchange pod tickerem XYZ i nosząca do końca 2021 roku nazwę Square, Inc., raportuje dwa segmenty, Square i Cash App, oraz trzy kategorie przychodu: Commerce Enablement, Financial Solutions i Bitcoin Ecosystem. Financial Solutions opisano jako produkty bankowe, kredytowe i do zarządzania pieniędzmi dla osób i firm; spółka prowadzi własny bank zależny Square Financial Services obok banków partnerskich. Ticker ma też stronę notowań na Bitbase, ale zapamiętać warto nazwy segmentów.
Co raporty mówią o kryptowalutach
Block jest tu przypadkiem najczystszym: ekspozycja krypto nie jest wnioskiem. Bitcoin Ecosystem to jedna z trzech kategorii przychodu w raporcie rocznym, obejmująca produkty bitcoinowe dla osób i firm. Trzymaj każde inne twierdzenie o krypto w tym sektorze przy tym samym progu: albo biznes pojawia się we własnych kategoriach przychodu spółki, albo nie, a komunikat prasowy to nie to samo co zaraportowana kategoria.
Jak płatność kryptowalutowa dociera do sprzedawcy, przez bramkę, powiernika, wymianę i zapis rozliczeniowy, to osobny mechanizm, opisany w tekście o bramkach płatności krypto i rozliczeniu ze sprzedawcą. Ta strona odpowiada na drugą połowę: która spółka giełdowa dostaje pieniądze.
Co otworzyć przed zakupem
Zacznij od strony tytułowej: nazwa prawna, giełda, ticker, data końca roku obrotowego. Dalej Item 1, czyli segmenty i kategorie przychodu słowami samej spółki, a nie czyimś streszczeniem. Potem Item 1A, gdzie spółka wylicza ryzyka strukturalne dla akcjonariuszy; czytaj najpierw nagłówki, potem akapity.
Raport Visa pokazuje, po co jest ten rozdział: nakładane przez państwa obowiązki lub ograniczenia wobec międzynarodowych systemów płatniczych mogą uniemożliwić spółce konkurowanie z dostawcami w niektórych krajach, i wymieniono Chiny oraz Indie. Ograniczenie tego, gdzie sieć w ogóle może działać, nie pojawi się w żadnej linii przychodu i żaden wskaźnik go nie odtworzy. Rankingi najlepszych nazw w sektorze starzeją się szybciej niż same biznesy, a dlaczego, wyjaśnia tekst o wyborze bez rankingu.
Podsumowanie
Technologia płatnicza to nie jeden biznes, więc i akcja płatnicza to nie jedna ekspozycja. Sieć dostaje zapłatę za policzone transakcje i na piśmie stwierdza, że nie kredytuje i nie ponosi ryzyka kredytowego posiadacza karty. Wydawca dostaje interchange i odsetki, i to ryzyko ponosi. Agent rozliczeniowy ustala własną marżę. Dostawca dostaje zapłatę od obsłużonego obrotu i, jak pokazują te raporty, może prowadzić też księgę kredytową. Każde zdanie powyżej pochodzi z raportu rocznego spółki, która w nim występuje.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić RSP: równe wagi, koszty i porównanie z SPY
- Jak kupić SCHD: ekspozycja dywidendowa, koszty i porównanie z QQQ
- Jak kupić akcje Snowflake (SNOW): metody handlu, koszty i ryzyko
- Akcje infrastruktury tokenizacji: które spółki są notowane i co widać w raportach
- VWAP wyjaśniony dla krypto traderów
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Raport roczny Visa Inc. 10-K: papiery, linie przychodu i interchange www.sec.gov
[2] Raport roczny Mastercard 10-K: nota o przychodach i granice własnej roli www.sec.gov
[3] Raport roczny Block, Inc. 10-K: dwa segmenty i trzy kategorie przychodu www.sec.gov
[4] Raport roczny PayPal Holdings 10-K: przychód z transakcji i usługi dodatkowe www.sec.gov