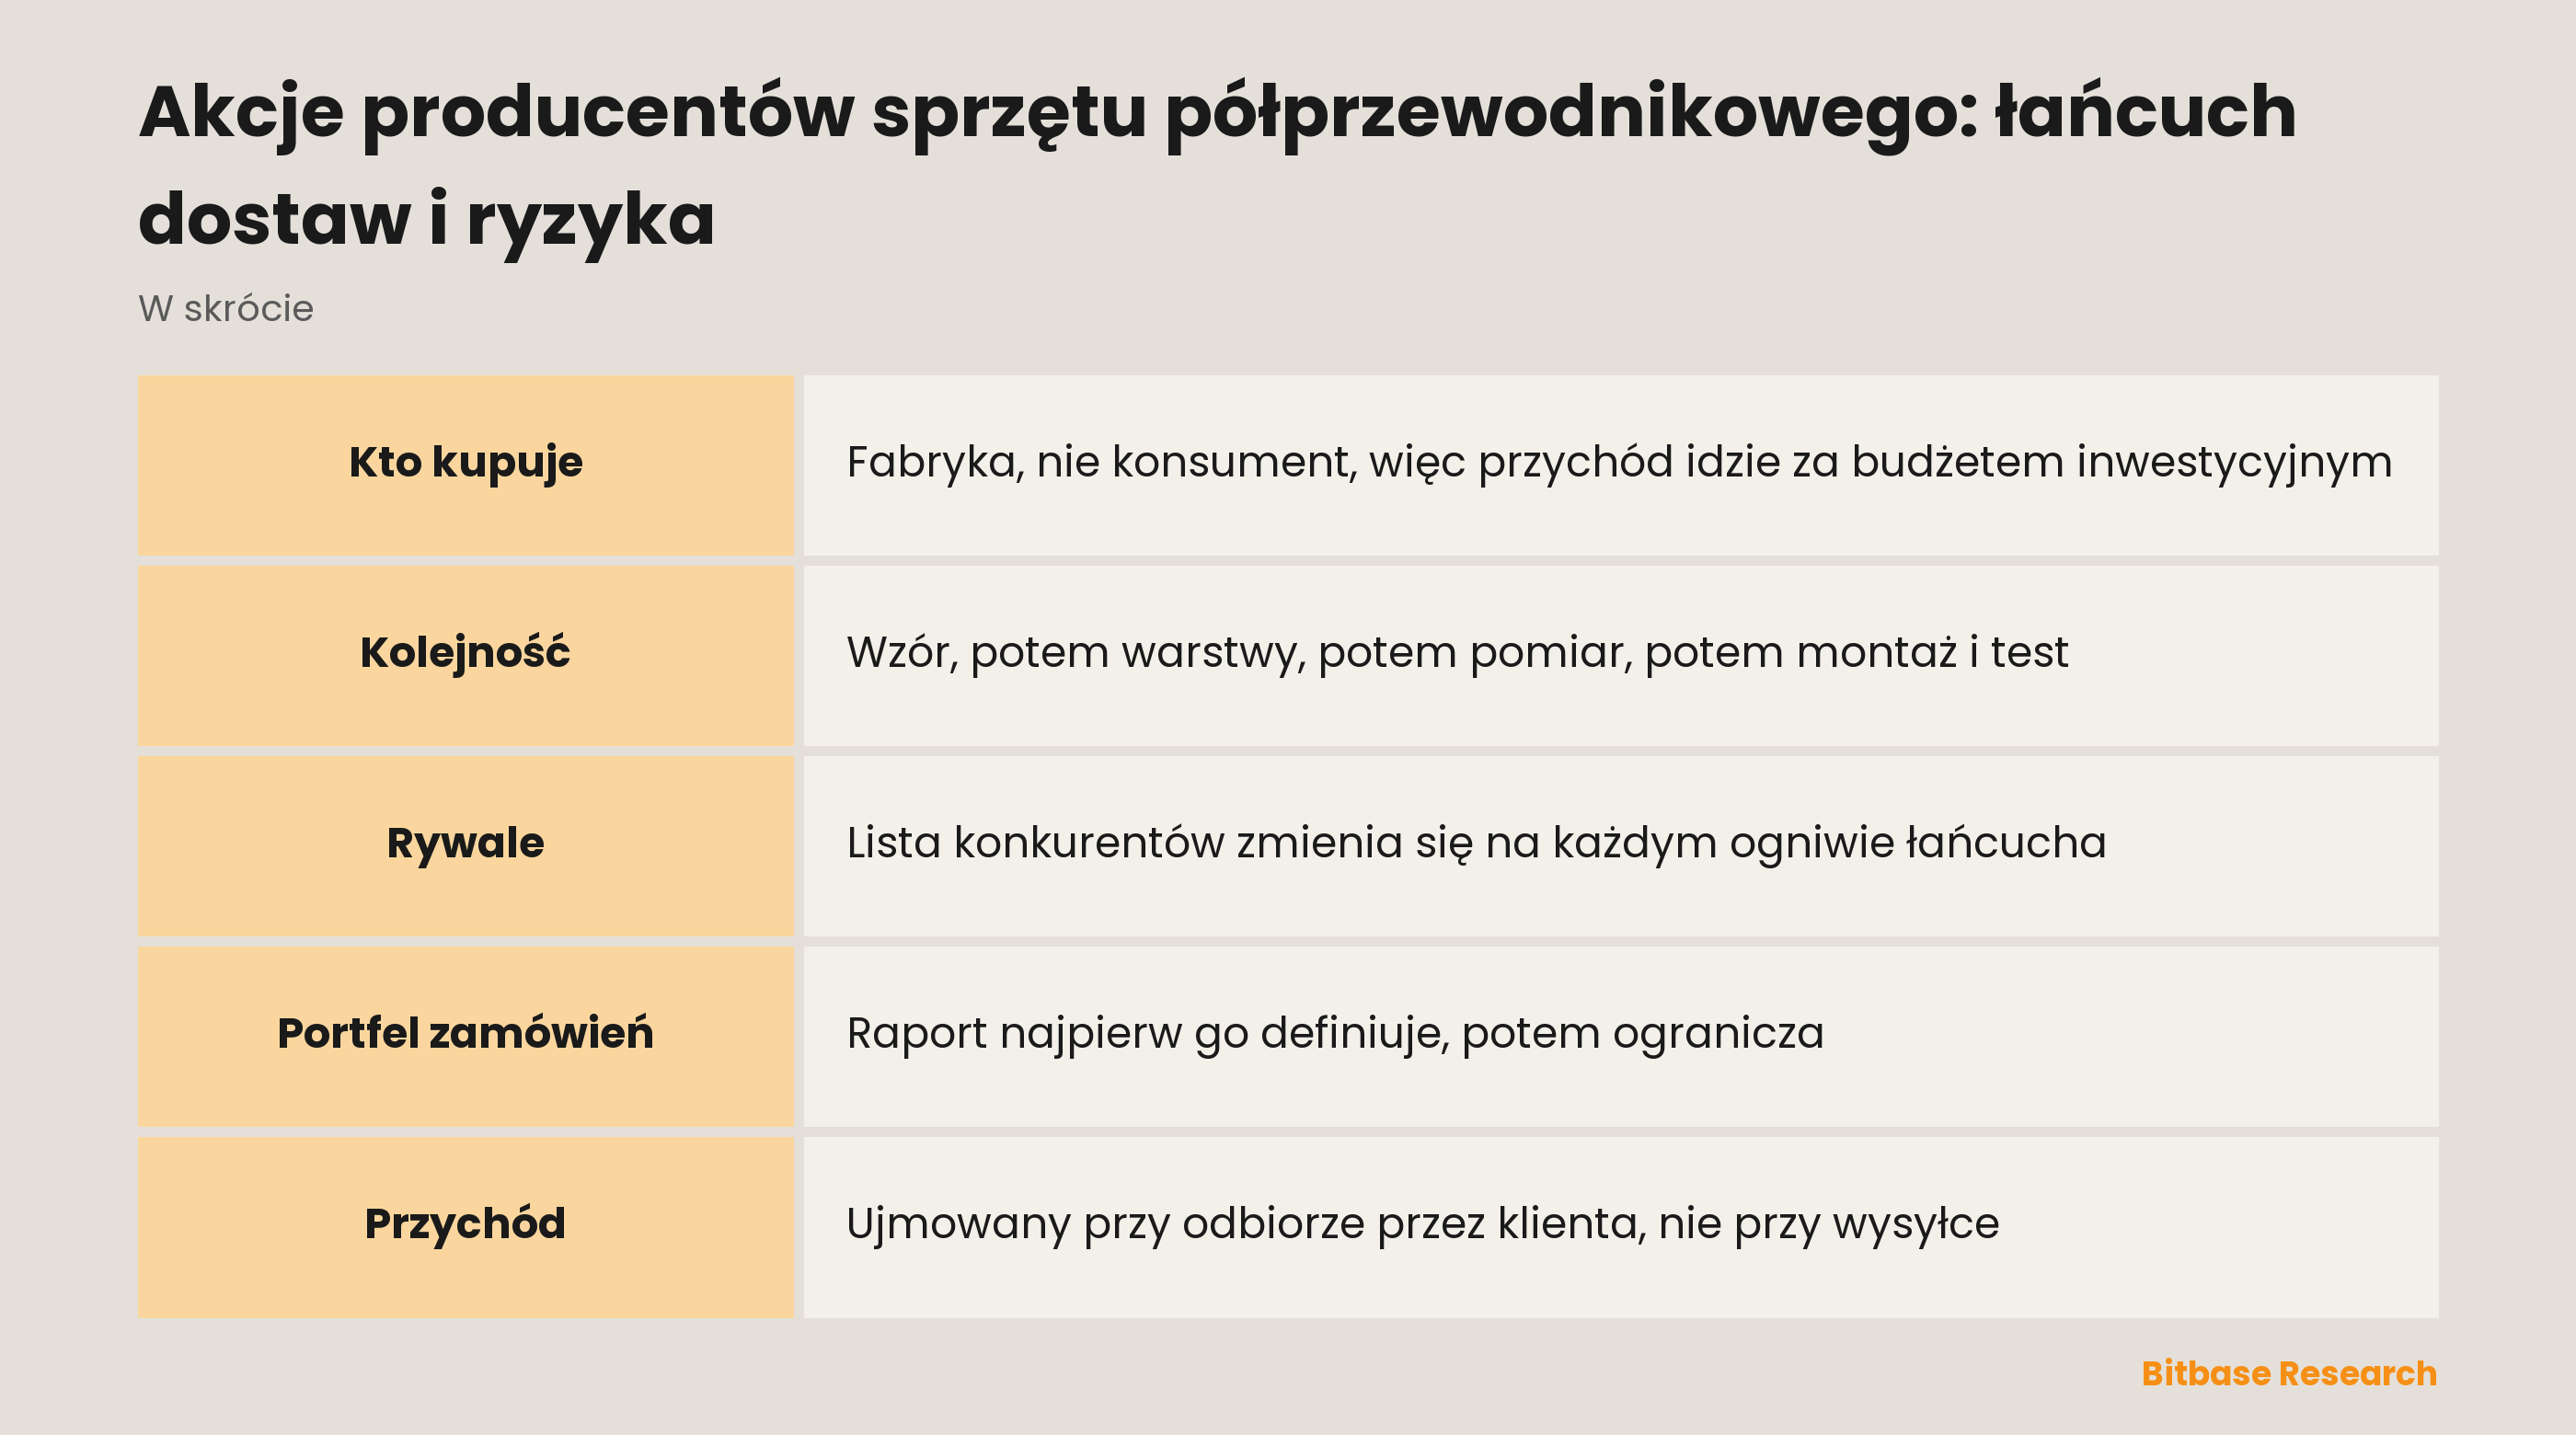
Zanim płytka krzemowa stanie się układem scalonym, przechodzi przez sztywną sekwencję maszyn, a każdy krok tej sekwencji dostarcza inna grupa spółek giełdowych. Kupującym jest fabryka, nie konsument, więc przychód idzie za budżetem inwestycyjnym klienta, a nie za wysyłkami chipów, i taki budżet zapada na lata przed wydatkiem. Dalej czytamy roczne raporty czterech takich spółek i przy każdym twierdzeniu wskazujemy akapit, który można otworzyć i sprawdzić.
Kto podpisuje zamówienie
Producenci sprzętu sprzedają tym, którzy mają fabryki: odlewniom kontraktowym, firmom zintegrowanym pionowo i wytwórcom pamięci. Innych nabywców te maszyny nie mają, a raporty wprost mówią, co to znaczy dla przychodu.
KLA pisze, że jej biznes „zależy od nakładów inwestycyjnych producentów półprzewodników, firm z nimi powiązanych oraz producentów urządzeń elektronicznych, a te napędza bieżący i oczekiwany popyt rynkowy na układy scalone i na produkty, w których są używane”. ASML mówi o własnych produktach to samo: sprzedaż „w dużej mierze zależy od poziomu nakładów inwestycyjnych producentów półprzewodników”.
Budżet inwestycyjny to nie krzywa popytu. Chipy mogą schodzić świetnie, podczas gdy robiące je fabryki pracują na już zainstalowanych mocach, a fabryki mogą budować pod popyt, który nigdy nie przyjdzie. Applied Materials wylicza, co klienci ważą przed wydatkiem: „ogólne warunki gospodarcze; oczekiwany popyt rynkowy i ceny półprzewodników oraz innych urządzeń elektronicznych; rozwój nowych technologii; wykorzystanie fabryk klientów; zasoby kapitałowe i finansowanie; polityka handlowa i regulacje eksportowe; zachęty rządowe”. Popyt na gotowy chip to jedna z siedmiu pozycji.
Dlatego projektant układów i producent maszyn to nie ta sama pozycja. Nvidia sprzedaje chip, TSMC ma fabrykę, która go drukuje, a producenci sprzętu dostają zapłatę wtedy, gdy ta druga grupa decyduje się rozbudować.
Łańcuch ma swoją kolejność
Obróbka płytki jest sekwencyjna, a kolejność nie jest tu metaforą: każdy etap musi się skończyć, zanim ruszy następny. Miejsce spółki w tej kolejności mówi, komu wystawia faktury i z kim się ściera.
| Etap po kolei | Co dzieje się z płytką | Giełdowy dostawca własnymi słowami z raportu |
|---|---|---|
| Wzór | Na płytce drukowana jest geometria obwodu | ASML daje producentom chipów „sprzęt, oprogramowanie i usługi do masowej produkcji wzorów układów scalonych” |
| Warstwy | Wokół wzoru materiał jest nanoszony, trawiony i zmywany | Lam Research to „globalny dostawca innowacyjnego sprzętu i usług do produkcji płytek”, z „kompetencjami na rynkach osadzania, trawienia i czyszczenia” |
| Pomiar | Gotowe warstwy są kontrolowane i porównywane z wartością docelową | KLA sprzedaje „produkty do inspekcji, metrologii i oprogramowanie”, które „pomagają producentom układów, płytek, masek oraz chemii i materiałów osiągać docelowe uzyski” |
| Montaż i test | Gotowe struktury są obudowywane, montowane i sprawdzane | Segment KLA PCB and Component Inspection pozwala „producentom elektroniki kontrolować, testować i mierzyć płytki drukowane, podłoża układów i układy w obudowach” |
Applied Materials obejmuje cały przedni odcinek, a nie jedną kolumnę: raportuje „dwa segmenty sprawozdawcze: Semiconductor Systems i Applied Global Services® (AGS)”, z których pierwszy „projektuje, rozwija, wytwarza i sprzedaje szeroki zakres sprzętu używanego do produkcji układów półprzewodnikowych”. Dwaj dostawcy z tymi samymi klientami wciąż mogą zależeć od innych części budżetu fabryki, a widać to właśnie w nocie o segmentach.
Każde ogniwo wymienia własnych rywali
Skoro etapy to inna inżynieria, lista konkurentów zmienia się wzdłuż łańcucha, a każda spółka składa własną.
ASML pisze, że w systemach DUV konkuruje „przede wszystkim z Canon i Nikon”, a osobno z „dostawcami aplikacji wspierających lub ulepszających złożone rozwiązania do formowania wzoru, takimi jak Applied Materials Inc. i KLA-Tencor Corporation”. Jedna spółka, dwa różne kręgi rywali, oba wskazane przez nią samą. Jak ta ekspozycja wygląda jako instrument, opisuje strona o handlu ASML.
Lam Research poświęca cały czynnik ryzyka temu, jak trudno wejść do łańcucha po dokonanym wyborze; nagłówek brzmi: „Gdy producent półprzewodników zdecyduje się kupić sprzęt konkurenta, zwykle kupuje sprzęt tego konkurenta dalej, przez co trudniej nam sprzedać mu nasz”. To fosa i sufit w jednym zdaniu.
Koncentracja nie kończy się na producentach sprzętu. ASML nazywa Carl Zeiss SMT „naszym wyłącznym dostawcą soczewek, zwierciadeł, iluminatorów, kolektorów i innych krytycznych elementów optycznych” i pisze, że gdyby ta relacja ustała, „w praktyce przestalibyśmy być zdolni prowadzić naszą działalność”. Łańcuch biegnie wyżej niż nazwy notowane na giełdzie.
Dlaczego bieżący kwartał to zła linijka
To duże maszyny o długich terminach realizacji, więc zamówienie, gotówka i przychód wypadają w różnych datach. Raporty wskazują miarę, którą warto śledzić, i zaraz mówią, na ile można jej ufać.
Applied Materials podaje definicję: portfel zamówień „składał się z: (1) zamówień, dla których przyjęto pisemne upoważnienia, albo wysyłka nastąpiła, lecz przychodu nie ujęto; oraz (2) przychodów z umów serwisowych i opłat za utrzymanie”. I zaraz go ogranicza: portfel „w żadnej konkretnej dacie nie musi wskazywać faktycznej sprzedaży w przyszłych okresach”, bo „podlega zmianom, w tym pojawieniu się nowych zamówień, zmianom lub anulowaniu istniejących oraz zmianom przepisów eksportowych”.
KLA mówi ostrzej. Po wyliczeniu zmiennych — „oczekiwania co do czasu realizacji, zmiany regulacji państwowych, gotowość fabryk klientów, zapotrzebowanie rynków końcowych na moce, różnice między szacowanym a faktycznym startem projektów klientów, terminy dostawy i instalacji oraz ograniczenia łańcucha dostaw” — spółka konkluduje, że jej portfel „nie daje sensownej informacji o terminach ujęcia przyszłych przychodów”.
ASML dostarcza mechanikę tych terminów. Opisuje wcześniejszą wysyłkę części systemów, gdy „część testów końcowych i formalny odbiór odbywają się u klienta, a nie w naszych obiektach”, i zauważa, że „zwykle prowadzi to do opóźnienia ujęcia przychodu z takich wysyłek do czasu formalnego odbioru przez klienta”. Przychód ujmuje się przy odbiorze, nie przy wysyłce — maszyna, która opuściła fabrykę, może przeczekać nieujęta granicę okresu sprawozdawczego.
Zainstalowana baza to druga linia przychodu
Maszyna pracująca w fabryce wciąż generuje faktury, a każda spółka pokazuje ten strumień osobno. Definicja ASML jest najkrótsza: „Sprzedaż Installed Base Management równa się naszej sprzedaży netto usług i opcji serwisowych”. Applied Materials daje temu osobny segment AGS, który „dostarcza usługi, części zamienne i oprogramowanie automatyki fabrycznej do zakładów klientów na całym świecie”. Lam Research trzyma to w Customer Support Business Group, oferując „serwis, części, modernizacje oraz nowe i odnowione wyroby spoza czołowej generacji na naszych rynkach osadzania, trawienia i czyszczenia”. Biznes serwisowy KLA „świadczy utrzymanie i inne usługi, by maksymalizować czas pracy, wydajność i żywotność narzędzi klientów”.
Ta linia porusza się w innym rytmie niż sprzedaż systemów, bo idzie za już zainstalowanym parkiem, a nie za kupowanymi maszynami. Gwarancji też nie daje: ASML nazywa, przez co może się skurczyć, skoro klienci „mogą wykonywać więcej tych prac sami, znaleźć innych zewnętrznych dostawców albo możemy zostać ograniczeni przez kontrolę eksportu”.
Gdzie w tych raportach siedzą przepisy eksportowe
Wszystkie cztery spółki zgłaszają regulacje handlowe i eksportowe jako nazwany czynnik ryzyka i żadne dwie nie umieszczają go pod tym samym nagłówkiem. Applied Materials ma jeden nagłówek o regulacjach eksportowych i drugi: „Jesteśmy narażeni na ryzyka i niepewność związane ze zmianami polityki handlowej, wyższymi cłami i sporami handlowymi”. ASML umieszcza to pod „Jesteśmy narażeni na zmiany gospodarcze, geopolityczne i inne w naszych operacjach międzynarodowych” i klasyfikuje jako ryzyko strategiczne. Nagłówek KLA wymienia konkretną amerykańską agencję, której przepisy opisuje. Nagłówek Lam Research wymienia jeden region i sprzedaż do niego.
Czytajcie Item 1A każdej spółki osobno, zamiast traktować to jak jeden fakt branżowy. Nagłówek pokazuje, jak zarząd formułuje tę ekspozycję i gdzie w raporcie leżą szczegóły; treść pod nim się zmienia, dlatego nie jest tu streszczana. Warto też zauważyć, że Applied Materials wymienia zmiany przepisów eksportowych wśród rzeczy poruszających jej portfel zamówień, co wiąże ten rozdział z poprzednim.
Podsumowanie
Sprzęt półprzewodnikowy opiera się zwykłym skrótom. Klientem jest fabryka, więc przychód idzie za budżetem inwestycyjnym; zamówienie jest długie, więc kwartał wyznaczają daty odbioru; a koncentracja jest inna na każdym ogniwie, zamiast być jedną liczbą dla całej grupy. Każde z tych twierdzeń leży w dokumencie, który można otworzyć: Item 1 o segmentach, akapit o portfelu zamówień o terminach, Item 1A o ryzykach, które zarząd zdecydował się nazwać. Jeśli wybór między nazwami nie jest kuszący, branżowy fundusz półprzewodnikowy zamienia go na regułę indeksu, którą również trzeba przeczytać.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić RSP: równe wagi, koszty i porównanie z SPY
- Jak kupić SCHD: ekspozycja dywidendowa, koszty i porównanie z QQQ
- Jak kupić akcje Snowflake (SNOW): metody handlu, koszty i ryzyko
- Ryzyka tokenizowanych akcji: emitent, płynność, odwzorowanie ceny i umorzenie
- Dziennik handlu krypto: zamień każdą transakcję w lekcję
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] 10-K Applied Materials: segmenty, czynniki wydatków klientów, portfel zamówień, nagłówki Item 1A www.sec.gov
[2] 10-K Lam Research: co dostarcza, Customer Support Business Group, nagłówki Item 1A www.sec.gov
[3] 10-K KLA: trzy segmenty, zdanie o nakładach inwestycyjnych i akapit o portfelu zamówień www.sec.gov
[4] Raport roczny ASML 2025: czynniki ryzyka, wskazani konkurenci, nakłady i odbiór www.asml.com
[5] Raport wyników ASML: opis spółki i definicja Installed Base Management www.sec.gov