Cboe Global Markets, Inc. jest notowana na giełdzie należącej do własnej grupy. Ten jeden wiersz na stronie tytułowej wystarczy, by wyjaśnić, czym jest operator giełdy i dlaczego jego akcja nie jest powiększoną wersją akcji notowanej giełdy kryptowalut. Ten przewodnik czyta cztery raporty roczne pod kątem tego, co jest fakturowane, gdy nikt nie składa zlecenia: dane, dostęp, listing, indeksy i izba rozliczeniowa.
Cztery strony tytułowe, cztery różne odpowiedzi
Strona tytułowa formularza 10-K rozstrzyga w sekcji 12(b), kto jest rejestrującym, jaki ma ticker i na jakiej giełdzie stoi rejestracja. Za rok zakończony 31 grudnia 2025 roku cztery okładki wyglądają tak.
| Rejestrujący | Ticker | Giełda wskazana na okładce | Stan rejestracji |
|---|---|---|---|
| CME GROUP INC. | CME | Nasdaq | Delaware |
| INTERCONTINENTAL EXCHANGE, INC. | ICE | NYSE | Delaware |
| Cboe Global Markets, Inc. | CBOE | Cboe BZX | Delaware |
| Nasdaq, Inc. | NDAQ | Nasdaq | Delaware |
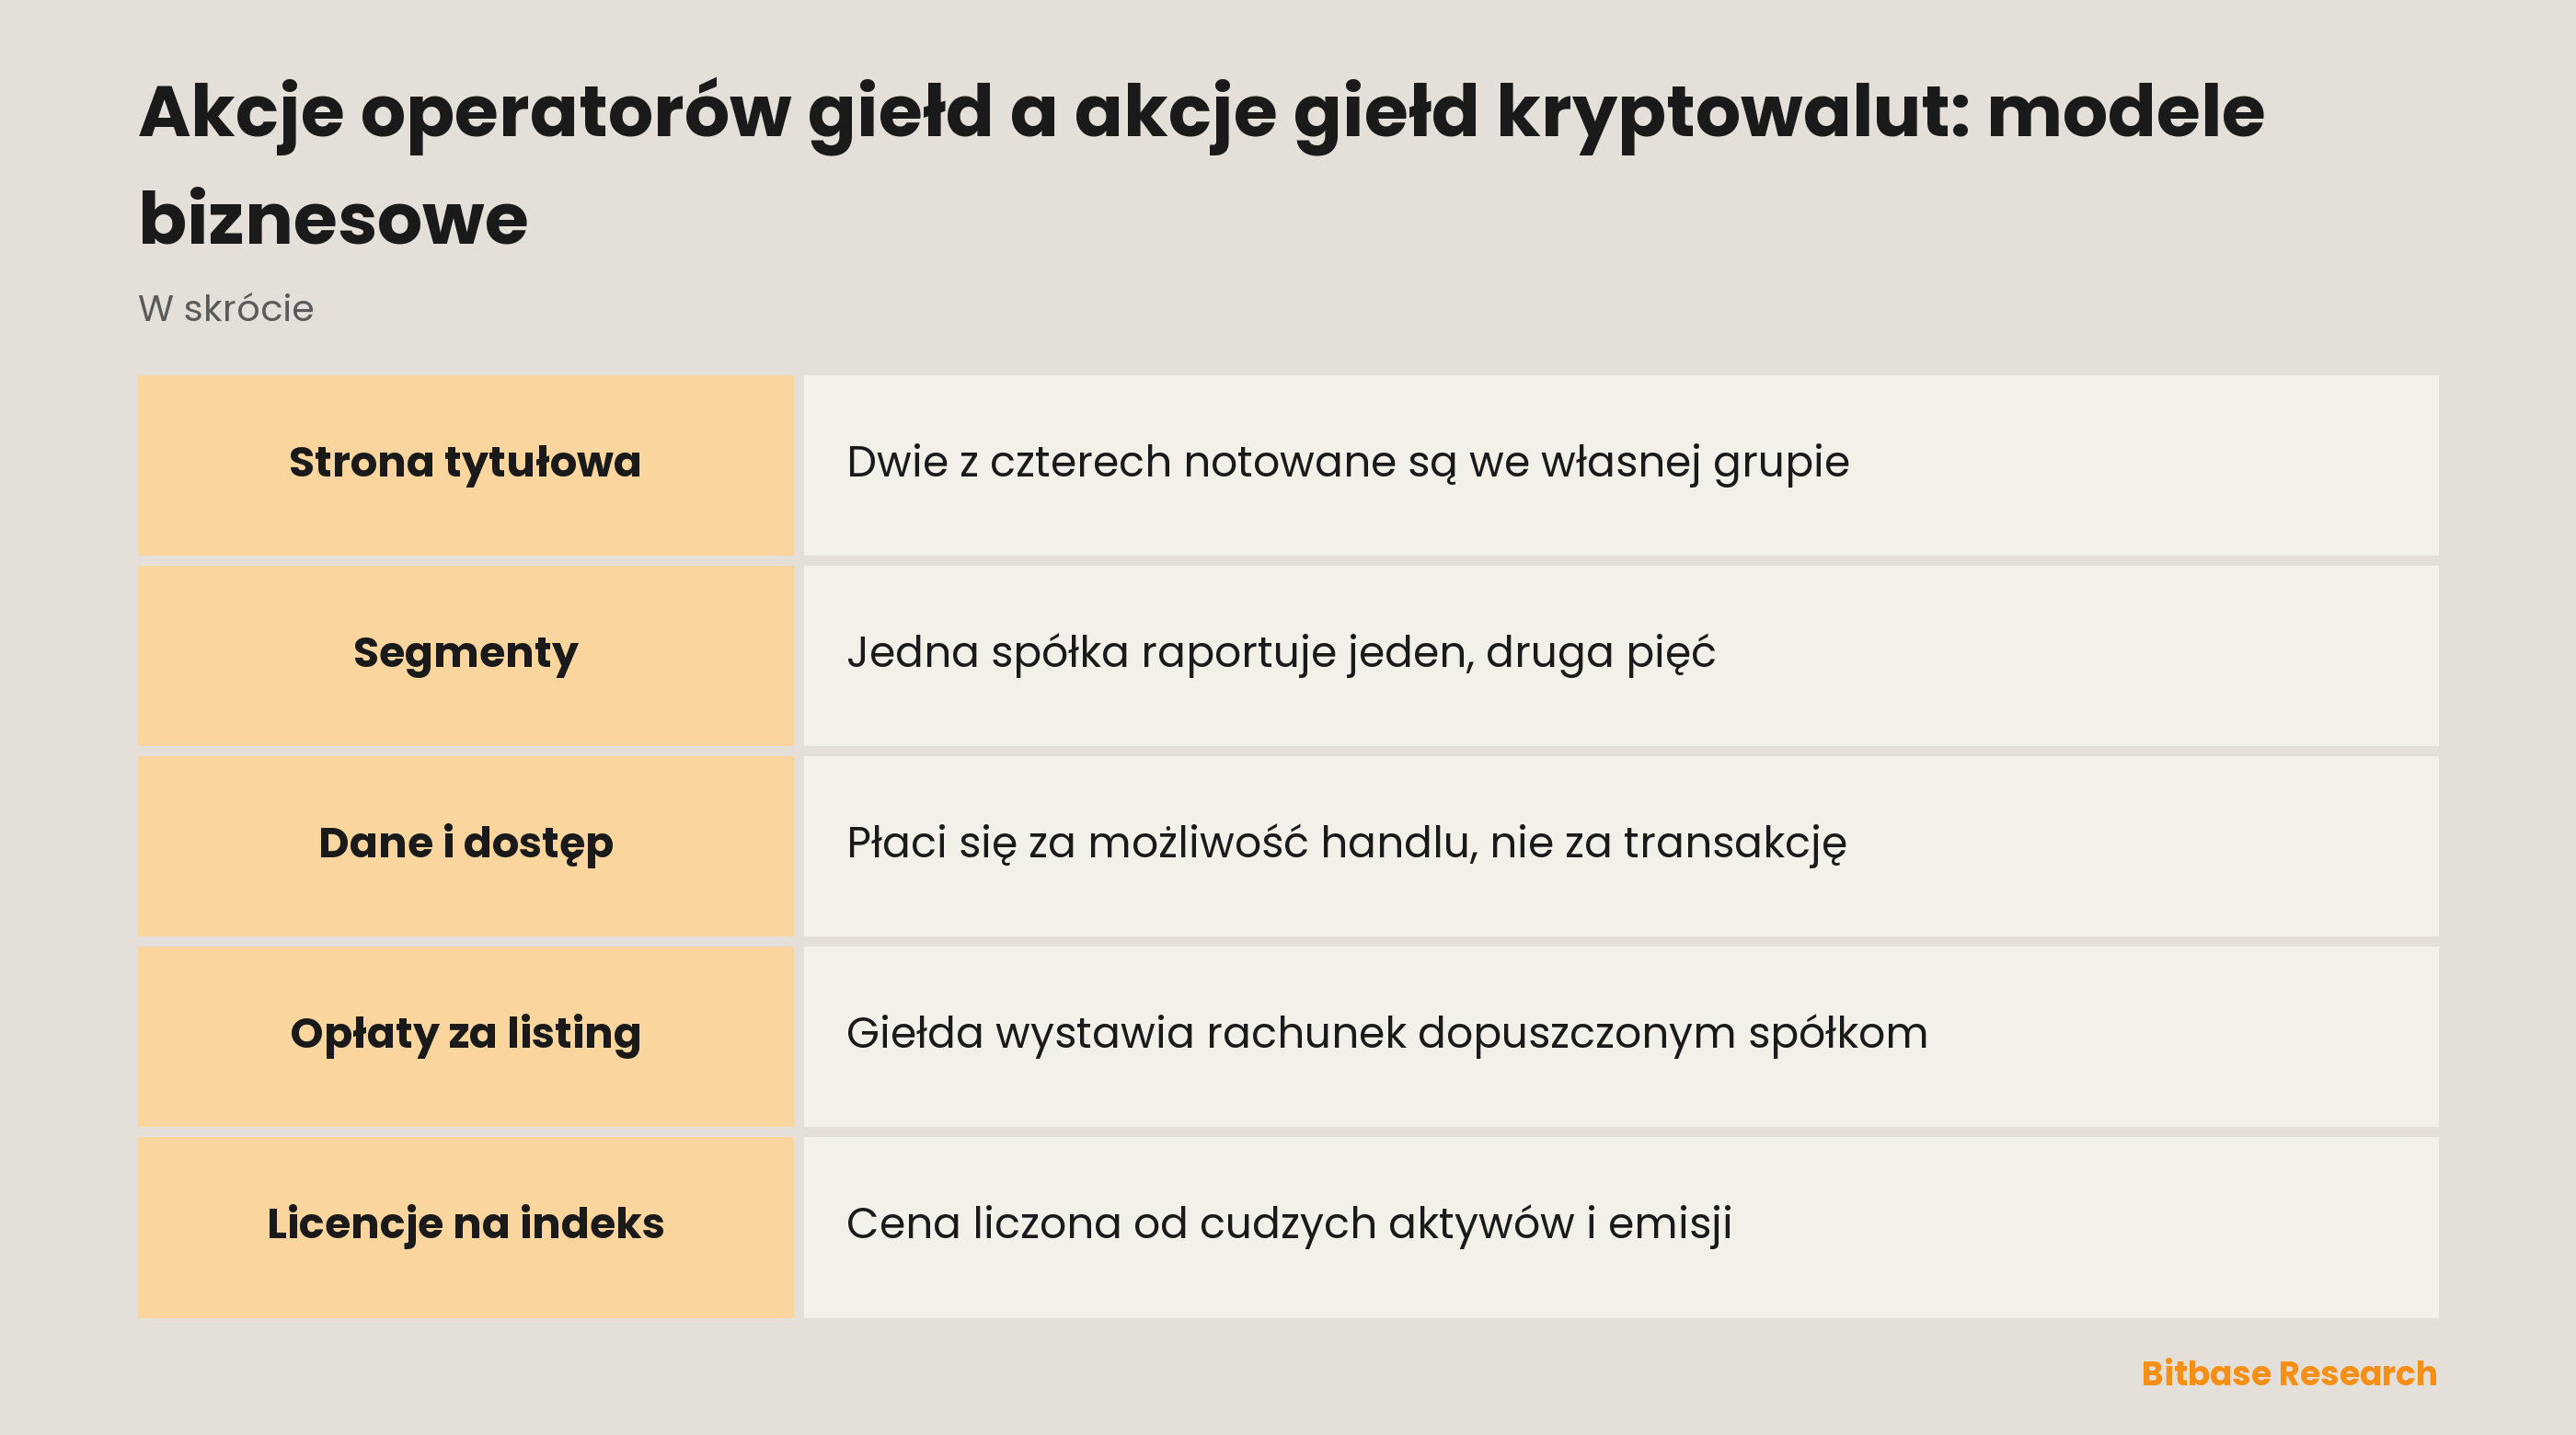
Dwa z tych wierszy opisują spółkę notowaną we własnej grupie. Nota segmentowa Cboe umieszcza w segmencie akcji Ameryki Północnej w pełni elektroniczne giełdy „owned and operated by BZX, BYX, EDGX, and EDGA”, a Cboe BZX to właśnie miejsce rejestracji jej własnych akcji. Nasdaq idzie krok dalej: poza akcjami zwykłymi w sekcji 12(b) zarejestrowano na tej samej giełdzie cztery serie obligacji uprzywilejowanych.
Mapy segmentów do siebie nie pasują
Kto chce porównać „biznes giełdowy” tych czterech spółek, najpierw uderza w strukturę sprawozdawczą. CME Group pisze: „The company's business is conducted through one reportable business segment, CME Group consolidated” — nie da się wyodrębnić linii giełdowej, bo wszystko jest jedną linią. Cboe raportuje pięć segmentów: „Options, North American Equities, Europe and Asia Pacific, Futures, and Global FX”. Nasdaq wymienia trzy — „Capital Access Platforms, Financial Technology and Market Services” — z czego rynkiem jest tylko ostatni. Intercontinental Exchange pokazuje szew wprost, opisując „13 regulated exchanges and six clearing houses (one of which, ICE Clear Credit, is included in our Fixed Income and Data Services segment)”. Izba rozliczeniowa należąca do grupy jest raportowana poza segmentem o nazwie Exchanges.
Liczba wyjęta z jednego raportu i postawiona obok liczby z drugiego mierzy więc zwykle inny obwód. Ta sama ostrożność obowiązuje w drugą stronę, wobec akcji giełd kryptowalut i brokerów.
Za co płaci się, gdy nikt nie handluje
Każde miejsce obrotu zarabia na transakcji. Te cztery spółki różni to, jak duża część faktury w ogóle nie zależy od czyjegoś zlecenia.
CME Group nazywa dane rynkowe „revenue from the dissemination of market data to subscribers, distributors, and other third-party licensees”, a do pozostałych przychodów zbiera „access and communication fees, fees for collateral management, equity membership subscription fees, and fees for trade order routing”. Cboe definiuje opłaty za dostęp i przepustowość jako „fees assessed for the opportunity to trade” — płaci się za samą możliwość, niezależnie od tego, czy zostanie wykorzystana. Intercontinental Exchange ujmuje strukturę w jednym zdaniu: „Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.”
Jedna pozycja Cboe zasługuje na drugie czytanie. Do opłat regulacyjnych należy opcyjna opłata regulacyjna, która „supports the Company's regulatory oversight function”, obok innych opłat, o których napisano: „neither can be used for non-regulatory purposes”. Pieniądze są pobierane, odgradzane i wydawane na nadzór nad tym samym rynkiem, z którego pochodzą.
Opłaty za listing płyną w przeciwną stronę
Niemal wszystko powyżej fakturowane jest tym, którzy chcą handlować. Przychód z listingu fakturowany jest spółkom, którymi się handluje. Intercontinental Exchange stwierdza, że jej „listings revenues include original and annual listings fees, and other corporate action fees” — raz przy dopuszczeniu, a potem co roku, dopóki spółka pozostaje notowana. Cboe księguje opłaty za listing w pozostałych przychodach, a Nasdaq trzyma linię danych i listingu wewnątrz segmentu dostępu do kapitału. Dlatego pierwsza tabela znaczy więcej, niż się wydaje: u dwóch rejestrujących relacja między notowaną spółką a rynkiem, który ją dopuścił, jest relacją grupy z samą sobą.
Indeks to licencja, a nie produkt
Najdalej od transakcji stoi indeks. Biznes Nasdaq „develops and licenses Nasdaq-branded indices and financial products”, a spółka wprost podaje, jak to jest wyceniane: „License fees for our trademark licenses vary by product based on a percentage of underlying assets, dollar value of a product issuance, number of products or number of contracts traded.”
Warto przeczytać te warunki. Licencję można wycenić na aktywach zebranych przez kogoś innego, na wielkości cudzej emisji, na liczbie zbudowanych produktów albo na kontraktach handlowanych gdzie indziej. Opłaty Cboe za dane rynkowe również obejmują „revenue from various licensing agreements”. Licencja jest najpierw umową, a dopiero potem pozycją przychodową, ma więc kontrahenta, termin i odnowienie — rzeczy ustalane w negocjacjach, a nie na ekranie.
Rozliczenie stawia coś między stronami
CME Group fakturuje opłaty rozliczeniowe i transakcyjne jako „per-contract charges for trade matching, clearing, trading on the company's electronic trading platforms, portfolio reconciliation and compression services” — kojarzenie i rozliczanie na jednej fakturze. Cboe pobiera „transaction and clearing fees”, a Intercontinental Exchange w przytoczonym wyżej zdaniu liczy izby rozliczeniowe osobno od giełd.
To, czy między dwiema stronami transakcji stoi izba rozliczeniowa, zmienia odpowiedź na pytanie, kto jest ci winien, a odpowiedź ta mieszka w regulaminie miejsca obrotu. Po stronie krypto to samo pytanie rozbiera tekst o ryzyku kontrahenta na giełdzie.
Jak to wszystko sprawdzić
Każde zdanie powyżej ma stały adres. W EDGAR CME Group składa raporty pod CIK 1156375, Intercontinental Exchange pod 1571949, Cboe pod 1374310, a Nasdaq pod 1120193. Item 1 nazywa segmenty, a nota o ujmowaniu przychodów przechowuje sformułowania o tym, za co pobierana jest każda opłata. Do każdego zgłoszenia dołączona jest też ustrukturyzowana wersja strony tytułowej, w której pola sekcji 12(b) są wartościami wypełnionymi maszynowo, a nie prozą — i tak właśnie sprawdzono powyższą tabelę.
Nie ma tu ceny, mnożnika ani udziału w rynku, więc nic z tego nie zestarzeje się między dwoma raportami rocznymi. Na tym polega różnica między lekturą strukturalną a uszeregowaną listą nazw. To, jakie instrumenty na te spółki oferuje dane miejsce obrotu, jest pytaniem do niego; własne zestawienie Bitbase prowadzi na stronie rynków tradycyjnych.
Podsumowanie
Operator giełdy sprzedaje naraz cztery rzeczy: kojarzenie zleceń, rozliczenie, subskrypcję i licencję. Dwie pierwsze potrzebują kogoś, kto handluje. Dwie kolejne fakturowane są według kalendarza tym, którzy mogą nigdy nie złożyć zlecenia: odbiorcom danych, firmom płacącym za podłączenie, spółkom płacącym za pozostanie w notowaniach i emitentom płacącym za użycie nazwy indeksu. Porównanie z akcją notowanej giełdy kryptowalut rozpada się dokładnie w tym miejscu.
Otwórz notę o przychodach w każdym raporcie, czytaj nazwy kategorii zamiast sum i sprawdź, które kategorie istnieją w jednym dokumencie i nie mają odpowiednika w drugim.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Odzyskiwanie konta krypto bez starego numeru telefonu
- Wskaźnik rezerw giełdy kryptowalut: jak go czytać, moneta po monecie
- Proces listingu kryptowaluty
- ATH: co to znaczy w kryptowalutach?
- Flagi, proporczyki i trójkąty
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Raport roczny CME Group Inc. na formularzu 10-K za 2025 rok www.sec.gov
[2] Raport roczny Intercontinental Exchange, Inc. na formularzu 10-K za 2025 rok www.sec.gov
[3] Raport roczny Cboe Global Markets, Inc. na formularzu 10-K za 2025 rok www.sec.gov
[4] Raport roczny Nasdaq, Inc. na formularzu 10-K za 2025 rok www.sec.gov