Rolowanie pozycji w kontraktach na indeks to moment, w którym koszt trzymania futures w czasie przestaje być abstrakcją. Kontrakty kończą się według sztywnego kalendarza kwartalnego, rozliczają się gotówkowo wobec ceny, której nie widać na żadnym ekranie, a przejście z jednego miesiąca kontraktowego do kolejnego to dwie transakcje, nie jedna. Prowizje są tu drobiazgiem; to różnica między dwiema cenami decyduje, ile rolowanie kosztowało.
Kiedy wygasają kontrakty na indeksy
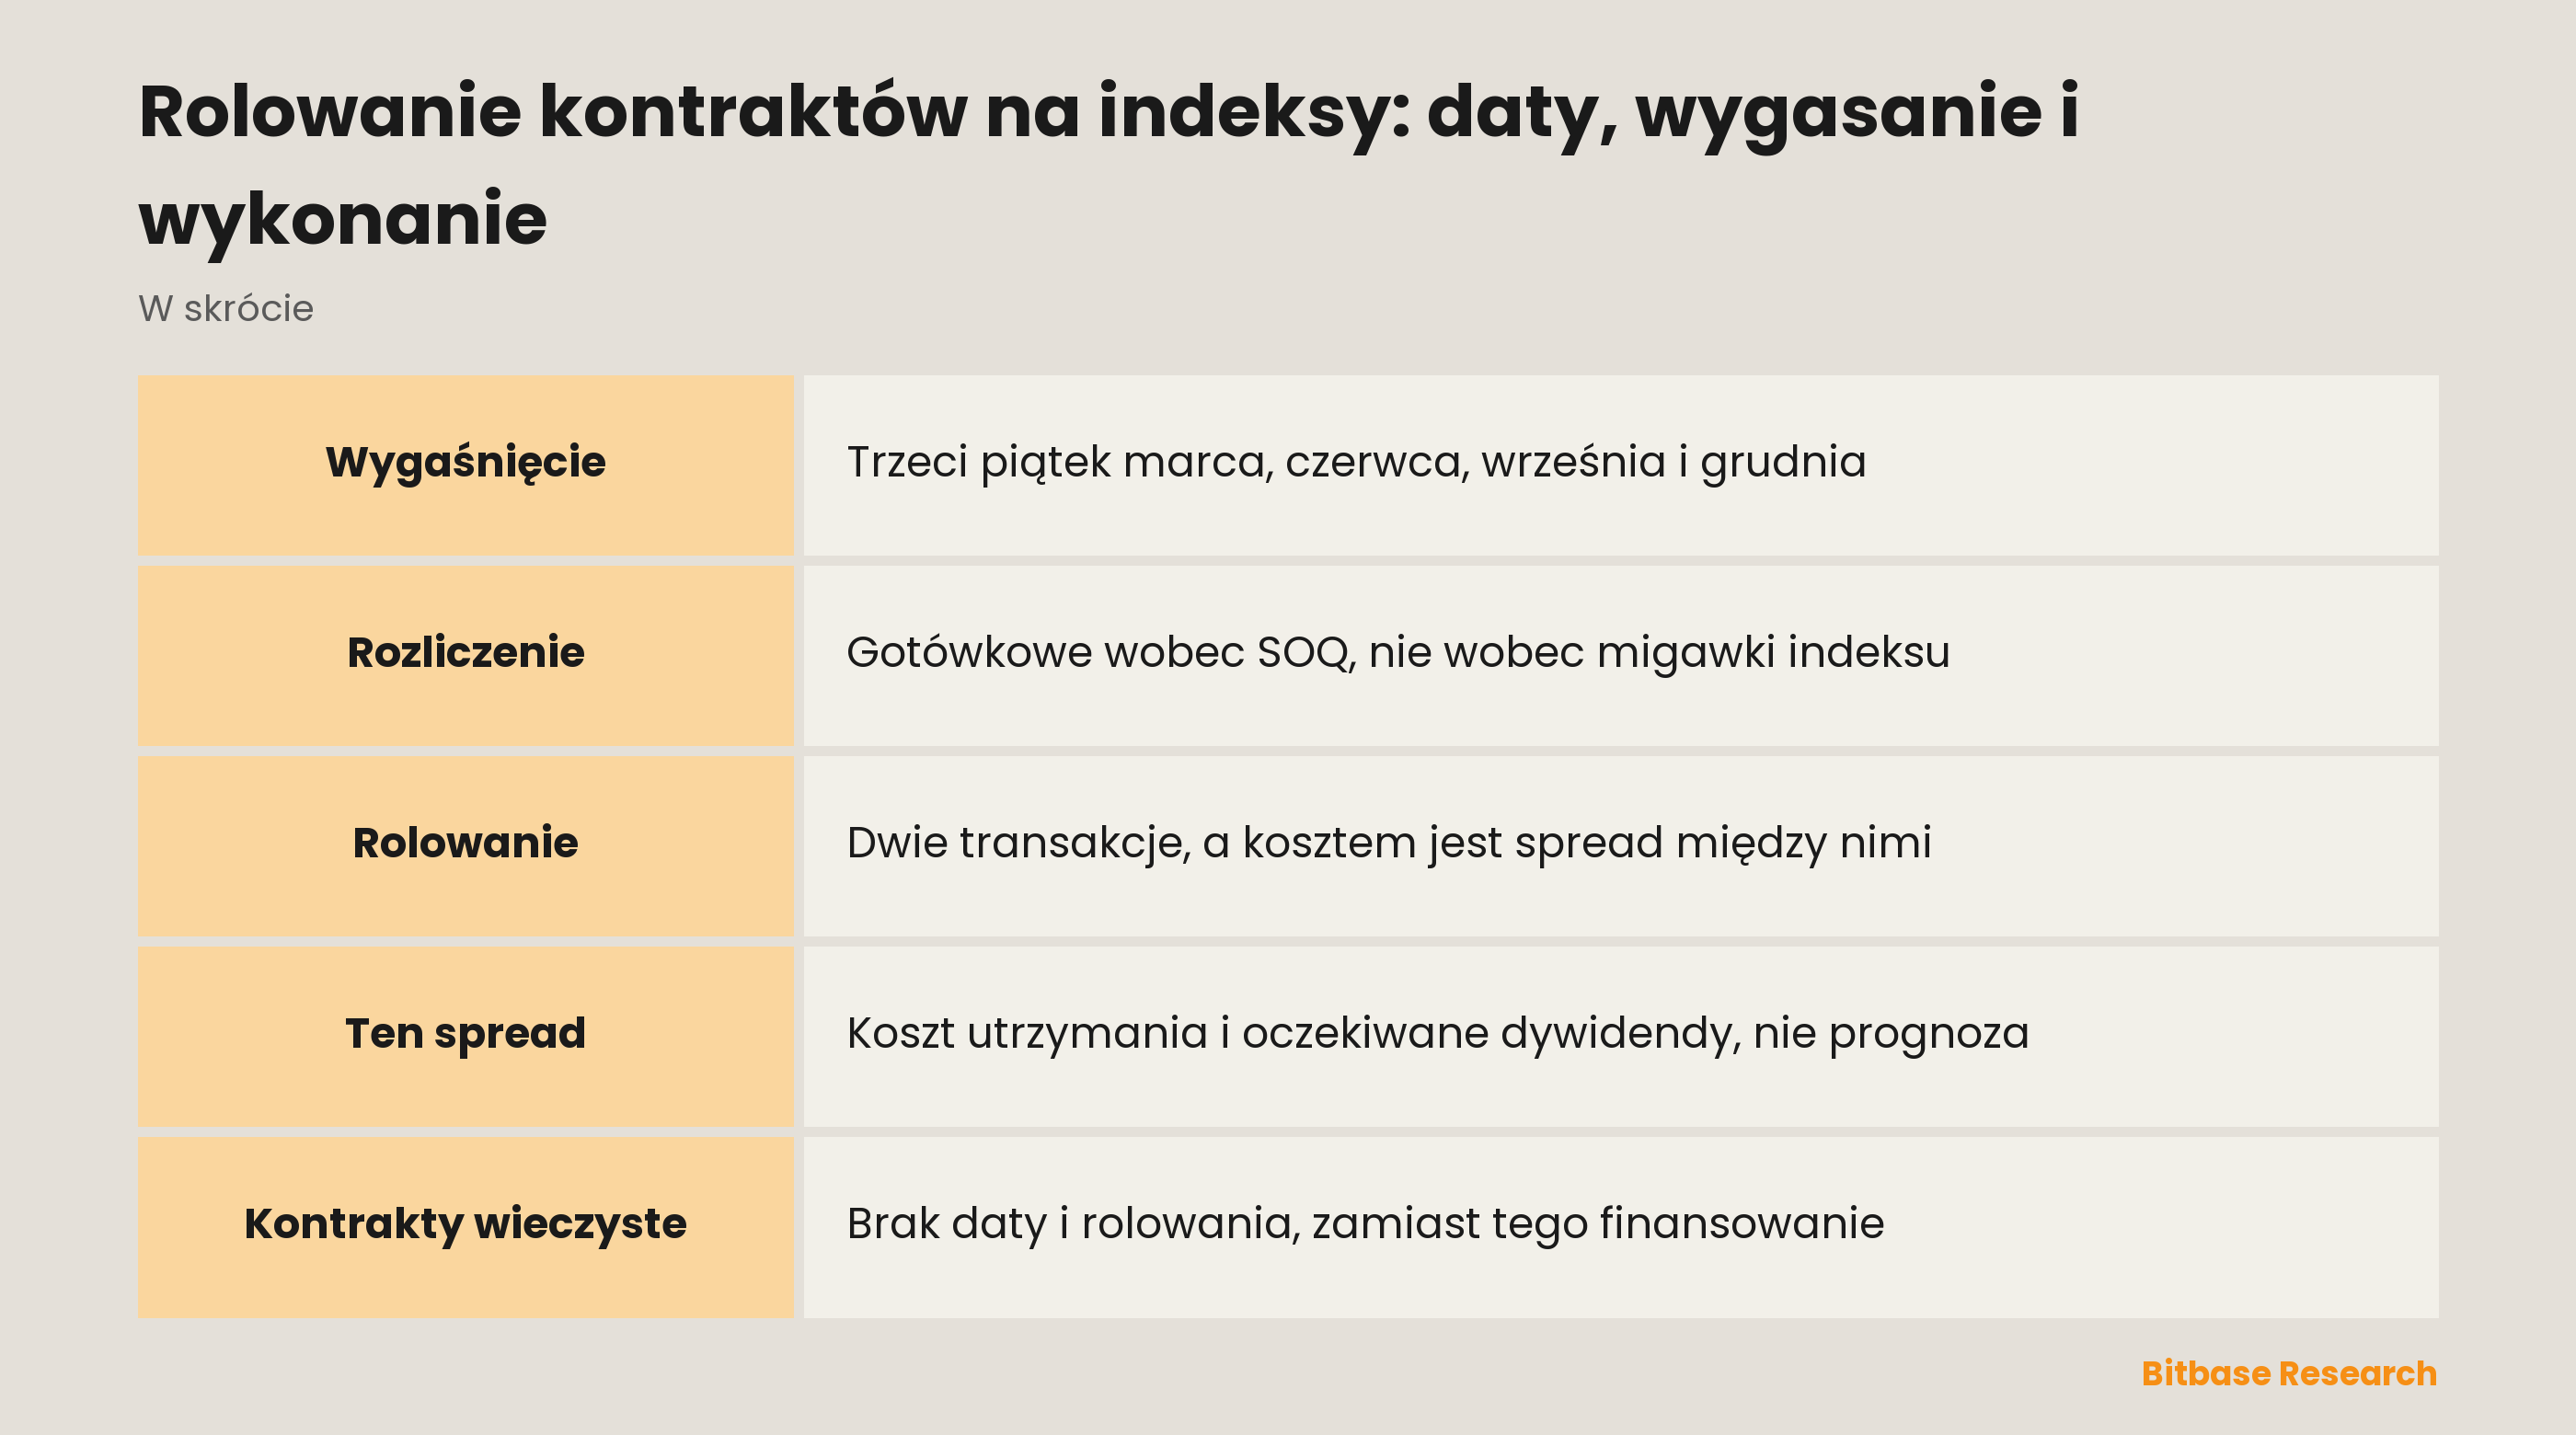
Kontrakty na indeksy giełdowe na CME chodzą w cyklu kwartalnym: marzec, czerwiec, wrzesień, grudzień. Każdy przestaje być notowany i wygasa w trzeci piątek swojego miesiąca kontraktowego, dlatego kalendarz przewraca się cztery razy w roku, a nie co miesiąc. Kontrakt najbliższy wygaśnięcia to seria bliska i zwykle to w niej siedzi obrót; dalsze serie są notowane i dostępne, tylko znacznie cieńsze.
Wygaśnięcie nie jest jedyną istotną datą, bo pozycja w futures leży jednocześnie na trzech różnych kalendarzach. Sam kontrakt handluje się na CME Globex od niedzielnego wieczoru, od 18:00 ET, do piątkowego popołudnia, do 17:00 ET, z codzienną przerwą serwisową między 17:00 a 18:00 ET. Akcje wchodzące w skład indeksu mają znacznie krótszą sesję giełdową, a kwartalne wygaśnięcie nie słucha żadnego z tych zegarów. Codzienna mechanika handlu samym kontraktem jest opisana w przewodniku po kontraktach na indeks S&P 500; dalej mowa wyłącznie o tej części, która się kończy.
Czym naprawdę jest cena rozliczeniowa
Kontrakty na indeksy rozliczają się gotówkowo. W dniu wygaśnięcia żaden koszyk akcji nie zmienia właściciela, a otwarta pozycja zamienia się po prostu w kwotę pieniędzy. Liczba użyta do tej zamiany nazywa się specjalnym kursem otwarcia, w skrócie SOQ, a CME opisuje ją jako opartą na „cenie otwarcia każdej spółki wchodzącej w skład danego indeksu, niezależnie od tego, kiedy te spółki się otworzą”.
Końcówka tego zdania niesie całą resztę artykułu. Spółki z indeksu nie otwierają się w jednej chwili i każdego ranka część z nich rusza wyraźnie później niż pozostałe. SOQ jest składany z pierwszego wydruku każdej spółki, kiedykolwiek ten wydruk nastąpi. SOQ nie jest więc wartością indeksu w żadnym pojedynczym momencie i może różnić się od każdej kwotowania indeksu tego dnia, łącznie z tym, które świeci na ekranie w sekundzie otwarcia.
Dlaczego dotrwanie do wygaśnięcia to nie to samo co zamknięcie
Z wygasającego kontraktu prowadzą dwa wyjścia, na ekranie pozycji wyglądają wymiennie, a wymienne nie są. Zamknięcie własną ręką to zwykła transakcja: cena się pojawia, przyjmuje się ją albo nie, a wynik jest znany w chwili, gdy wraca wykonanie. Pozwolenie kontraktowi wygasnąć oddaje cenę wyjścia mechanizmowi. Zamknięcie to cena wybrana, wygaśnięcie to cena otrzymana, policzona po fakcie z wydruków, których nikt nie oglądał w jednym miejscu.
Tu trafiają też pozycje opcyjne. Opcja, która w ostatnim dniu notowań kończy w pieniądzu, jest automatycznie wykonywana w wygasający kontrakt rozliczany gotówkowo, więc ktoś, kto zamierzał handlować opcjami, rozlicza się według tego samego SOQ. Daty kwartalne zbierają kilka rodzajów wygaśnięcia naraz i to jeden z powodów, dla których tygodnie wygasania opcji zachowują się inaczej niż zwykłe.
Jak wykonuje się rolowanie: dwie transakcje, jeden spread
Rolowanie zachowuje ekspozycję i zmienia kontrakt, który ją niesie. W praktyce zamyka się pozycję w miesiącu wygasającym i otwiera taką samą w dalszym: to dwa wykonania, a nie jedna korekta.
| Wybór | Co dzieje się w dacie | Co ustala cenę wyjścia | Co zostaje potem |
|---|---|---|---|
| Zamknięcie przed wygaśnięciem | Pozycja kończy się wcześniej | Przyjęte wykonanie | Brak pozycji, same pieniądze |
| Dotrwanie do wygaśnięcia | Gotówkowe rozliczenie kontraktu | SOQ, znany po otwarciu | Brak pozycji, same pieniądze |
| Rolowanie na kolejny miesiąc | Dwa wykonania, wyjście i wejście | Oba wykonania i luka między nimi | Ta sama ekspozycja kwartał dalej |
Prowizja od dwóch wykonań jest widoczna i niewielka. Luka między nimi nie jest ani widoczna, ani niewielka. Kwotuje się ją w punktach indeksowych, a punkty indeksowe zamieniają się w pieniądze przez mnożnik kontraktu: E-mini S&P 500 to $50 za punkt indeksowy, jego wersja mikro to $5; E-mini Nasdaq-100 to $20 za punkt, a mikro $2. Oba rozmiary poruszają się tym samym minimalnym krokiem 0,25 punktu indeksowego, więc mikro to dziesiąta część nominału i dziesiąta część wartości kroku, a nie inny instrument.
Moment wykonania zmienia to, na co te dwie transakcje trafią. Płynność przenosi się z miesiąca wygasającego do następnego przez kilka sesji przed datą, więc pozycja siedząca w starym kontrakcie późno w tym oknie wychodzi z arkusza, który pustoszeje, i wchodzi do takiego, który zapełnił się bez niej. Obie nogi to odczuwają. Obrót i liczbę otwartych pozycji dla każdego miesiąca giełda publikuje, a te dane opisują samą migrację wierniej niż dowolna stała liczba dni.
Skąd bierze się spread kalendarzowy
Dalszy kontrakt rzadko kosztuje tyle samo co wygasający, a ta różnica nie jest opinią o kierunku. To koszt przeniesienia ekspozycji na indeks przez dodatkowy kwartał: po jednej stronie finansowanie, po drugiej dywidendy, których oczekuje się od spółek z indeksu. Ciągną one spread w przeciwne strony, a kwotowane jest ich saldo.
Futures na krypto mają tę samą strukturę bez jednej nogi, bo nie ma dywidend do odjęcia; kształt powstającej krzywej opisuje tekst o bazie, contango i backwardation. Konsekwencja jest w obu rynkach identyczna. Spread kalendarzowy to liczba o koszcie przeniesienia, nie prognoza, a czytanie droższego dalszego miesiąca jako sygnału wzrostowego myli arytmetykę z nastrojem.
Wykres i kontrakt to nie to samo
Większość platform pokazuje szereg ciągły, a nie pojedynczy kontrakt, bo historia pojedynczego kontraktu urywa się co kwartał. Taki szereg powstaje ze sklejenia miesięcy, a każdy szew leży dokładnie tam, gdzie doszło do rolowania, między dwiema cenami, które nigdy nie były równe. Platformy albo korygują starsze dane, żeby usunąć stopień, albo zostawiają go w miejscu, a te dwa wybory dają widocznie różne historie tego samego rynku.
Wykres ciągły to konstrukcja, a nie kontrakt. Poziomy odczytane z części sprzed ostatniego szwu nie muszą odpowiadać żadnej cenie, która rzeczywiście handlowała się w aktualnie trzymanym kontrakcie, co ma znaczenie wszędzie tam, gdzie decyzja wisi na konkretnej liczbie. Uczciwy jest wykres serii bliskiej, za cenę tego, że urywa się na wygaśnięciu.
Kontrakty wieczyste się nie rolują
Kontrakt wieczysty nie ma terminu, więc nic z powyższego go nie dotyczy: żadnej daty kwartalnej, żadnego SOQ, żadnej drugiej nogi, żadnego spreadu kalendarzowego do przekroczenia. Na tym polega strukturalna różnica wobec kontraktu kwartalnego i dlatego kontrakt wieczysty na akcję można trzymać dowolnie długo bez ani jednego zaplanowanego zdarzenia.
Koszt przeniesienia nie znika, tylko zmienia kształt. Kontrakt kwartalny pobiera go jednorazowo, spreadem przy każdym rolowaniu; wieczysty pobiera go w sposób ciągły przez finansowanie, czyli okresowy transfer między stroną długą a krótką. Żadna z tych struktur nie jest darmowa, a użyteczne porównanie nie brzmi „co jest tańsze w ogóle”, tylko „który kształt kosztu pasuje do czasu, przez jaki pozycja ma być trzymana”.
Podsumowanie
Rolowanie opisuje się zwykle jako czynność porządkową, a ten opis zasłania dwa miejsca, w których naprawdę ruszają się pieniądze: spread zapłacony za zmianę miesiąca i cenę rozliczeniową, która przychodzi zamiast wybranego wyjścia. Oba wynikają z jednej decyzji projektowej: te kontrakty kończą się w dacie i rozliczają wobec spółek wchodzących w skład indeksu, a nie wobec wydrukowanej wartości indeksu. Mnożniki, kroki notowań, godziny i zacytowana wyżej zasada rozliczenia pochodzą ze stron specyfikacji kontraktów CME i to one są źródłem dla konkretnego handlowanego kontraktu.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- ES i MES: wielkość kontraktu, depozyt, godziny handlu, rolowanie
- FOMC a instrumenty pochodne na akcje: zmienność, egzekucja i ryzyko pozycji
- NQ kontra MNQ: wielkość kontraktu, depozyt, godziny handlu i rolowanie
- Opcje kryptowalutowe: call, put, cena wykonania i wygaśnięcie
- Czym jest szyfrowanie portfela krypto? Jak klucze są bezpieczne
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Specyfikacja kontraktu CME Micro E-mini Nasdaq-100: mnożnik, tick, godziny handlu i cykl kwartalny www.cmegroup.com
[2] CME Micro E-mini S&P 500: wielkość kontraktu, wygaśnięcie w trzeci piątek i rozliczenie gotówkowe wobec SOQ www.cmegroup.com