Nigdy nie płacisz finansowania giełdzie. Płacisz je traderom po drugiej stronie kontraktu albo to oni płacą tobie, a o kierunku decyduje to, gdzie kontrakt wieczysty notuje się względem akcji, za którą podąża. Płatność wraca w każdym okresie, gdy pozycja pozostaje otwarta, więc czas utrzymania staje się osobną pozycją kosztową. Przy wieczystym na akcję dochodzi jeszcze jedna warstwa: rynek dostarczający cenę odniesienia zamyka się każdej nocy.
Od czego naliczana jest płatność
Finansowanie to powtarzalny transfer między długą a krótką stroną tego samego kontraktu. Przewodnik po kontraktach wieczystych na akcje wyjaśnia, po co ten mechanizm w ogóle istnieje: kontrakt bez daty rozliczenia nie ma niczego, co ciągnęłoby go w stronę instrumentu bazowego, więc tę pracę wykonuje płatność. Tutaj chodzi o to, co przesądza o koszcie trzymania pozycji.
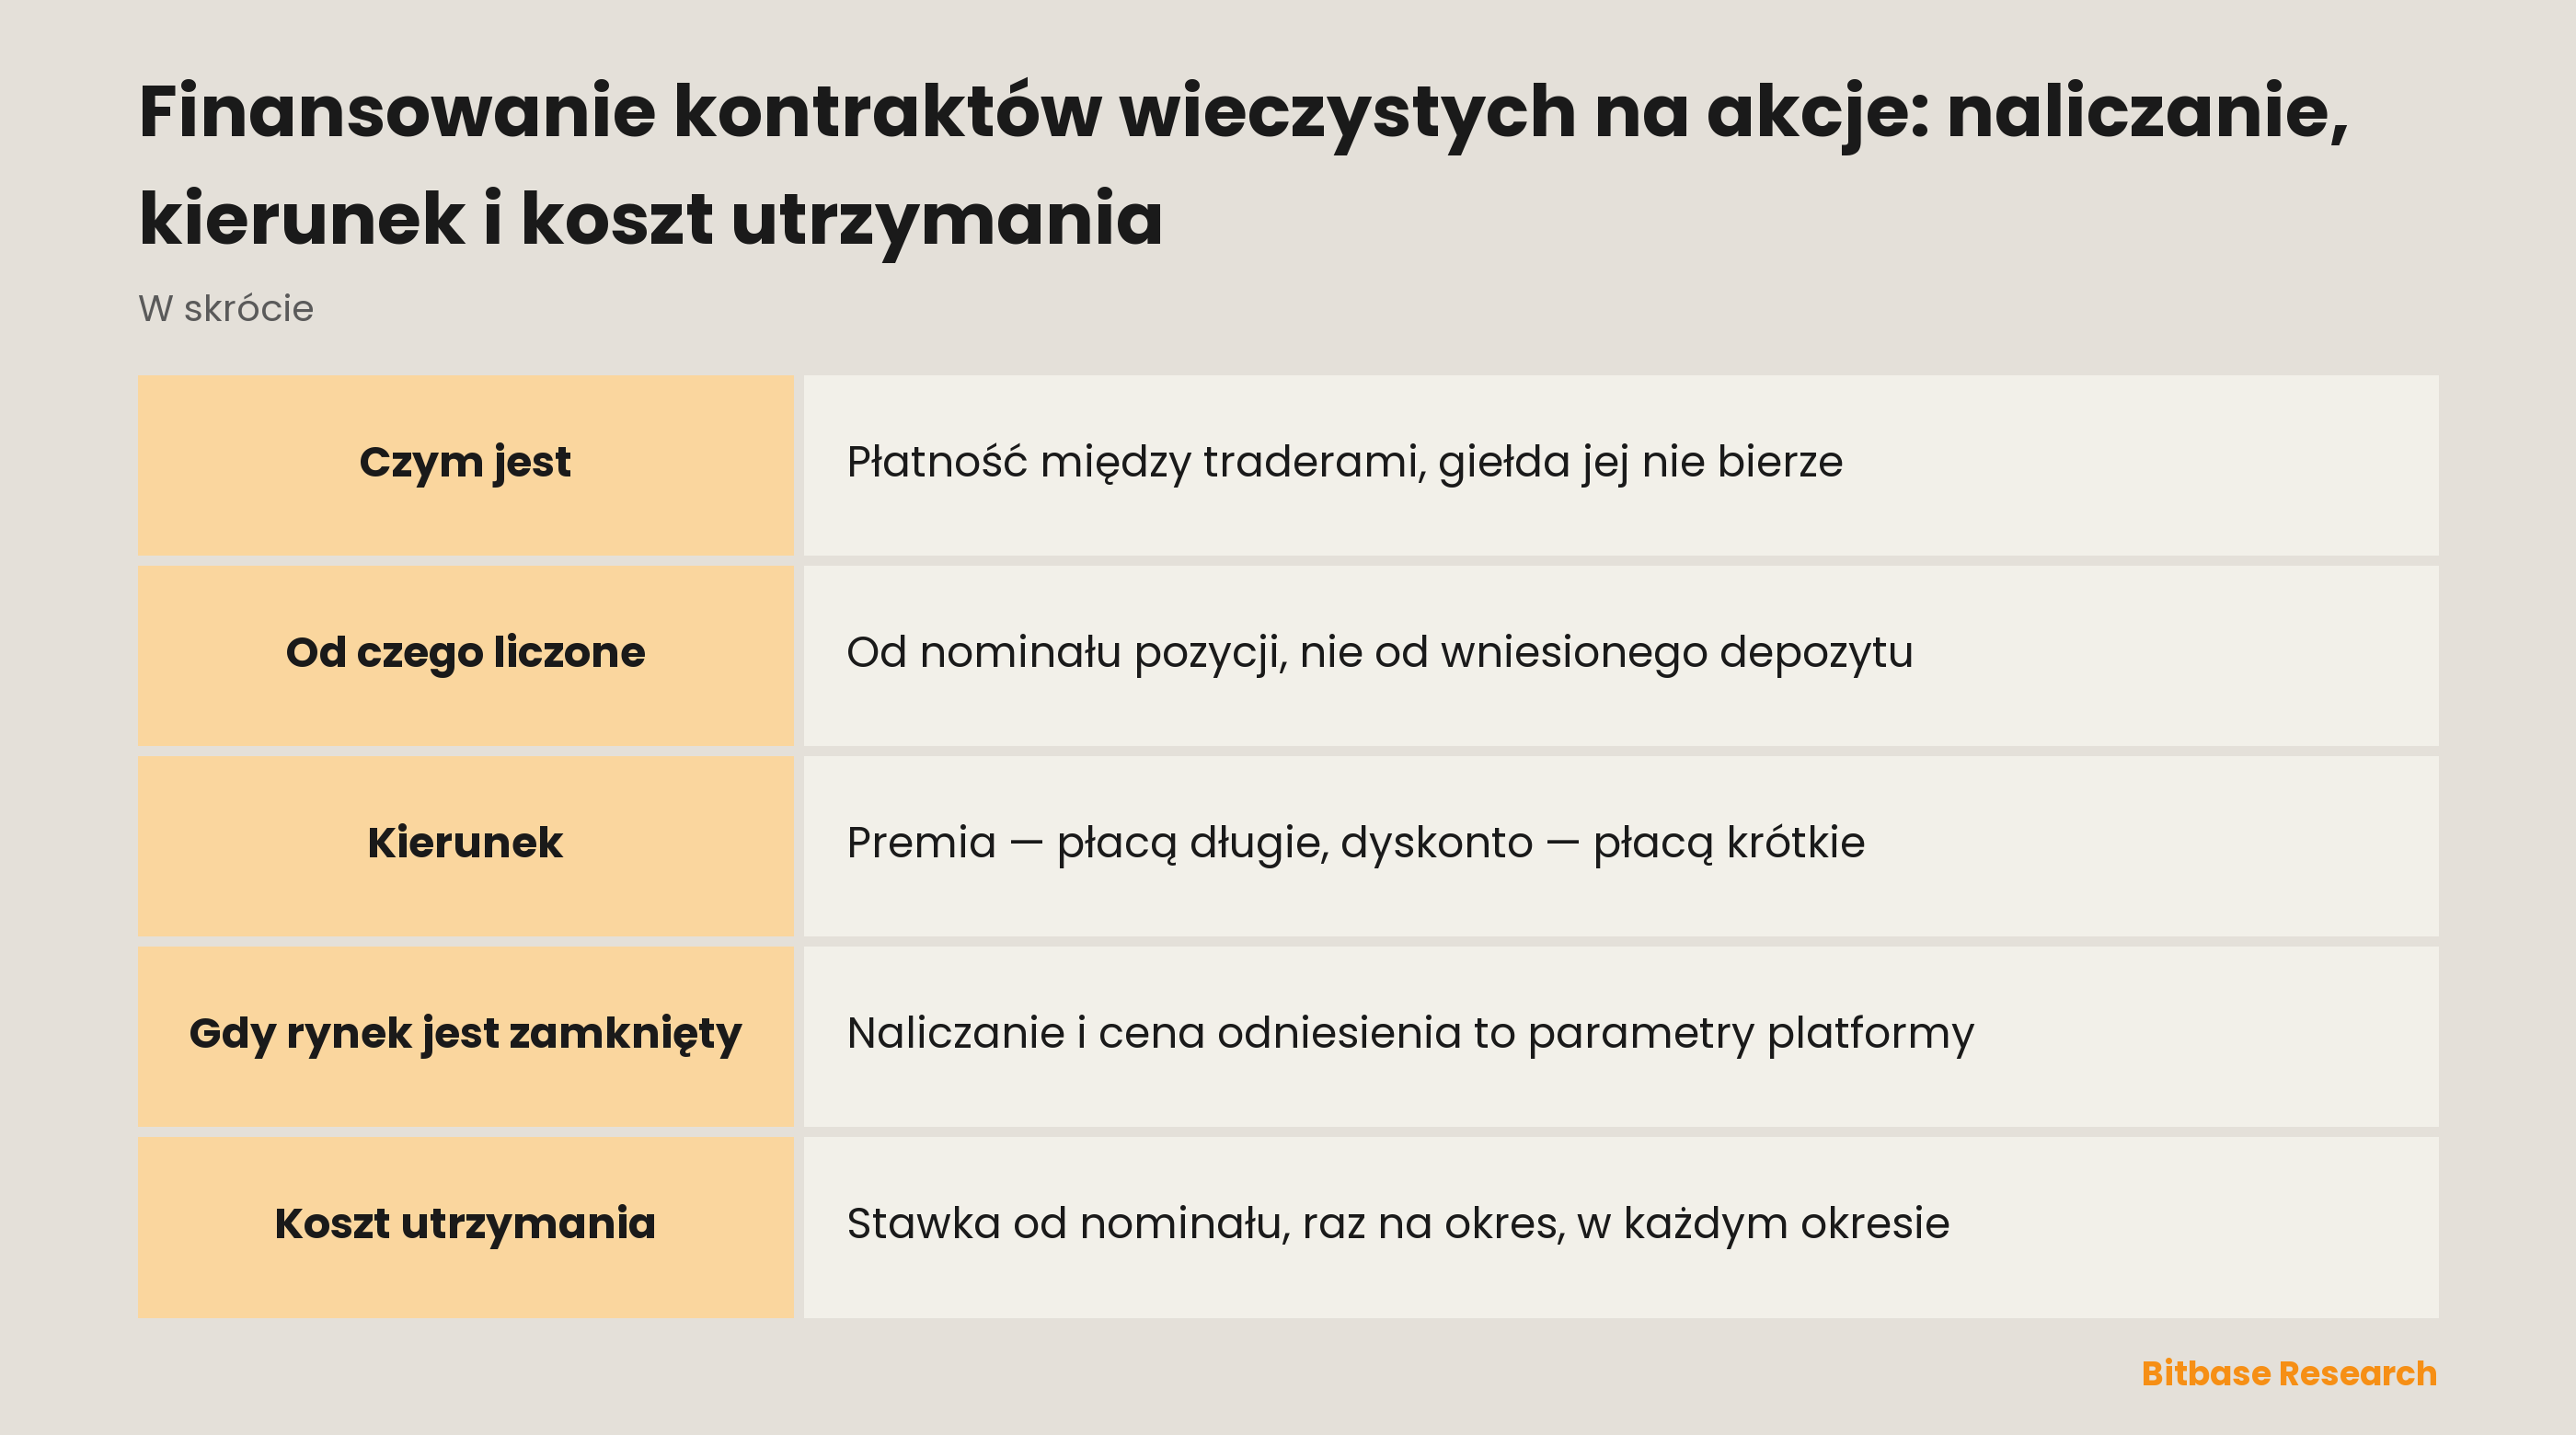
Zacznij od podstawy naliczania, bo reszta z niej wynika. Finansowanie liczy się od wartości nominalnej pozycji — wielkości pomnożonej przez cenę — a nie od wniesionego pod nią depozytu. Dwa rachunki z identyczną ekspozycją są winne identyczne finansowanie, nawet jeśli jeden wniósł dziesiątą część zabezpieczenia drugiego.
Wypadają z tego trzy wnioski. Dźwignia nie podnosi rachunku za finansowanie; zmniejsza konto, na które ten rachunek trafia, więc ta sama płatność stanowi znacznie większą część depozytu pod ryzykiem. Prowizja transakcyjna platformy to osobna opłata doliczana z wierzchu i trafia do platformy, a nie do innego tradera. Oraz: pozycja może stać w miejscu po cenie i mimo to tracić na rachunku, bo płatność przychodzi niezależnie od tego, czy cena się ruszyła. Sama mechanika przenosi się bez zmian ze stawki finansowania w krypto; rachunek zmieniają podstawa i kierunek.
W którą stronę płyną pieniądze
Kierunku nie wybiera ani harmonogram, ani opinia platformy. Bierze się on z własnej ceny kontraktu zmierzonej wobec ceny odniesienia.
| Znak stawki | Gdzie notuje się wieczysty | Kto komu płaci | Co to opisuje |
|---|---|---|---|
| Dodatnia | Z premią do ceny odniesienia | Długie płacą krótkim | Popyt na długą stronę przeważa nad krótką |
| Ujemna | Z dyskontem do ceny odniesienia | Krótkie płacą długim | To krótka strona jest zatłoczona |
| Bliska zera | Równo z ceną odniesienia | Prawie nic nie zmienia właściciela | Obie strony są blisko równowagi |
Czytaj znak jako opis ustawienia rynku, nigdy jako polecenie. Dodatnia stawka mówi, że długa strona akurat teraz płaci za to, by pozostać długą. Nie mówi nic o tym, dokąd pójdzie akcja, a zatłoczone ustawienie potrafi utrzymać się tygodniami. To, co znak raportuje precyzyjnie, to która strona w tej chwili subsydiuje drugą, a więc czy twoja własna baza kosztowa rośnie, czy maleje, kiedy czekasz.
Dlaczego stawka się zmienia
Płatność jest z konstrukcji korygująca. Kiedy wieczysty notuje się powyżej ceny odniesienia, obciążenie długiej strony czyni jej utrzymanie droższym, a to zdrożenie jest presją zwężającą lukę. Poniżej ceny odniesienia bodziec działa odwrotnie. Im szersza luka, tym mocniej mechanizm musi pchać — dlatego stawka nie jest stałą, lecz wielkością ustalaną od nowa w każdym okresie na podstawie warunków, które właśnie się zmieniły.
Sama arytmetyka — jak często następuje rozliczenie, jaki wzór zamienia premię w stawkę, jakie granice nie pozwalają pojedynczemu okresowi uciec — to parametr platformy, a nie właściwość instrumentu. Dwie platformy z wieczystym na tę samą akcję mogą rozliczać się w różnych rytmach i dochodzić do różnych liczb. Przeczytaj stronę zasad kontraktu platformy, na której handlujesz. Nic innego nie jest źródłem prawdy, a i ono może się zmienić.
Co się dzieje, gdy rynek akcji jest zamknięty
Tutaj wersja akcyjna rozchodzi się z kryptową, a różnicą nie jest dźwignia, wielkość ani opłaty. Różnicą jest kalendarz leżący pod ceną odniesienia.
Wieczysty kryptowy opiera się na rynku spot, który nigdy się nie zamyka: zawsze jest świeża transakcja, z której buduje się odniesienie, a odstęp między obserwacjami mierzy się w sekundach. Wieczysty na akcję opiera się na rynku, który zamyka się każdego wieczoru w dni robocze, stoi zamknięty przez cały weekend i zamyka się ponownie w święta. Przez te godziny instrument bazowy nie generuje żadnych nowych transakcji — nie rzadkie, lecz żadne.
Dlatego stają się tu realne dwa pytania, które przy wieczystym kryptowym po prostu nie padają. Z czego budowana jest cena odniesienia, kiedy rynek odniesienia jest zamknięty? I czy finansowanie nalicza się przez te godziny, czy robi pauzę?
Jedno i drugie to parametry platformy i jedno i drugie należy do strony zasad kontraktu. Warto je znaleźć przed pierwszym weekendem, a nie po nim, bo dwie możliwe odpowiedzi nie są symetryczne. Jeśli naliczanie trwa także przy zamknięciu, weekend to kilka okresów kosztu na pozycji, której instrument bazowy nie może się ruszyć. Jeśli jest wstrzymane, koszt wraca przy otwarciu, wobec ceny, która mogła otworzyć się luką. Tak czy inaczej cena oznaczenia biegnie dalej, więc pozycja wciąż może zostać zamknięta przymusowo, kiedy giełda notująca akcję jest ciemna.
Jak narasta rachunek
Koszt utrzymania to suma po wszystkich okresach, w których pozycja była otwarta: stawka danego okresu zastosowana do nominału z tego okresu. Trzy wejścia, a ustawiasz tylko jedno z nich.
Nominał wybierasz przy wejściu, a potem dryfuje on razem z ceną. Stawka jest ustalana od nowa w każdym okresie i nie da się jej poznać z wyprzedzeniem. Liczba okresów to po prostu to, jak długo zostałeś. Suma nie jest więc kwotą, którą da się uzyskać przy wejściu — ona narasta, a pod bezpośrednią kontrolą pozostaje wyłącznie wielkość.
Wynikają stąd dwie własności. Koszt rośnie z czasem utrzymania, a nie z liczbą transakcji, co odwraca intuicję, którą większość przynosi z akcji. Oraz nie zatrzymuje się, kiedy zatrzymuje się cena: pozycja, która przez miesiąc nie poszła nigdzie, przez cały ten miesiąc płaciła albo inkasowała. Rozpisana arytmetyka tego narastania znajduje się w tekście ile kosztuje utrzymanie kontraktu wieczystego, a to, jak te płatności trafiają na saldo, a nie w niezrealizowany ruch ceny, opisują płatności finansowania i wynik na kontrakcie wieczystym.
Jedna ekspozycja, trzy kształty kosztu
| Instrument | Kiedy naliczany jest koszt utrzymania | Od czego zależy | Co go kończy |
|---|---|---|---|
| Akcja kupiona wprost | Tylko przy wejściu i przy wyjściu | Od transakcji, nie od długości trzymania | Sprzedaż akcji |
| Wieczysty na akcję | W każdym okresie finansowania | Od nominału, stawki i upływu czasu | Zamknięcie pozycji |
| Mikrokontrakt na indeks | Raz na rolowanie | Od spreadu między dwoma miesiącami | Wygaśnięcie albo rolowanie |
To środkowy wiersz przenosi się z górnego najgorzej. Kupno akcji wprost kosztuje prowizję dwa razy i, o ile pozycja nie jest finansowana kredytem, nic pomiędzy, więc w kategoriach kosztu utrzymania rok niemal niczym nie różni się od dnia. Wieczysty odwraca ten kształt: wejście jest tanie, a trwanie nie.
Dolny wiersz jest jeszcze inny. Mikrokontrakty na indeks nie mają finansowania w ogóle. Chodzą w cyklu kwartalnym i rozliczają się gotówkowo w trzeci piątek marca, czerwca, września i grudnia, więc kto chce ciągłej ekspozycji, płaci przy rolowaniu — raz na kwartał, różnicą cen między wygasającym kontraktem a następnym. Ta sama idea ekonomiczna, tylko przychodzi jednorazowo, a nie strumieniem.
Co sprawdzić przed pierwszą nocą w pozycji
Cztery pozycje na stronie zasad platformy decydują o tym, ile pozycja faktycznie kosztuje, i żadnej nie da się wywnioskować z kontraktu kryptowego. Interwał rozliczenia: jak często pobierana jest płatność. Wzór i jego granice, łącznie z limitem tego, jak skrajny może zrobić się pojedynczy okres. Tryb przy zamknięciu: co dzieje się z ceną odniesienia i z naliczaniem, kiedy rynek bazowy stoi. Oraz księgowanie — czy rozliczenie ląduje na saldzie, czy jest pobierane z depozytu pozycji, bo to przesądza, czy samo finansowanie doprowadzi rachunek do likwidacji.
Podsumowanie
Finansowanie to transfer między traderami, naliczany od nominału, a jego kierunek wyznacza to, czy kontrakt notuje się powyżej, czy poniżej rynku, za którym podąża. Narasta z czasem, a nie z aktywnością, przez co zakładany okres trzymania staje się parametrem wielkości pozycji, a nie refleksją po fakcie. Naprawdę swoiste dla akcji jest tylko okno zamknięcia rynku — i to również ta część, na którą żaden przewodnik nie odpowie za ciebie: interwał, wzór, granice i tryb przy zamknięciu mieszkają na stronie zasad kontraktu platformy, na której się handluje, i potrafią się zmienić.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- ES i MES: wielkość kontraktu, depozyt, godziny handlu, rolowanie
- FOMC a instrumenty pochodne na akcje: zmienność, egzekucja i ryzyko pozycji
- NQ kontra MNQ: wielkość kontraktu, depozyt, godziny handlu i rolowanie
- Czym jest wrapped crypto (opakowana krypto)?
- Jak rynki predykcyjne się rozliczają
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Specyfikacja kontraktu CME Micro E-mini Nasdaq-100: cykl kwartalny, trzeci piątek i rozliczenie gotówkowe www.cmegroup.com
[2] CME Micro E-mini S&P 500: kwartalne rozliczenie gotówkowe i rolowanie między miesiącami kontraktu www.cmegroup.com